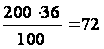Разработка автоматизированного участка изготовления детали "Фланец"
13.4 Экономические расчёты
13.4.1 Расчет фондов заработной платы
Общий фонд заработанной платы складывается из суммы фондов заработной платы каждой категории рабочих.
Заработная плата – это вознаграждение работника за определённый труд.
По формам начисления она подразделяется на:
а) Повременная
б) Сдельная
Размер заработной платы зависит от сложности и условий выполняемой работы, квалификации работника и результатов его труда.
13.4.1.1 Расчет фондов заработанной платы основных рабочих
Фонд заработной платы (ФЗП) состоит из:
1. Тарифного фонда, который определяется по сдельным расценкам или часовым тарифным ставкам.
ФЗПтар
=
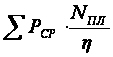 ,
где
 -
суммарная
сдельная расценка
на все операции
технологического
процесса;
Nпл – годовая программа
η – коэффициент потерь 0,4
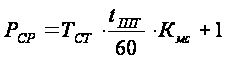 ,
где Кмс - коэффициент многостаночного обслуживания; Кмс = 0,75 – 0,9
Рср – количество многостаночного обслуживания
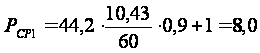 руб.
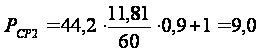 руб.
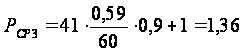 руб.
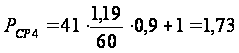 руб.
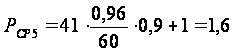 руб.
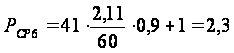 руб.
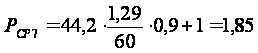 руб.
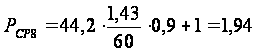 руб.
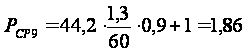 руб.
Подсчитываем фонд заработной платы:
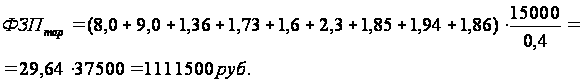
2. Часового фонда, который определяется суммой тарифного фонда и доплат
ФЗПчас = ФЗПтар + Доплата
Для стимулирования труда необходимо заинтересовать каждого рабочего в результатах своего труда, поэтому необходимо стимулировать труд рабочих и запланировать выплату премий из фонда оплаты труда. Фонд оплаты труда состоит из: фонда оплаты труда и доплат.
В состав доплат входят:
а) премии за выполнение задания и его качества
б) за бригадирство
в) за наставничество
г) работу в ночные часы и праздничные дни – сверхурочное время.
ФЗПчас = ФЗПтар ∙ 1,25
К доплатам относятся:
- премии по сдельно - премиальной и повременно
- премиальной системе, за руководство бригадой не освобожденным бригадирам.
Сумма этих доплат составляет примерно 20 - 25% от ФЗПтар
ФЗПчас = 1 111 500 ∙ 1,25 = 1 389 375 руб.
3. Годового фонда зарплаты, которой равен сумме часового фонда и дополнительной заработной платы.
ФЗПгод = ФЗПчас + Доп ЗП
Доп ЗП включает в себя доплату за работу в тяжелых и вредных цехах, за сокращённый день подростков до 18 лет, оплат очередных и дополнительных отпусков, выполнение гос. обязанностей, кроме того плановые разовые пособия призывающихся на службу и подающих под сокращение штата.
ФЗПгод = ФЗПчас ∙ 1,1
К дополнительной заработанной плате относится: оплата очередных и дополнительных отпусков, выполнение гос. обязанностей, выходные пособия и др. Сумма этих доплат составляет примерно 8 -15% от ФЗПчас. Для определения среднегодовой, среднемесячной заработной платы рассчитываем сумму выплат из прибыли.
ФЗПгод = 1 389 375 ∙ 1,1 = 1 528 312 руб.
Определяем выплаты из прибыли. Они составляют 20% от ФЗПчас .
Доплаты
=
 ∙ ФЗПчас
Доплаты = 0,2 ∙ 1 389 375 = 277 875 руб.
- премии по итогом года, удешевления питания в столовой, проезд в городском транспорте, оказание материальной помощи и др. Сумма выплат составляет примерно25 - 30% от ФЗПчас
Выплаты
=
 ∙ ФЗПгод
Выплаты = 0,3 ∙ 1 528 312 = 416 812 руб.
Далее определяем среднегодовую и среднемесячную зарплату:
ЗПср.год
=
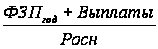
ЗПср.год
=
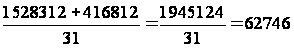 руб.
ЗП
=

ЗП =
 5
228 руб.
- За выполнения плана в течение месяца рабочим полагается премия в размере 45% от месячной зарплаты
Премия
=

Премия=
 =2 353
руб.
Заработная плата рабочего за месяц:
ЗПср.мес = ЗП + Премия
ЗПср.мес = 5 228 + 2 353 = 7 581 руб.
13.4.1.2 Расчет фондов заработанной платы вспомогательных рабочих
Тарифный фонд заработанной платы рабочих - повременщиков (ФЗПтар) рассчитывается исходя из тарифной ставки, количества рабочих - повременщиков и полезного времени 1 рабочего.
Вспомогательные рабочие заняты обслуживанием основного производства.
К ним относятся:
- комплектовщики
- ремонтники
- электрики
- контролёры
- наладчики
- кладовщики и т.д.
ФЗПтар
= Тст
ср.час
 Рпов
∙ Fп
,
где Тст. ср. час.- среднечасовая тарифная ставка;
Тст.ср.час = Тст 1разр. ∙ Кср ,
где Кср - средний тарифный коэффициент;
Рпов - количество вспомогательных рабочих повременщиков;
Тст.ср.час = 16,4 ∙ 1,36 = 22,3 руб.
- Тарифный фонд заработной платы:
ФЗПтар = 22,3 ∙ 13 ∙ 2000 = 579 904 руб.
- Часовой фонд заработной платы:
ФЗПчас= ФЗПтар + Доплата
ФЗПчас=1,25 ∙ ФЗПтар
ФЗПчас = 579 904 ∙ 1,25 = 724 880 руб.
- Годовой фонд заработной платы:
ФЗПгод=ФЗПчас + Доп ЗП
ФЗПгод = ФЗПчас ∙ 1,1
ФЗПгод = 724 880 ∙ 1,1 = 797 368 руб.
Определяем выплаты из прибыли. Они составляют 20% от ФЗПчас .
Доплаты
=
∙ ФЗПчас
Доплаты = 0,2 ∙ 724 880 = 144 976 руб.
Определяем среднегодовую и среднемесячную заработанную плату
Выплаты
=
∙ ФЗПгод
Выплаты = 0,3 ∙ 797 368 = 239 210 руб.
ЗПср.год.=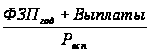
ЗПср.год
=
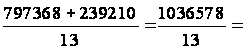 79 737 руб.
ЗПср.мес=
ЗПср.мес
=
 6 645
руб.
13.4.1.3 Расчет фондов заработной платы руководителей, специалистов и служащих (РСС)
Оплата труда этой категории сотрудников осуществляется по схемам должностных окладов с учётом присвоенной им категории. По данным рассчитываемого предприятия устанавливают величину месячного оклада.
Исходя из штатного расписания (таблица 7), определяем среднегодовую, среднемесячную заработную, плату
Таблица 7Количество работников РСС и их оклады
| Должность | Количество рабочих | Оклад, руб. | ФЗП год. руб. |
| Технолог | 2 | 7 000 | 504 000 |
| Мастер | 2 | 10 000 | |
| Экономист | 1 | 8 000 | |
| Итого | 5 | 42 000 |
ФЗПгод = Ообщ ∙ 12 ,
где Ообщ - общий оклад рабочих
12 – количество месяцев
ФЗПгод = (7 000 + 7 000 + 10 000 + 10 000 + 8 000) ∙ 12 = 504 00 руб.
ЗПср.год=
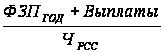
Выплаты
=
∙ ФЗПгод
Выплаты = 0,3 ∙ 504 000 = 151 200 руб.
ЗПср.год
=
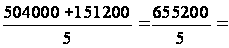 131 040 руб.
ЗПср.мес=
ЗПср.мес
=
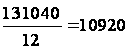 руб.
Все расчеты по работающим на данном участке сводим в таблицу 8.
Таблица 8 Планируемый расчёт рабочих участка.
| Категория работающих | ФЗПгод. руб. | ЗПср. год. руб. | ЗПср. мес, руб. |
| Основные | 1 528 312 | 62 745 | 7 581 |
| Вспомогательные | 797 368 | 79 737 | 6 645 |
| РСС | 504 000 | 131 040 | 10 920 |
| Итого: | 2 829 680 | 273 522 | 25 146 |
Расчёт обязательных платежей в бюджет. Включает в себя следующие платежи:
- Взносы в пенсионный фонд перечисляются исходя из возрастной категории работающих и средний процент принимает (14 % от ФЗП)
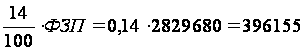 руб.
- Отчисления в фонд социального страхования (2,9 % от ФЗП)
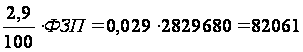 руб.
- Отчисления в фонд обязательного медицинского страхования (2,1 % от ФЗП)
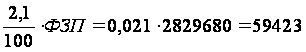 руб.
- Отчисления за травматизм (1 % от ФЗП)
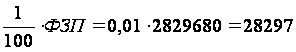 руб.
13.4.2 Определение потребности в основных материалах
Потребность в основных материалах определяется исходя из нормы расхода материалов на 1 изделие и годовой программы выпуска изделий.
М=
 ,
где g3 - норма расходов материала на 1 изделие, (масса заготовки);
М=
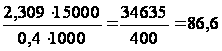 т.
Отх=
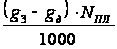 ,
где gд – возвратные отходы, (масса детали);
Отх=
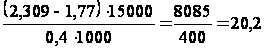 т.
Потребность в материалах определяется в натуральном, так и в стоимостном выражении. Стоимость материалов на годовую программу выпуска
составляет:
См = М ∙ Цз ∙Ктз,
где Ктз - коэффициент транспортного - заготовительных расходов; Ктз =1,1 К Ктз относят расходы на доставку, загрузку, разгрузку и транспортировку, комиссионные вознаграждения.
Цз - Цена 1 тонны материала.
См = 86,6 ∙ 25000 ∙ 1,1 = 2 381 500 руб.
Стоимость отходов составляет:
Сотх = Отх ∙ Цо
Цо - цена 1 тонны отходов – (10% Цз)
Цо
=

Цо
=
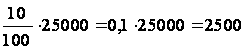 руб.
Сотх = 20,2 ∙ 2500 = 50 500 руб.
13.4.3 Расчет косвенных затрат. Расчет сметы общепроизводственных расходов
В состав общепроизводственных (цеховых) входят накладные расходы, связанные с организацией и обслуживанием производственного процесса и управления им.
Состав и процесс общепроизводственных расходов определяется сметами на содержание и эксплуатацию оборудования, управленческих и хозяйственных
расходов цеха.
К косвенным затратам относятся:
1. Расходы на содержании и эксплуатацию оборудования.
2 Цеховые расходы.
3. Расходы, связанные с управлением предприятием и цехом.
4. Расходы, связанные с управлением предприятием и цехом.
5. Расходы, связанные с реализацией продукции.
Для расчета составляем таблицу 9 стоимости требуемого оборудования. Эти расходы рассчитывают на всю годовую программу и распределяются на себестоимость каждого вида продукции пропорционально зарплате основных рабочих. Косвенные расходы подразделяются на общепроизводственные и внепроизводственные. Затраты на установку оборудования составляют 10 % от первоначальной стоимости оборудования, включая НДС.
| Таблица 9 | Общие затраты (руб.) | Всех | 5 280 000 | 5 280 000 | 770 000 | 660 000 | 990 000 | 990 000 | 1 650 000 | 1 650 000 | 880 000 | 18 150 000 |
| Одного | 1 320 000 | 1 320 000 | 770 000 | 660 000 | 990 000 | 990 000 | 1 650 000 | 1 650 000 | 880 000 | 10 230 000 | ||
| Затраты на установку (руб.) | Всех | 480 000 | 480 000 | 70 000 | 60 000 | 90 000 | 90 000 | 150 000 | 150 000 | 80 000 | 1 650 000 | |
| Одного | 120 000 | 120 000 | 70 000 | 60 000 | 90 000 | 90 000 | 150 000 | 150 000 | 80 000 | 930 000 | ||
| Стоимость требуемого оборудования | Стоимость станка (руб.) | Всех | 4 800 000 | 4 800 000 | 700 000 | 600 000 | 900 000 | 900 000 | 1 500 000 | 1 500 000 | 800 000 | 16 500 000 |
| Одного | 1 200 000 | 1 200 000 | 700 000 | 600 000 | 900 000 | 900 000 | 1 500 000 | 1 500 000 | 800 000 | 9 300 000 | ||
| Мощность (кВт.) | Всех | 40 | 40 | 7,5 | 2,2 | 7 | 4 |
7,6 45 |
7,5 | 1,5 | 117,345 | |
| Одного | 10 | 10 | 7,5 | 2,2 | 7 | 4 |
7,6 45 |
7,5 | 1,5 | 57,345 | ||
| Тип оборудования |
16К20 Ф3 |
16К20 Ф3 | 2А150 | 2А125 | 6Н12П | 5Б63 | 3А227 | 3Б151 | 3Д642Е | |||
| Количество оборудования | 4 | 4 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 15 | ||
| Наименование операции | Токарная | Токарная | Сверлильная | Сверлильная | Фрезерная |
Резьбофрезер ная |
Внутришлифовальная | Круглошлифовальная | Заточная | Итого: | ||
| № | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |||
В смету общепроизводственных расходов (ОПР) включается:
- Затраты на силовую энергию
Зэн = Wэ · Цэ ,
где Цэ - цена 1 кВт часа энергии (1,809)
Wэ - годовой расход электроэнергии
Wэ
=
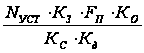 ,
где Nycт - установленная мощность электродвигателя на всех станках;
Кз - Средний коэффициент загрузки оборудования;
Fп - полезный фонд времени работы оборудования за год;
Ко - коэффициент одновременной работы оборудования Ко = 0,75;
Кс - коэффициент потерь электросети Кс = 0,95;
Кд - Коэффициент полезного действия электродвигателя Кд = 0,85 - 0,9;
Рассчитываем годовой расход электроэнергии:
Wэ =
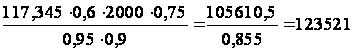 кВт/час
Рассчитываем затраты на силовую энергию:
Зэн = 123 521 · 1,809 = 223 449 руб.
- Затраты на воду для производственных нужд:
Зв
=
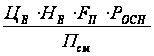 ,
где: Цв - цена 1 м3 воды, (11,3руб.);
Нв - норма расхода воды на 1 рабочего за год, (25 л/смену);
Росн - количество основных рабочих;
Псм - продолжительность смены
Зв
=
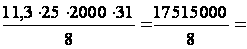 2 189 375 руб.
Амортизация – это возмещение основных фондов путём включения части их стоимости в затраты на выпуск продукции (себестоимость). Она осуществляется с целью накопления денежных средств для последующего полного или частичного производственных основных фондов. Предприятие может одновременно применять несколько способов начисления амортизации:
а) Линейный способ – по рабочим машинная, оборудованиям, зданиям, сооружениям
б) Способ уменьшения остатка – по вычислительным машинам, орг. техники.
В данной работе мы применяем линейный способ.
- Амортизация оборудования:
Аоб =
 ,
где: Ноб - норма отчислений, (8%);
Соб - полная первоначальная стоимость оборудования
Аоб =
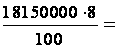 1 452 000
руб.
- Амортизация зданий.
Аз =
 ,
где: Нз - норма отчислений для зданий
Сз - полная первоначальная стоимость здания
Сз = Цзд ∙ Vзд ,
где: Цзд - цена 1м3 , (10 000 руб.)
Vзд - объем здания:
Vзд = Sзд ∙ hзд,
где: hзд - высота производственных помещения: hзд= 10 – 15 м;
Sзд - площадь участка;
Sзд
= Sуд
∙
 ,
где: Sуд - удельная площадь на 1 станок, (10м2);
Sзд = 10 ∙ 15 = 150 м2
Vзд = 150 ∙ 15 = 2 250 м3
Сз = 10 000 ∙ 2 250 = 22 500 000 руб.
Аз
=
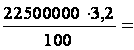 720 000 руб.
- Затраты на текущий ремонт оборудования
Составляют примерно 15-17% от
полной первоначальной стоимости оборудования
Зрем
=

Зрем
=
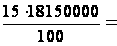 2 722 500 руб.
Затраты на вспомогательные материалы (масла, химикаты)
Вспомогательные материалы участвуют в процессе производства продукции или потребляются для хозяйственных нужд, технологических целей.
Звсп
= Овсп
∙
,
где: Овсп - количество вспомогательных материалов, (1500);
Звсп = 1500 ∙ 15 = 22 500 руб.
- Затраты на заработную плату основную и дополнительную с
отчислением на социальное страхование вспомогательных рабочих и РСС
Ззп = (ФЗПвсп + ФЗПрсс) ∙ Осоц ,
где: Осоц – социальные отчисления, (1,36);
Ззп = (797 368 + 504 000) ∙ 1,36 = 1 796 860 руб.
- 3атраты на охрану труда и производственную санитарию
Зохр = Оохр ∙ (Роcн + Рвсп)
Зохр = 500 ∙ (31 + 13) = 22 000 руб.
- Затраты на отопления, освещение здания воду для хозяйственных нужд.
Зотоп
=
 ∙ ФЗПосн.раб.год.
Зотоп
=
 ∙ 1 528 312 = 976 591 руб.
- Прочие затраты, не учтенные в других статьях: они составляют
примерно 1-2% от суммы всех вышеперечисленных затрат.
ПРз =
 ,
где: ПРз - прочие затраты
З - затраты
Смету общих затрат вносим в таблицу 10
ПРз = (223 449 + 2 189 375 + 1 452 000 + 720 000 + 2 722 500 + 22 500 + 1 796 860 + 22 000 + 976 591) · 0,02 = 202 505 руб.
Таблица 10 Затраты на производство
| № | Показатели затрат | Сумма, руб. |
| 1 | Затраты на силовую энергию | 223 449 |
| 2 | Затраты на воду для производственных нужд | 2 189 375 |
| 3 | Амортизация оборудования | 1 452 000 |
| 4 | Амортизация зданий | 720 000 |
| 5 | Затраты на текущий ремонт оборудования | 2 722 500 |
| 6 | Затраты на вспомогательные материалы | 22 500 |
| 7 | Затраты на заработную плату основную и дополнительную | 1 796 860 |
| 8 | Затраты на охрану труда и производственную санитарию | 22 000 |
| 9 | Затраты на отопление, освещение здания, воду для хозяйственных нужд | 976 591 |
| 10 | Прочие затраты | 202 505 |
| Итого | 10 327 780 | |
13.4.4 Калькуляция себестоимости
Калькуляция себестоимости - это расчет затрат на производство единицы продукции, расчет ведется по калькуляционным статьям.
- Затраты на основные материалы
Змо = g3 ∙ Цз ,
где: Цз - цена 1 кг заготовки, (25 руб.)
Змо = 2,309 ∙ 25 = 58 руб.
- Возвратные отходы (вычитаются)
Oтх = gд ∙ Цо ,
где: Цо - цена1 кг отходов, (2,5 руб.)
Oтх = 1,77 ∙ 2,5 = 4,4 руб.
- Транспортно - заготовительные расходы
ТЗР =
 ,
где: Lтзр – транспортные расходы;
ТЗР =
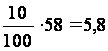 руб.
- Основная заработная плата основных рабочих
Ззп
= Кп ∙
 ,
где: Кп - коэффициент учитывающий премии: Кп = 1,2
Ззп = 1,2 ∙ (8,0+9,0+1,36+1,73+1,6+2,3+1,85+1,94+1,86) = 36 руб.
- Дополнительная ЗП основных рабочих
Здзп
=

Здзп
=
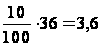 руб.
- Отчисления на социальное страхование
Зсс =
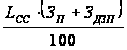
Зсс =
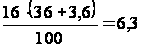 руб.
- Расходы на содержания и эксплуатацию оборудования
Зрсо
=

Зрсо
=
 руб.
- Цеховые расходы
Зцех
=

Зцех
=
 руб.
- Общепроизводственные расходы
Зоп =

Зоп
=
 руб.
- Общехозяйственные расходы
Зох
=

Зох
=