Разработка автоматизированного участка изготовления детали "Фланец"
- Производственная себестоимость – это издержки предприятия при производстве товара или его транспортировке, приобретений.
Сс = Змо – Отх + ТЗР + Ззп + Здзп + Зсс + Зрсо + Зцех + Зоп + Зох
Сс = 58 – 4,4 + 5,8 + 36 + 3,6 + 6,3 + 54 + 54 + 4,3 + 72 = 290 руб.
- Внепроизводственные расходы
Звн.пр.
=

Звн.пр.
=
 руб.
- Полная себестоимость:
Сп = Сс + 3вн.пр.
Сп = 290 + 8,7 = 298,7 руб.
- Плановая прибыль
Пр =

Пр =
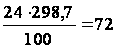 руб.
- Проект оптовой цены
Ц = Сп + Пр
Ц = 298,7 + 72 = 370,7 руб.
Прибыль – это сумма, на которую доход, выручка превышает затраты на экономическую деятельность, на производство товара
Валовая прибыль – это часть валового дохода остающаяся за вычетом всех производственных расходов
Чистая прибыль – это часть валовой прибыли, остающаяся после всех финансовых расчетов и отчислений.
Прибыль – это обобщающий показатель финансовых результатов хозяйственной деятельности предприятий.
Расчеты вносим в таблицу 11.
Таблица 11Производственные затраты
| № | Статьи затрат | Сумма, (руб.) | Процент по полной себестоимости |
| 1 | Затраты на основные материалы | 58 | 4,3 |
| 2 | Возвратные материалы | 4,4 | 0,3 |
| 3 | Транспортно - заготовительные расходы | 5,8 | 0,4 |
| 4 | Основная заработная плата основных рабочих | 36 | 2,7 |
| 5 | Дополнительная заработная плата основных рабочих | 3,6 | 0,32 |
| 6 | Отчисления на социальное страхование | 6,3 | 0,5 |
| 7 | Расходы на содержание и эксплуатацию оборудования | 54 | 4,0 |
| 8 | Цеховые расходы | 54 | 4,0 |
| 9 | Общепроизводственные расходы | 4,3 | 0,34 |
| 10 | Общехозяйственные расходы | 72 | 5,4 |
| 11 | Производственная себестоимость | 290 | 21,7 |
| 12 | Внепроизводственные расходы | 8,7 | 0,64 |
| 13 | Полная себестоимость | 298,7 | 22,3 |
| 14 | Полная прибыль | 72 | 5,4 |
| 15 | Проект оптовой цены | 370,7 | 27,7 |
| Полная себестоимость изделий | 1 338,5 | 100 % |
13.4.5 Расчет стоимости и себестоимости ТП, расчет прибыли и налогов
- Стоимость товарной продукции в оптовых ценах
ТПц =
 ,
где: ТП – товарная продукция
ТПц
=
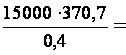 13 901 250 руб.
- Себестоимость товарной продукции – это сумма всех затрат связанная с выпуском продукции .
ТПс =

ТПс
=
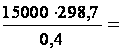 11 201
250 руб.
- Прибыль реализации товарной продукции
Пр = ТПц - ТПс
ПР = 13 901 250 – 11 201 250 = 2 700 000 руб.
- Расчетов налогов
Предприятие платит в бюджет 2 вида налогов:
Налоги – это обязательные платежи, которые платят все организации в бюджет.
Добавочной стоимостью называется разность между валовой выручкой о реализации и материальными затратами.
К материальным затратам относят стоимость основных материалов
ДС = ТПц – См
ДС = 13 901 250 – 2 381 500 = 11 591 750 руб.
НДС =
 ∙ДС
НДС =
∙ 11 591 750 = 2 073 555
руб.
Определяем реальную выручку от реализации товарной продукции с учетом НДС
НДС – это косвенный налог, ставка которого составляет 18 % для данного производства.
Выручка – это сумма от реализации изделий.
РВ = ТПц - НДС
РВ = 13 901 250 – 2 073 555 = 11 827 695 руб.
Определяем валовую прибыль
Валовая прибыль – это часть валового дохода остающаяся за вычетом всех производственных расходов
Првал = РВ – ТПс
Првал = 11 827 695 – 11 201 250 = 626 445 руб.
Сумма налога на прибыль составит:
НПр
=
 ∙ Првал
НПр = 0,3 ∙ 626 445 = 187 933 руб.
Определяем чистую (остаточную) прибыль - разность между валовой прибылью и налогом на прибыль
Прчист. = Првал – НПр
Прчист. = 626 445– 187 933 = 438 512 руб.
13.4.6 Расчет стоимости нормативно - чистовой продукции
Чистая продукция - разность между стоимостью и материальными затратами. Норматив чистой продукции на 1 изделие определяем по формуле:
НЧПизд= ЗПосн + ЗПоц + Прн
ЗПосн = Ззп + Здзп +3сс
ЗПоц = К ∙ ЗПосн
К= 1,6-1,8
Прибыль нормативная
Прн = Нр ∙ (Сп - Змо)
где: Нр – налог на прибыль. Он равен 35 %
ЗПосн = 36 + 3,6 + 6,3 = 45,9 руб.
ЗПоц = 1,8 ∙ 45,9 = 83 руб.
Прн = 0,35 ∙ (298,7 – 58) = 84,6 руб.
НЧПизд= 45,9 + 83 + 84,6 = 213,5 руб.
В соответствующей с действующим законодательством организация обязана платить налог на прибыль. Ставка налога на прибыль равна 30 %.
НЧП = НЧПизд
∙
НЧП = 213,5 ∙ = 8 006 250 руб.
13.4.7 Расчет технико-экономических показателей
- Производительность труда одного работающего – это способность одного работающего производить определённое количество продукции за промежуток времени.
а) по товарной продукции
ПТ =

где: Чппп – численность производственно – промышленного персонала
ПТ =
 283 699 руб.
б) по нормативно - чистой продукции
ПТ=
ПТ =
 163 393 руб.
- Уровень рентабельности по отношению к производственным фондам.
а) общая рентабельность
Общая рентабельность – это коэффициент показывающий процентное соотношение прибыли к стоимости оборотных фондов и основных средств.
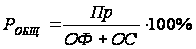
ОФ = Соб + Сз,
где Соб - полная первоначальная стоимость оборудования
Сз - полная первоначальная стоимость здания
ОФ = 18 150 000 + 22 500 000 = 40 650 000
ОС = См
ОС = 2 381 500 руб.
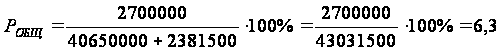 %
К основным фондам относятся: стоимость оборудования и здания.
К оборотным средствам - мощность материалов.
б) Расчетная рентабельность
Ррасч
=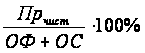
Ррасч
=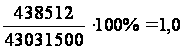 %
- Рентабельность текущих затрат
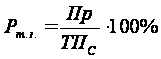
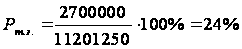
- Затраты на рубль товарной продукции
G =

G =
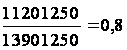
- Материальные затраты на рубль товарной продукции
δ
=

δ
=
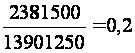
- Коэффициент полезного использования
КИМ =

КИМ =

- Фондоотдача – это выпуск продукции на основные производственные фонды
Фо
=

Фо
=
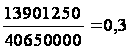
- Фондоемкость – это обобщающий показатель, характеризующий в рублях стоимость основных производственных фондов, рассчитываемых в среднем рассматриваемый период на один рубль объема выпуска продукции рассчитанного за тот же период времени.
Фе =

Фе
=
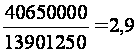
Полученные расчеты сводим в таблицу 12.
Таблица 12Расчётные экономические показатели участка.
| № | Наименование показателей | Единица измерения | Обоснование показателей | Значение показателей |
| 1 | Годовая программа выпуска изделий | шт. | Nпл | 15 000 |
| 2 | Себестоимость товарной продукции | руб. | ТПс | 11 201 250 |
| 3 |
Общая численность рабочих в том числе -основных -вспомогательных -РСС |
человек | Чппп |
49 31 13 5 |
| 4 |
Производительность труда -по товарной продукции -по нормативно-чистой продукции |
руб. |
ПТ ПТ |
283 699 163 393 |
| 5 | Средний тарифный разряд | Кср | 4,8 | |
| 6 | ФЗП по участку | руб. | т.8 | 2 829 960 |
| 7 | Среднегодовая ЗП | руб. | т.8 | 273 522 |
| 8 | Общая стоимость оборудования | руб. | т.9 | 18 150 000 |
| 9 | Суммарная мощность | кВт. | т.9 | 117,345 |
| 10 | Средний коэффициент загрузки оборудования | Кз | 0,6 | |
| 11 | Полная себестоимость ТП с догрузкой | руб. | ТПц | 13 901 250 |
| 12 | Прибыль от реализации продукции | руб | Првал | 626 445 |
| 13 | Чистая прибыль | руб | Прчист | 438 512 |
|
14 |
Уровень рентабельности по отношению произ. фондам -общей -расчетной |
% % |
Робщ Ррасч |
6,3 1,0 |
| 15 | Рентабельность текущих затрат | % | Ртек | 24 |
| 16 | Затраты на рубль ТП | G | 0,8 | |
| 17 | Материальные затраты | δ | 0,2 | |
| 18 | Коэффициент полезного использования материала | КИМ | 0,8 | |
| 19 | Фондоотдача | Фо | 0,3 | |
| 20 | Фондоемкость | Фе | 2,9 |
13.5 Анализ предприятия
Я считаю, что производство моих деталей рентабельно. Потому что общий уровень рентабельности по отношению к производственным фондам составляет 6,3%, а расчётный 1,0%. Рентабельность текущих затрат составляет 24%.
Годовая программа выпуска составила 15 000 штук. Стоимость товарной продукции составляет 11 201 250 рублей, а материальные затраты на рубль товарной продукции – 0,2 рубля. При этом затраты на рубль товарной продукции составило 0,8 рублей. Полная себестоимость товарной продукции будет равна 13 901 250 рублей. КИМ (коэффициент использования материала) = 0,8.
Общая стоимость оборудования – 18 150 000 рублей. Число оборудования составляет 15 единиц, из них 8 токарных станков; 2 сверлильных; 1 фрезерный; 1 резьбофрезерный; 2 шлифовальных станка и 1 заточной. Затраченная мощность – 117,345 кВт. Коэффициент загрузки оборудования равен 0,6.
Общее число рабочих 49 человек, из них 31 основной, 13 вспомогательных и 5 РСС – руководители, специалисты, служащие. Производительность труда 1 рабочего по товарной продукции – 283 699 рубля, а по нормативно чистой продукции – 163 393 рубля. Средний тарифный разряд основных рабочих равен 5 разряду. ФЗП годовой – 2 829 680 рублей. Общая среднегодовая ЗП составила 273 522 рубля. Прибыль реализованной продукции будет равна 626 445 рублей, а чистая прибыль составит 438 512 рублей.
Фондоотдача будет равна 0,3, а фондоёмкость 2,9.
Перечень используемой литературы
Фельдштейн Е.Э. Режущий инструмент и оснастка станков с ЧПУ. – Минск; Высшая школа, 1988
Руководство по эксплуатации токарного станка с ЧПУ модели 16К20Ф3
Соломенцев Ю.М. Промышленные роботы в машиностроении. – М.;
Машиностроение, 1987
Соломенцев Ю.М. Роботизированные технологические комплексы и гибкие производственные системы в машиностроении. – М.; Машиностроение, 1989
Шандров Б.В., Шапарин А.А., Чудаков А.Д. Автоматизация производства (металлообработка). – М.; Издательский центр «Академия», 2006
Мурашкин С.Л. Технология машиностроения. Книга 1 – М.; Высшая школа, 2003
Мурашкин С.Л. Технология машиностроения. Книга 2 – М.; Высшая школа, 2003
Белькевич Б., Тимашков В. Справочное пособие технолога машиностроительного завода
Баранчик В.И. Прогрессивные режущие инструменты и режимы резания металлов. – М.; Машиностроение, 1990
Горошкин А.К. Приспособление для металлорожущих станков. – М.; Машиностроение, 1979
Аниров М.А. Приспособление для металлорежущих станков. – М.; Машиностроение, 1996
Шишмарев В.Ю. Каспина Т.И. Машиностроительное производство – М.; Издательский центр «Академия», 2004
Егоров А.Ю., Иванова Р.А. Экономика и управление в машиностроении – М.; Издательский центр «Академия», 2004
Мацкевич Н.В. Контрольно – измерительные инструменты – М.; Издательский центр «Академия», 2006
Черканов Б.И., Вереина Л.И. Автоматизация и механизация производства – М.; Издательский центр «Академия», 2004
Шануров Б.В., Шапарин А.А., Чудиков А.Д. Автоматизация производства – М.; Издательский центр «Академия», 2004