Расчет технико-экономических показателей
Δ СГппп = СГпппот – СГппппл ; (44)
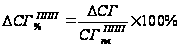 ;
(45)
- среднегодовая выработка одного рабочего, которая определяется как отношение товарной продукции к среднесписочной численности рабочих:
 ;
(46)
Δ СГраб = СГработ – СГрабпл; (47)
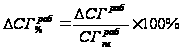 ;
(48)
- среднедневная выработка одного рабочего, которая равна отношению товарной продукции к эффективному фонду рабочего времени в человеко-днях:
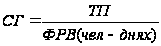 ;
(49)
Δ СГ = СДот – СДпл; (50)
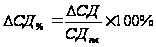 ;
(51)
- среднечасовая выработка одного рабочего, равна отношению товарной продукции к эффективному фонду рабочего времени в человеко-часах
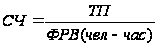 ;
(52)
Δ СЧ = СЧот – СЧпл; (53)
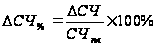 ;
(54)
Трудоемкость – показатель обратной выработке.
- Технологическая трудоемкость – это затраты живого труда или времени необходимые основным рабочим для производства продукции в соответствии с производственной программой предприятия.
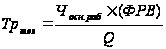 ;
(55)
- Трудоемкость производства – это затраты живого труда или времени необходимое вспомогательным рабочим для обеспечения выпуска продукции основных рабочих:
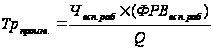 ;
(56)
- Трудоемкость управления – это затраты живого труда и времени, необходимые специалистам, руководителям и служащим для заполнения документов и их продвижения по обеспечению процесса производства продукции:
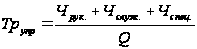 ;
(57)
- Общая трудоемкость:
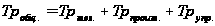 ;
(58)
Рабочее время – установленная законодательством продолжительность рабочего дня (рабочей недели), в течение которого рабочий выполняет порученную ему работу. Основными единицами учета рабочего времени являются человеко-дни и человеко-часы.
Среднее количество дней, отработанных одним рабочим за год
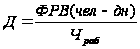 ;
(59)
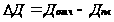 ;
(60)
Средняя продолжительность рабочего дня в часах:
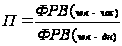 ;
(61)
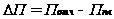 ;
(62)
Коэффициент рабочего времени:
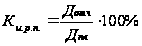 ;
(63)
Коэффициент использования рабочего дня:
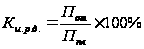 ;
(64)
Интегральный коэффициент использования рабочего времени:
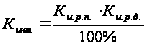 ;
(65)
Характеристика использования рабочего времени
- Целодневные простои (или сверхурочные дни работы):
Δ ФРВ(чел-дн) = ФРВот(чел-дн) – ФРВпл(чел-дн); (66)
Δ
ФРВ(чел-дн)% =
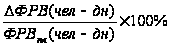 ;
(67)
- Внутрисменные простои (или сверхурочные часы работы):
Δ ФРВ(чел-час) = ФРВот(чел-час) – ФРВпл(чел-час); (68)
Δ
ФРВ(чел-час)% =
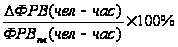 ;
(69)
1.3 Производственные фонды предприятия
Основные фонды (ОФ) многократно участвуют в процессе производства продукции и переносят свою стоимость на вновь создаваемую продукцию частями в виде амортизационных отчислений. По своему назначению основные фонды делятся на производственные, т.е предназначенные для использования в производственном процессе, и непроизводственные, используемые для удовлетворения культурно-бытовых и иных нужд работников.
Для характеристики использования ОФ рассчитывают среднегодовую стоимость ОФ на конец года, с учетом поступления и выбытия фондов.
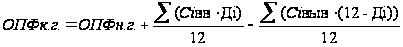 ;
(70)
 - стоимость
вводимых основных
фондов в i
месяце;
 - стоимость
основных фондов,
выведенных
в i