Расчет технико-экономических показателей
ΔТВ = ТВот – ТВпл ; (95)
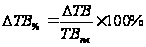 ;
(96)
Проверка соотношений темпов роста среднегодовой выработки одного рабочего и технической вооружённости труда проводится по следующим этапам:
- Рассчитываем фактическую и плановую степень выполнения плана по среднегодовой выработки одного рабочего:
 ;
(97)
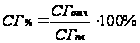 ;
(98)
- Рассчитываем процентное выполнение плана по технической вооруженности труда:
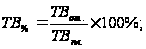 (99)
определим отклонение найденных процентов от 100%:
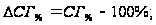 (100)
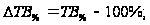 (101)
Сопоставляем полученные данные на графике.
В экономическом отношении физический износ представляет собой утрату первоначальной потребности стоимости вследствие снашивания, ветхости и устаревания. Моральный износ проявляется в потере экономической эффективности и целесообразности использования ОФ до истечения срока полного физического износа.
- Коэффициент износа – характеризует долю изношенной части основных фондов в общей стоимости основных фондов. Он определяется как отношение суммы износа к первоначальной стоимости оборудования, умноженное на сто процентов:
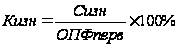 ;
(102)
ΔКизн = Кизнот – Кизнпл ; (103)
- Коэффициент годности – характеризует неизношенную часть основных фондов. Данный показатель определяется по следующей формуле:
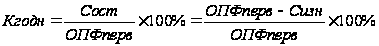 ;
(104)
ΔКгодн = Кгоднот – Кгоднпл; (105)
Использование оборудования характеризуется следующими показателями:
- Коэффициент сменности за определённый период – отношение количества машинно – или станко – часов, отработанных во всех сменнах к количеству машинно – или станко – часов, отработанных в наиболее напряженной смене.
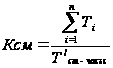 ;
(106)
ΔКсм = Ксмот – Ксмпл; (107)
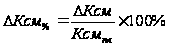 ;
(108)
- Коэффициент загрузки оборудования
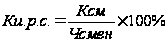 ;
(109)
ΔКи.р.с. = Ки.р.с.от – Ки.р.с.пл ; (110)
- Коэффициент использования режимного времени работы оборудования:
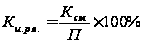 ;
(111)
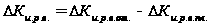 ;
(112)
Амортизация – процесс постепенного перенесения стоимости основных фондов на производимую продукцию в целях накопления средств для последующего их воспроизводства. Амортизационный фонд – особый денежный резерв, предназначенный для воспроизводства основных средств. Размер годового амортизационного фонда зависит от средней годовой стоимости основных фондов и нормы амортизации.
Значительную роль в системе амортизации играют методы ее начисления. Они активно влияют на объем амортизационного фонда и на степень концентрации ресурсов в различные периоды функционирования основных средств, на размеры отчислений, включаемых в себестоимость продукции.
Рассмотрим следующие методы начисления амортизации:
- линейный метод – это способ, который состоит в равномерном начислении износа в течение срока полезного использования объекта. При этом способе амортизация начисляется исходя из первоначальной стоимости объекта и нормы амортизации, исчисленной от полезного срока использования этого объекта. Достоинства этого метода известны: равномерность поступления отчислений в амортизационный фонд, стабильность и пропорциональность в отнесении на себестоимость выпускаемой продукции, простота и высокая точность расчетов. Однако наряду с положительными моментами этот метод имеет и недостатки. Он не всегда обеспечивает полный перенос стоимости основных средств на готовый продукт. Равномерное начисление амортизации не обеспечивает концентрацию ресурсов, необходимую для быстрой замены оборудовании, подверженного активному влиянию морального износа.
Стимулирующая роль амортизации существенно возрастает с применением методов ускоренной амортизации основных средств. При этом методе стоимость действующих средств труда списывается главным образом в первые годы их функционирования, что позволяет немедленно использовать значительную часть амортизации на новые капитальные вложения, на обновление оборудования, он способствует концентрации ресурсов в первые годы эксплуатации введенных в действие средств. Вместе с тем этот метод не гарантирует полного списания стоимости капитала.
Норма амортизации – это установленный в процентах размер амортизационных отчислений по каждому виду основных фондов за определённый период.
 ;
(113)
Т – срок службы основных фондов в годах
Сумма амортизации – величина износа основных фондов, выраженная в денежной форме, за определённый период.
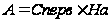 ;
(114)
ΔА = Аот – Апл ; (115)
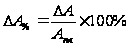 ;
(116)
- не линейный метод:
а) находим 20% от первоначальной стоимости ОПФ.
б) находим норму амортизации:
 ;