Расчет технико-экономических показателей
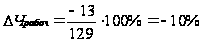 .
- Относительные отклонения (26- 27):
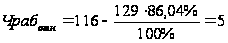 чел.
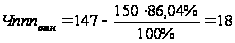 чел.
На первый взгляд предприятие не обеспеченно персоналом в количестве 3 человек, а рабочих – 13 человек. Однако с учетом качества работы и выпуска продукции на предприятии оказывается излишек в количестве 18 человек ППП и 5 рабочих.
3.2 Характеристика структуры персонала
Анализ структуры персонала по категориям работающих проводится по формулам (28 – 33):
Таблица 1 - Структура персонала по категориям работающих
| Показатели | План | Отчет | Удельный вес, % | Откл., % | |
| план | отчёт | ||||
| Среднесписочная численность всего ППП, в т.ч. | 150 | 147 | 100 | 100 | 0 |
| - специалистов | 12 | 18 | 8 | 12 | 4 |
| - рабочих | 129 | 116 | 86 | 79 | -7 |
| - служащих | 9 | 13 | 6 | 9 | 3 |
Усппл =
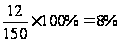
Успот =
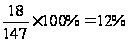
ΔУсп = Успот – Усппл = 12% - 8% = 4%
На предприятии выявлен избыток специалистов в размере 4%.
Урабпл =
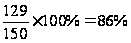
Уработ =
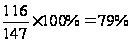
ΔУраб = 79- 86 = -7%
Численность рабочих снизилась на 7%, следовательно, объем выпуска товарной продукции уменьшится.
Услпл =
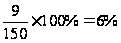
Услот =
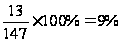
ΔУсл = 9 - 6 = 3%
Избыток служащих составляет 3%.
Анализ структуры рабочих проводится по формулам (34 – 37):
Таблица 2 - Структура рабочих
| Показатели | План | Отчет | Удельный вес, % | Откл., % | |
| план | отчёт | ||||
| Среднесписочная численность рабочих, в т.ч. | 129 | 116 | 100 | 100 | 0 |
| - основных | 104 | 102 | 81 | 88 | 7 |
| - вспомогательных | 25 | 14 | 19 | 12 | -7 |
Уосн.рабпл
=
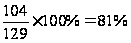
Уосн.работ
=
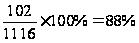
ΔУосн.раб = 88- 81 = 7%
Доля основных рабочих возросла на 7%.
Увс.рабпл
=
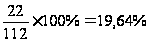
Увс.работ
=
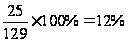
ΔУвс.раб = 12% - 19% = -7%
Доля вспомогательных рабочих уменьшилась на 7%.
Так как доля вспомогательных рабочих уменьшилась, а основных – увеличилась, то вспомогательные рабочие не будут успевать обслуживать основных, что может привести к сбою в работе основных рабочих.
3.3 Проверка текучести рабочей силы на предприятии
- Коэффициент приема (39):
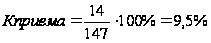 .
За отчетный период число поступивших работников составило 9,5%.
- Коэффициент выбытия (40):
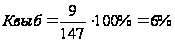 (доля выбывших
работников)
- Коэффициент текучести (41):
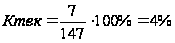 (числа работников
уволенных по
собственному
желанию, за
прогулы и другие
нарушения
трудовой дисциплины).
- Коэффициент стабильности (42):
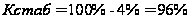
Из данных по характеристике движения рабочей силы можно сделать вывод, что предприятие работает довольно стабильно (на 96%), текучесть кадров невысокая (4%).
3.4 Расчет показателей производительности труда
- Среднегодовая выработка одного работающего (43 – 45):
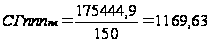 тыс. руб.
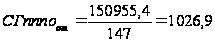 тыс. руб.
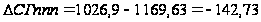 тыс. руб.
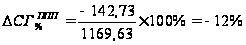
Один работающий в среднем стал выпускать продукции на 142,73 тыс. руб. в год меньше, что составило 12% от запланированной выработке, следовательно необходимо повысить квалификацию работающих и более четко организовать режим работы и отдыха.
- Среднегодовая выработка одного рабочего (46 –48):
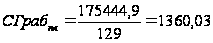 тыс. руб
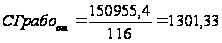 тыс. руб
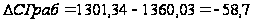 тыс. руб
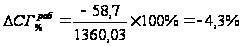
Каждый рабочий недоработал за год продукции на 58,7 тыс. руб., что составляет 4,3% от запланированной выработки.
- Среднедневная выработка одного рабочего (49 – 50):
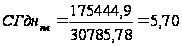 тыс. руб.
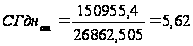 тыс. руб.
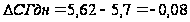 тыс.
руб.
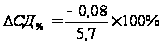 =-1,4%
Каждый рабочий недоработал за день продукции на 0,08 тыс. руб. (80 руб.), что составляет 1,4% от запланированной выработки.
- Среднечасовая выработка одного рабочего (52 – 54):
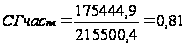 тыс.руб.
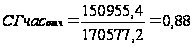 тыс. руб.
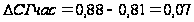 тыс. руб.
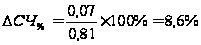
Каждый рабочий за час выработал продукции на 0,07тыс. руб. (70 руб.) больше, чем планировалось. Прирост выработки составляет 8,6%. Это связано с тем, что продолжительность рабочего дня сократилась, что поспособствовало повышению интенсивности труда.
Расчет показателей трудоемкости
- Технологическая трудоемкость(55):
ТРтехнпл
=
 чел.
ТРтехнот
=
 чел.
Δ ТРтехн = 0,028 – 0,02= 0,008 чел.
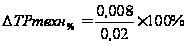 =40%
Каждому основному рабочему необходимо затратить 40% труда, чтобы обеспечить выпуск одной единицы продукции.
- Трудоемкость производства (56):
ТРпрпл =
 чел.
ТРпрот =
 чел.
Δ ТРпр = 0,004 – 0,005 = -0,001 чел.
 =
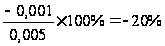
Каждому вспомогательному рабочему необходимо дополнительно затратить 20% труда, чтобы обеспечить выпуск одной единицы продукции одним основным рабочим.
- Трудоемкость управления (57):
ТРупрпл =
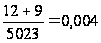 чел.
ТРупрот =
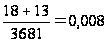 чел.
Δ ТРупр = 0,008 – 0,004 = 0,004 чел.
 =
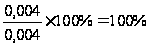
Все руководители, специалисты и служащие работают согласно установленного графика.
- Общая трудоемкость (58):
ТРполнпл = 0,02+0,005+0,004 = 0,029 чел.
ТРполнот = 0,028+0,004+0,008 = 0,04 чел.
Δ ТРполн = 0,04-0,029 = 0,011 чел.
 =
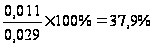
Всему промышленно-производственному персоналу необходимо затратить 37,9% труда, чтобы обеспечить выпуск одной единицы продукции.
Расчет рабочего времени
- Среднее количество дней, отработанных одним рабочим за год (59 – 60):
Дпл =
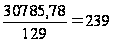 дней
Дот =
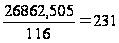 дней
Δ Д = 231 – 239 = -8 дней
Среднее количество дней, отработанных за год одним рабочим, сократилось. Каждый рабочий за год отработал на 8 дней меньше, чем должен был.
- Средняя продолжительность рабочего дня в часах (61 –62):
Ппл =
 часов
Пот =
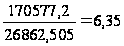 часов
Δ П = 6,35– 7 = -0,65 часов
Рабочий день сократился на 0,65 часов, что может привести к недовыпуску продукции.
- Коэффициент использования рабочего периода (63):
Ки.р.п. =
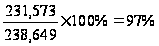
Ки.р.п. = 100% – 97% = 3%
Рабочий период использован только на 97%. Не использовано 3% рабочего периода.
- Коэффициент использования рабочего дня (64):
Ки.р.д. =
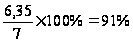
Δ Ки.р.д. = 100% – 91% = 9%
Рабочий день использован только на 91%., 9% рабочего дня не задействовано.
- Интегральный коэффициент использования рабочего времени (65):
Кинт =
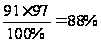
Δ Кинт = 100% – 88% = 12%
Кинт показывает комплексное влияние использования рабочего времени в часах и днях. Комплексное рабочее время не использовано на 12%.
Характеристика рабочего времени:
- Целодневные простои (или сверхурочные дни работы) (66 –67):
Δ ФРВ = 26862,505-30785,78= -3923,275чел-дн
Δ
ФРВ(чел-дн)% =
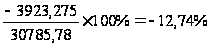
Целодневные потери рабочего времени составляют 3923,295 чел-дней, т.е. 12,74% от фонда рабочего времени.
- Внутрисменные простои (или сверхурочные часы работы) (68 - 69):
Δ ФРВ = 170577,2-215500,4= -44923,2чел-час
Δ
ФРВ(чел-час)%
=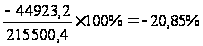
Внутрисменные потери рабочего времени составляют 44923,2 чел-час, т.е. 20,85% от фонда рабочего времени.
4 ПРОИЗВОДСТВЕННЫЕ ФОНДЫ ПРЕДПРИЯТИЯ
4.1 Расчет среднегодовой стоимости основных фондов на конец года и расчет остаточной стоимости (70 -72)
ОПФк.г.пл =
87722,37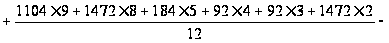
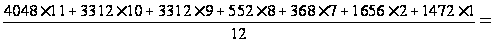
= 87722,4 + 2185-9936=79971,37 тыс. руб.
ОПФк.г.от =
86260,12
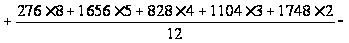
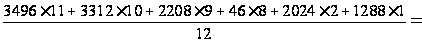
= 86260,12 +1717,34–8096=79881,46 тыс. руб.
ΔОПФк.г. = 79881,46-79971,37=-89,9 тыс. руб.
ΔОПФк.г.%
=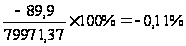
Среднегодовая стоимость основных фондов снизилась на 89,9 тыс. рублей, что составляет 0,11% от стоимости на начало года.
4.2. Анализ движения основных фондов по коэффициентам обновления, выбытия, прироста
- Коэффициент обновления (73 – 74):
Кобнпл =
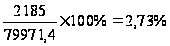
Кобнот =
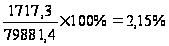
Δкобн = 2,15- 2,7= -0,6%
Удельный вес вновь введённых основных фондов уменьшился на 0,6%.
- Коэффициент выбытия (75 –76):
Квыбпл =
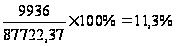
Квыбот =
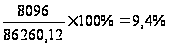
ΔКвыб = 9,3% - 11,4% = -2,1%
Удельный вес выбывших в течение года основных фондов уменьшился на –2,1%.
- Коэффициент прироста (77 - 78):
Кприрпл =
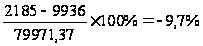
Кприрот =
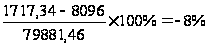
ΔКприр = -8 + 9,7 = 1,7%
План по приросту основных фондов перевыполнен на 1,7%.
4.3 Проверка эффективности использования основных фондов
Обеспеченность персонала предприятия основными фондами выражается двумя показателями:
- Общая фондоотдача (79 – 81):
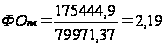 тыс. руб.,
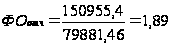 тыс. руб.,
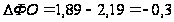 тыс. руб.
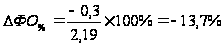
Следовательно, с каждого рубля основного капитала предприятие стало получать на 0,3 тыс. руб. или на 13,7% товарной продукции меньше.
Фондоотдача активной части ОПФ (82 –84):
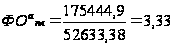 тыс. руб.,
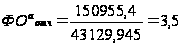 тыс. руб.,
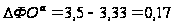 тыс. руб.,
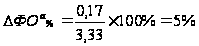
Получаем, что с каждого рубля активной части основных фондов предприятие стало получать на 0,17 тыс. руб. товарной продукции больше, что в процентном содержании составляет 5%.
- Общая фондоемкость (85 – 87):
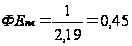 тыс. руб.,
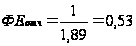 тыс. руб.,
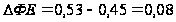 тыс. руб.,
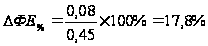
Сделаем вывод, что величина стоимости основных фондов, необходимых для выпуска данного объема продукции увеличилась на 0,08 тыс. руб.
Фондоемкость активной части ОПФ (88 – 90):
ФЕапл =
 тыс. руб.
ФЕаот =
 тыс. руб.
ΔФЕа = 0,285-0,3= -0,015 тыс. руб.

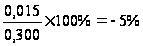
Величина стоимости активной части основных фондов, необходимых для выпуска данного объема продукции снизилась на 5%.
4.4 Расчёт показателей фондовооружённости и технической вооружённости труда
Обеспеченность персонала предприятия основными средствами характеризуется следующими показателями:
- Фондовооружённость труда (91 – 93):
ФВпл =
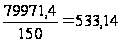 тыс. руб.
ФВот =
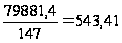 тыс. руб.
ΔФВ =543,41-533,14 = 10,27 тыс. руб.

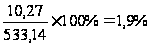
Предприятие излишне обеспеченно оборудованием для данного количества персонала.
- Техническая вооружённость труда (94 –96):
ТВпл =
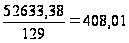 тыс. руб.
ТВот =
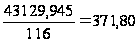 тыс. руб.
ΔТВ = 371,80-408,01 = -36,21тыс. руб.
 =
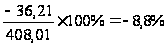
Рабочие не оснащены активными производственными фондами на 8,8%.
4.5Проверка соотношений темпов роста среднегодовой выработки одного рабочего и технической вооруженности труда
Соотношение темпов роста технической вооруженности труда и среднегодовой выработки одного рабочего:
рассчитаем степень выполнения плана по среднегодовой выработки одного рабочего (97 – 99)::
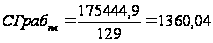 тыс. руб.,
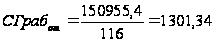 тыс.
руб.
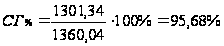 ,
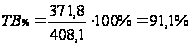 ;
- находим отклонение найденных процентов от 100% (100 – 101):
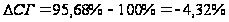 ,
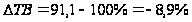 ;
Предприятие работает не эффективно, т.к. увеличение доли основных фондов, приходящихся на одного рабочего, не влечет увеличения выпуска товарной продукции, выпускаемой этим рабочим, а наоборот, ведет к его снижению.
4.6 Оценка технического состояния основных фондов по коэффициентам износа и годности
- Коэффициент износа (102 – 103):
Кизнпл =
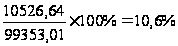
Кизнот =
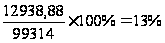
ΔКизн = 13-10,6= 2,4%
Техническое состояние фондов ухудшилось на 2,4%.
- Коэффициент годности (104 –105):
Кгоднпл =
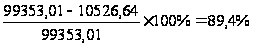
Кгоднот =
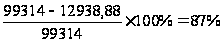
ΔКгодн = 87– 89,4 = -2,4%
Степень годности основных фондов снизилась на 2,4%.
4.7 Расчет коэффициента сменности и использования режимного времени оборудования
- Коэффициент сменности за определённый период (106 - 108):
Ксмпл =
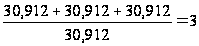 смены
Ксмот =
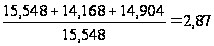 смены
ΔКсм = 2,87 – 3 = -0,13 смены
 =
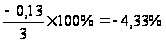
Потеряно 0,13 долей смены, что составило 4,33%.
- Коэффициент использования рабочей смены (109 – 110):
Ки.с.в.пл =

Ки.с.в.от =

ΔКи.с.в.= 0,96 - 1 = -0,04
 =
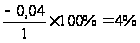
Не использовано 0,04 долей рабочей смены, что составило 4%.
Расчет использования режимного времени работы оборудования (111 –112):
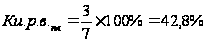
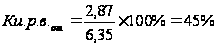
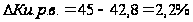
Использование режимного времени оборудования увеличилось на 2,2%, что может привести к износу оборудования.
4.8 Начисление амортизации линейным и нелинейным методами
- Линейный метод (113-116):
 = Напл = Наот
=

Апл =
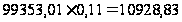 тыс.
руб.
Аот =
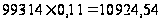 тыс. руб.
ΔА = 10924,54-10928,83 = -4,29тыс. руб.

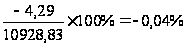
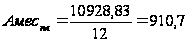 тыс.
руб.
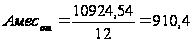 тыс.
руб.
Амортизационных отчислений сделано на 4,29 тыс. руб. меньше.
- Не линейный метод (117 - 118):
= Напл = Наот
=