Расчет технико-экономических показателей
Состпл =
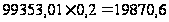 тыс. руб.
1 год А1 =
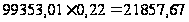 тыс.
руб.
С1 =99353,01-21857,67= 77495,34тыс. руб.
2 год А2=77495,34 =17048,97
тыс. руб.
С2 =77495,34-17048,97=60446,37 тыс. руб.
3 год А3=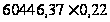 =13298,2
тыс. руб.
С3 = 60446,37-13298,2=47148,17тыс. руб.
4 год А4=47148,17=10372,6
тыс. руб.
С4 =47148,17-10372,6=36775,57 тыс. руб.
5 год А5=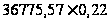 =8090,63
тыс. руб.
С5 =36775,57-8090,63=28684,94 тыс. руб.
6 год А6=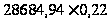 =6310,69
тыс. руб.
С6 =28684,94-6310,69=22374,25 тыс. руб.
7 год. А7=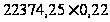 =
4922,34 тыс. руб.
А| =
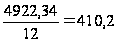 тыс. руб.
Тост=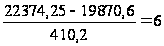 мес.
Апл=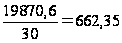 тыс.
руб.
Состот =
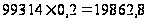 тыс. руб.
1 год А1 =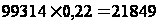 тыс. руб.
С1 =99314-21849=77465 тыс. руб.
2 год А2= =17042,3
тыс.руб.
С2 = 77465-17042,3=60422,7тыс. руб.
3 год А3=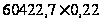 =13293
тыс. руб.
С3 =60422,7-13293=47129,7тыс. руб.
4 год А4=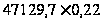 =10368,53
тыс. руб.
С4 = 47129,7-10368,53=36761,17тыс. руб.
5 год А5=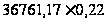 =8087,46
тыс. руб.
С5 = 36761,17-8087,46=28673,71тыс. руб.
6 год А6=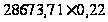 =6308,21
тыс. руб.
С6 = 28673,71-6308,21=22365,5тыс. руб.
7 год А7 =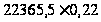 =4920,41тыс.
руб.
А| =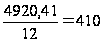 тыс.
руб.
Тост=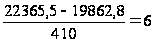 мес.
Аот=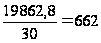 тыс.
руб.
В первые 6,5 лет предприятие возместит 80% стоимости основных фондов. В последующие 2,5 года (30 месяцев) нужно будет делать по 662 тыс. руб. амортизационных отчислений в месяц.
4.9. Характеристика использования оборотных средств
- Число оборотов (119 –121):
Чпл =
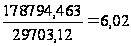 оборотов
Чот =
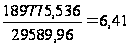 оборотов
ΔЧ = 6,41 – 6,02 = 0,39 оборотов
 =
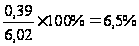
Число оборотов возросло на 0,39 оборотов, т. е. на 6,5%.
- Коэффициент оборачиваемости (продолжительность 1 оборота в днях) (122 – 124):
Кобпл =
 дней
Кобот =
 дней
ΔКоб = 56,2 – 59,8 = -3,6 дней
 =
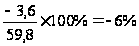
Оборачиваемость увеличилась на 3,6 дня, т.е. на 6%.
- Коэффициент закрепления оборотных средств (125 – 127):
Кзакрпл =
 тыс. руб.
Кзакрот =
 тыс. руб.
ΔКзакр == 0,156 – 0,166 = -0,01 тыс. руб.
 =
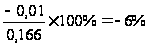
Нехватка оборотных средств на 1 рубль реализованной продукции составляет 0,01 тыс. руб. (10 руб.), что составляет 6%.
- Сумма высвободившихся из оборота или вовлечённых в оборот средств (128 - 129):
а)
 =
29589,96 –
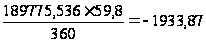 тыс. руб.
б)
 =
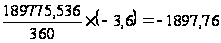 тыс. руб.
В связи с ускорением оборачиваемости оборотных средств на 6,5%, сумма средств, высвободившихся из оборота, составила 1897,76 тыс. руб.
5 СЕБЕСТОИМОСТЬ ТОВАРНОЙ ПРОДУКЦИИ
5.1 Расчет показателей себестоимости
Таблица 3 – Группировка затрат по статьям калькуляции.
| Показатели | План | Отчет | Откл | Отклонение в % | ||
| К ЦехС | К ПрС | К ПолС | ||||
| Сырьё и материалы (за вычетом расходов) | 29703,12 |
29589,96 |
-113,16 |
-0,11 |
-0,1 |
-0,09 |
| Покупные полуфабрикаты и услуги кооперативных предприятий | 0 |
0 |
0 |
0 |
0 |
0 |
| Зарплата основная производственных рабочих | 21045 |
21788,71 |
743,71 |
0,73 |
0,67 |
0,59 |
| Зарплата дополнительная производственных рабочих | 2104,592 |
2170,832 |
66,24 |
0,07 |
0,06 |
0,05 |
| Отчисление на соц. страх | 1851,96 |
1948,56 |
96,6 |
0,095 |
0,087 |
0,076 |
| Расходы на подготовку и освоение производсва | 0 |
0 |
0 |
0 |
0 |
0 |
| Расходы на содержание и эксплуатацию оборудования | 34257,12 |
33621,4 |
-635,72 |
-0,63 |
-0,57 |
-0,5 |
| Цеховые расходы | 12256,42 |
12052 |
-204,42 |
-0,2 |
-0,18 |
-0,16 |
| Общезаводские (общехозяйственные) расходы | 8286,992 |
7774 |
-513 |
- | -0,46 |
-0,4 |
| Потери от брака | 1639,072 | 1705,68 | 66,6 | - | 0,06 | 0,05 |
| Внепроизводственные расходы | 15870 |
13558,5 |
-2311,5 |
- |
- | -1,82 |
|
Цеховая себестоимость (1+2+3+4+5+6+7+8) |
101218,2 |
101171,45 |
-46,75 |
-0,046 |
- | - |
| Производственная стоимость (12+9+10) | 111144,264 |
110651,14 |
-493,13 |
- | -0,44 |
- |
| Полная себестоимость (13+11) | 127014,26 |
124209,64 |
-2804,62 |
- | - | -2,2 |
5.2 Характеристика затрат по экономическим элементам
Таблица 4 - Экономические элементы затрат
| Показатели | План, тыс. руб. | Отчет, тыс. руб. | Откл., тыс. руб. | Структура, % | ||
| План | Отчет | Откл. | ||||
| Материальные затраты | 29703,12 | 29589,96 | -113,16 | 17,55 | 16,86 | -0,69 |
| Фонд оплаты труда | 87762,85 | 93036,15 | 5273,3 | 51,85 | 53,01 | 1,16 |
| Амортизация | 21857 | 21849 | -8 | 12,91 | 12,45 | -0,46 |
| Прочие | 29952,94 | 31020,4 | 1067,46 | 17,69 | 17,68 | -0,01 |
| Итого | 169275,91 | 175495,51 | 6219,6 | 100 | 100 | 0 |
Доля материальных затрат снизилась, что свидетельствует об изменении показателей материалоёмкости, энергоёмкости, металлоёмкости и т. д. По уменьшению доли амортизации можно судить о старении основных фондов. Интенсивность использования живого труда в производстве увеличилась, о чём говорит изменение доли фонда оплаты труда.
5.3 Оценка уровня затрат на 1 рубль товарной продукции (130 –132):
Зпл =
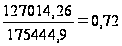 руб.
Зот =
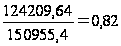 руб.
ΔЗ = 0,82 – 0,72 = 0,1 руб.
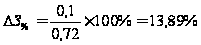
Перерасход затрат на 1 рубль товарной продукции составляет 0,1 руб. (10 коп.).
5.4 Проверка использования фонда заработанной платы по абсолютному и относительному отклонению
- Абсолютное отклонение (133 – 136):
ΔФЗПппп = 93036,15-87762,85= 5273,3 тыс. руб.
ΔФЗПппп%
=
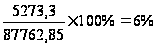
ΔФЗПраб = 64342,385-71374,15 = -7031,765тыс. руб.
ΔФЗПраб%
=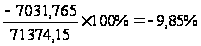
Т.к. фактический фонд заработной платы рабочих меньше планового, то можно сказать, что на предприятии произвели экономию средств. Но по состоянию фонда заработной платы всего промышленно-производственного персонала можно сделать вывод, что на предприятии допущен перерасход.
- Относительное отклонение (137):
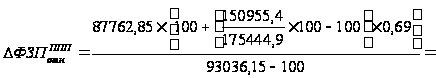 85,34тыс.
руб.
Перерасход на предприятии составляет 85,34 тыс. руб.
5.5 Проверка соотношения темпов роста среднегодовой выработки и среднегодовой зарплаты рабочего
Проверка производится по формулам (138 – 143):
Среднегодовая заработная плата:
ЗПпл =
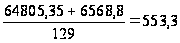 тыс. руб.; ЗПот
=
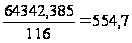 тыс. руб.
ΔЗП
= 554,7-553,3 = 1,4 тыс. руб.;
ΔЗП% =
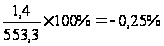
ΔСГ% = -4,31%; ∆I = -4,31-0,25= - 4,56%
Темп падения среднегодовой выработки одного рабочего опережает темп падения среднегодовой заработной платы. Процент инфляции составляет ΔI =-4,56%. На руках имеется сумма средств, не подтверждённая товарной массой.
6 ФИНАНСОВЫЕ РЕЗУЛЬТАТЫ РАБОТЫ ПРЕДПРИЯТИЯ
6.1 Расчёт показателей прибыли
Рассчитываются следующие показатели прибыли:
- Прибыль от реализации продукции (144 – 147):
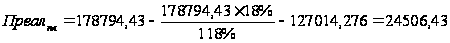 тыс. руб.
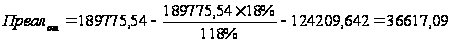 тыс. руб.
ΔПреал = 36617,09-24506,43 = 12110,66 тыс. руб.
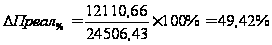
Прибыли от реализации продукции получено на 12110,66 тыс. руб. больше, чем планировалось, т.е. план перевыполнен на 49,42%. Это достигнуто за счёт увеличения выручки от реализации и снижения полной себестоимости продукции.
- Общая (балансовая) прибыль (148):
Побщ = Преал, т.к. Ппроч=0 и Сальдо=0
- Налогооблагаемая прибыль (149 –151):
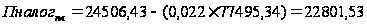 тыс. руб.
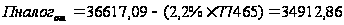 тыс. руб.
ΔПналог = 34912,86 – 22801,53= 12111,33 тыс. руб.
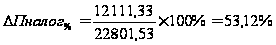
Т.к. предприятие получило больше общей прибыли, чем планировало, то и сумма налогооблагаемой прибыли возросла на 53,12%.
- Чистая прибыль (152 – 154):
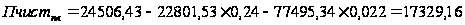 тыс.
руб.
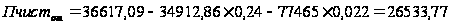 тыс. руб.
ΔПчист = 26533,77 – 17329,16 =9204,61 тыс. руб.
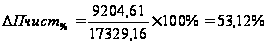
Предприятие получило чистой прибыли на 9204,61 тыс. руб. больше, чем планировало, т.е. план перевыполнен на 53,12%. Это достигнуто за счёт увеличения общей прибыли и снижения стоимости основных фондов.
6.2. Расчёт показателей рентабельности
Рассчитываются следующие показатели рентабельности:
- Общая рентабельность (155 - 156):
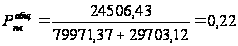 руб.
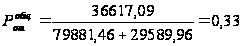 руб.
ΔРобщ= 0,33-0,22= 0,11 руб.
Общая рентабельность выросла на 0,11 руб. (11 коп.). Это достигнуто за счёт увеличения общей прибыли. Имущество предприятия стало более эффективно использоваться.
- Чистая рентабельность (157 – 158):
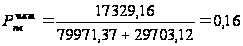 руб.
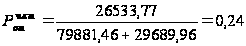 руб.
ΔРчист = 0,24-0,16 = 0,08 руб.
Чистая рентабельность выросла на 0,08 руб. (8 коп.). Это достигнуто за счёт увеличения общей прибыли и снижения суммы налога на имущество.
- Рентабельность всего выпуска продукции (159 –160):
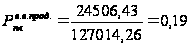 руб.
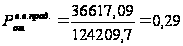 руб.
ΔРв.в.прод. = 0,29-0,19= 0,1 руб.
Увеличилась прибыль от реализации продукции и снизилась полная себестоимости продукции. С каждого рубля затрат получено на 10 коп. прибыли от реализации больше, чем планировалось.
- Рентабельность продаж (161-162):
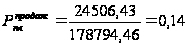 руб.
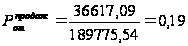 руб.
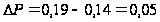 руб.
Увеличение прибыли от реализации повлияло на рентабельность продаж. С каждого рубля предприятие получает на 5 коп. больше, чем планировалось.
ЗАКЛЮЧЕНИЕ
Расчет основных технико-экономических показателей является важным во всей деятельности предприятия. На основе анализа этих показателей руководители предприятий могут качественно и профессионально оценивать результативность хозяйственной деятельности предприятия, своевременно находить пути выхода из кризиса или выпуск новой продукции на рынок.
В целом предприятие работает не достаточно эффективно. Выпуск товарной продукции в натуральных измерителях снизился на 1342 шт., что связанно с невыполнением плана по ассортименту и снижением уровня специализации, чтобы этого не допустить в следующем году, нужно:
- Повышение технического уровня производства
- Повышение уровня квалификации персонала
- Совершенствование организации производства и труда, в том числе углубление специализации производства.
- Мотивация персонала к наиболее эффективной и продуктивной работе.
- Внедрение новых, более качественных материалов при изготовлении продукции.
Предприятие работало неритмично по следующим причинам:
- необеспеченность предприятия рабочими;
- необеспеченность основных рабочих вспомогательными рабочими;
- потери рабочего времени по различным причинам;
- необеспеченность рабочих основными фондами;
- снижение квалификации рабочих.
Предприятие не в полном объеме обеспечено основными производственными фондами, так же возросла доля изношенной части основных фондов что так же не благотворно влияет на выпуск продукции. Можно предложить следующие методы по улучшению использования: увеличение времени работы машин и оборудования, ликвидация бездействующего оборудования, сокращение сроков ремонта, развитие стимулов у работника, способствующего повышению эффективности производства.
Из данных по характеристике движения рабочей силы можно сделать вывод, что предприятие работает довольно стабильно (на 95%), текучесть кадров невысокая (5%).
Среднегодовая стоимость основных фондов на конец года снизилась на 89,9 тыс. руб., что составило 0,11% от стоимости на начало года.
При расчете амортизации выяснилось, что в первые 6,5 лет предприятие возместит 80% стоимости основных фондов, а в последующие 2,5 года нужно будет делать по 662 тыс. руб. амортизационных отчислений в месяц.
В связи с ускорением оборачиваемости на 3,6 дней, число оборотов возросло на 0,39 оборотов (на 6,5%), из оборота высвободилось 1897,76 тыс. руб.
Прибыли от реализации продукции получено на 12110,66 тыс. руб. больше, чем планировалось (49,42%). Это достигнуто за счёт увеличения выручки от реализации и снижения полной себестоимости продукции.
Предприятие получило чистой прибыли на 9204,61 тыс. руб. больше, чем планировалось, т.е. план перевыполнен на 53,12%. Общая рентабельность выросла на 0,11 руб. (11 коп.). Это достигнуто за счёт увеличения общей прибыли. Чистая рентабельность выросла на 0,08 руб. (8 коп.). Т.е. данное предприятие можно считать прибыльным, а деятельность – рентабельной.
Однако на рассмотренном нами предприятии имеет место и ряд моментов, благотворно сказывающихся на его работе. К их числу следует отнести увеличение сумм прибыли предприятия, которое, возможно, произошло за счет снижения себестоимости товарной продукции, кроме того, темп роста среднегодовой заработной платы одного рабочего опережает темп падения среднегодовой выработки, следовательно, предприятие по данному критерию эффективно.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Аванесова Т.И. Анализ и диагностика финансово-хозяйственной деятельности предприятия. – Петропавловск-Камчатский: Издательство КамчатГТУ, 2005.
Аванесова Т.И. Экономика предприятия. Методические указания к выполнению курсовой работы по дисциплине «Экономика предприятия». - Петропавловск-Камчатский, 2007.
Баканов М.И. Теория экономического анализа. – М.: Финансы и статистика, 2001.
Волков О.И., Скляренко В.К. Экономика предприятия: Курс лекций. – М.: ИНФА-М, 2004.
Горфинкель В.Я. Экономика предприятия. – М.: Банки и биржи, Издательское объединение «ЮНИТИ», 1996.
Жиделева В.В. Экономика предприятия: учебник. – М.: Экономика, 2003.
Карташова В.Н., Приходько А.В. Экономика организации (предприятия): Учебник для средних специальных учебных заведений. – М.: Приот-издат, 2004.
Крылов Э.И. и др. Анализ эффективной деятельности предприятия: учеб. пособие. – М.: Экономика, 2003.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. – 5-е изд. – Минск: Новое знание, 2006.
Сергеев И. В. Экономика предприятия: Учеб. Пособие. – 2-е изд., перераб. и доп. – М.: Финансы и статистика, 2004.
Экономика фирмы: Учеб. для вузов /Под ред. В.Я. Горфинкеля, В.А. Швандера. – М.: Финансы и статистика, 2003.
Приложение 1
| ВАРИАНТ 9 |
| Показатели | Ед. изм. | План | Отчет |
| 1. Выпуск продукции | шт | 5023 | 3681 |
| 2. Товарная продукция | тыс. руб | 175444,9 | 150955,44 |
| В том числе: | |||
| 1 квартал | 43792 | 36984 | |
| январь | 14536 | 11040 | |
| февраль | 14628 | 12696 | |
| март | 14628 | 13248 | |
| 2 квартал | 43884 | 33120 | |
| апрель | 14628 | 11040 | |
| май | 14628 | 9384 | |
| июнь | 14628 | 12696 | |
| 3 квартал | 43884 | 33304 | |
| июль | 14628 | 11040 | |
| август | 14628 | 11224 | |
| сентябрь | 14628 | 11040 | |
| 4 квартал | 43884,92 | 47547,44 | |
| октябрь | 14628 | 11996,8 | |
| ноябрь | 14628 | 15640 | |
| декабрь | 14628,92 | 19910,64 | |
| Ассортимент товарной продукции | |||
| Виды продукции: | 175444,9 | 150955,5 | |
| А профилирующие | 73638,64 | 60775,2 | |
| Б профилирующие | 33543,2 | 22393,95 | |
| В профилирующие | 24236,48 | 24288,23 | |
| Г | 20355,92 | 12290,97 | |
| Д | 9034,4 | 9223,92 | |
| Е новые | 14636,28 | 7644,28 | |
| Прочие виды изделий | 14338,94 | ||
| 3.Остатки готовой продукции | |||
| на начало года | тыс. руб | 2263,936 | 3165,904 |
| на конец года | тыс. руб | 110,4 | 2815,2 |
| 4. Товары отгруженные, но не оплаченные | |||
| на начало года | тыс. руб | 3716,8 | 43700 |
| на конец года | тыс. руб | 2520,8 | 5230,568 |
| 5.Среднесписочная численность всего промышленно-производственного персонала | чел. | 150 | 147 |
| В том числе: | |||
| рабочих | чел. | 129 | 116 |
| в том числе по разрядам: | |||
| 1 | чел. | 6 | 13 |
| 2 | чел. | 12 | 14 |
| 3 | чел. | 29 | 30 |
| 4 | чел. | 41 | 38 |
| 5 | чел. | 30 | 12 |
| 6 | чел. | 11 | 9 |
| 6.Число работников, принятых на работу | чел. | 14 | |
| Число работников, уволенных по всем причинам | чел. | 9 | |
| Число работников, уволенных по собственному желанию, за прогулы и другие нарушения дисциплины | чел. | 7 | |
| Рабочие, в том числе: | чел. | 129 | 116 |
| основные | чел. | 104 | 102 |
| вспомогательные | чел. | 25 | 14 |
| специалисты | чел. | 12 | 18 |
| служащие | чел. | 9 | 13 |
| 7. Отработано всеми рабочими | чел-дн | 30785,78 | 26862,505 |
| чел-час | 215500,4 | 170577,2 | |
| 8. Фонд зарплаты | тыс.руб | 79901,6 | 93036,15 |
| в том числе рабочих | тыс.руб | 64805,35 | 64342,385 |
| 9. Премии всего | тыс.руб | 7861,216 | |
| в том числе рабочих | тыс.руб | 6568,8 | |
| 1.Первоначальная стоимость ОФ | тыс.руб | 99353,01 | 99314 |
| 2. Сумма износа | 10526,64 | 12938,88 | |
| 3. Среднегодовая стоимость ОФ на начало года | 87722,37 | 86260,12 | |
| Оборудование на конец года | тыс.руб | 52633,38 | 43129,945 |
| 4. Поступление ОФ | тыс.руб | ||
| 1 квартал | тыс.руб | ||
| 1 | тыс.руб | ||
| 2 | тыс.руб | ||
| 3 | тыс.руб | 1104 | |
| 2 квартал | тыс.руб | ||
| 4 | тыс.руб | 1472 | 276 |
| 5 | тыс.руб | ||
| 6 | тыс.руб | ||
| 3 квартал | тыс.руб | ||
| 7 | тыс.руб | 184 | 1656 |
| 8 | тыс.руб | 92 | 828 |
| 9 | тыс.руб | 92 | 1104 |
| 4 квартал | тыс.руб | ||
| 10 | тыс.руб | 1472 | 1748 |
| 11 | тыс.руб | ||
| 12 | тыс.руб | 92 | 552 |
| Выбытие ОФ | |||
| 1 квартал | тыс.руб | ||
| 1 | тыс.руб | 4048 | 3496 |
| 2 | тыс.руб | 3312 | 3312 |
| 3 | тыс.руб | 3312 | 2208 |
| 2 квартал | тыс.руб | ||
| 4 | тыс.руб | 552 | 46 |
| 5 | тыс.руб | 368 | |
| 6 | тыс.руб | ||
| 3 квартал | тыс.руб | ||
| 7 | тыс.руб | ||
| 8 | тыс.руб | ||
| 9 | тыс.руб | ||
| 4 квартал | тыс.руб | ||
| 10 | тыс.руб | 1656 | 2024 |
| 11 | тыс.руб | 1472 | 1288 |
| 12 | тыс.руб | ||
| Отработанно всем оборудованием, в том числе по сменам: | станко-час | ||
| 1 | 30,912 | 15,548 | |
| 2 | 30,912 | 14,168 | |
| 3 | 30,912 | 14,904 | |
| Ликвидационная ст-ть 25% от первоначальной с-ти | тыс.руб | 24838,25 | 24828,5 |
| Нормативный срок службы ОФ | лет | 9 | 9 |
| Статьи калькуляции: | |||
| 1. Сырье и материалы (за вычетом расходов) | тыс.руб | 29703,12 | 29589,96 |
| 2. Покупные изделия, полуфабрикаты и услуги кооперированных предприятий | тыс.руб | ||
| 3. Зарплата основная производственных рабочих | тыс.руб | 21045 | 21788,71 |
| 4. Зарплата дополнительная производ-ственных рабочих | тыс.руб | 2104,592 | 2170,832 |
| 5. Отчисления на соц. страх | тыс.руб | 1851,96 | 1948,56 |
| 6. Расходы на подготовку и освоение производства | тыс.руб | ||
| 7.Расходы на содержание и эксплуатацию оборудования | тыс.руб | 34257,12 | 33621,4 |
| 8.Цеховые (общепроизводственные) расходы | тыс.руб | 12256,42 | 12052 |
| 9. Общезаводские (общехозяйственные) расходы | тыс.руб | 8286,992 | 7774 |
| 10. Потери от брака | тыс.руб | 1639,072 | 1705,68 |
| 11. Внепроизводственные расходы | тыс.руб | 15870 | 13558,5 |
|
12. Цеховая себестоимость (1+2+3+4+5+6+7+8) |
тыс.руб | ||
| 13. Производственная стоимость (12+9+10) | тыс.руб | ||
| 14.Полная себестоимость (13+11) | тыс.руб | ||
| Элементы затрат | |||
| 1. Материальные затраты (за вычетом стоимости возвратных отходов) | тыс. руб | 29703,12 | 29589,96 |
| 2. Затраты на оплату труда | тыс. руб | 34500 | 34163,28 |
| 3. Отчисления на соц нужды 38,5% от фонда оплаты труда | тыс. руб | ||
| 4. Амортизация ОФ | тыс. руб | ||
| 5. Прочие затраты | 7134,6 | 6831 |
11