Расчет технико-экономических показателей
 - количество
месяцев действия
фондов в отчетном
периоде;
 - среднегодовая
стоимость
фондов на начало
года.
Обеспеченность предприятия основными фондами:
ΔОПФк.г. = ОПФк.г.от – ОПФк.г.пл ; (71)
ΔОПФк.г.
=
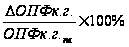 ;
(72)
Движение основных фондов на предприятии характеризуется коэффициентами обновления, выбытия и прироста. Характеристика движения ОФ проводится сравнением фактических значений с плановыми:
- коэффициент обновления - он определяется отношением стоимости вновь поступивших основных фондов к стоимости основных средств на конец отчетного периода:
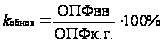 ;
(73)
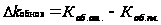 ;
(74)
- коэффициент выбытия – определяется отношением стоимости всех выбывших основных фондов к стоимости основных фондов на начало отчетного периода:
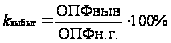 ;
(75)
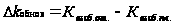 ;
(76)
- коэффициент прироста - коэффициент изменения стоимости основных фондов.
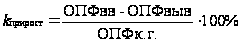 ;
(77)
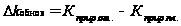 ;
(78)
Эффективность использования основных фондов определяется не только наличием и составом основных фондов, но и полнотой их использования в течение отчетного периода. Улучшение использования основных фондов решает множество экономических проблем, направленных на повышение эффективности производства: рост производительности труда, снижение себестоимости, увеличение объемов выпуска продукции, увеличение прибыли и рентабельности, а, следовательно, повышение платежеспособности и финансовой устойчивости.
Для характеристики использования основных средств применяется система обобщающих показателей:
- Фондоотдача общая – количество продукции, выпущенной с 1 рубля основных фондов. Характеризует уровень эффективности использования ОПФ.
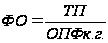 ;
(79)
ΔФО = ФОот – Фопл ; (80)
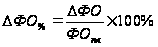 ;
(81)
- Фондоотдача активной части фондов – количество продукции, выпущенной с 1 рубля машин, оборудования и прочих активных фондов.
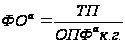 ;
(82)
ΔФОа = ФОаот – Фоапл ; (83)
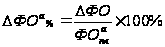 ;
(84)
- Фондоёмкость общая – стоимость основных фондов, требующаяся для производства 1 рубля товарной продукции.
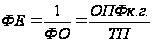 ;
(85)
ΔФЕ = ФЕот – ФЕпл; (86)
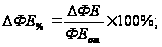 (87)
- Фондоёмкость активной части основных фондов – стоимость машин, оборудования и прочих активных фондов, требующаяся для производства 1 рубля товарной продукции.
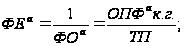 (88)
ΔФЕа = ФЕаот – ФЕапл; (89)
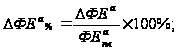 (90)
Обеспеченность персонала предприятия основными фондами рассчитывается двумя способами:
фондовооруженность – она определяется как отношение стоимости основных фондов на конец года к среднесписочной численности всего промышленно-производственного персонала:
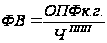 ;
(91)
ΔФВ = ФВот – ФВпл; (92)
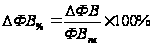 ;
(93)
- техническая вооруженность – она определяется как отношение стоимости основных фондов на конец года к числу рабочих на предприятии:
 ;