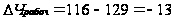Расчет технико-экономических показателей
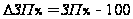 %;
(143)
- Соотношение
определяется
сопоставлением
 и
 СГраб%.
1.5 Финансовые результаты работы предприятия
Прибыль является абсолютным показателем эффективности деятельности предприятия, источник средств для осуществления инвестиций, формирования специальных фондов, а также платежей в бюджет.
Рассчитываются следующие показатели прибыли:
- Прибыль от продажи товаров, оказания услуг и выполнения работ называется реализацией продукции. Рассчитывается по формуле:
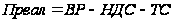 ;
(144)
ВР – выручка от реализации
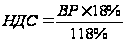 ;
(145)
ΔПреал = Преалот – Преалпл; (146)
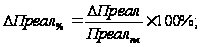 (147)
- Общая (балансовая)
прибыль равна
прибыли от
реализации
продукции,
прибавленной
к ней прибыли
от прочей реализации
 сальдо от
внереализационных
результатов
работы предприятия.
Рассчитывается
по формуле:
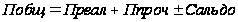 ;
(148)
- Налогооблагаемая прибыль определяется как разность между общей прибылью и теми суммами, которые либо не облагаются налогом вообще, либо облагаются по льготной системе.
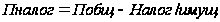 ;
(149)
ΔПналог = Пналогот – Пналогпл; (150)
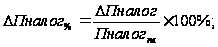 (151)
- Чистая прибыль
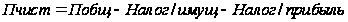 ;
(152)
ΔПчист = Пчистот – Пчистпл; (153)
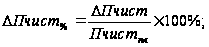 (154)
Рентабельность – это относительный показатель эффективности производства, характеризующий уровень отдачи затрат и степень использования ресурсов. Рентабельность является результатом производственного процесса, она формируется под влиянием факторов, связанных с повышением эффективности использования оборотных средств, снижением себестоимости.
Рассчитываются следующие показатели рентабельности:
- Общая рентабельность – определяется как отношение общей прибыли к средней стоимости основных производственных фондов и оборотных средств. Уровень общей рентабельности отражает доходность предприятия.
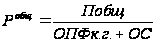 ;
(155)
ΔРобщ = Робщот – Робщпл; (156)
- Чистая рентабельность – определяется как отношение чистой прибыли к средней стоимости основных производственных фондов и оборотных средств.
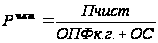 ;
(157)
ΔРчист = Рчистот – Рчистпл; (158)
- Рентабельность всего выпуска продукции - определяется как отношение прибыли от реализованной продукции к полной себестоимости этой продукции.
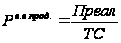 ;
(159)
ΔРв.в.прод. = Рв.в.прод.от – Рв.в.прод.пл; (160)
- Рентабельность продаж определяется как отношение прибыли, полученной от реализации продукции, к выручке, полученной от ее реализации.
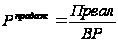 ;
(161)
ΔРпродаж = Рпродажот – Рпродажпл; (162)
2 РАСЧЕТ ПОКАЗАТЕЛЕЙ ПРОИЗВОДСТВЕННОЙ ПРОГРАММЫ
2.1 Оценка выполнения плана по выпуску продукции в натуральных измерителях, в денежном выражении по товарной и реализованной продукции
Для определения степени выполнения плана по выпуску продукции в натуральных измерителях воспользуемся формулами (1 – 2):
ΔQ=3681-5023=-1342 шт.
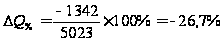
План по выпуску продукции в натуральных измерителях на предприятии не выполнен на 1342 шт., что в процентном соотношении составит 26,7%, следовательно, это может привести к потерям прибыли для предприятия.
Степень выполнения плана по выпуску продукции в стоимостном выражении рассчитывается по формулам (3 – 4):
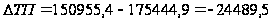 тыс. руб.
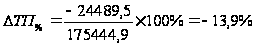
План по выпуску
продукции в
стоимостном
выражении не
выполнен на
 тыс. руб., что
составляет
 от планируемого
выпуска.
Объем реализованной продукции определяется по формуле (5 – 7):
РПпл=2263,936+3716,8+175444,9-110,4-2520,8=178794,463 тыс. руб.
РПот=3165,904+43700+150955,4-2815,2-5230,568=189775,536 тыс. руб.
РП=189775,536-178794,463=10981,073
тыс. руб.
РП%=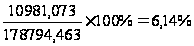
Сумма реализованной продукции по плану и по отчету составит: 178794,463 тыс. руб. и 189775,536 тыс. руб. соответственно, следовательно план по реализации продукции перевыполнен на 10981,073 тыс. руб., или на 6,14%.
2.2 Расчет ритмичности выпуска продукции по каждому кварталу отдельно и по итогу за год
Рассчитаем годовой коэффициент ритмичности по формуле (8):
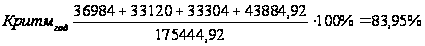 ,
ΔКритмгод = 83,95 – 100 = -16,05%
План по ритмичности за год не выполнен на 16,05%. Неритмичная работа возможно вызвана следующими причинами: необеспеченностью предприятия персоналом по количеству, по квалификации; плохим состоянием основных фондов; потерями рабочего времени и другими причинами.
Для расчета квартальной ритмичности воспользуемся формулой (9):
-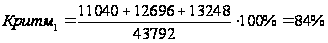
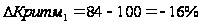
-
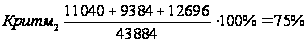
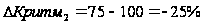
-
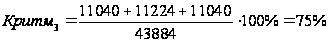
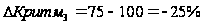
-
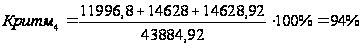
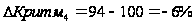
Предприятие не ритмично выпускало продукцию в течение всего отчетного года, что привело к недовыпуску продукции и снижению прибыли.
2.3 Проверка выполнения плана по ассортименту
Для проверки выполнения плана по ассортименту используем формулы (10 –11):
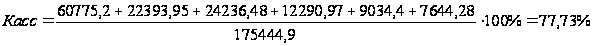 План
по ассортиментности
выполнен лишь
на 77,73%, это может
привести к
недовыпуску
товарной продукции,
недополучению
прибыли, потери
имиджа и рынков
сбыта.
Отклонение выполнения плана по ассортиментности:
ΔКасс = 77,73– 100= -22,27%
2.4 Проверка выполнения плана по уровню специализации производства и степени освоения новых видов изделий
Для характеристики уровня специализации на практике воспользуемся формулами (12 –13):
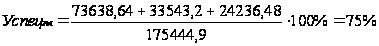
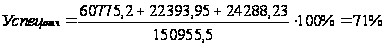
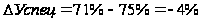
Доля профилирующих изделий, выпускаемых предприятием, снизилась на 4%, но это не всегда является отрицательным моментом.
Степень освоения новых видов изделий определяется по формулам (14 –15):
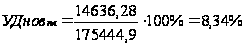
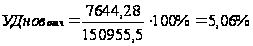
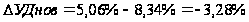 .
Доля новой продукции в общем выпуске снизилась на 3,28%,это может привести к потере имиджа предприятия и снижению прибыли.
2.5 Расчёт удельного веса брака (20 – 21)
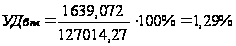
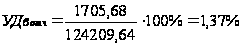
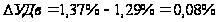
Доля брака, в выпускаемой продукции составила на 0,08% больше, чем планировалось. Это повлияет на качество продукции и снижению числа потребителей этой продукции.
3 ТРУДОВЫЕ ПОКАЗАТЕЛИ
3.1 Проверка обеспеченности предприятия промышленно-производственным персоналом, в том числе рабочими
- Абсолютные отклонения (22 – 25):
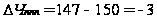 чел.
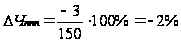 .