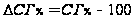Расчет технико-экономических показателей
в) находим амортизацию:
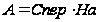 ;
(118)
г) ищем амортизацию до тех пор, пока остаточная стоимость не составит 20% от первоначальной стоимости.
Оборотные средства участвуют в процессе производства один производственный цикл или один производственный оборот. За этот оборот полностью переносят всю свою стоимость на стоимость вновь созданной продукции.
Для характеристики использования оборотных средств рассчитывают ряд показателей:
- Число оборотов
 ;
(119)
ΔЧ = Чот – Чпл ; (120)
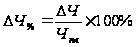 ;
(121)
- Коэффициент оборачиваемости (продолжительность 1 оборота в днях)
 ;
(122)
ΔКоб = Кобот – Кобпл ; (123)
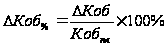 ;
(124)
- Коэффициент закрепления оборотных средств
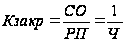 ;
(125)
ΔКзакр = Кзакрот – Кзакрпл ; (126)
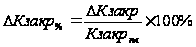 ;
(127)
- Сумма высвободившихся из оборота или вовлечённых в оборот средств.
При неэффективном использовании оборотных средств наблюдается замедление оборачиваемости. Это явление заставляет предприятие дополнительно вовлекать средства в оборот, который на практике представляет собой нарушение финансовой дисциплины в виде иммобилизации средств.
Иммобилизация – это отвлечение средств, предназначенных на какие либо цели, и привлечение их для пополнения недостатка в оборотных средствах.
а)
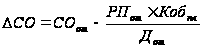 ;
(128)
б)
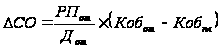 ;
(129)
1.4 Себестоимость товарной продукции
Себестоимость – это сумма затрат на производство и реализацию продукции. Для расчета полной себестоимости товарной продукции на предприятии осуществляется группировки затрат по статьям калькуляции. Калькуляция себестоимости необходима для определения цены единицы продукции, соизмерения затрат предприятия с результатами его производственно – хозяйственной деятельности, определения уровня эффективности работы предприятия и других целей.
Различают следующие основные виды себестоимости:
цеховая себестоимость определяется как сумма затрат на сырье и материалы, покупные изделия, полуфабрикаты и услуги кооперированных предприятий, зарплату основную и дополнительную производственных рабочих, отчисления на социальное страхование, подготовку и освоение производства, содержание и эксплуатацию оборудования, цеховые расходы.
производственная себестоимость содержит все затраты предприятия, связанные исключительно с изготовлением продукции. Она определяется как сумма цеховой себестоимости, общезаводских расходов и потерь от брака.
полная себестоимость равна сумме внепроизводственных расходов и производственной себестоимости.
Расчет затрат на 1 рубль товарной продукции определяются как отношение полной себестоимости товарной продукции к выпуску товарной продукции. Рассчитывается по формулам:
 ;
(130)
ΔЗ = Зот – Зпл; (131)
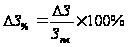 ;
(132)
Использования фонда заработной платы. Наиболее распространенными формами оплаты труда в практике предприятий являются сдельная и повременная, которые находят отражение в разновидностях систем оплаты труда.
Фонд оплаты труда представляет собой общую сумму затрат на оплату труда работников и выплат социального характера. В состав фонда заработной платы включаются начисленные предприятием суммы оплаты труда в денежной и натуральной форме за отработанное время, стимулирующие доплаты и надбавки, компенсационные выплаты, связанные с режимом работы и условиями труда, премии, единовременные выплаты. Для характеристики фонда оплаты труда рассчитывают абсолютную сумму экономии или перерасхода, для чего из фактического фонда заработной платы вычитают плановый фонд, но следует помнить, что часть заработной платы является переменной, зависящей от объема выпущенной продукции, поэтому на практике возникает необходимость определения и относительного отклонения.
- Абсолютное отклонение:
ΔФЗПппп = ФЗПпппот – ФЗПппппл; (133)
ΔФЗПппп%
=
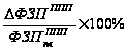 ;
(134)
ΔФЗПраб = ФЗПработ – ФЗПрабпл; (135)
ΔФЗПраб%
=
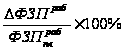 ;
(136)
- Относительное отклонение:
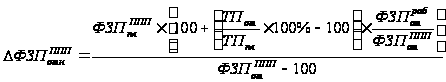 ;
(137)
Для характеристики эффективности работы предприятия проверим соотношение темпов роста среднегодовой выработки и среднегодовой заработной платы одного рабочего. Если предприятие работает эффективно, то темп роста выработки опережает темп роста заработной платы. Степень опережения не регламентируется и зависит от производства и отраслевой принадлежности предприятия.
Проверка осуществляется по следующей схеме:
- рассчитываем плановые и фактические значения выработки и заработной платы:
 ;
(138)
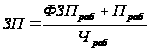 ;
(139)
- определяем
процент выполнения
плана по этим
показателям:
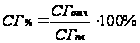 ;
(140)
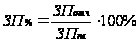 ;
(141)
- рассчитываем отклонение найденных процентов от 100: