Теория экономического анализа
Прием инверсии – это применение системы решения «наоборот», т. е. использование метода от противоположного, что дает возможность отказаться от традиционных решений.
Прием контрольных вопросов имеет целью с помощью наводящих вопросов подвести к решению поставленной задачи. В зарубежной практике нашел широкое распространение вопросник А. Осборна, включающий девять групп вопросов (например, что можно в объекте преобразовать, что надо сделать наоборот, на какой объект похож данный объект, что можно скопировать и др.).
Обобщая вышеизложенное, следует отметить, что основная проблема применения экспертного оценивания – это снижение риска субъективности суждений экспертов. Для обеспечения объективности конечного результата возможно использование групповой экспертной оценки, которая позволяют повысить уровень объективности оценок благодаря использованию суждений некоторого числа специалистов с применением при этом определенных процедур приведения индивидуальных мнений к единому.
Наиболее распространенными в практике методами являются: метод среднеарифметической или средневзвешенной величины, метод медианы, правило большинства, сравнительные суждения, последовательные интервалы и т. д. (см. рис. 6.1), а также метод, разработанный американской корпорацией РЭНД и получивший свое название от г. Дельфы, который был известен в Древней Греции своими прорицателями-оракулами – метод Дельфи (или метод мозгового штурма).
Сущность последнего заключается в проведении опроса экспертов в несколько туров. При этом в первом туре эксперты не афишируют свои ответы, а во втором и последующих турах объясняют, почему они изменили или не изменили свое мнение. Между очередными опросами экспертов информируют о результатах предыдущих этапов опроса, сообщая им средние и крайние мнения. В результате этого, а также взаимного обмена информацией, эксперты пересматривают свое мнение, и их ответы носят все более устойчивый характер, что и служит для основания прекращения опроса. При этом при использовании метода Дельфи следует соблюдать несколько следующих правил:
– эксперты должны быть из разных областей знаний,
– между экспертами допускается любая форма должностного подчинения,
– устанавливается регламент на время и количество высказываний,
– обязательное подведение итогов в конце совещания его председателем,
– перерыв между первым и вторым этапом двойной мозговой атаки должен продолжаться не более одного дня.
Морфологический анализ использует структурные, т. е. морфологические взаимосвязи экономических явлений и процессов. Он основан на систематическом исследовании всех теоретически возможных вариантов, вытекающих из закономерностей строения объекта, его строгих и полных классификаций (примером морфологического анализа может служить таблица химических элементов Д. И. Менделеева). Данный прием предполагает создание дерева целей (матрицы), где будут отражены все показатели, характеризующие объект анализа и причины возможных их изменений. В результате такого исследования разными группами экспертов получают несколько сценариев развития объекта, сравнивая которые, можно получить объективную оценку.
В ходе групповой экспертной оценки необходимо осуществить оценку качества экспертных решений, что осуществляется с помощью ряда критериев, методика расчета которых систематизирована в табл. 6.7.
Пример 6.2 Определить степень согласованности мнения экспертов, используя нижеприведенные результаты их оценок.
Таблица А – Оценка согласованности мнения экспертов
| № объекта экспер-тизы | Оценки в разрезе экспертов | Сумма рангов (оценок) | Отклонение от среднего значения экспертной оценки | Квадрат отклонения | ||||
| 1 | 2 | 3 | 4 | 5 | ||||
| А | 1 | 2 | 3 | 4 | 5 | 6 (1+2+3+4+5) |
7 (20-гр.6) |
8 (гр.72) |
| № 1 | 4 | 6 | 4 | 4 | 3 | 21 | 1 | 1 |
| № 2 | 3 | 3 | 2 | 3 | 4 | 15 | -5 | 25 |
| № 3 | 2 | 2 | 1 | 2 | 2 | 9 | 11 | 121 |
| № 4 | 6 | 5 | 6 | 5 | 6 | 28 | 8 | 64 |
Окончание таблицы А
| № объекта экспер-тизы | Оценки в разрезе экспертов | Сумма рангов (оценок) | Отклоне-ние от среднего значения экспертной оценки | Квад-рат откло-нения | ||||
| 1 | 2 | 3 | 4 | 5 | ||||
| № 5 | 1 | 1 | 3 | 1 | 1 | 7 | -13 | 169 |
| № 6 | 5 | 4 | 5 | 6 | 5 | 25 | 5 | 25 |
| № 7 | 7 | 7 | 7 | 7 | 7 | 35 | 15 | 225 |
| Итого | х | х | х | х | х | х | х | 630 |
Среднеарифметическое число рангов (оценок экспертов) равно 20: ((21+15+9+28+7+25+35)/7); S = 630. Тогда W = 12·630/(25·(343-7)) = 0,9
Следовательно, полученный результат свидетельствует о том, что мнения экспертов согласованы, а в связи с этим качество экспертных оценок является высоким, что дает основание использовать полученные результаты для решения поставленной аналитической задачи.
Тесты для самоконтроля знаний по теме 6
1. Качество экспертного решения считается высоким, если значение коэффициента согласованности Кенделя:
равно 0; б) равно 1;
в) >0,4-0,5; г) ≥0,7-0,8.
2. Принцип, соблюдаемый при расчете комплексного показателя оценки деятельности организации:
однотипность показателей;
однокритериальность показателей;
однонаправленность показателей;
сопоставимость единиц измерения;
сопоставимость периодов.
3. Долевое участие интенсивных факторов в приросте товарооборота (темпы роста: товарооборота – 180 %, скорости обращения товаров – 120 %, фондоотдачи – 110 %, производительности труда – 140 %) составляет:
29 %; б) 68 %; в ) 50 %; г) 22 %.
4. Формула для расчета значения коэффициента согласованности Кенделя:
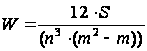 ;
б)
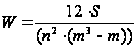 ;
в)
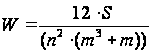 .
5. Методы индивидуальной экспертной оценки:
ранговая корреляция; б) метод Дельфи;
в) метод парных приоритетов; г) метод средней арифметической;
д) метод медианы.
6. Показатели, которые не используются при расчете комплексного показателя эффективности хозяйствования торговой организации:
скорость обращения товаров;
производительность труда;
время обращения товаров;
фондоемкость;
фондоотдача.
7. Установите соответствие между типом экономического развития и его характеристикой:
а) экстенсивный тип развития;
б) интенсивный тип развития;
в) рост за счет более эффективного использования ресурсов;
г) рост за счет привлечения дополнительных ресурсов;
д) рост за счет качественных и количественных показателей.
8. Тип развития деятельности организации, обусловленный только привлечением дополнительных ресурсов называется …
9. Тип развития деятельности организации, обусловленный только ростом эффективности использования имеющихся ресурсов, называется …
10. Укажите показатели, формирующие модель соотношения темпов роста для достижения повышения эффективности использования товарных запасов:
поступление товаров;
среднегодовая стоимость товарных запасов;
чистая прибыль;
выручка от продажи товаров;
скорость обращения товаров.
11. Укажите показатели, формирующие модель соотношения темпов роста для достижения повышения финансовой отдачи результатов хозяйственной деятельности организации:
поступление товаров;
среднегодовая стоимость товарных запасов;
чистая прибыль;
выручка от продажи товаров;
скорость обращения товаров.
12. Модель соотношения темпов роста экономических показателей в соответствии с требованиями интенсивного развития:
выручка от продажи > прибыль > материальные и трудовые ресурсы;
материальные и трудовые ресурсы > прибыль > выручка от продажи;
прибыль > выручка от продажи > материальные и трудовые ресурсы.
13. Установите соответствие пропорций темпов роста экономических показателей характеру развития хозяйственной деятельности организации:
экстенсивный тип развития;
б) интенсивный тип развития;
в) темп роста выручки от продажи > темп роста ресурсов;
г) темп роста ресурсов > темп роста выручки от продажи;
д) темп роста прибыли > темп роста выручки от продажи.
14. Перерыв между первым и вторым этапом двойной мозговой атаки должен продолжаться не более:
одного дня; б) одного часа; в) одной недели; г) двух часов.
15. Методы оценки, основанные на усреднении сведений, полученных путем опроса специалистов, называются:
методами факторного анализа;
эвристическими методами;
трендового анализа.
16. К психологическим методам не относится:
Дельфи;
морфологический;
контрольных вопросов;
коллективного блокнота.
17. Метод контрольных вопросов относится к группе:
экспертных – индивидуальных методов;
морфологических методов;
экспертных – коллективных методов.
18. Содержание морфологического подхода к изучению деятельности объекта исследования:
поиск сходных свойств или характеристик у нетождественных явлений (процессов);
изучение внутренней структуры явлений (процессов, предметов);
совместное применение логических и интуитивных подходов.
19. Метод сумм основан на применении процедуры … темпов роста частных показателей эффективности.
20. Применение метода суммы мест возможно для комплексной оценки деятельности:
одного предприятия;
нескольких предприятий;
в любом случае.
21. Метод комплексной оценки, в основу которого положена процедура формирования ряда частных показателей эффективности деятельности условно-эталонного предприятия:
суммы мест; б) сумм; в) среднеарифметической;
г) произведений; д) расстояний.
Тема 7
Стохастическое моделирование в экономическом анализе
7.1 Сущность и задачи стохастического моделирования
Задачи детерминированного факторного анализа (ДФА) нашли широкое применение в практике аналитической работы, однако детерминированный подход не позволяет учитывать влияние на результативный показатель очень многих факторов, не находящихся с ним в пропорциональной зависимости (спрос, текучесть кадров, размещение торговой сети и т. д.). Кроме того, в задачах ДФА невозможно выделить результаты одновременно действующих факторов. Эти недостатки обусловили необходимость применения стохастического моделирования в экономическом анализе, называемого иначе математико-статистическими методами изучения связей, которые являются в определенной степени дополнением и углублением ДФА.
Таким образом, в экономическом анализе стохастические модели используются в тех случаях, когда необходимо:
– оценить влияние факторов, по которым нельзя построить жестко детерминированную модель;
– изучить и сравнить влияние факторов, которые нельзя включить в одну и ту же детерминированную модель;
– выделить и оценить влияние сложных факторов, которые не могут быть выражены одним определенным количественным показателем.
В отличие от детерминированного, стохастический подход для своей реализации требует выполнения ряда предпосылок:
1. Качественная однородность совокупности, т. е. в пределах варьирования значений факторов не должно происходить качественного скачка в характере отражаемого явления.
2. Достаточная численность совокупности наблюдения, позволяющая с точностью и надежностью выявить имеющиеся закономерности (в теории статистики считается, что количество наблюдений должно в 6-8 раз превышать количество факторов).
3. Наличие методов, т. е. специального математического аппарата, позволяющего выявить тесноту связи между изучаемыми показателями и оценить величину влияния факторов на изменение результативного показателя.
В целом стохастическое моделирование предназначено для решения трех задач:
установление факта наличия или отсутствия связи между изучаемыми признаками;
выявление причинных связей между изучаемыми показателями и количественное измерение действия факторов на результативный показатель;
прогнозирование неизвестных значений результативных показателей.
Проведение стохастического моделирования осуществляется согласно следующим этапам:
1) качественный анализ, подразумевающий постановку цели анализа, определение результативных и факторных признаков, отбор и отсев факторов;
2) количественный анализ, т. е. построение регрессионной модели (уравнения регрессии) и расчет параметров уравнений регрессии;
3) проверка адекватности модели, т. е. оценка точности (надежности) уравнения связи и правомерности его использования для практической цели.
Практическая реализация указанных этапов основывается на применении корреляционного и регрессионного методов анализа, рассмотренных ниже.
7.2 Методы стохастического моделирования
Методы стохастического моделирования включают в себя корреляционно-регрессионный анализ, в результате которого будут рассчитаны коэффициенты ее тесноты и значимости (т. е. проведен корреляционный анализ); будет построена регрессионная зависимость (т.е. проведен регрессионный анализ), позволяющая количественно измерить действия факторов на результативный показатель.
1. Корреляционный метод позволяет количественно выразить взаимосвязь между показателями. При этом если показатель зависит от одного фактора, то речь идет о парной корреляции, если он зависит от множества факторов, то о множественной корреляции. Основная особенность корреляционного анализа в том, что он устанавливает лишь факт наличия связи и степень ее тесноты, не вскрывая причины.
Задача корреляционного анализа – выявить тесноту связи изучаемых признаков, что осуществляется либо с помощью коэффициента корреляции (при прямолинейной зависимости), либо с помощью корреляционного отношения (при линейной и нелинейной зависимости).
Коэффициент корреляции (парный коэффициент корреляции, линейный коэффициент корреляции) между фактором х и результативным показателем Y определяется следующим образом:
r =
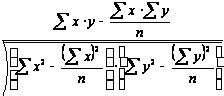 ,
где y – абсолютное значение результативного показателя; x – абсолютное значение фактора; n – количество наблюдений.
Коэффициент корреляции может принимать значения от –1 до +1. При этом если:
r = -1, то это означает наличие функциональной связи обратно-пропорционального характера;
r = +1, то это означает наличие функциональной связи прямо-пропорционального характера (и в этом и в другом случае переходят к детерминированному факторному анализу);
r = 0, то это означает отсутствие связи между фактором и изучаемым результативным показателем (фактор исключается из факторной системы);
Другие значения r свидетельствуют о наличии стохастической зависимости, причем чем больше /r/ стремится к 1, тем связь теснее. В частности:
/r/ < 0,3 означает слабую связь;
0,3 < /r/ < 0,7 – связь средней тесноты;
/r/ > 0,7 – связь тесная, т. е. имеется объективная возможность перейти к стохастическому факторному анализу.
При парной корреляции теснота связи изучается между результативным признаком и фактором.
В случае множественной корреляции тесноту связи между результативным показателем и набором факторов изучают на основе коэффициента множественной корреляции (R):
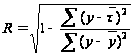 ,
где
 – среднее значение
результативного
показателя,
вычисленное
по уравнению
регрессии;
 – среднее значение
результативного
показателя,
вычисленное
по исходным
данным.
Коэффициент множественной корреляции принимает только положительные значения в пределах от 0 до 1. При значении R≤0,3 говорят о малой зависимости между величинами, при значении 0,3 < R< 0,6 – о средней тесноте связи, при R>0,6 – о наличии существенной связи.
При множественной корреляции теснота связи изучается:
– между результативным признаком (функцией) и каждой переменной (аргументом);
– между переменными попарно.
Альтернативным показателем степени зависимости между двумя переменными является коэффициент детерминации, представляющий собой возведение в квадрат коэффициента корреляции (r2 или R2 – величина достоверности аппроксимации). Коэффициент детерминации, значение которого должно стремиться к 1, показывает, чему равна доля влияния изучаемого (изучаемых) фактора (факторов) на результативный показатель. При этом следует помнить, что при условии, если r2 (или R2)<0,5, синтезированные математические модели связи практического значения не имеют.
Практическая реализация корреляционного анализа включает следующие последовательные этапы:
1) постановка задач и выбор признаков;
2) формирование массива исходной статистической информации, определение степени ее однородности (на основе коэффициента вариации);
3) предварительная характеристика взаимосвязи (аналитические группировки, графики);
4) устранение мультиколлинеарности (взаимозависимости факторов), уточнение набора факторов (отбор наиболее существенных) на основе коэффициента корреляции, индекса детерминации или критерия Стьюдента (подробно см. п. 7.3). При этом в ходе отбора факторов следует придерживаться следующих правил:
– учитывать причинно-следственные связи между показателями (не рекомендуется включать в модель взаимосвязанные факторы: если парный коэффициент корреляции между двумя факторами больше 0,85, то один из них необходимо исключить).
– отбирать самые значимые факторы;
– рассматривать только те факторы, которые должны быть количественно измеримы, т. е. иметь единицу измерения и находить отражение в учете и отчетности;
– учитывать только однонаправленные факторы (т. е. при линейном характере зависимости нельзя включать в модель факторы, связь которых с результативным показателем имеет криволинейный характер);
После осуществления всех вышеуказанных процедур в случае установления факта высокой тесноты связи (> 0,7) приступают к решению второй задачи – регрессионному анализу, который позволяет выявить конкретные величины влияния факторов на изменение результативного показателя.
2. Регрессионный анализ – это метод установления аналитического выражения (т.е. уравнения регрессии) стохастической зависимости между исследуемыми признаками.
Уравнение регрессии показывает, как в среднем изменяется результативный признак (Y) при изменении любой из переменных (Хi) и имеет вид: Y = f (x1,x2,…xn),
где Y – зависимая переменная, т.е. результативный показатель; xi – независимые переменные (факторы).
В ходе регрессионного анализа решаются две главные задачи:
– построение уравнения регрессии, т. е. нахождение вида зависимости между результативным показателем и независимыми факторами;
– оценка значимости полученного уравнения (на основе коэффициента детерминации, критерия Фишера и критерия Стьюдента).
Вид уравнения регрессии определяется по графику, изображающему связь между факторами и результативным показателем, который строится на основе однородной совокупности статистических данных и служит обоснованием уравнения связи.
Если зависимость линейная (на графике изображена в виде прямой восходящей или снисходящей линии), то при:
а) однофакторном анализе уравнение будет иметь вид: Y(х) = а +b·x,
где Y – результативный показатель; b – коэффициент регрессии, который показывает, насколько изменится результативный показатель при изменении фактора на 1 ед.; а – свободный член, который показывает величину влияния неучтенных факторов; х – фактор;
б) многофакторном анализе уравнение будет иметь вид:
Y(х) = а +b1x1 + b2x2 +…+ bnxn.
Если зависимость нелинейная (на графике изображена в виде параболы или гиперболы), то уравнение регрессии принимает следующий вид:
Y(х) = а +b·x + с·x2 – при графике в виде параболы;
Y(х) = а +b:x 2 – при графике в виде гиперболы.
При сложном характере зависимости между изучаемыми явлениями используются более сложные параболы (третьего, четвертого порядка (полинома) и т. д.), а также квадратическое, степенные, показательные и другие функции.
Выбор конкретного уравнения регрессии и его решение осуществляется в рамках табличного процессора MS Excel или статистического программного пакета STADIA1.
Сущность решения уравнений регрессии заключается в нахождении параметров регрессии (а и b). Это осуществляется по способу наименьших квадратов с использованием системы нормальных уравнений, суть которого заключается в минимизации суммы квадратов отклонений фактических значений результативного показателя от его расчетных значений2.
При прямолинейной зависимости система нормальных уравнений имеет вид:
∑y = na +b∑x
 ∑xy
= a∑x +b∑x2.
При криволинейной зависимости:
∑y=nf+b∑1/x
∑y(1/x)= a∑1/x +b∑(1/x)2.
Для оценки адекватности модели используют такие критерии, как ошибка аппроксимации, F-отношения, коэффициента детерминации, подробно рассмотренные в п. 7.3.
В необходимых случаях построение уравнения регрессии может быть использовано для прогнозирования результативного признака.
Апробируем методику корреляционно-регрессионного анализа на конкретном примере.
Пример 7.1 На основании данных табл. А необходимо проанализировать зависимость между расходами на оплату труда (Y) и выручкой от продажи товаров (х).
Таблица А – Данные о выручке от продажи товаров и сумме расходов на оплату труда в разрезе торговых организаций тыс. руб.
| № мага-зинов | Выручка от продажи товаров | Сумма расходов на оплату труда | № магазинов | Выручка от продажи товаров | Сумма расходов на оплату труда |
| А | 1 | 2 | Б | 3 | 4 |
|
|
3 200 | 190 |
|
1 690 | 177 |
|
|
500 | 45 |
|
7 450 | 230 |
|
|
12 000 | 670 |
|
12 900 | 587 |
|
|
8 560 | 345 |
|
2 010 | 166 |
|
|
14 100 | 713 |
|
1 650 | 105 |
|
|
11 300 | 470 |
|
5 115 | 241 |
|
|
4 300 | 194 |
|
8 945 | 400 |
|
|
1 010 | 98 |
|
11 900 | 523 |
|
|
8 230 | 244 |
|
14 200 | 780 |
|
|
12 560 | 510 |
|
10 300 | 576 |
|
|
6 201 | 215 |
|
11 450 | 425 |
|
|
11 500 | 603 |
|
13 000 | 606 |
|
|
13 300 | 575 |
|
6 100 | 210 |
|
|
1 000 | 95 |
|
7 500 | 249 |
На основании данных табл. А построим график зависимости изменения расходов на оплату труда от изменения товарооборота (см. рисунок).
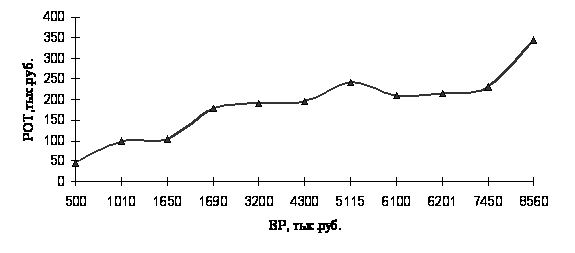
Зависимость динамики расходов на оплату труда от выручки от продажи товаров
Данные графика свидетельствуют о том, что между расходами на оплату труда и выручкой от продажи товаров существует прямолинейная зависимость. Далее измерим тесноту связи между изучаемыми показателями на основе коэффициента корреляции, для чего сгруппируем магазины по сумме выручки от продажи товаров (см. тему 3) и составим следующую разработочную таблицу (табл. Б).
Таблица Б – Разработочная таблица для определения показателей, используемых при расчете коэффициента корреляции
| Группы магазинов по сумме выручки от продажи товаров | Количество магазинов | Выручка от продажи товаров (xi), млн руб. | Сумма расходов на оплату труда (yi), млн руб. | yi xi | xi2 | yi2 |
| От 500 до 3 220 включ. | 7,000 | 11,060 | 0,876 | 9,689 | 122,324 | 0,768 |
| От 3 221 до 5 440 включ. | 2,000 | 9,415 | 0,435 | 4,096 | 88,642 | 0,190 |
| От 5 441 до 8 160 включ. | 4,000 | 27,251 | 0,904 | 24,635 | 742,617 | 0,818 |
| От 8 161 до 10 880 включ. | 4,000 | 36,035 | 1,565 | 56,394 | 1298,521 | 2,450 |
| Св. 10 881 | 11,000 | 138,210 | 5,859 | 809,772 | 19102,004 | 34,328 |
| Итого | 28,000 | 221,971 | 9,639 | 904,586 | 21354,107 | 38,550 |
Примечание. Согласно данным таблицы, элементы расчета коэффициента корреляции имеют следующие значения:
Σxi = 221,971;
Σyi = 9,639; Σyixi =904,586; Σx2i = 21 354,107; Σy2 = 38,550.
Рассчитанные данные подставляются в формулу коэффициента корреляции:
r =
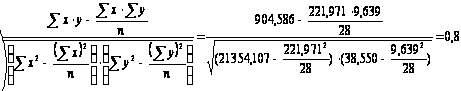
Коэффициент детерминации: r2=0,82=0,64.
Коэффициент корреляции, равный 0,8 ед., означает наличие высокой стохастической зависимости между суммой расходов на оплату труда и выручкой от реализации. Образование данной стохастической зависимости объясняется наличием (и доминированием в данном случае) постоянной части расходов по заработной плате, начисление которой не увязано с динамикой результата хозяйственной деятельности организации, т. е. выручки от продажи, а значение коэффициента детерминации, составляющее 0,64 ед. означает, что изменение расходов на оплату труда на 64 % объясняется изменением выручки от продажи, что дает основание для проведения регрессионного анализа.
Согласно виду графика, представленного на рисунке, между изучаемыми показателями существует прямолинейная корреляционная зависимость, в связи с чем уравнение регрессии будет иметь вид: Y(х) = а +b·x,
где Y – расходы на оплату труда; х – выручка от продажи товаров.
Для определения параметров а и в следует решить систему нормальных уравнений методом наименьших квадратов:
 ∑y = na +b∑x
∑xy = a∑x +b∑x2.
Отсюда значения коэффициента в определяется по формуле
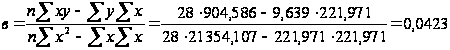 .
Рассчитанное значение параметра в говорит о том, что при увеличении выручки от продажи товаров на 1 млн руб. расходы на оплату труда возрастут на 42,3 тыс. руб. При этом подставив значение данного параметра в первое уравнение системы, определим значение параметра а:
∑y = na +b∑x
9,639=а·28+0,0423·221,971
28а=0,0423·221,971-9,639
28а=0,2496
а=0,009.
Значение параметра а показывает, что коэффициент регрессии может быть применим для торговых организаций с размером выручки от продажи за год свыше 9 млн. руб.
В целом уравнение регрессии имеет вид: y = 0,009+0,0423·х.
Полученное уравнение связи можно использовать для прогнозирования суммы расходов на оплату труда, если выручка от продажи возрастет и составит, например, 15 млн руб.:
y = 0,009+0,0423·х=0,009+0,0423·15=0,644 млн. руб.
7.3 Критерии оценки адекватности результатов стохастического анализа
При выполнении регрессионного анализа необходимо получить оценки, позволяющие оценить точность модели, вероятность ее существования и обоснованность применения в аналитических целях. Таким образом, качество корреляционно-регрессионного анализа обеспечивается выполнением ряда следующих условий:
1. Однородность исходной информации, которая оценивается в зависимости от относительного ее распределения около среднего значения. Критериями здесь служат (подробно см. тему 3):
– среднеквадратическое отклонение;
– коэффициент вариации;
– коэффициент равномерности;
– закон нормального распределения.
2.Значимость коэффициентов корреляции может быть оценена (наряду с уже указанным выше коэффициентом детерминации) с помощью t-критерия Стьюдента, алгоритм расчета которого при линейной однофакторной связи имеет вид:
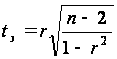 .
Если полученное эмпирическое (расчетное) значение критерия (tэ) будет больше критического табличного значения1 (tт), то коэффициент корреляции можно признать значимым.
3. Адекватность (надежность) уравнения регрессии оценивается с помощью F-критерия Фишера, алгоритм расчета которого выглядит следующим образом:
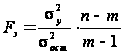 ,
где m – число параметров уравнения регрессии; σ2y – дисперсия по линии регрессии; σ2ост – остаточная дисперсия.
Если эмпирическое значение F-критерия (Fэ) окажется выше табличного (Fт), то уравнение регрессии следует признать адекватным, т. е. правомерным для использования. При этом чем выше величина критерия Фишера, тем точнее в уравнении связи представлена зависимость, сложившаяся между факторными и результативными показателями.
4. Сравнительная сила влияния факторов, оценка которой необходима с целью определения проблемной и наиболее эффективной в перспективе зоны для направления усилий в конкретную область бизнеса. Решение этой задачи может быть осуществимо посредством использования:1
а) частных коэффициентов эластичности (Эi), показывающих ожидаемый рост результативного показателя (в %) с возрастанием факторного на 1 %:
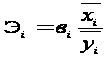
б)стандартизированных бета-коэффициентов (βi):
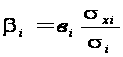
Чем выше бета-коэффициент, тем сильнее воздействие анализируемого фактора на результативный признак.
Тесты для самоконтроля знаний по теме 7
1. Коэффициент корреляции, равный 0, означает:
наличие функциональной связи обратно пропорционального характера;
наличие функциональной связи прямо-пропорционального характера;
отсутствие связи между фактором и изучаемым результативным показателем.
2. Коэффициент корреляции, равный (-1), означает:
наличие функциональной связи обратно пропорционального характера;
наличие функциональной связи прямо пропорционального характера;
отсутствие связи между фактором и изучаемым результативным показателем.
3. О наличии стохастической зависимости свидетельствует значение коэффициента корреляции, равное:
-1;
+1;
0;
другие значения.
4. Аналитическая задача, которую позволяют решить методы стохастического моделирования:
установление факта наличия или отсутствия связи между изучаемыми признаками;
выявление общей тенденции изменения изучаемого показателя;
выбор оптимального варианта решения проблемы;
количественно оценка влияния факторов, находящихся с результативным показателем в функциональной зависимости.
5. Выявить тесноту связи факторных показателей и результативного позволяет:
корреляционный анализ;
регрессионный анализ;
детерминированный анализ.
6. Метод установления аналитического выражения (уравнения) стохастической зависимости между исследуемыми признаками – это … анализ.
7. В ходе регрессионного анализа решается следующая аналитическая задача:
нахождение вида зависимости между результативным показателем и независимыми факторами;
выявление тесноты связи факторных показателей и результативного;
количественная оценка влияния факторов, находящихся с результативным показателем в функциональной зависимости.
8. Для оценки достоверности полученного уравнения регрессии используют:
коэффициент детерминации;
критерий Фишера;
критерий Стьюдента;
коэффициент Кенделя;
коэффициент долевого участия интенсивных факторов;
коэффициент ритмичности;
коэффициент экстенсивности.
9. При линейной однофакторной зависимости уравнение регрессии будет иметь вид:
y (х) = а +b·x;
y (х) = а +b1·x1 + b2*x2 +…+ bn·xn;
y (x) = a+в:х.
10. При линейной многофакторной зависимости уравнение регрессии будет иметь вид:
а) y(х) = а +b·x;
б) y (х) = а +b1·x1 + b2·x2 +…+ bn·xn;
в) y (x) = a+в:х.
11. В уравнении регрессии вида y(х) = а +b·x y – это:
результативный показатель;
коэффициент регрессии;
свободный член.
12. В уравнении регрессии вида y(х) = а +b·x а – это:
результативный показатель
коэффициент регрессии;
свободный член.
13. Коэффициент регрессии (b) в уравнении регрессии вида y(х) = а +b·x показывает:
на сколько изменится значение результативного показателя при изменении фактора на единицу;
величину влияния неучтенных факторов.
14. Если полученное эмпирическое (расчетное) значение критерия Стьюдента (tэ) будет больше критического табличного значения (tт), то коэффициент корреляции … признать значимым.
Коэффициент детерминации показывает, чему равна доля влияния изучаемого … на … показатель.
16. Сущность решения уравнений регрессии заключается в нахождении:
параметров регрессии;
значения факторов;
значения результативного показателя.
Заключение
Материал, изложенный в данном учебном пособии, не претендует на абсолютную полноту и всестороннее отражение теоретических основ экономического анализа, поскольку многие вопросы раскрыты в нем лишь поверхностно и в тезисном виде. Это, прежде всего, касается сущности и классификации экономико-математических методов анализа, а также эвристических методов экономического анализа, которые в более развернутом виде освещены в специальной экономической литературе.
Целью данного учебного пособия являлось обобщение и систематизация теоретических и методических основ экономического анализа в форме, доступной для студентов экономических специальностей, а также профессиональных бухгалтеров, что должно способствовать формированию у них базы для развития экономического мышления, понимания сущности экономических процессов и явлений, протекающих в рамках деятельности хозяйствующих субъектов, а главное – развития навыков количественной их оценки, экономической интерпретации и поиска резервов повышения эффективности функционирования.
Кроме того, материал, обобщенный в учебном пособии, должен сформировать основу знаний для дальнейшего их углубления в рамках изучения студентами различных специальностей таких дисциплин, как «Комплексный экономический анализ деятельности предприятий», «Анализ финансовой отчетности», «Анализ внешнеэкономической деятельности», «Экономический анализ», «Анализ и диагностика финансово-хозяйственной деятельности» и т. д.
Библиографический список
Российская Федерация. Законы. Гражданский Кодекс Российской Федерации: в 3 ч. – М.: Юрайт–М, 2002. – 462 с.
Российская Федерация. Законы. О бухгалтерском учете : федер. закон от 21 ноября 1996 г. № 129-ФЗ (в редакции от 23.07.1998) // Рос. газ. – 1998. – 30 июля. – С. 3.
Российская Федерация. Правительство. Программа реформирования бухгалтерского учета в соответствии с международными стандартами, финансовой отчетности : утв. Постановлением Правительства РФ от 06 марта 1998 г. № 283 // Фин. газета. – 1998. – № 12.
Российская Федерация. М-во финансов. О формах бухгалтерской отчетности организаций: приказ М-ва финансов РФ от 22 июля 2003 г. № 67н // Нормативные акты для бухгалтеров. – 2003. – 26 авг. – С. 26-47.
Российская Федерация. М-во финансов. О формах бухгалтерской отчетности организаций: приказ М-ва финансов РФ от 13 января 2000 г. № 4н // Нормативные акты для бухгалтера. – 2000. – 2 мар. – С. 62-74.
Российская Федерация. М-во финансов. Положение по бухгалтерскому учету «Доходы организации» ПБУ 9/99: утв. приказом М-ва финансов РФ от 06 мая 1999г. № 32н в ред. приказов Минфина РФ от 30.12.99 № 107н; от 30.03.2002 г. № 27н // Междунар. бух. учет. – 2002. – № 7. – С. 41-46.
Российская Федерация. М-во финансов. Положение по бухгалтерскому учету «Расходы организации» ПБУ 10/99 : утв. приказом М-ва финансов РФ от 06 мая 1999 г. № 33н в ред. приказов М-ва финансов РФ от 30.12.99 г. № 107н; от 30.03.2002 г. № 27н // Междунар. бух. учет. – 2002. – № 7. –С. 47-52.
Российская Федерация. М-во финансов. Методические рекомендации о порядке формирования показателей бухгалтерской отчетности организации: утв. приказом М-ва финансов РФ от 28 июля 2000 г. № 60 // Экономика и жизнь.