Теория экономического анализа





Рис. 4.2. Классификация приемов факторного анализа
– постоянные (оказывают непрерывное влияние на результаты деятельности организации) и переменные (носят нерегулярный, разовый характер воздействия);
– экстенсивные (связаны с количественным приростом результативного показателя) и интенсивные (характеризуют качественные изменения);
– внутренние и внешние: классифицируются по различным признакам1, в частности, выделяют: природные и социально-экономические (способствующие лучшему использованию ресурсов предприятия, носят внешний характер) и производственно-экономические (характеризующие использование хозяйственных ресурсов предприятия, носят внутренний характер).
Группа производственно-экономических факторов является центральной в экономическом анализе, так как характер влияния данных факторов во многом обусловливает образование резервов роста эффективности хозяйствования организаций.
Большинство изучаемых в анализе факторов состоят из нескольких элементов (например, производительность труда одного работающего, зависящая от структуры рабочей силы и производительности труда основной категории работающих), но есть и такие, которые дальнейшей детализации не подлежат (например, продолжительность рабочего дня). В связи с этим факторы делятся на сложные (комплексные) и простые (одноэлементные).
Факторы, оказывающие непоследовательное влияние на результативные показатели, называются факторами прямого воздействия (выступают предметом исследования при одноступенчатом факторном анализе), а факторы, влияющие через посредничество других, – косвенными (выступают предметом исследования при многоступенчатом факторном анализе). При этом в зависимости от степени опосредованности влияния различают факторы первого, второго, третьего и т. д. порядка, т. е. факторами первого порядка являются факторы прямого воздействия (например, влияние выручки от продажи на прибыль), а косвенные факторы – это факторы второго порядка и т. д. (например, влияние среднегодовой стоимости товарных запасов и эффективности их использования на выручку от продажи, которая, в свою очередь, оказывает воздействие на динамику прибыли от продажи).
Систематизация влияния факторов на результативный показатель и подсчет резервов роста осуществляется на основе построения (моделирования) факторных систем.
4.3 Методы моделирования детерминированных факторных систем
Одним из основных методов взаимосвязанного изучения факторов является создание моделей факторных систем.
Факторная система – это совокупность факторных и результативного признаков, связанных одной причинно-следственной связью. Математическая формула, выражающая связь между результативным и факторными признаками, называется факторной моделью.
Создать факторную систему означает представить результативный показатель в виде алгебраической суммы, произведения или частного от деления факторных показателей, оказывающих непосредственное влияние на результативный показатель и находящихся с ним в функциональной зависимости. Причем с целью расширения размерности учета факторов, оказывающих воздействие на динамику результативного показателя и соответственно увеличение возможностей поиска внутренних резервов роста, в практике экономического анализа используют приемы детерминированного моделирования факторных систем.
Детерминированное моделирование факторных систем – это средство формализации экономических показателей, в основе которого лежит возможность построения тождественного преобразования для исходной факторной модели результативного показателя (т. е. исходной формулы результативного показателя на уровне факторов первого порядка) по его теоретически предполагаемым причинно-следственным связям с факторными показателями.
При этом в ходе моделирования исходной факторной системы получают развитую факторную систему или модель, которая охватывает уже большее число факторов, что способствует повышению аналитичности существующих моделей.
В детерминированном моделировании факторных систем выделяют следующие их типы (табл. 4.1):
– аддитивные модели, в которых результативный показатель (А) можно представить как алгебраическую сумму или разность факторных (Х и Y), которые выражены в одних измерителях:
А = Х ± Y;
– мультипликативные модели, в них результативный показатель представляет собой произведение факторных:
А = Х ·Y;
– кратные модели, в которых результативный показатель представляет собой частное от деления факторных:
А = Х : Y;
– комбинированные модели, в которых сочетаются несколько вышеперечисленных типов. Они используются в развитых моделях при детализации исходных на нескольких уровнях.
Конкретные примеры типов факторных моделей в систематизированном виде приведены в табл. 4.1.
Таблица 4.1
Примеры типов детерминированных факторных моделей
| № п/п | Тип факторных моделей | Пример | Условные обозначения | Аналитическая характеристика факторной модели |
| 1 | Аддитивная | Зн + П = Зк + Вп + Р | Зн, Зк – остатки товарных запасов на начало и конец анализируемого периода; П – поступление товаров за период; Вп – прочее выбытие товаров; Р – сумму реализации товаров за период | Уравнение товарного баланса |
|
ВНА + ОБА = СК + ДЗС + +КЗС |
ВНА – внеоборотные активы; ОБА – оборотные активы; СК – собственный капитал; ДЗС – долгосрочные заемные средства; КЗС – краткосрочные заемные средства |
Уравнение бухгалтерского баланса |
||
|
ЧП=ПДН + ОНА - ОНО – – ТНП |
ЧП – чистая прибыль (убыток), ОНА – отложенные налоговые активы, ОНО – отложенные налоговые обязательства, ТНП – текущий налог на прибыль |
Факторная модель чистой прибыли (убытка) |
||
|
ПДН=ПП+СОР +СВРР + СЧР |
ПДН – прибыль (убыток) до налогообложения; СОР – сальдо операционных результатов ( разность между операционными доходами и операционными расходами); СВРР – сальдо внереализационных результатов (разность между внереализационными доходами и внереализационными расходами); СЧР – сальдо чрезвычайных результатов | Факторная модель прибыли (убытка) до налогообложения | ||
|
Rп =
|
Rп
– уровень
рентабельности
продаж;
|
Факторная модель рентабельности продаж, описывающая ее зависимость от среднего уровня валовой прибыли и среднего уровня расходов на продажу |
 -

| № п/п | Тип факторных моделей | Пример | Условные обозначения | Аналитическая характеристика факторной модели |
| 2 | Мультипликативная |
ВР =
|
ВР –
выручка от
продажи товаров,
С – скорость обращения товаров |
Факторная модель, описывающая зависимость результата хозяйственной деятельности от средней стоимости товарных запасов и эффективности их использования |
|
ВР =
|
|
Факторная модель, описывающая зависимость результата хозяйственной деятельности от средней стоимости основных фондов и эффективности их использования | ||
| ПТ = (d окр ·ПТокр):100 % | ПТ – производительность труда одного работающего; d окр – удельный вес среднесписочной численности основной категории работающих; ПТокр – производительность труда основной категории работающих | Факторная модель, описывающая зависимость эффективности использования трудовых ресурсов от структуры рабочей силы и эффективности труда основной категории работающих | ||
|
ВР =(
|
|
Факторная модель, описывающая зависимость результата хозяйственной деятельности от среднесписочной численности работающих, структуры рабочей силы и эффективности труда основной категории работающих | ||
| ВР = S·Н | S – размер торговой площади; Н – нагрузки на 1 м2 торговой площади | Факторная модель, описывающая зависимость результата хозяйственной деятельности от размера торговой площади и эффективности ее использования |

 –
средняя стоимость
товарных запасов,

 – средняя
стоимость
основных фондов;
Ф – фондоотдача
 · d окр
· ПТокр):100%
Продолжение табл. 4.1
| № п/п |
Тип факторных моделей |
Пример | Условные обозначения | Аналитическая характеристика факторной модели |
|
ВР =
|
К – количество рабочих дней, П – продолжительность рабочего дня; ПТчас – среднечасовая производительность труда одного работающего | Факторная модель, описывающая зависимость результата хозяйственной деятельности от среднесписочной численности работающих, фонда рабочего времени и эффективности использования трудовых ресурсов | ||
|
ВР =
|
|
Факторная модель, описывающая зависимость результата хозяйственной деятельности от средней стоимости оборотных активов и эффективности их использования | ||
| ТП = МЗ·М | ТП– товарная продукция, МЗ – стоимость материальных затрат; М – материалоотдача | Факторная модель, описывающая зависимость результата хозяйственной деятельности производственной организации от стоимости произведенных материальных затрат и эффективности использования материальных ресурсов | ||
| ПП = ВР · Rп:100 % | ПП - прибыли от продажи; Rп – уровень рентабельности продаж | Факторная модель, описывающая зависимость финансового результата основного вида деятельности от выручки от продажи товаров (продукции, работ, услуг) и уровня рентабельности продаж | ||
|
ВП = ВР
· |
ВП – сумма валовой прибыли | Факторная модель, описывающая зависимость суммы валовой прибыли от результата хозяйственной деятельности и доли реализованной торговой наценки в обороте торговой организации |

 -
средняя стоимость
оборотных
средств, СОБА
– скорость
обращения
товаров
 :100
%
Окончание табл. 4.1
| № п/п |
Тип факторных моделей |
Пример | Условные обозначения |
Аналитическая характеристика факторной модели |
|
РП = ВР
·
|
РП – сумма расходов на продажу | Факторная модель, описывающая зависимость суммы расходов на продажу от результата хозяйственной деятельности торговой организации и доли расходов на продажу, приходящихся на реализованные товары, в обороте организации | ||
| 3 | Кратная |
ФВ =
|
ФВ – фондовооруженность | Факторная модель, описывающая зависимость обеспеченность трудового процесса основными средствами, от среднегодовой их стоимости и среднесписочной численности работающих |
| Rд=ЧП : ВР · 100 % | Rд – уровень рентабельности деятельности | Факторная модель, описывающая зависимость финансовой отдачи деятельности организации от результата ее хозяйственной деятельности и абсолютного размера конечного финансового результата деятельности | ||
| 4 |
Смешанная (комбинированная) |
ПП = ВР
· ( |
см. выше | Факторная модель, описывающая зависимость прибыли от продажи от результата хозяйственной деятельности, доли реализованной торговой наценки и доли расходов на продажу в обороте торговой организации |
|
RА
= ЧП: ( |
RА
– уровень
рентабельности
активов,
|
Факторная модель, описывающая зависимость финансовой отдачи средств, вложенных в формирование имущества, от их средней стоимости по отдельным видам хозяйственных ресурсов и суммы чистой прибыли |
 :

 +
 )·100%
Применительно к классу детерминированных факторных кратных систем используются следующие основные приемы моделирования:
1) метод удлинения исходной факторной системы заключается в разложении числителя кратной модели на составляющие его факторы с последующим получением развитой факторной модели аддитивного вида;
2) метод формального разложения исходной факторной системы заключается в разложении знаменателя исходной факторной системы кратного вида на составляющие его факторы с получением конечной факторной системы комбинированного вида;
3) метод расширения исходной факторной системы предполагает умножение и числителя, и знаменателя кратной модели на один и тот же экономический показатель с последующим получением конечной факторной системы мультипликативного вида;
4) метод сокращения исходной факторной системы и числитель, и знаменатель исходной факторной модели делятся на один и тот же экономический показатель с получением развитой факторной системы того же кратного вида, но с другим составом факторов.
Примеры апробации вышерассмотренных методов моделирования детерминированных факторных систем рассмотрены нами в табл. 4.2.
Для моделирования детерминированных моделей мультипликативного вида используют прием детализации или расчленения (см. п. 3.3). При этом следует иметь в виду, что с целью преобразования какой-либо факторной системы могут последовательно использоваться несколько разных методов моделирования, но при этом формирование абстрактных конструкций должно быть исключено.
Таблица 4.2
Примеры применения методов моделирования кратных детерминированных факторных моделей
| № п/п | Метод моделирования | Исходная факторная модель результативного показателя | Процесс моделирования | Условные обозначения |
| 1. |
Метод удлинения |
Rп = ПП: ВР · 100 % |
Rп = ПП: ВР ·100 % = (ВП-РП):ВР · 100 % = ВП:ВР ·100 % - РП:ВР·100 % =
(для организаций торговли) |
Rп
– уровень
рентабельности
продаж, ПП –
прибыль от
продажи, ВР
– выручка от
продажи, ВП
– сумма валовой
прибыли, РП
– сумма расходов
на продажу,
|
|
Rп = ПП: ВР ·100 % = (ВР-З):ВР ·100 % = ВР:ВР ·100 % - З:ВР·100 % = 100 –
|
З – сумма
затрат на
производство
и продажу
продукции
(работ, услуг),
|
|||
| 2 | Метод формального разложения |
RА =
ЧП: |
RА =
ЧП: = ЧП: ( |
RА –
уровень рентабельности
активов, ЧП
– чистая прибыль,
|
| Rд = ЧП:ВР ·100 % | Rд = ЧП:ВР ·100 % = ЧП: (ВРроз + ВРопт)·100 % | ЧП – чистая прибыль, ВРроз – выручка от розничной продажи товаров; ВРопт – выручка от оптовой продажи товаров |

 (для
организаций
производственной
сферы)
 – средний уровень
затрат на
производство
и продажу
продукции
(работ, услуг)
 · 100 %
 ·100% =
 )
·100 %
| № п/п |
Метод моделирования |
Исходная факторная модель результативного показателя | Процесс моделирования | Условные обозначения |
| 3 | Метод расширения |
ПТ = ВР:
|
ПТ = ВР:
|
ПТ –
производительность
труда,
|
|
ПТ = ВР:
|
ПТ = ВР:
|
|
||
|
Ф = ВР:
|
Ф = ВР:
|
|
||
|
RА =
ЧП: |
RА =
ЧП: |
Са – скорость обращения активов | ||
| 4 | Метод сокращения |
RОС
= ПП :
|
RОС
= ПП :
|
RОС – уровень рентабельность основных средств, Фе – фондоемкость |
|
RА
= ЧП: |
RА =
ЧП: |
ФеВНА – фондоемкость внеоборотных активов; КзОБА – коэффициент закрепления оборотных активов |

 :
 :
 )
= Фо · Фв,.
 ·
 :
 )
= (ВР:
Тесты для самоконтроля знаний по теме 4
1. Зависимость товарооборота от эффективности использования товарных запасов определяется моделью:
комбинированного типа;
мультипликативного типа;
аддитивного типа;
кратного типа.
2. Установите соответствие выражений методам, которые были использованы для преобразования факторных систем:
|
|
метод формального разложения; метод сокращения; метод расширения; метод удлинения. |
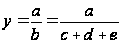 ;
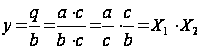
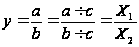 ;
3. Укажите последовательно тип модели взаимосвязи результативного и факторных показателей: y = a : Sxi; y = a + b + c; y = Sxi; y = a – b:
кратная, аддитивная, мультипликативная, комбинированная;
комбинированная, аддитивная, аддитивная, аддитивная;
комбинированная, аддитивная, мультипликативная, аддитивная.
4. Тип модели, характеризующей зависимость прибыли от таких факторов, как выручка от продажи товаров и рентабельность:
мультипликативный;
кратный;
аддитивный;
в формализованном виде представить нельзя.
5. Стохастическое моделирование хозяйственной деятельности осуществляется в рамках … анализа:
функционально-стоимостного;
корреляционно-регрессионного.
сравнительного;
общего.
6. Задача оценки влияния эффективности использования товарных запасов на изменение товарооборота является … факторным анализом.
7. Связь, при которой каждому значению факторного показателя, соответствует единственное значение результативного показателя называется ….
8. Аддитивная модель представляет собой:
частное отделение делимого и делителя;
произведение сомножителей;
алгебраическую сумму.
9. Аддитивная форма связи – это:
связь между результативными показателями и факторными функционального характера, а их размерность совпадает;
связь между результативными и факторными показателями представлена в виде суммы, а все они выражены в одних измерителях;
связь результативного показателя может быть представлена как сумма факторных показателей, которые должны быть выражены абсолютными величинами.
10. Факторный анализ заключается:
в количественном измерении влияния отдельных факторов на результативный показатель с последующими выводами и предложениями;
в количественном измерении влияния на факторы отдельных показателей с последующими выводами и предложениями;
в оценке динамики результативного показателя за ряд периодов.
11. Выражение А = (a · в): с является … моделью:
мультипликативной;
комбинированной;
аддитивной.
12. Жестко детерминированная связь между результативным и факторными показателями проявляется:
в среднем числе наблюдений;
в каждом случае;
в единичных случаях.
13. Моделирование детерминированных кратных моделей осуществляются с целью:
повышение аналитичности существующих моделей;
упрощение их аналитической обработки;
количественной оценки влияния факторов.
14. Метод моделирования, используемый для получения мультипликативной модели, описывающей зависимость производительности труда от фондоотдачи и фондовооруженности:
удлинения;
сокращения;
расширения;
суммы мест;
формального разложения.
15. Оценка влияния эффективности использования товарных запасов и их среднего размера на изменение товарооборота – это:
обратный детерминированный факторный анализ;
прямой детерминированный факторный анализ;
обратный стохастический факторный анализ;
прямой стохастический факторный анализ.
16. Установите соответствие показателей группам факторов по характеру влияния на хозяйственную деятельность организации:
|
первичный фактор; вторичный фактор; |
фондоотдача; обновление материально-технической базы; уровень расходов на продажу. |
17. Установите соответствие показателей группам факторов по характеру влияния на хозяйственную деятельность организации:
|
экстенсивный фактор; интенсивный фактор; |
скорость обращения товаров; количество структурных подразделений; покупательская способность населения. |
18. Факторная
модель, являющаяся
результатом
преобразования
следующих
зависимостей:
Т= и Т=
