Теория экономического анализа
 – среднегодовая
стоимость
основных фондов,
Ф – фондоотдача,
а – активная
часть основных
средств, d –
удельный вес):
Т=
 ; Т=
а
· da
· Фа;
Т=
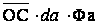 .
19. Процесс построения аналитического выражения, описывающего зависимость результативного показателя от совокупности факторов, называется:
оценкой влияния факторов;
моделированием факторных систем;
общим анализом.
20. К методам непоследовательного элиминирования факторов принадлежит метод:
индексный; в) дифференциально-интегральный;
долевого участия; г) абсолютных и относительных разниц.
21. Элиминирование применяется при следующем методе:
цепных подстановок; в) сравнения;
балансовый; г) относительные величины.
22. Процедура разложения числителя исходной факторной модели на составляющие элементы, применяемая при моделировании детерминированных факторных систем, характеризует метод:
а) сокращения; в) удлинения;
б) формального разложения; г) расширения.
23. Процедура умножения числителя и знаменателя исходной факторной модели на один и тот же экономический показатель, применяемая при моделировании детерминированных факторных систем, характеризует метод:
а) сокращения; в) удлинения;
б) формального разложения; г) расширения.
24. Метод моделирования, используемый для получения аддитивной модели рентабельности продаж, описывающей ее зависимость от уровня валовой прибыли и уровня расходов на продажу:
а) удлинения; в) сокращения;
б) расширения; г) формального разложения.
25. Метод моделирования, используемый для получения мультипликативной модели рентабельности активов, описывающей ее зависимость от рентабельности деятельности и скорости обращения активов:
а) удлинения; в) сокращения;
б) расширения; г) формального разложения.
26. Процедура разложения знаменателя исходной факторной модели на составляющие элементы, применяемая при моделировании детерминированных факторных систем, характеризует метод:
а) сокращения; в) удлинения;
б) формального разложения; г) расширения.
27. В жестко детерминированной модели изменение фондоотдачи зависит от соотношения:
трудоемкости продукции и фондовооруженности труда;
производительности труда и фондовооруженности труда;
в) фондовооруженности труда и производительности труда.
Тема 5
Приемы изучения прямой детерминированной факторной связи
Для количественного измерения конкретного воздействия факторов на результативные показатели, а следовательно, и выявления резервов роста результатов хозяйственно-финансовой деятельности организации используются приемы прямого детерминированного факторного анализа.
Существует определенный общий алгоритм проведения прямого детерминированного факторного анализа, основными этапами которого являются следующие:
Определение результативного и факторных показателей на основе изучения причинно-следственных связей экономических показателей.
Составление исходной или развитой модели факторной системы; определение ее типа.
Классификация факторных показателей на количественные (экстенсивные) и качественные (интенсивные), а также на главные и второстепенные, первичные и вторичные.
Количественная оценка (расчет) влияния факторов на изменение результативного показателя (содержание данного этапа факторного анализа определяется спецификой каждого метода, рассмотренных ниже).
Заключительный этап – экономическая интерпретация полученных результатов расчетов, обобщение и систематизация резервов роста результативного показателя.
5.1 Прием цепных подстановок
Прием цепных подстановок является универсальным приемом изучения прямой детерминированной факторной связи, так как его применение возможно для изучения влияния факторов в моделях любого вида: аддитивных, мультипликативных, кратных и комбинированных.
Сущность данного метода заключается в последовательной замене базисной величины отдельных факторов, входящих в модель факторной системы результативного показателя, на фактическую их величину в отчетном периоде. В результате такой замены рассчитывается один или несколько (если факторов более двух) условных результативных показателей, называемых подстановками или скорректированным значением результативного показателя. Данный условный показатель сравнивается с предшествующим значением условного результативного показателя. Результат такого сравнения показывает величину влияния изучаемого фактора.
Последовательность замены факторов вытекает из характера взаимосвязей факторных показателей с результативным. Следует знать следующие правила, которыми необходимо руководствоваться при использовании приема цепных подстановок:
в первую очередь рассчитывается влияние экстенсивных (количественных) факторов, затем – структурных факторов, а последнюю очередь - интенсивных (качественных) факторов. При этом следует иметь в виду, что если имеется несколько количественных или качественных факторов, то сначала заменяются главные факторы (общие), а затем второстепенные (частные), зависящие от них;
если влияние фактора уже определено, то при расчете очередного значения результативного показателя значение данного фактора применяется в фактической оценке отчетного периода, а если еще не определено – в оценке базисного периода;
число подстановок (т. е. значений результативного показателя) должно быть на единицу больше, чем факторных показателей в модели.
Алгоритм применения метода цепных подстановок:
определяется вид факторной модели. Например: А = Х · Y,
где А – результативный показатель, Х – количественный фактор, Y – качественный фактор. Задача расчетов состоит в нахождении величины прироста результативного показателя за счет фактора Х (∆А (Х)) и за счет фактора Y (∆А (Y));
все элементы факторной системы записываются в базисной оценке:
А0 = Х0 · Y 0,
где индекс «0» означает базисный уровень показателей;
заменяется базисное значение количественного фактора на его фактическую величину в отчетном периоде, т. е. находится скорректированное или условное значение результативного показателя (А/):
А/ = Х1 ·Y 0,
где индекс «1» означает фактический уровень показателя;
определяется величина влияния на результативный показатель количественного фактора Х (∆А (Х)):
∆А (Х) = А/- А0;
заменяется базисное значение качественного фактора на его фактическую величину в отчетном периоде:
А1 = Х1 ·Y 1;
определяется величина влияния на результативный показатель интенсивного фактора Y (∆А (Y)):
∆А (Y) = А1 - А/;
осуществляется проверка:
DA(Х) + DA(Y) = DА (X,Y) = A1 – A0
Расчет влияния факторов методом цепных подстановок рекомендуется осуществлять в таблице следующей формы (табл. 5.1).
Таблица 5.1
Расчет влияния факторов на изменение результативного показателя методом цепных подстановок
| Показатели | Значения результативного показателя | Влияние факторов | |||
| базисное значение | скорректированное значение | отчетное значение | методика расчета | величина влияния | |
| А | 1 | 2 | 3 | 4 | 5 |
| Х | Х 0 | Х 1 | Х 1 | Aў - A0 | DA(х) |
| Y | Y 0 | Y 0 | Y 1 | A1 - Aў | DA(у) |
|
А (стр.1 · стр.2) |
А 0 | Аў | А 1 | A0 - A 1 | DA (x,y) |
Преимущества метода цепных подстановок:
– точность расчета величин влияния факторов;
– универсальность (возможность применения для оценки влияния факторов в детерминированных моделях любого типа).
Недостатки метода:
– необходимость идентификации экстенсивных и интенсивных факторов, что, в свою очередь, влияет на определение последовательности замены факторов;
– трудоемкость расчетных процедур при многофакторных моделях: если при большом числе факторов будет пропущен какой-либо из них или будет допущена арифметическая ошибка в промежуточных расчетах, то величина влияния факторов будет определена неверно.
Пример 5.1. На основании нижеприведенной информации определить:
показатель, характеризующий эффективность использования товарных запасов (в обор.) по плану и фактически;
абсолютные и относительные показатели изменения исходных и расчетных данных;
величину влияния на выполнение плана выручки от продажи товаров следующих факторов: изменения среднего размера товарных запасов и скорости их обращения;
сделать выводы по результатам проведенного анализа.
Таблица А – Исходные данные по торговому предприятию за отчетный год
| Показатели | По плану | Фактически |
| А | 1 | 2 |
|
Выручка от продажи товаров, тыс. руб. |
350,00 | 310,00 |
| Средний размер товарных запасов, тыс. руб. | 60,00 | 65,00 |
Решение:
1 этап: расчет скорости обращения товаров (показателя, характеризующего эффективность использования товарных запасов) и общий анализ данных (то есть выполнение 1-го и 2-го задания) проводится в таблице, имеющей следующий вид (табл. Б).
Таблица Б - Анализ выполнения плана выручки от продажи товаров и эффективности их использования по торговой организации за отчетный период
| По плану | Фактически | Абсолютное отклонение от плана, (+;-) | Степень выполнения плана , % | |
| А | 1 | 2 | 3 (2-1) | 4 (2:1)100 |
| Выручка от продажи товаров, тыс. руб. | 350,00 | 310,00 |
-40,00 |
88,57 |
| Средний размер товарных запасов, тыс. руб. | 60,00 | 65,00 | +5,00 | 108,33 |
| Скорость обращения товарных запасов, обор., (стр.1:стр.2) | 5,83 | 4,77 | -1,06 | 81,82 |
2 этап: факторный анализ результативного показателя, т. е. выручки продажи товаров (выполнение 3-го задания) осуществляется на основе мультипликативной двухфакторной модели следующего вида:
ВР =
 ·С,
где
ВР – выручка
от продажи
товаров;
– средний размер
товарных запасов;
С – скорость
обращения
товаров.
Результаты анализа влияния факторов на выполнение плана по результативному показателю систематизируются в таблице следующего вида (табл. В).
Таблица В – Анализ влияния факторов, связанных с эффективностью использования товарных запасов, на выполнение плана выручки от реализации товаров (методом цепных подстановок)
| Показатели | Значения результативного показателя | Влияние факторов на изменение выручки от продажи товаров | |||
| ВРПЛ | ВРґ | ВРФ | расчет | величина влияния, тыс. руб. | |
| А | 1 | 2 | 3 | 4 | 5 |
| Средний размер товарных запасов | 60,00 | 65,00 | 65,00 | 378,95-350,00 | +28,95 |
| Скорость обращения товарных запасов | 5,83 | 5,83 | 4,77 | 310,00-378,95 | -68,95 |
| Выручка от продажи товаров, (стр.1·стр.2) | 350,00 | 378,95 | 310,00 | 310,00-350,00 |
-40,0 |
3 этап: (выполнение 4-го задания): формирование аналитических выводов.
Таким образом, план по товарообороту на исследуемом предприятии за отчетный период был недовыполнен на 11,43 % (88,57-100 %), что в абсолютном выражении составило 40 тыс. руб. Данное изменение сложилась в результате влияния следующих факторов. Так, в отчетном году наблюдалось сверхплановое накопление среднего размера товарных запасов в размере почти 8 % (или 5 тыс. руб.) от запланированного уровня, в результате чего был обеспечен прирост в объеме реализации на сумму 28,95 тыс. руб. Однако увеличение среднего размера товарных запасов на предприятии не сопровождалось повышением эффективности их использования: скорость обращения товаров за анализируемый период времени замедлилась на 1,06 оборота, или на 18,18 % (81,82-100 %), следствием чего явилось сокращение суммы реализации на 68,95 тыс. руб. Указанная величина будет являться резервом роста оборота по розничной реализации товаров в будущем периоде.
Таким образом, данная торговая организация использует товарные запасы в экстенсивном направлении, которое является экономически необоснованным, т.к. наряду с образованием потерь в товарообороте провоцирует относительный рост расходов на продажу.
Пример 5.2. На основании приведенной информации определить:
сумму транспортных расходов организации по плану и фактически;
провести общий анализ исходных и расчетных данных;
оценить влияние на соблюдение сметы по транспортным расходам таких факторов, как грузооборот, среднее расстояние одной перевозки, стоимость перевозки одной т-км;
сделать выводы.
Таблица А – Исходные данные по торговой организации за отчетный год
| Показатели | По смете | Фактически |
| А | 1 | 2 |
| Объем грузооборота, т. | 300,00 | 310,00 |
| Среднее расстояние одной перевозки, км. | 310,00 | 200,00 |
| Стоимость перевозки одной т-км, тыс. руб. | 0,50 | 0,35 |
Решение: расчет суммы транспортных расходов и общий анализ данных проводится в таблице, имеющей следующий вид (табл. Б).
Таблица Б – Анализ соблюдения сметы по общей сумме транспортных расходов
| Показатели | По смете | Фактически | Абсолютное отклонение от сметы | Степень соблюдения сметы, % |
| А | 1 | 2 | 3 (2-1) | 4 (2:1)·100 |
| Грузооборот (Г), т | 300,00 | 310,00 | +10,00 | 103,30 |
| Среднее расстояние одной перевозки (П), км | 310,00 | 200,00 | -110,00 | 64,50 |
| Стоимость перевозки одной т-км, (Ц) тыс. руб. | 0,50 | 0,35 | -0,15 | 78,60 |
| Сумма транспортных расходов (ТР), (стр.1·стр.2·стр.3), тыс. руб. | 46 500,00 | 21700,00 |
-24 800,00 |
46,70 |
Факторный анализ результативного показателя, т. е. суммы транспортных расходов осуществляется на основе 3-факторной мультипликативной модели следующего вида:
ТР = Г·П·Ц.
Результаты анализа влияния факторов на соблюдение сметы по результативному показателю систематизируются в таблице следующего вида (табл. В).
Таблица В – Расчет влияния факторов на соблюдение сметы по общей сумме транспортных расходов (методом цепных подстановок)
| Показатели | Значения результативного показателя | Влияние на сумму транспортных расходов | ||||
| ТР0 | ТР′ | ТР′′ | ТР1 | расчет | величина, тыс. руб. | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| Грузооборот | 300,00 | 310,00 | 310,00 | 310,00 | 48050,00-46500,00 | +1550,00 |
| Среднее расстояние одной перевозки | 310,00 | 310,00 | 200,00 | 200,00 | 31000,00-48050,00 | -17050,00 |
| Стоимость перевозки одной т-км | 0,50 | 0,50 | 0,50 | 0,35 | 21700,00-31000,00 | -9300,00 |
| Сумма транспортных расходов,(стр.1·стр.2·стр.3) | 46500,00 | 48050,00 | 31000,00 | 21700,00 | 21700,00-46500,00 |
-24800,00 |
Таким образом, в отчетном периоде отмечается экономия средств, направляемых на оплату транспортных услуг, абсолютная величина которой составила 24 800 тыс. руб., что в относительном выражении соответствует 53,3 % (46,7-100 %) от значения, заложенного в смете.
Данное изменение было достигнуто в результате совокупного влияния следующих факторов. В частности, вследствие увеличения на 10 т объема перевозимых грузов, транспортные расходы возросли на 1 550 тыс. руб., что является закономерным. Однако руководство организации изыскало возможности по сокращению расстояния перевозок на 110 км и ценовой составляющей на 0,15 тыс. руб., или 21,4 % (78,6-100 %), что в совокупности позволило сократить транспортные расходы на 26 350 тыс. руб. (17 050 тыс. руб.+9 300 тыс. руб.), перекрыв тем самым перерасход сметы затрат, сложившийся по причине роста грузооборота.
Таким образом, результаты проведенного аналитического исследования позволяют оценить политику руководства организации по управлению затратами как рациональную.
Пример 5.3. На основании приведенной информации определить:
величину показателя, характеризующего обеспеченность предприятия основными средствами;
провести общий анализ исходных и расчетных показателей;
рассчитать влияние факторов на изменение обеспеченности работников основными средствами;
сделать выводы.
Таблица А
Исходные данные по торговой организации за отчетный год
| Показатели | Фактически за предшествующий период |
Фактически за отчетный период |
| А | 1 | 2 |
| Среднесписочная численность работающих, чел. | 50,0 | 49,0 |
| Средняя стоимость основных средств, тыс. руб. | 600,0 | 650,0 |
Решение:
Расчет фондовооруженности и общий анализ данных проводится в таблице, имеющей следующий вид (табл. Б).
Таблица Б – Анализ динамики уровня обеспеченности работников торговой организации основными средствами
| Показатели | Фактически за предшествующий период | Фактически за отчетный период | Абсолютное изменение (+;-) | Темп роста, % |
| А | 1 | 2 | 3 (2-1) | 4 (2:1)100 |
|
Среднегодовая
стоимость
основных фондов
( |
600,0 | 650,0 | +50,0 | 108,3 |
|
Среднесписочная
численность
работающих
( |
50,0 | 49,0 | -1,0 | 98,0 |
| Фондовооруженность (ФВ), (стр.1:стр.2), тыс. руб. | 12,0 | 13,3 |
+1,3 |
110,8 |
 ),
тыс. руб.
 ),
чел.
Факторный анализ результативного показателя, т. е. фондовооруженности, осуществляется на основе 2-факторной кратной модели:
ФВ
=
 ·
 .
Результаты анализа влияния факторов на изменение результативного показателя систематизируются в таблице следующего вида (табл. В).
Таблица В – Анализ влияния факторов на динамику уровня обеспеченности работников торговой организации основными средствами (методом цепных подстановок)
Показатели |
Значения результативного показателя | Влияние факторов на изменение фондовооруженности | |||
| ФВ0 | ФВґ | ФВ1 | расчет | величина влияния, тыс. руб. | |
| А | 1 | 2 | 3 | 4 | 5 |
| Среднесписочная численность работающих | 50,0 | 49,0 | 49,0 | 12,2-12,0 | +0,2 |
| Среднегодовая стоимость основных фондов | 600,0 | 600 | 650 | 13,3-12,2 | +1,1 |
| Фондовооруженность, (стр.2:стр.1) | 12,0 | 12,2 | 13,3 | 13,3-12,0 |
+1,3 |
Таким образом, уровень обеспеченности работников данной организации основными средствами в отчетном периоде по сравнению с предшествующим возрос, о чем свидетельствует повышение на 1,3 тыс. руб., или 10,8 % (110,8-100 %) показателя фондовооруженности.
Причем положителен тот факт, что доминирующее позитивное влияние на данный прирост оказало увеличение среднегодовой стоимости основных средств на 50 тыс. руб., или на 8,3 % (108,3-100 %) от достигнутого уровня в прошлом году, в результате чего уровень фондовооруженности увеличился на 1,1 тыс. руб., что в относительном выражении составляет почти 85 % (1,1:1,3·100 %) от общего изменения данного показателя за период. Кроме того, его росту на 0,2 тыс. руб. в отчетном периоде способствовало сокращение на 1 чел. среднесписочной численности работающих.
Таким образом, наметившиеся тенденции в изменении изучаемого показателя можно признать положительными, поскольку рост фондовооруженности создает предпосылку для повышения производительности труда, а следовательно, и товарооборота.
Пример 5.4. На основании приведенной информации определить:
показатель, характеризующий финансовую отдачу средств, авансированных в активы, за прошлый и отчетный год;
провести общий анализ исходных и расчетных данных;
с помощью метода формального разложения исходной факторной системы построить модель, описывающую зависимость рентабельности активов от таких факторов, как: чистая прибыль, средняя стоимость внеоборотных активов, средняя стоимость оборотных активов, оценив их влияние на результативный показатель;
сделать выводы.
Таблица А
Исходные данные по торговой организации за отчетный год
| Показатели | Фактически за предшествующий период | Фактически за отчетный период |
| А | 1 | 2 |
| Чистая прибыль, тыс.руб. | 150,0 | 140,0 |
|
Средняя стоимость активов всего, тыс. руб., в т. ч.: – внеоборотные активы |
1 600,0 700,0 |
1 650,0 720,0 |
Решение:
Расчет рентабельности активов и общий анализ данных проводится в таблице, имеющей следующий вид (табл. Б).
Таблица Б – Анализ динамики финансовой отдачи средств, вложенных в активы торговой организации, за отчетный период
| Показатели | Фактически за предшествующий период | Фактически за отчетный период | Абсолютное изменение (+;-) | Темп роста, % |
| А | 1 | 2 | 3 (2-1) | 4 (2:1)100 |
| Чистая прибыль, тыс. руб. (ЧП) | 150,0 | 140,0 | -10,0 | 93,3 |
|
Средняя
стоимость
активов всего
( внеоборотных
( оборотных
( |
1 600,0 700,0 900,0 |
1 650,0 720,0 930,0 |
+50,0 +20,0 +30,0 |
103,1 102,9 103,3 |
| Уровень рентабельности активов (Rа), (стр.1:стр.2)·100 % | 9,4 | 8,5 |
-0,9 |
Х |
Факторный анализ результативного показателя:
Rа
= ЧП:
 ·100
% = ЧП: (
 +
 )·100
% -
3-факторная комбинированная модель.
Результаты анализа влияния факторов на динамику результативного показателя систематизируются в таблице следующего вида (табл. В).
Таблица В – Расчет влияния факторов на динамику рентабельности активов торговой организации (методом цепных подстановок)
| Показатели | Значения результативного показателя | Влияние на изменение уровня рентабельности активов | ||||
| Rа 0 | Rа ′ | Rа ′′ | Rа 1 | расчет | величина, % | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| Средняя стоимость оборотных активов | 900,0 | 930,0 | 930,0 | 930,0 | 9,2-9,4 | -0,2 |
| Средняя стоимость внеоборотных активов | 700,0 | 700,0 | 720,0 | 720,0 | 9,1-9,2 | -0,1 |
| Чистая прибыль | 150,0 | 150,0 | 150,0 | 140,0 | 8,5-9,1 | -0,6 |
|
Уровень рентабельности активов, (стр.3: (стр.1+стр.2))·100 % |
9,4 | 9,2 | 9,1 | 8,5 | 8,5-9,4 |
-0,9 |
Таким образом, за исследуемый период сократилась финансовая отдача средств, инвестированных в активы, что нашло свое отражение в сокращении на 0,9 процентных пункта уровня рентабельности имущества.
Данная негативная тенденция сложилась вследствие несоблюдения экономических пропорций в динамике финансового результата и накопления хозяйственных ресурсов организации. В частности, уменьшение абсолютного размера чистой прибыли на 10 тыс. руб., или на 6,7 % (93,3-100 % ) сократило значение результативного показателя на 0,6 %. Вместе с тем на фоне указанного снижения чистой прибыли происходит увеличение сумм, авансированных в среднем за период средств во внеоборотные и оборотные активы соответственно на 20 и 30 тыс. руб., что в совокупности усугубило сокращение рентабельности активов на 0,3 процентных пункта (0,2 %+0,1 %).
Таким образом, исходя из вышеизложенного, следует констатировать сокращение эффективности использования имущества, что заслуживает негативной оценки.
5.2 Прием разниц
Прием разниц является разновидностью метода цепных подстановок и применяется для расчета факторов в тех случаях, когда результативный показатель можно представить в виде произведения нескольких показателей, т. е. при мультипликативном типе моделей факторных систем, а также в комбинированных моделях, но полученных в результате моделирования исходных факторных систем мультипликативного типа.
Существует три разновидности приема разниц:
прием абсолютных разниц;
прием относительных разниц;
прием разниц с использованием процентных чисел.
Рассмотрим их подробнее.
Прием абсолютных разниц. Сущность приема: влияние отдельных факторов рассчитывается путем умножения абсолютного изменения изучаемого факторного показателя на базисное (отчетное) значение другого (других) показателей, входящих в данную факторную систему.
При использовании данного метода следует руководствоваться первым и вторым правилом метода цепных подстановок.
Алгоритм использования приема абсолютных разниц для мультипликативных моделей:
определяется вид модели: А = Х · Y,
где А – результативный показатель; Х – количественный фактор; Y – качественный фактор.
Задача расчетов состоит в нахождении величины прироста результативного показателя за счет фактора Х (∆А (Х)) и за счет фактора Y (∆А (Y));
определяется влияние экстенсивного фактора (∆А(Х)), для чего абсолютное изменение по нему (∆Х) умножается на базисное значение второго фактора (Y0) в модели:
∆А (Х) = ∆Х · Y0;
определяется влияние интенсивного фактора (∆А(Y)), для чего абсолютное изменение по нему (∆Y) умножается на фактическое значение количественного фактора (Х1), влияние которого на результативный показатель уже установлено на предыдущем этапе:
∆А (Х) = ∆ Y ·Х 1;
осуществляется проверка:
∆А (Х) + ∆А (Y) ≈ ∆А = А1 – А0.
Расчет влияния факторов методом абсолютных разниц рекомендуется осуществлять в таблице следующей формы (табл. 5.2).
Таблица 5.2
Расчет влияния факторов на изменение результативного показателя методом абсолютных разниц
| Показатели |
Влияние факторов на изменение результативного показателя |
||
| методика расчета | расчет | величина влияния | |
| А | 1 | 2 | 3 |
| Х | DХ · Y 0 | DA(Х) | |
| Y | D Y · Х1 | DA(Y) | |
| DA | DA(Х) + DA(Y) | DA | |
Алгоритм использования приема абсолютных разниц для комбинированных моделей:
определяется вид модели: А = Х ·Y,
где Y= в – с, отсюда конечная факторная модель имеет вид
А = Х ·(в – с),
где А – результативный показатель, Х – количественный фактор, в и с – качественные (интенсивные факторы) факторы, из которых в – главный, а с – второстепенный;
определяется влияние экстенсивного фактора (∆А (Х)), для чего абсолютное изменение по нему (∆Х) умножается на разницу базисных значений второго и третьего факторов (в0 и с0) в модели:
∆А (Х) = ∆Х · (в0-с0) = ∆Х·Y0;
определяется влияние интенсивного фактора в (∆А (в)), для чего абсолютное изменение по нему (∆в) умножается на фактическое значение количественного фактора (Х1), влияние которого на результативный показатель уже установлено на предыдущем этапе:
∆А (в) = ∆ в·Х 1;
определяется влияние интенсивного фактора с (∆А (с)), для чего абсолютное изменение по нему (∆с) умножается на фактическое значение количественного фактора (Х1), влияние которого на результативный показатель уже установлено на втором этапе, но знак меняется на противоположный, так как фактор оказывает обратное влияние на результативный показатель:
∆А (с) = - (∆ с ·Х 1);
осуществляется проверка:
∆А (Х) + ∆А (в) + ∆А (с) ≈ ∆А = А1 – А0
Преимущество метода – простота расчетов.
Недостатки метода:
– ограниченность использования (используется только для моделей мультипликативного вида);
– необходимость определения последовательности оценки влияния факторов;
– получение неточного значения величин влияния факторов, что обусловливает приближенное значение совокупного их влияния.
Пример 5.5. На основании приведенной ниже информации определить:
среднеквартальную стоимость основных фондов и эффективность их использования (фондоотдачу) за 1 квартал прошлого и отчетного года;
провести общий анализ исходных и расчетных показателей;
измерить влияние на динамику результата хозяйственной деятельности производственной организации изменение средней стоимости основных фондов и эффективности их использования;
сделать выводы.
Таблица А – Исходные данные за 1 квартал отчетного и предшествующего года, тыс. руб.
| Показатели | Фактически за 1 кв. предшествующего периода | Фактически за 1 кв. отчетного периода |
| А | 1 | 2 |
| 1. Товарная продукция | 782,1 | 805,0 |
|
2. Первоначальная стоимость основных средств: на 01.01. на 01.02. на 01.03. на 01.04 |
912,4 911,2 900,3 920,4 |
916,7 966,7 970,1 970,9 |
Таблица Б – Анализ динамики эффективности использования основных фондов производственной организации
Показатели |
Фактически за 1 кв. предшествующего периода | Фактически за 1 кв. отчетного периода | Абсолютное изменение, (+;-) | Темп роста, % |
| А | 1 | 2 | 3 (2-1) | 4 (2:1)100 |
| 1 Товарная продукция (ТП), тыс.руб. | 782,10 | 805,00 |
+22,90 |
102,93 |
|
2. Среднеквартальная
стоимость
основных фондов
( |
909,30 | 960,20 | +50,90 | 105,60 |
| 3. Фондоотдача (Ф), (стр.1:стр.2), руб. | 0,86 | 0,84 | -0,02 | 97,67 |
Примечание. Среднеквартальная стоимость основных фондов определяется по формуле средней хронологической:
((0,5·ОФ01.01.+ ОФ01.02.+ ОФ01.03.+ 0,5·ОФ01.04): (4-1)).
ТП =
·Ф
– 2-факторная
мультипликативная
модель, описывающая
зависимость
выпуска товарной
продукции от
эффективности
использования
основных средств.
Таблица В – Расчет влияния факторов, связанных с эффективностью использования основных фондов, на динамику товарной продукции (методом абсолютных разниц)
| Показатели | Влияние на динамику товарной продукции | ||
|
методика расчета |
расчет | величина влияния, тыс. руб. | |
| А | 1 | 2 | 3 |
| Среднегодовая стоимость основных фондов |
∆
|
+50,90·0,86 | +43,77 |
| Фондоотдача |
∆Ф· |
-0,02·960,02 | -19,20 |
|
Товарная продукция |
∆ТП
( ∆ТП (Ф) |
+43.77 -19,20 |
+24,57 |
Масштабы хозяйственной деятельности производственной организации в I квартале отчетного года по сравнению с аналогичным периодом предшествующего возросли, подтверждением чему служит увеличение на 2,93 % (102,93-100 %), или почти на 23 тыс. руб. стоимости товарной продукции. Однако данный прирост сложился в результате положительного влияния лишь экстенсивного фактора - увеличения среднеквартальной стоимости основных фондов на 50,9 тыс. руб., что в относительном выражении составляет 5,6 % (105,6-100 %) от ее значения за I квартал прошлого года, произошедшего главным образом за счет введения в эксплуатацию объектов основных средств во втором месяце квартала, что вызвало прирост общей первоначальной стоимости основных фондов на 5,5 % (966,7:916,7*100 % -100 %) по сравнению с первым месяцем года, что является наибольшим их приростом внутри анализируемых кварталов. В результате данных изменений были созданы предпосылки увеличения результата производственной деятельности организации на 43,77 тыс. руб. Вместе с тем данное увеличение состоялось лишь частично, так как по причине сокращения на 0,02 руб. результата производственной деятельности, получаемого с каждых 100 руб. средств, вложенных в среднем в формирование основных фондов, что выражено в динамике фондоотдачи, произошло сокращение выпуска товарной продукции за I квартал отчетного года по сравнению с аналогичным периодом предшествующего на 19,2 тыс. руб.
Таким образом, основные средства организации в анализируемом периоде использовались в экстенсивном направлении, однако для формирования экономически обоснованной оценки эффективности использования основного вида ресурса производственной организации необходимо изучение динамики фондоотдачи в целом за год, учитывая тот факт, что увеличение экономической отдачи средств, инвестируемых в модернизацию производственного процесса, носит долгосрочный характер.
Пример 5.6. На основании приведенной ниже информации определить:
среднечасовую выработку одного работающего по плану и фактически;
провести общий анализ исходных и расчетных показателей;
оценить влияние на выполнение плана по товарообороту изменение следующих факторов: среднесписочной численности работающих, количества рабочих дней в периоде, продолжительности рабочего дня; среднечасовой производительности труда одного работающего;
сделать выводы.
Таблица А – Исходные данные по торговой организации
| Показатели | По плану | Фактически |
| А | 1 | 2 |
| 1. Выручка от продажи товаров, тыс. руб. | 12 300 | 12 450 |
| 2. Среднесписочная численность работающих, чел. | 45 | 46 |
| 3. Количество рабочих дней в году, дн. | 345 | 342 |
| 4. Продолжительность рабочего дня, ч | 10 | 9 |
Таблица Б – Анализ выполнения плана по фонду рабочего времени и эффективности использования трудовых ресурсов торговой организации за отчетный период
| Показатели | По плану | Фактически | Абсолютное отклонение от плана, (+;-) | Степень выполнения плана, % |
| А | 1 | 2 | 3 (2-1) | 4 (2:1)·100 |
| 1. Выручка от продажи товаров, тыс. руб. (ВР) | 12 300,000 | 13 650,000 |
+1 350,000 |
111,000 |
| Показатели | По плану | Фактически | Абсолютное отклонение от плана, (+;-) | Степень выполнения плана, % |
| А | 1 | 2 | 3 (2-1) | 4 (2:1)·100 |
| 4. Продолжительность рабочего дня, час. (П) | 10,000 | 9,000 | -1,000 | 90,000 |
|
5. Среднечасовая производительность труда, тыс. руб. (ПТчас) (стр.1: (стр.2·стр.3·стр.4)) |
0,079 | 0,096 | +0,017 | 121,5 |
ВР =
··ПТ
– исходная
2-факторная
мультипликативная
модель, описывающая
зависимость
товарооборота
от экстенсивности
и интенсивности
использования
трудовых ресурсов.
В результате
использования
приема расчленения
(детализации)
одного из факторов
– производительности
труда – получают
конечную 4–факторную
модель мультипликативного
типа:
ВР =
·ПТ
=
·Д·П·ПТчас.
Таблица В – Расчет влияния факторов, связанных с эффективностью использования трудовых ресурсов и фондом рабочего времени, на выполнение плана по товарообороту (методом абсолютных разниц)
| Показатели | Влияние на изменение выручки от продажи товаров | ||
| методика расчета | расчет | величина влияния, тыс.руб. | |
| А | 1 | 2 | 3 |
| Среднесписочная численность работающих |
∆
|
+1,000·10,000·345,000·0,079 | +272,550 |
| Количество рабочих дней в году |
|
46,000· (-3,000) ·10,000·0,079 |
-109,020 |
| Продолжительность рабочего дня |
|
46,000·342,000· (-1,000) ·0,079 |
-1 242,830 |
| Среднечасовая производительность труда |
|
46,000·9,000·342,000· (+0,017) | +2 406,000 |
| Выручка от продажи товаров |
∆ ВР
( |
+26,860 +(-109,020) + (-1242,830) + 2 407,000 |
+1 326,700 |
Долевое участие интенсивного фактора (ПТчас) в приросте результативного показателя (ВР):
∆ВР(ПТчас) :