Теория экономического анализа
| Показатели | Влияние на изменение времени обращения товаров | ||
|
методика расчета |
расчет | величина влияния, дн. | |
| А | 1 | 2 | 3 |
| Средний размер товарных запасов |
(D |
75: (-1,5) ln (12,0:13,5) = -50,0· (ln12,0 – ln13,5) = -50,0· (2,5 – 2,6) | +6,0 |
| Однодневный товарооборот |
D
t - D
t ( |
15,0-6,0 | +9,0 |
Результаты проведенного анализа позволяют прийти к заключению о том, что рост средних остатков товарных запасов замедлил их товарооборачиваемость в отчетном году в среднем на 6 дней. Негативное же влияние уменьшения темпов реализации товаров, которое составило более 11 % (88,9-100 %), было в 1,5 раз больше, так как за счет этого фактора увеличение среднего срока реализации товаров составило 9 дней. Указанные факты с отрицательной стороны характеризуют работу предприятия и требуют разработки конкретных мероприятий, направленных на стабилизацию состояния товарных запасов, на основе результатов их внутривидового анализа.
5.4 Прием балансовой увязки
Прием балансовой увязки представляет собой сопоставление взаимосвязанных экономических показателей хозяйственной деятельности и применяется с целью выявления и измерения их взаимного влияния друг на друга.
Балансовый прием основан на использовании приема детализации и аддитивной формы связи между результативным и факторными показателями. Кроме того, он применяется лишь в тех случаях, когда зависимость между группами взаимоувязанных показателей выражается в виде равенств итогов (например, как в уравнении товарного баланса или уравнении бухгалтерского баланса – см. табл. Б в примере 5.14).
Алгоритм применения метода балансовой увязки:
построение модели факторной системы:
А = Х + Y – Z;
определяем величину влияния факторов, для чего используется прием сравнения (т. е. величины влияния факторов равны величине абсолютного отклонения по ним, но с учетом обратного характера влияния отдельных элементов (фактора Z) факторной модели на результативный показатель). Таким образом, влияние элементов товарного баланса на изменение товарооборота определяется следующим образом:
DА(Х) = Х 1- Х0 ; DА(Y) = Y 1-Y ; DА(Z) = - (Z 1- Z 0);
3) осуществляем проверку: DА(Х) + DА(Y) + DА(Z) ≈ DА.
Пример 5.14 На основании представленной информации определить выручку от продажи за прошлый и отчетный годы, а также влияние элементов товарного баланса на динамику выручки от продажи товаров. Оценить эффективность использования товарных запасов (в оборотах) и влияние ее изменения на изменение выручки от продажи товаров. Сделать выводы.
Таблица А – Исходные данные, тыс. руб.
| Показатели | Фактически за предшествующий период | Фактически за отчетный период |
| А | 1 | 2 |
| Остатки товаров на начало года | 100 | 120 |
| Поступление | 1 000 | 1 200 |
| Выбытие прочее | - | 40 |
| Остатки товаров на конец года | 80 | 100 |
Таблица Б – Анализ товарного обеспечения выполнения плана по реализации товаров торговой организации за отчетный период, тыс. руб.
| Показатели | Фактически за предшествующий период | Фактически за отчетный период | Абсолютное изменение | Величина влияния на выручку от продажи |
| А | 1 | 2 | 3 (2-1) | 4 |
| Остатки товаров на начало (Зн) | 100 | 120 | +20 | +20 |
| Поступление товаров за год (П) | 1 000 | 1 200 | +200 | +200 |
| Выбытие прочее (Впр) | - | 40 | +40 | -40 |
| Остатки товаров на конец (Зк) | 80 | 100 | +20 | -20 |
| Выручка от продажи (стр.1+стр.2-стр.3-стр.4) | 1 020 | 1 180 |
+160 |
+160 |
Показатель, характеризующий эффективность использования товарных запасов – это скорость обращения товаров:
С=ВР:
 ,
где
– средний
размер товарных
запасов, определяемый
на основе данных
табл. Б по формуле
средней арифметической
простой: (Зн
+Зк):2.
Таблица В – Анализ выполнения плана выручки от продажи товаров и эффективности их использования по торговому предприятию за отчетный период
| Показатели | Фактически за предшествующий период | Фактически за отчетный период | Абсолютное изменение | Темп роста, % |
| А | 1 | 2 | 3 (2-1) | 4 (2:1)100 |
| Выручка от продажи товаров, тыс. руб. | 1 020,00 | 1 180,00 |
+160,00 |
115,69 |
| Средний размер товарных запасов, тыс. руб. | 90,00 | 110,00 | 20,00 | 122,22 |
| Скорость обращения товарных запасов, обор.(стр.1:стр.2) | 11,33 | 10,73 | -0,60 | 94,70 |
Факторной
анализ проводится
на основе факторной
модели вида
ВР=·С
с использованием
либо метода
цепных подстановок,
либо метода
разниц, либо
дифференциально-интегрального
метода.
Таблица Г – Анализ влияния факторов, связанных с эффективностью использования товарных запасов, на выполнение плана выручки от реализации товаров (методом цепных подстановок)
Показатели |
Значения результативного показателя | Влияние факторов на изменение выручки от продажи товаров | |||
| ВРо | ВРґ | ВР1 | расчет | величина влияния, тыс. руб. | |
| А | 1 | 2 | 3 | 4 | 5 |
| Средний размер товарных запасов | 90,00 | 110,00 | 110,00 | 1 246,30- 1 020,00 | +226,30 |
| Скорость обращения товарных запасов | 11,33 | 11,33 | 10,73 | 1 180,00- 1 246,30 | -66,30 |
| Выручка от продажи товаров (стр.1·стр.2) | 1 020,00 | 1246,30 | 1 180,00 | 1 180-1 020 |
+160,00 |
Таким образом, выручка по продаже товаров в отчетном году по сравнению с прошлым возросла почти на 16 %, что в абсолютном выражении составляет 160 тыс. руб. Согласно результатам анализа товарного обеспечения динамики товарооборота, данный результат был достигнут благодаря увеличению остатков товаров на начало года и наращиванию стоимости их поступления, что создало предпосылки роста результативного показателя на 220 тыс. руб. (200+20). Вместе с тем полностью реализованы они не были, причиной чему послужило образование в отчетном году прочего выбытия товаров и увеличения их остатков на конец анализируемого года, вследствие чего товарооборот был сокращен в совокупности на 60 тыс. руб. (40+20).
В результате указанных изменений за отчетный год произошло относительное перенакопление товарных запасов, подтверждение чему служит опережающий рост их среднего размера по сравнению с увеличением выручки от продажи товаров, который предопределил замедление товарооборачиваемости на 0,6 оборота, что в относительном выражении составляет 5,3 % от фактического значения скорости обращения товаров прошлого года. В этой связи организация в отчетном году недополучила 66,3 тыс. руб. выручки от продажи товаров.
Таким образом, использование товарных запасов за исследуемый период времени носило экстенсивный характер, что предопределяет условно положительную оценку роста масштабов торговой деятельности организации по сравнению с предшествующим годом.
Пример 5.15. На основании представленной информации определить выручку от продажи за период по плану и фактически, а также влияние элементов товарного баланса на выполнение плана по реализации товаров в целом по предприятию и в ассортиментном разрезе. Сделать выводы.
Таблица А – Исходные данные, тыс. руб.
Товарные группы |
Остатки на начало отчетного периода | Поступило |
Прочие выбытия |
Остатки на конец отчетного периода | ||||
| Норматив | Факт | План | Факт | План | Факт | Норматив | Факт | |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Кондитерские изделия | 100 | 110 | 1 100 | 1 000 | - | 10 | 110 | 90 |
| 2. Сахар | 120 | 130 | 1 500 | 1 600 | 9 | 12 | 120 | 130 |
| 3. Крупы | 80 | 90 | 900 | 920 | 5 | 15 | 90 | 120 |
Решение: см. табл. Б (стр. 109).
Согласно полученным результатам, за анализируемый период на предприятии отмечался прирост выручки от продажи товаров по сравнению с запланированной величиной в размере 7 тыс. руб. Причем данная динамика была обеспечена увеличением реализации на 97 тыс. руб. сахара. По двум другим товарным позициям – «Кондитерские изделия» и «Крупы» – произошло снижение товарооборота, в результате чего в совокупной сумме продаж данного предприятия было потеряно всего 90 тыс. руб. (80+10).
Изменение общей по предприятию выручки от продажи произошло вследствие влияния следующих факторов. Так, в результате наличия сверхнормативных товарных запасов на начало отчетного периода и сверхпланового их поступления, предприятие имело прирост в реализации на общую сумму 50 тыс. руб. Лишь по одной товарной группе – «Кондитерские изделия» – фактическое поступление товаров оказалось меньше запланированного значения, следствием чего явилось сокращение выручки от продаж по данной товарной группе на 100 тыс. руб. Общим резервом роста результативного показателя в будущем периоде явилась сумма в размере 43 тыс. руб., которая образовалась в результате сверхпланового прочего выбытия товаров и их сверхнормативных остатков на конец исследуемого года.
Таблица Б – Анализ товарного обеспечения выполнения плана по реализации товаров в разрезе товарных групп по торговому предприятию за отчетный период
| Товарные группы | Остатки на начало отчетного периода | Поступление | Выбытие прочие | Остатки на конец отчетного периода | Выручка от продажи товаров | Изменение выручки от продажи | |||||||||
| норматив | фактически | по плану | фактически | по плану | фактически | норматив | фактически | по плану | фактически | всего | в том числе за счет | ||||
| остатков товаров на начало периода | поступления | выбытие прочие | остатков товаров на конец периода | ||||||||||||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 (1+3-5-7) | 10 (2+4-6-8) |
11 (10-9) |
12 (2-1) |
13 (4-3) |
14 -(6-5) |
15 -(8-7) |
| 1. Кондитерские изделия | 100 | 110 | 1100 | 1000 | - | 10 | 110 | 90 | 1 090 | 1 010 | -80 | +10 | -100 | -10 | +20 |
| 2. Сахар | 120 | 130 | 1500 | 1600 | 9 | 12 | 120 | 130 | 1 491 | 1 588 | +97 | +10 | +100 | -3 | -10 |
| 3. Крупы | 80 | 90 | 900 | 920 | 5 | 15 | 90 | 120 | 885 | 875 | -10 | +10 | +20 | -10 | -30 |
| Итого | 300 | 330 | 3500 | 3520 | 14 | 37 | 320 | 340 | 3 466 | 3 473 | +7 | +30 | +20 | -23 | -20 |
5.5 Прием долевого участия
Прием долевого участия (или пропорционального деления прироста) применяется при кратном и смешанном типе детерминированных факторных моделей для детализации и оценки влияния факторов первого, второго, третьего и т. д. порядков.
Например, исходная факторная модель выглядит следующим образом:
А=Х:Y,
где А – результативный показатель, Х и Y – факторы первого порядка. При этом фактор Х зависит от факторов a, b, c, представляющих собой факторы второго порядка.
Для расчета влияния таких факторов на результативный показатель определяется коэффициент долевого участия каждого фактора, воздействующего на изменение фактора первого порядка.
Затем долевое участие каждого фактора умножается на изменение результативного показателя (А) за счет фактора первого порядка (Х), на который влияют факторы a, b, c, т. е. определяется величина ΔА(Х) (с помощью метода цепных подстановок, учитывая кратный или смешенный тип факторной модели).
Таким образом, алгоритм расчетных процедур метода выглядит следующим образом:
методом цепных подстановок (см. п. 5.1) определяется влияние на результативный показатель факторов первого порядка, т. е. ΔА(Х) и ΔА(Y);
определяется влияние факторов второго порядка (a, b, c) на изменение факторов первого порядка, т. е. ΔХ (а), ΔХ (b), ΔХ (c) (тем методом, который можно применить, исходя из типа факторной модели, описывающей зависимость фактора Х от факторов а, b, с);
определяется коэффициент долевого участия факторов второго порядка:
dуч.(а) = ΔХ (а): ΔХ; dуч.(b) = ΔХ (b): ΔХ; dуч.(c) = ΔХ (c): ΔХ;
с помощью коэффициента долевого участия определяется влияние факторов второго порядка на результативный показатель:
ΔА(а)= dуч.(а)· ΔА(Х);
ΔА(b)= dуч.(b) · ΔА(Х);
ΔА(с)= dуч.(c))· ΔА(Х);
определяется совокупное влияние факторов на результативный показатель:
А(а)+ ΔА(b)+ ΔА(с)+ ΔА(Y) ≈ ΔА ≈ А1-А0.
Для систематизации расчетов 3 и 4 этапа выше представленного алгоритма предлагается построение аналитической таблицы следующего вида (табл. 5.3).
Таблица 5.3
Расчет влияния факторов второго порядка на изменение результативного показателя (методом долевого участия)
| Факторы второго порядка | Влияние факторов второго порядка на изменение фактора первого порядка | Влияние факторов второго порядка на результативный показатель | ||
| Методика расчета | Расчет | Величина влияния | ||
| а | DХ (а) | (DХ(а) :∆Х)· ∆А(Х) | DA(а) | |
| b | DХ (b) | (DХ(b):∆Х)· ∆А(Х) | DA(b) | |
| с | DХ (с) | (DХ(с) :∆Х)· ∆А(Х) | DA(с) | |
| DA | DA(Х) | DA(а)+DA(b)+ DA(с) | DA (а, b, с) | |
Пример 5.16. На основании представленной информации определить влияние факторов, обусловливающих изменение чистой прибыли, на динамику уровня рентабельности деятельности. Сделать выводы.
Таблица А – Исходные данные по торговой организации тыс. руб.
| Показатели | Фактически за прошлый год |
Фактически за отчетный год |
| 1. Выручка от продажи товаров (услуг) | 16 709,25 | 19 679, 20 |
| 2. Валовая прибыль | 2 330,07 | 3 173,23 |
| 3. Расходы на продажу | 2 093,67 | 2 953,85 |
| 4. Операционные доходы | 201,20 | 408,31 |
| 5. Операционные расходы | 161,56 | 118,28 |
| 6. Внереализационные доходы | 45,35 | 80,29 |
| 7. Внереализационные расходы | 10,00 | 25,50 |
| 8. Текущий налог на прибыль | 74,73 | 135,41 |
Решение: согласно алгоритму применения метода, на первом этапе решения задачи необходимо оценить влияние на чистую прибыль (которая по отношению к результативному показателю – уровню рентабельности деятельности – выступает фактором первого порядка) факторов, определяющих ее изменение, которые связаны следующей факторной моделью (и являются по отношению к уровню рентабельности деятельности факторами второго порядка):
ЧП =
ВР·(
 -
 ):100
% + ОД – ОР + ВРД –
ВРР-ТН. (1).
Для количественного измерения величин влияния данных факторов на чистую прибыль необходимо проанализировать их изменение в динамике, что осуществляется в табл. Б.
Таблица Б – Анализ динамики финансовых результатов деятельности торговой организации
| Показатели |
Ед. изм. |
Усл. обоз. |
Фактичес-ки за прошлый год | Фактически за отчетный год | Абсолютное отклоне-ние |
Темп роста, % |
| А | Б | В | 1 | 2 | 3 (2-1) |
4(2:1)· 100 |
| 1. Выручка от продажи товаров (услуг) | тыс. руб. | ВР | 16 709,25 | 19 679, 20 | 2 969,95 | 117,77 |
| 2. Валовая прибыль | тыс. руб. | ВП | 2 330,07 | 3 173,23 | 843,16 | 136,19 |
| 3. Средний уровень валовой прибыли (стр.2:стр.1·100%) | % |
|
13,94 | 16,12 | 2,18 | х |
| 4. Расходы на продажу | тыс. руб. | РП | 2 093,67 | 2 953,85 | 860,18 | 141,08 |
| 5. Средний уровень расходов на продажу (стр.4:стр.1· 100%) | % |
|
12,53 | 15,01 | 2,48 | х |
| 6. Прибыль от продажи (стр.2- стр.4) | тыс. руб. | ПП | 236,40 | 219,38 |
-17,02 |
92,80 |
| 7. Уровень рентабельности продаж (стр.6:стр.1·100%) | % | Rп | 1,41 | 1,11 | -0,30 | х |
| 8. Операционные доходы | тыс. руб. | ОД | 201,20 | 408,31 | 207,11 | 202,94 |
| 9. Операционные расходы | тыс. руб. | ОР | 161,56 | 118,28 | -43,28 | 73,21 |
| 10. Внереализацион-ные доходы | тыс. руб. | ВРД | 45,35 | 80,29 | 34,94 | 177,05 |
| 11. Внереализацион-ные расходы | тыс. руб. | ВРР | 10,00 | 25,50 | 15,50 | 255,00 |
Окончание таблицы Б
| Показатели |
Ед. изм. |
Усл. обоз. |
Фактичес-ки за прошлый год | Фактически за отчетный год | Абсолютное отклоне-ние |
Темп роста, % |
| А | Б | В | 1 | 2 | 3 (2-1) |
4(2:1)· 100 |
| 12. Прибыль до налогообложения (стр.6+стр.8-стр.9 +стр.10-стр.11) | тыс. руб. | ПДН | 311,39 | 564,20 |
252,81 |
181,19 |
| 13. Текущий налог на прибыль | тыс. руб. | ТНП | 74,73 | 135,41 | 60,68 | 181,20 |
| 14. Чистая прибыль (стр.12 -стр.13) | тыс. руб. | ЧП | 236,66 | 428,79 |
192,13 |
181,18 |
|
15. Уровень рента-бельности дея-тельности (стр. 15:стр.1·100%) |
% | Rд | 1,42 | 2,18 | 0,76 | х |
Для оценки влияния факторов первого порядка (ЧП и ВР) на изменение уровня рентабельности деятельности используют метод цепных подстановок, учитывая кратный тип факторной модели: Rд = ЧП:ВР·100 %.
Итогом расчетов должно стать нахождение величины влияния фактора первого порядка (ЧП) на изменение Rд, т. е. ΔRд(ЧП) – см. первый этап алгоритма применения метода долевого участия.
Таблица В – Расчет влияния абсолютных показателей финансово-хозяйственной деятельности организации на динамику рентабельности деятельности (методом цепных подстановок)
| Показатели | Значение результативного показателя | Влияние на изменение уровня рентабельности деятельности | |||
| фактически за прошлый год | скорректированное значение | фактичес-ки за от-четный год | Расчет влияния |
Величии-на влияния, % |
|
| 1. Выручка от продажи | 16 709,25 | 19 679, 20 | 19 679, 20 | 1,20-1,42 | -0,22 |
| 2. Чистая прибыль | 236,66 | 236,66 | 428,79 | 2,18- 1,20 |
0,98 |
|
3. Уровень рен-табельности деятельности (стр.1· стр.2): 100 % |
1,42 | 1,20 | 2,18 | 5,89- 0,49 | 0,76 |
Для количественной оценки влияния первых трех факторов второго порядка (см. модель (1)) на фактор первого порядка (чистую прибыль), используют метод абсолютных разниц, а для оценки влияния остальных – прием сравнения, учитывая аддитивную их зависимость с результативным показателем – см. второй этап алгоритма применения метода долевого участия.
Таблица Г – Расчет влияния факторов на изменения чистой прибыли торговой организации
|
Изменение факторов |
Влияние факторов на изменение чистой прибыли | ||
| Методика расчета | Расчет | Величина влияния, тыс. руб. | |
|
Увеличение вы-ручки от продажи товаров (услуг) |
ΔВР · Рп0/100 | 2 969,95·1,41: 100 | 41,88 |
| 2. Увеличение сред-него уровня вало-вой прибыли |
Δ |
2,18·19 679,20:100 | 429,01 |
| 3. Увеличение сре-днего уровня рас-ходов на продажу |
-( |
- (2,48·19 679,20: 100) |
-488,04 |
| 4. Итого влияние на прибыль от про-дажи |
ΔПП(ВР)
+ ΔПП( + ΔПП( |
41,88+429,01+ (-488,04) |
-17,15 |
| 5. Увеличение опе-рационных доходов | ОД 1 – ОД О | 408,31 – 201,20 | 207,11 |
| 6. Снижение опе-рационных расходов | - (ОР 1 – ОРО) | - (118,28 – 161,56) | 43,28 |
| 7. Увеличение вне-реализационных доходов | ВРД1 -ВРД0 | 80,29-45,35 | 34,94 |
| 8. Увеличение вне-реализационных расходов | -(ВРР1-ВРР0) | -(25,50 -10,00) | -15,50 |
| 9. Итого влияние на прибыль до налогообложения |
ΔПДН(ПП) +ΔПДН(ОР) +ΔПДН(ОР) +ΔПДН(ВРД) +ΔПДН(ВРР) |
-17,15 + 207,11+ 43,28 + 34,94 + (-15,50) |
252,68 |
| 10. Увеличение те-кущего налога на прибыль | - (ТНП1 – ТНП0) | - (135,41 – 74,73) | -60,68 |
| 11. Итого влияние на чистую прибыль |
ΔЧП(ПДН ) + ΔЧП(ТНП) |
252,68 + (-60,68) |
192,00 |
Оценка влияния факторов второго порядка на изменение уровня рентабельности деятельности систематизируется в табл. Д (при этом для расчета долевого участия каждого их факторов второго порядка в изменении чистой прибыли (фактора первого порядка) используются результаты расчетов табл. Г).
Таблица Д – Анализ влияния факторов, обусловивших изменения суммы чистой прибыли, на динамику уровня рентабельности деятельности торговой организации (методом долевого участия)
| Изменение факторов | Величина влияния факторов на изменение чистой прибыли, тыс. руб. | Влияние факторов на динамику уровня рентабельности деятельности | ||
| методика расчета | расчет | величина, % | ||
| 1. Увеличение выручки от продажи товаров (услуг) | 41,88 |
|
(41,88:192,13) ·0,98 |
0,21 |
| 2. Увеличение среднего уровня валовой прибыли | 429,01 |
|
(429,01:192,13) ·0,98 |
2,19 |
| 3. Увеличение среднего уровня расходов на продажу | -488,04 |
|
(-488,04:192,13) ·0,98 |
-2,49 |
| 4. Увеличение операционных доходов | 207,11 |
|
(207,11:192,13) ·0,98 |
1,06 |
| 5. Снижение операционных расходов | 43,28 |
|
(43,28:192,13) ·0,98 |
0,22 |
| 6. Увеличение внереализаци-онных доходов | 34,94 |
|
(34,94:192,13) ·0,98 |
0,18 |
| 7. Увеличение внереализаци-онных расходов | -15,50 |
|
(-15,50:192,13) ·0,98 |
-0,08 |
| 8. Увеличение текущего на-лога на прибыль | -60,68 |
|
(-60,68:192,13) ·0,98 |
-0,31 |
| 9. Увеличение чистой прибыли | 192,13 |
|
(192,13:192,13) ·0,98 |
0,98 |
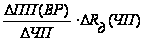
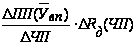
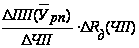
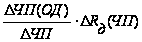
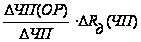
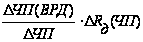
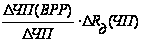
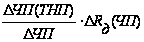
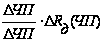
Таким образом, аналитические данные табл. Б наглядно демонстрируют факт увеличения финансовой отдачи результатов деятельности анализируемой организации, что выражено в приросте на 0,98 процентных пункта уровня рентабельности деятельности, которое было предопределено опережающим ростом суммы конечного финансового результата (чистой прибыли), увеличение которого в относительном выражении составило 81,18 % (181,18 – 100 %), по сравнению с ростом масштабов торговой деятельности, выраженного в увеличении на 17,77 % (117,77 – 100 %) выручки от продажи товаров.
Результаты факторного анализа, систематизированные в табл. Д и Г, подтверждают, что указанный рост доли чистой прибыли в обороте организации в доминирующей своей части сложился благодаря увеличению доли реализованной торговой наценки в обороте организации, т. е. средний уровень валовой прибыли организации увеличился за отчетный период на 2,18 процентных пункта, что обеспечило прирост прибыли на 429,01 тыс. руб., а тем самым и уровня рентабельности деятельности на 2,19 %. Кроме того, дополнительный рост результативного показателя, а именно на 0,21 процентных пункта, был достигнут за счет рост прибыли от продажи на 41,88 тыс. руб. в результате увеличения выручки от продажи товаров (услуг) на 17,77 %. Вместе с тем созданные совокупные предпосылки роста рентабельности деятельности за счет рассмотренных двух факторов были полностью нивелированы сокращением прибыли на 488,04 тыс. руб., вызванным экономически необоснованным ростом расходов на продажу. Проявлением данной негативной тенденции явилось увеличение на 2,48 процентных пункта уровня расходов на продажу, что предопределило сокращение уровня рентабельности продаж, а следовательно, и рентабельности деятельности, на 2,49 процентных пункта. Однако данное снижение результативного показателя было компенсировано его приростом за счет увеличения операционных доходов при одновременном снижении расходной их составляющей, что в совокупности способствовало росту значения изучаемого показателя на 1,28 % (0,22+1,06 %), что к тому же было увеличено на 0,1 % (0,18-0,08 %) за счет положительной динамики сальдо внереализационных результатов.
Таким образом, основное долевое участие в формировании прироста чистой прибыли организации (см. табл. Г) в отчетном году принадлежало увеличению финансового результата операционной деятельности организации, а не основной, т. е. фактором, сдерживающим полномасштабное увеличение финансовой отдачи результатов деятельности организации, явился относительный перерасход расходов на продажу, в результате чего изучаемый показатель сократился за счет уменьшения эффективности торговой деятельности на 0,3 % (см. табл. Б). В этой связи общее увеличение показателя рентабельности деятельности организации за изучаемый период времени может быть оценено лишь как условно-положительный факт, так как вышеуказанные тенденции характеризуют низкий уровень качества формирования финансовых результатов деятельности организации.
Тесты для самоконтроля знаний по теме 5
1. Величина влияния изменения структуры товарооборота на уровень валовой прибыли определяется путем … суммы процентных чисел на 100 %:
умножения;
деления.
2. Формула, по которой, используя прием цепных подстановок, следует рассчитывать влияние фактора Ф, если зависимость выражена в виде
Р = Ф : К, где К – количественный фактор, а Ф – качественный фактор:
DР (Ф) = Р1 - (Ф0 : К1) ;
DР (Ф) = (Ф1 : К0) - Р0;
DР (Ф) = Р1 - (Ф1 : К0) ;
DР (Ф) = (Ф0 : К1) - Р0.
3. Определите среди следующих показателей результативный, по отношению к которому остальные являются факторами:
численность работающих;
товарооборот;
производительность труда;
фондовооруженность.
4. Модель, которой определяется зависимость товарооборота от эффективности использования трудовых ресурсов:
аддитивная;
комбинированная;
мультипликативная;
кратная.
5. Методический прием, сущность которого заключается в последовательной замене базисной величины каждого из входящих в модель факторных показателей отчетным значением и измерении влияния произведенной замены на изменение результативного показателя:
а) метод абсолютных разниц;
б) метод сравнений;
в) метод цепных подстановок.
6. Формула, по которой, используя метод дифференциально-интегральных исчислений, следует рассчитывать влияние факторов, если зависимость результативного показателя от факторов выражена формулой Р = К · Ф
а) DР
(К) =
 DК
(Ф0 + Ф1 ) ; DР
(Ф) =
DФ
(К0 + К1 );
б) DР
(К) =
К1
(Ф0 + Ф1 ) ; DР
(Ф) =
Ф1
(К0 + К1 ) ;
в) DР
(К) =
DК
(Ф1 - Ф0 ) ; DР
(Ф) =
DФ
(К1 - К0).
7. Определите величину влияния скорости обращения товаров на товарооборот, если товарооборот прошлого года – 2 100 тыс. руб., товарооборот отчетного года – 2 300 тыс. руб., средние товарные запасы отчетного года – 600 тыс. руб., а скорость обращения товаров в прошлом году 2,1 оборота:
а) +1 040 тыс. руб.;
б) -1 040 тыс. руб.;
в) +980 тыс. руб.
8. Прием, который можно применить для измерения влияния структуры оборота по реализации на средний уровень расходов на продажу:
а) разниц с использованием процентных чисел;
б) цепные подстановки;
в) дифференциально-интегральные исчисления.
9. Укажите область возможного применения метода дифференциально-интегральных исчислений:
а) аддитивные модели;
б) мультипликативные и кратные модели;
в) смешанные модели;
г) любые типы моделей.
10. Определите величину влияния среднесписочной численности работающих на товарооборот, если товарооборот прошлого года – 2 100 тыс. руб., товарооборот отчетного года – 2 300 тыс. руб., среднесписочная численность отчетного года – 20 чел., а производительность труда в прошлом году 110 тыс. руб.
а) +100 тыс. руб.;
б) -100 тыс. руб.;
в) +980 тыс. руб.
11. Формула, по которой, используя прием абсолютных разниц, следует рассчитывать влияние фактора К, если зависимость выражена формулой Р=К·Ф, где К – количественный показатель, Ф – качественный показатель:
а) DР (К) = К1 (Ф1 –Ф0) ;
б) DР (К) = К1 DФ;
в) DР (К) = (К1 - К0) Ф0;
г) DР (К) = (К1 - К0)·Ф1.
12. Методы факторного анализа, которые можно использовать для определения влияния факторов на результативный показатель, если зависимость выражена формулой: Р = Ф1 Ф2 Ф3:
а) прием балансовой увязки, метод цепных подстановок, метод абсолютных разниц;
б) метод абсолютных разниц, сравнение, метод дифференциально-интегральных исчислений;
в) метод цепных подстановок, метод абсолютных разниц, метод дифференциально-интегральных исчислений.
13. Скорректированное значение результативного показателя, зависимость которого от факторов выражена формулой Р=К Ф (К – количественный показатель, Ф – качественный показатель), рассчитывается по формуле:
а) Рў = К0 Ф1;
б) Рў = К1 Ф0;
в) Рў = DК Ф0
г) Рў = К1 ·DФ.
14. Определите величину влияния фондоотдачи на товарооборот (методом абсолютных разниц), если товарооборот прошлого года – 2 100 тыс. руб., товарооборот отчетного года – 2 300 тыс. руб., средняя стоимость основных фондов прошлого года – 650 тыс. руб., а отчетного года – 820 тыс. руб.:
а) +352,6 тыс. руб.; б) –352,6 тыс. руб.; в) +580 тыс. руб.
15. Последовательность замены базисных значений факторов отчетными, при использовании приема цепных подстановок:
а) качественные показатели, структурные, количественные;
б) количественные, структурные, качественные;
в) не имеет значения.
16. При применении приема разниц с использованием процентных чисел их значение определяется путем:
а) перемножения базисного значения удельного веса товарооборота и базисного значения уровня результативного показателя;
б) перемножения отчетного значения удельного веса товарооборота и базисного значения уровня результативного показателя;
в) перемножения изменения удельного веса товарооборота и базисного значения уровня результативного показателя.
17. Прием, который можно применить для измерения влияния факторов на результативный показатель, если зависимость выражена формулой
Р = А : (В+С):
а) абсолютных разниц;
б) относительных разниц;
в) разниц с использованием процентных чисел;
г) цепных подстановок.
18. Последовательность оценки влияния факторных показателей на изменение результативного с использованием метода цепных подстановок основывается:
на составе факторов;
на периодичности измерения показателей;
на видах используемых измерителей;
на связи между частными и общими показателями.
19. На основании нижеприведенных данных определить величину влияния изменения структуры товарооборота на уровень и сумму расходов на продажу: