Теория экономического анализа
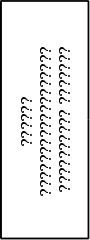
Таблица Б – Анализ равномерности поступления товаров в разрезе периодов 1 квартала отчетного года
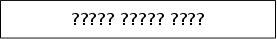
| Периоды | Удельный вес поставки в общем объеме поступления товаров (Хi), % |
Хi
- |
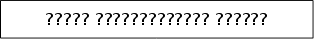
(Хi
– |
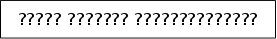
(∑ (Хi
– |
Коэффициент равномерности, % |
| А | 1 | 2 | 3 | 4 | 5 |
| Январь 1-15 | 17,440 | 0,770 | 0,593 | х | х |
| Январь 16-31 | 16,160 | -0,060 | 0,004 | х | х |
|
Февраль 1-15 |
14,580 | -2,090 | 4,368 | х | х |
|
Февраль 16-28 |
16,440 | -0,230 | 0,053 | х | х |
| Март 1 - 15 | 17,540 | 0,870 | 0,7 570 | х | х |
| Март 16 - 31 | 17,840 | 1,170 | 1,3 690 | х | х |
| В среднем за период | 16,670 | х | 7,144 | 1,191 | 92,9 |

Примечание. Расчет значения коэффициента равномерности (гр. 5) осуществляется по следующей методике: 100 % - (1,191:16,67)·100 %.
Таким образом, исходя из полученного значения коэффициента равномерности, которое составило почти 93 %, поступление товаров на предприятие за каждый полумесяц отчетного квартала можно признать равномерным. Данная ситуация оценивается положительно, так как оказывает благоприятное влияние на процесс формирования товарных фондов организации, что в свою очередь (при прочих равных условиях), с одной стороны, дает возможность равномерного удовлетворения потребностей покупателей, а с другой – предупреждает вероятность относительного перенакопления или дефицита товарных запасов, которые (в случае их возникновения) оказывают негативное влияние на динамику выручки от продажи товаров.
3.8 Способы отражения аналитической информации
При оформлении результатов аналитического исследования хозяйственно-финансовой деятельности организаций используют табличные и графические способы отражения результатов анализа.
Табличный способ предполагает отражение аналитического материала в простых, группировочных и комбинированных таблицах. Таблица – это форма наиболее рационального, наглядного и систематизированного представления исходных данных, простейших алгоритмов их обработки и полученных результатов. Она представляет собой комбинацию горизонтальных строк и вертикальных граф (столбцов). Остов таблицы, в котором заполнена текстовая часть, но отсутствуют числовые данные, называется макетом таблицы1. При оформлении аналитических таблиц следует руководствоваться рядом правил, закрепленных в ГОСТе 2.105-95 ЕСКД «Общие требования к текстовым документам»:
Графический способ представляет собой масштабное отражение функций, показателей, чисел с помощью геометрических знаков и фигур. В отличие от табличного материала, график дает возможность наглядного обобщения тенденции развития анализируемого явления или показателя.
Основные формы графиков, которые используются в экономическом анализе, – это диаграммы, которые классифицируются по следующим признакам:
по форме: столбиковые, полосовые, круговые, квадратные, линейные, фигурные.
по содержанию различают:
– диаграммы сравнения – показывают соотношение разных объектов по какому-либо признаку (столбиковые, полосовые); для их построения используют прямоугольную систему координат;
– структурные или секторные диаграммы (круговые, квадратные, полосовые) – позволяют отобразить состав изучаемых показателей, удельный вес отдельных частей в общей величине показателя; в этом случае показатель отображается в виде сектора геометрической фигуры, общая площадь которой принимается равной 100 % или 1 ед. Площадь сектора определяется удельным весом части;
– диаграммы динамики (полосовые, линейные, столбиковые) – предназначены для отображения изменений явлений за промежутки времени;
– графики связи – используются для изучения связей между показателями (линейные, столбиковые, полосовые);
– графики контроля (линейные, столбиковые, полосовые) – применяются при изучении сведений о ходе выполнения плана. В этом случае на графике будет две линии: плановый и фактический уровень показателя.
Графические способы могут использоваться и при решении методических задач экономического анализа, например, при построении разнообразных схем для наглядного изображения последовательности технологических операций, взаимосвязи между результативным и факторным показателями, построение дерева решений, сетевых графиков и т. д.
Таким образом, графические методы позволяют:
проиллюстрировать результаты общего анализа;
выявить характер и направленность связи (детерминированная зависимость на графике выражается в виде сплошной линии, а стохастическая – в виде смещающихся точек в системе координат). При этом зависимость считается прямолинейной, если с ростом фактора растет и значение результативного показателя, если же с ростом фактора значение результативного показателя снижается, то это свидетельствует об обратной зависимости;
3) определить вид уравнения регрессии при изучении стохастической факторной связи;
4) оптимизировать затраты труда и времени на выполнение объема работ (сетевые графики).
Тесты для самоконтроля знаний по теме 3
1. Темп прироста показателя Т рассчитывается:
Т0 : Т1 · 100 % - 100 %;
Т1 : Т0 · 100 %;
Т1 : Т0 · 100 % - 100 %.
2. Темп прироста показателя равен (базисное значение 3 400, отчетное – 3 900):
1,15 %; б) 115 %; в) 15 %; г) 87,2 %.
3. Вид средней величины, с помощью которой определяют среднегодовой темп роста:
средняя геометрическая;
средняя арифметическая простая;
средняя хронологическая.
4. Формула для расчета средней хронологической:
 =
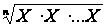 ;
= (1/2х1 + х2
+ ... + 1/2 хn): n;
= (1/2х1 + х2
+ ... + 1/2хn): (n –
1);
= (х1 + х2
+ ... + хn): n.
5. Объединение единиц изучаемой и качественно однородной совокупности в группы – это … .
6. Индекс цен равен (уровень цен в отчетном году вырос по сравнению с базисным на 50 %):
1,05;
1,5;
150;
105.
7. Разбиение выручки от продажи товаров на выручку за 1,2, 3 и 4 кварталы отчетного года является примером:
детализации исходной информации;
систематизации и классификации данных;
группировки данных;
построение аналитических таблиц.
8. Сравнение отчетных показателей с показателями предшествующих периодов позволяет определить:
динамику и тенденции развития предприятия;
причины невыполнения плана;
место данного предприятия среди сравниваемых.
9. Товарооборот прошлого года в ценах отчетного равен (товарооборот за предшествующий год – 2 700 тыс. руб., товарооборот отчетного года – 3 300 тыс. руб., изменение цен – (+20 %)):
2 750 тыс. руб.;
2 250 тыс. руб.;
3 240 тыс. руб.;
2 754 тыс. руб.
10. Приемы экономического анализа, с помощью которых определяют изменение показателя в динамике:
сравнение;
абсолютных разниц;
относительные величины динамики;
относительные величины структуры;
цепные подстановки.
11. Показатели, характеризующие структуру экономического явления:
уровни; б) индексы; в) удельные веса.
12. Диаграммы, позволяющие выразить состав изучаемых показателей, удельный вес отдельных частей в общей величине показателя:
графики связи;
динамические;
структурные (секторные).
13. Ранжирование – это:
обобщающая величина изучаемой совокупности;
объединение единиц изучаемой совокупности качественно однородной группы;
упорядочивание ряда показателей.
14. Коэффициент равномерности определяется по формуле:
 %;
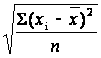 ;
100 % - ν.
15. Среднее квадратическое отклонение (СКО) определяется по формуле:
%;
;
100 % - ν.
16. Для характеристики разброса (вариации) значений изучаемого показателя во времени и пространстве используют прием:
сравнения;
относительных величин;
величин равномерности;
средних величин.
17. Диаграммы, изображающие изменения показателей за анализируемые промежутки времени:
структурные (секторные);
графики связи (линейные графики);
динамические.
18. Для сопоставления результатов деятельности нескольких предприятий (подразделений, филиалов) по различным показателям используется … анализ:
многомерный; б) трендовый; в) одномерный.
19. Виды сравнений, применяемые в экономическом анализе, классифицируются:
на плановые, отчетные, внутриотраслевые, международные;
на внутрихозяйственные, внутриотраслевые, межотраслевые, периодические, нормативные;
на базисные, нормативные, между однотипными организациями, международные, с предприятием будущего.
20. Аналитические сравнения делятся на виды по следующему признаку:
аспекту сравнения;
виду измерителей;
сравниваемым ресурсам;
масштабу сравнения.
21. Средняя стоимость основных фондов при наличии данных на первое число каждого месяца рассчитывается по формуле:
средней арифметической взвешенной по числу дней в периоде;
средней геометрической;
средней арифметической простой;
средней хронологической.
22. Группировки в экономическом анализе применяются для:
обобщения типизации явлений и изучения характера связи и взаимозависимости между показателями, явлениями и процессами;
изучения характера связи и взаимозависимости между показателями, явлениями и процессами, содержания средних величин и выявления влияния на них отдельных единиц;
обобщения явлений и расчета научно-обоснованных средних величин.
23. Обобщающая величина изучаемой совокупности, выражающая типичный уровень изучаемого признака – это:
относительная величина;
абсолютная величина;
средняя величина.
24. Отношение абсолютных величин изучаемого явления друг к другу – это … величина.
25. Величины, характеризующие отношение частей целого друг к другу – это:
а) средние величины;
б) относительные величины сравнения;
в) относительные величины структуры;
г) относительные величины координации.
26. Величины, характеризующие отношение одних и тех же экономических показателей, рассчитанных по двум однотипным предприятиям:
а) средние величины;
б) относительные величины сравнения;
в) относительные величины структуры;
г) относительные величины координации.
27. Действие, с помощью которого устанавливается сходство и различие явлений объективной действительности, – это прием … .
Тема 4
Теоретическая основа факторного анализа
4.1 Понятие, типы и задачи факторного анализа
В ходе общего анализа выявляются абсолютное и относительное изменение по исследуемому показателю. Далее в ходе углубленного изучения необходимо вскрыть причины, обусловившие образование выявленной тенденции. В качестве таких причин выступают факторы, которые воздействуют на результативный показатель.
Результативный показатель – это экономический показатель, являющийся предметом исследования в задаче факторного анализа и представляющий собой признак, который характеризует следствие воздействия факторов. Каждый результативный показатель зависит от многочисленных факторов. При этом, чем более детально исследуется влияние факторов на результативный показатель, тем точнее результаты анализа. Отсюда важным методологическим вопросом экономического анализа является изучение и количественное измерение влияния факторов на величину исследуемых экономических показателей. При этом следует помнить, что каждое явление можно рассматривать как причину и как результат. Например, товарооборачиваемость можно рассматривать, с одной стороны, как причину изменения выручки от продажи товаров, а с другой – как результат изменения ассортиментного состава, рациональности торговой сети, уровня организации торговли в целом и т. д.
Под факторным анализом понимается методика комплексного и системного изучения воздействия факторов на величину результативных показателей. В ходе факторного анализа решаются следующие задачи:
– классификация и систематизация факторов, оказывающих влияние на изменение результативного показателя;
– определение формы связи между факторными и результативным показателем, ее моделирование;
– количественное измерение воздействия факторов на результативные показатели (определение резервов роста последних);
– использование факторной модели для управления экономическими процессами.
В зависимости от стоящих аналитических задач и от характера связи между результативным и факторными показателями различают несколько типов факторного анализа, классификация которых представлена на рис. 4.1.
При прямом факторном анализе исследование ведется дедуктивным способом – от общего к частному, т. е. выявляются факторы, которые обусловливают изменение результативного показателя (например, анализ влияния на выручку от продажи товаров эффективности использования товарных запасов, трудовых ресурсов, основных средств и торговой площади, или анализ влияния на прибыль уровня валовой прибыли и уровня расходов на продажу и т. д.).







Рис. 4.1. Классификация типов факторного анализа
При обратном факторном анализе на основе логической индукции (от частного к общему) осуществляется увязка показателей, отражающих отдельные стороны работы предприятия, в единый комплексный (например, комплексная оценка эффективности хозяйствования и комплексная оценка качества торгового обслуживания).
При этом следует помнить, что зависимость между результативным показателем и факторами, его определяющими, может носить строго определенный характер (детерминированный), а также может быть случайной или вероятностной (стохастическая зависимость)
Детерминированный факторный анализ представляет собой методику исследования факторов, связь которых с результативным показателем носит функциональный характер, т. е. результативный показатель может быть представлен в виде произведения, частного или алгебраической суммы (разницы) факторов. Исходные данные для детерминированного факторного анализа представлены в форме конкретных чисел, а результаты должны получаться точными и однозначными. Детерминированный факторный анализ не позволяет анализировать влияние случайных факторов.
Примером прямого детерминированного факторного анализа является:
– оценка влияния экстенсивности и интенсивности использования товарных запасов, трудовых ресурсов, основных средств и торговой площади на изменение товарооборота и прибыли;
– оценка влияния структуры товарооборота на изменение уровня и суммы валовой прибыли, уровня и суммы расходов на продажу, товарооборачиваемость;
– оценка влияния выручки от продажи, уровня валовой прибыли, уровня расходов на продажу, прочих доходов и расходов, налоговых платежей в бюджет из прибыли на изменения чистой прибыли;
– оценка влияния субъективных (выручка от продажи) и объективных факторов (уровень цен и тарифов) на изменение расходов на продажу;
– оценка влияния элементов товарного баланса на изменение товарооборота;
– оценка влияния средней стоимости активов и эффективности их использования (скорости обращения и рентабельности активов) на результаты финансово-хозяйственной деятельности организации (выручку от продажи и чистую прибыль соответственно);
– оценка влияния факторов, обусловливающих изменение чистой прибыли, на рентабельность деятельности и т. д.
Примером обратного детерминированного факторного анализа является:
– комплексная оценка уровня эффективности использования ресурсов, задействованных в осуществлении торгово-производственного процесса организации;
– комплексная оценка уровня финансовой устойчивости организации;
– комплексная оценка вероятности банкротства организации и т. д.
Стохастический анализ – это методика исследования факторов, связь которых с результативным показателем является вероятностной (корреляционной). При этом результативный признак (зависимая переменная) испытывает влияние не только рассматриваемых зависимых факторов, но и подвергается влиянию случайных (неконтролируемых) факторов. Причем полный перечень факторов не известен, так же, как и точный механизм их воздействия на результативный признак. Если при функциональной зависимости с изменением аргумента (фактора) происходит соответствующее изменение функции (результативного показателя), т. е. детерминированная зависимость проявляется в каждом случае, то при стохастической – изменение аргумента может повлечь за собой несколько значений функции. Таким образом, стохастическая связь проявляется не в каждом конкретном случае, а в среднем при большом числе наблюдений. Исходные данные при таком факторном анализе заданы выборкой, а результаты получают с некоторой вероятностью (надежностью), которую следует оценить.
Примером прямого стохастического факторного анализа служит:
– оценка влияния рациональности размещения торговой сети на товарооборот;
– оценка влияния покупательской способности населения (спроса, моды и т. д.) на товарооборот;
– оценка зависимости динамики выручки от продажи товаров (или производительности труда) от изменения расходов на оплату труда;
– оценка зависимости товарооборота от расходов на рекламу и т. д.
Примером обратного стохастического факторного анализа служит комплексная оценка качества торгового обслуживания.
Одноступенчатый факторный анализ используется для исследования факторов только одного уровня (первого подчинения), но при необходимости эти факторы могут быть детализированы на факторы второго, третьего и т. д. подчинения. Оценка влияния таких факторов на результативный показатель будет представлять собой многоступенчатый факторный анализ (основной методический прием для измерения воздействия таких факторов в моделях кратного типа – прием долевого участия).
Примером одноступенчатого факторного анализа может служить:
– оценка влияния средней стоимости и эффективности использования товарных запасов на изменение товарооборота;
– оценка влияния материальных затрат и материалоотдачи на изменение товарной продукции;
– оценка влияния средней стоимости и эффективности использования основных средств на изменение товарооборота;
– оценка влияния среднесписочной численности и эффективности использования трудовых ресурсов на изменение товарооборота;
– оценка влияния выручки от продажи, уровня валовой прибыли, уровня расходов на продажу, прочих доходов и расходов, налоговых платежей в бюджет из прибыли на изменения чистой прибыли и т. д.
Примером многоступенчатого факторного анализа является:
– оценка влияния факторов, обусловливающих изменение чистой прибыли, на изменение рентабельности деятельности организации;
– оценка влияния эффективности использования товарных запасов, торговой площади и прочих ресурсов организации (что, в первую очередь, оказывает влияние на изменение выручки от продажи товаров) на прибыль;
– оценка влияния количества рабочих дней в году, продолжительности рабочего дня и среднечасовой нагрузки на 1 м2 площади или среднечасовой производительности труда (что, в первую очередь, оказывает влияние на изменение среднегодовой нагрузки на 1 м2 площади или среднегодовой производительности труда соответственно) на изменение товарооборота, а далее – влияние этих же факторов на прибыль.
Рассмотренная классификация типов факторного анализа положена в основу классификации методов ее количественного изучения (см. рис. 4.2).
В детерминированном факторном анализе для измерения влияния факторов на результативный показатель используют такие методы, как цепные подстановки, метод разниц (метод абсолютных разниц, метод относительных разниц и метод разниц с использованием процентных чисел), индексный метод, прием долевого участия, метод дифференциально-интегральных исчислений, балансовый метод, а также методы комплексной оценки (метод сумм, метод суммы мест, средней арифметической, средней геометрической, метод произведений и метод расстояний). При этом в основе первых четырех методов лежит прием элиминирования.
Элиминирование – это устранение (исключение) воздействия всех факторов на величину результативного показателя, кроме одного. Этот прием исходит из того, что все факторы изменяются независимо друг от друга: сначала изменяется один, а все другие остаются без изменения, затем изменяются два, три и т. д. при неизменности остальных. Устранение влияния факторов может строиться в строгой закономерности (последовательное элиминирование: метод цепных подстановок, индексный метод и метод разниц) и без соблюдения строгой последовательности (непоследовательное элиминирование: метод дифференциально-интегральных исчислений и прием балансовой увязки).
В стохастическом факторном анализе, приемы которого (наряду с индексным методом) являются статистическими методами, используют: корреляционный и регрессионный методы факторного анализа, кластерный, компонентный, дисперсионный и многомерный виды анализа, которые позволяют изучить и количественно оценить воздействие факторов, находящихся с результативным показателем во вне строгой функциональной зависимости.
В целом влияние детерминированных факторов на результаты деятельности организаций составляет примерно 85-90 %, поэтому основное внимание в экономической литературе, в т. ч. в данном учебном пособии, уделяется изучению именно этих факторов.
4.2 Классификация факторов в экономическом анализе
Показатели, характеризующие результативный показатель, т. е. участвующие в аналитической задаче как его характеристики, называются факторными показателями. Понятие «фактор» – одно из основных в экономическом анализе. В ходе аналитических исследований под фактором понимают условия, необходимые и определяющие данный хозяйственный процесс, а также причины, оказывающие влияние на результат этого процесса. Факторы классифицируются по определенным признакам, что позволяет глубже разобраться в сущности хозяйственных процессов, т. е. оценить влияние каждого фактора в формировании изучаемых результативных показателей.
Все факторы, воздействующие на результаты финансово-хозяйственной деятельности, с точки зрения характера этого воздействия, подразделяются следующим образом:
– основные (оказывают доминирующее влияние) и второстепенные (оказывают менее заметное влияние);
– объективные (не зависят от усилий и результатов работы коллектива) и субъективные (зависят от деятельности отдельных людей и организации);
– общие (характерны для всей отрасли) и специфические (действуют в условиях отдельной отрасли или организации);