Теория экономического анализа
Уровень расходов на продажу прошлого года
в % к обороту
а) +0,17 %; +4,25 тыс. руб.;
б) –0,17 %; -4,25 тыс. руб.;
в) –0,17 %; - 4,89 тыс. руб.
20. Укажите область возможного применения приема балансовой увязки:
а) аддитивная модель;
б) мультипликативная модель;
в) кратные модели;
г) любые детерминированные модели.
21. Применение метода балансовый увязки основано:
на использовании принципа дедукции и стохастической связи между результативным и факторными показателями;
на использовании приема детализации и аддитивной формы связи между результативным и факторными показателями;
на использовании принципа индукции и аддитивной формы связи между результативным и факторными показателями;
на использовании приема детализации и мультипликативной формы связи между результативным и факторными показателями.
22. Использование дифференциально-интегрального метода позволяет избежать следующего недостатка метода цепных подстановок:
дополнительного расчета темпов роста показателей;
неточности результатов расчета;
трудоемкости расчетов;
строгого порядка оценки влияния факторов.
23. Используя нижеприведенную информацию, определите долевое участие интенсивного фактора в приросте результативного показателя:
| Показатели | Прошлый год | Отчетный год |
| 1. Товарооборот, тыс. руб. | 12 100 | 12 500 |
| 2. Среднесписочная численность работающих, чел. | 50 | 51 |
а) 89,1 %; б) 90,4 %; в) 39,6 %.
24. Применение приема относительных разниц основано на … форме зависимости факторных и результативного показателей:
комбинированной; б) мультипликативной;
в) стохастической; г) аддитивной.
25. Применение метода долевого участия при определении влияния факторов на результативный показатель возможно:
при мультипликативном типе модели результативного и факторных показателей;
при аддитивном типе модели результативного и факторных показателей;
при кратном типе модели результативного и факторных показателей.
26. При расчете влияния экстенсивного фактора на изменение результативного показателя методом абсолютных разниц абсолютное отклонение по нему умножается на …. значение интенсивного фактора:
а) базисное; б) отчетное.
27. При расчете влияния интенсивного фактора на изменение результативного показателя методом абсолютных разниц абсолютное отклонение по нему умножается на …. значение экстенсивного фактора:
а) базисное; б) отчетное.
28. Коэффициенты долевого участия факторов второго порядка в изменении факторов первого порядка определяются (факторная модель А=Х:Y, где А – результативный показатель, Х и Y – факторы первого порядка. a, b, c - факторы второго порядка, влияющие на фактор Х):
dуч.(а) = ΔХ (а): ΔХ; dуч.(b) = ΔХ (b): ΔХ; dуч.(c) = ΔХ (c): ΔХ;
dуч.(а) = ΔY (а): ΔХ; dуч.(b) = ΔY (b): ΔХ; dуч.(c) = ΔY (c): ΔХ;
dуч.(а) = ΔY (а): ΔY; dуч.(b) = ΔY (b): ΔY; dуч.(c) = ΔY (c): ΔY.
29. Формула
для определения
величины влияния
эффективности
использования
трудовых ресурсов
на товарооборот
методом абсолютных
разниц (ПТ –
производительность
труда,
 – среднесписочная
численность
работающих):
а) Δ ·ПТ1;
в) ΔПТ·1;
б) Δ·ПТ0
; г) ΔПТ·0.
30. Методом
цепных подстановок
определите
величину влияния
интенсивности
использования
основных средств
на динамику
выручки от
продажи товаров,
если известна
следующая
информация:
ВР0= 12 300 тыс. руб.,
ВР1=14 300 тыс. руб.;
 0=
850 тыс. руб.,
1=
950 тыс. руб.:
а) – 552,9 тыс. руб.; б) + 552,9 тыс. руб.; в) +1 446,5 тыс. руб.
Тема 6
Приемы изучения обратной детерминированной факторной связи
6.1 Комплексная оценка: необходимость и условия применения
К числу задач обратного детерминированного факторного анализа относятся задачи по формированию комплексной оценки результатов хозяйственно-финансовой деятельности предприятия и их структурных подразделений.
В соответствии с принципом индукции и комплексного подхода к изучению любого объекта каждое предприятие или его структурное подразделение можно рассматривать как сложную систему, каждый элемент которой влияет на характер функционирования системы в целом. Кроме того, из числа результативных показателей очень часто сложно выделить какой-либо один в качестве общего, пригодного для комплексной оценки. Это связано со значительным числом, как объектов анализа, так и экономических индикаторов деятельности организаций. В этой связи возникает необходимость комплексной оценки на базе системы показателей, агрегирование (интегрирование, объединение, обобщение) которых позволяет оценить и ранжировать результаты деятельности хозяйствующих субъектов.
Накопленный практический опыт комплексной оценки хозяйственно-финансовой деятельности предприятий и научные исследования в этом направлении позволяют сделать вывод о том, что конкретное математическое значение интегрального показателя, а следовательно, и результаты оценки деятельности организации, во многом определяются:
– объективностью выявления возможно большее число сторон ее деятельности;
– обоснованностью выбора системы показателей, подлежащих интеграции;
– совершенством приемов, использованных при агрегировании этих показателей.
Безусловно, что выбор и обоснование совокупности частных оценочных показателей не может носить произвольный характер. Данный процесс должен осуществляться исходя из целей конкретного аналитического исследования, а также отвечать как минимум двум требованиям:
Показатели должны иметь положительную корреляцию (одинаковую направленность), т. е. увеличение (снижение) каждого из частных показателей должно свидетельствовать об улучшении (ухудшении) результатов работы предприятия в целом. В частности, при формировании комплексной оценки эффективности хозяйствования предприятия в качестве частных показателей, отражающих эффективность использования ресурсов предприятия, можно использовать: производительность труда; фондоотдачу; среднюю нагрузку на 1 м2 торговой площади; товарооборачиваемость, характеризуемую таким показателем, как скорость обращения, материалоотдачу. Использовать в качестве частного показателя эффективности время обращения товарных запасов, фондоемкость и материалоемкость нельзя, поскольку их изменение воздействует на комплексный показатель эффективности хозяйствования в противоположном направлении по сравнению с вышеуказанными частными показателями, являясь оборотными показателями эффективность использования соответствующих ресурсов.
Частные показатели должны быть сопоставимы по единице измерения. С этой целью необходимо в качестве количественных величин частных показателей использовать в расчетах не их базисные или отчетные значения, а относительные величины выполнения плана (степень выполнения плана в %) или динамики (темп роста).
6.2 Система экономических показателей, используемых для комплексной оценки деятельности организаций и предприятий
Технико-организационный уровень, а также другие условия торгово-производственного процесса (природные, социальные и экономические условия развития коллектива) оказывают значительное влияние на степень использования ресурсов предприятий организаций: средств труда, предметов труда и живого труда.
Система показателей, отражающие экстенсивное и интенсивное направления использования торгово-производственных ресурсов, которые составляют информационную базу комплексного анализа хозяйственной деятельности предприятий и организаций, а также методика их расчета отражены в табл. 6.1.
Экстенсивную сторону использования ресурсов отражают:
– оборотные средства;
– товарное обеспечение товарооборота, основными элементами которого являются товарные запасы и поставки товаров;
– сырье и материалы, обеспечивающие процесс производства продукции;
– среднесписочная численность работающих, в т. ч. торгово-оперативного персонала (или работников основного производства);
– средняя стоимость основных фондов;
– торговая (складская, производственная) площадь;
– число рабочих мест, число мест торгового (обеденного) зала и т. д.
Интенсивную сторону использования ресурсов характеризуют:
– товароотдача, скорость (время) обращения оборотных средств и товарных запасов;
– материалоотдача (материалоемкость);
Таблица 6.1
Система экономических показателей, характеризующих экстенсивное и интенсивное направления использования ресурсов предприятий и организаций1
|
Виды ресурсов |
Показатели экстенсивного направления использования ресурсов |
Показатели интенсивного направления использования ресурсов |
|||
| Название, условное обозначение | Методика расчета и информационный источник данных | Название, условное обозначение | Методика расчета | Экономический смысл | |
| 1. Материальные ресурсы (для производственных организаций и организаций, оказывающих услуги, выполняющих работы) | Материальные затраты (МЗ) | Форма № 5 бухгалтерской отчетности раздел «Расходы по обычным видам деятельности (по элементам затрат)» | Материало-отдача (М), руб. | М = ТП : МЗ | Характеризует стоимость выпущенной продукции с каждых 100 руб. произведенных за период материальных затрат |
| Материало-емкость (Мё), руб. | Мё = МЗ:ТП | Характеризует стоимость вовлеченных в произ-водственный процесс мате-риальных ресурсов (затрат) для производства 100 руб. товарной продукции | |||
| 2. Товарные запасы (для организаций торговли и общественного питания) |
Средняя
за анализируемый
период стоимость
товарных запасов
( |
По данным сч. 41 «Товары» из Главной книги (по продажной стоимости) на основе формулы средней хронологической:
|
Скорость обращения товаров (С), обороты |
С = ВР:
|
Характеризует интенсивность высвобождения средств, вложенных в среднем за период в формирование товарных фондов, из оборота |
| Время обращения товаров (tтз), дни |
tтз
=
(n – количество дней в анализируемом периоде) |
Характеризует средний за период срок реализации товаров | |||
 )
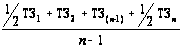
| Виды ресурсов |
Показатели экстенсивного направления использования ресурсов |
Показатели интенсивного направления использования ресурсов |
|||
| Название, условное обозначение | Методика расчета и информационный источник данных | Название, условное обозначение | Методика расчета | Экономический смысл | |
| 3. Трудовые ресурсы |
Среднесписоч-ная численность работающих ( ) |
Формы статистической отчетности П-4 «Сведения о численности, заработной плате и движении работников» или № 1-т «Сведения о численности и заработной плате работников по видам деятельности» | Производитель-ность труда (ПТ), тыс. руб. |
ПТ = ТП (или ВР) : |
Характеризует величину товарной продукции или выручки от продажи товаров в расчете на одного работающего |
| 4. Основные фонды |
Средняя за анализируемый период стоимость основных средств (
|
По данным сч. 01 «Основные средства» из Главной книги (по первоначальной стоимости) на основе формулы средней хронологической:
|
Фондоотдача (Ф), руб. | Ф = ТП (или ВР): |
|
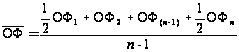
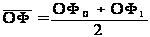 .
| Виды ресурсов |
Показатели экстенсивного направления использования ресурсов |
Показатели интенсивного направления использования ресурсов |
|||
| Название, условное обозначение | Методика расчета и информационный источник данных | Название, условное обозначение | Методика расчета | Экономический смысл | |
| Фондоемкость (Фё), руб. |
Фё =
(или ВР) |
Характеризует величину вовлеченных в торгово-про-изводственный процесс основных средств для про-изводства (продажи) 100 руб. продукции (товаров) | |||
| 5. Площадь, используемая для торгово- го процесса | Торговая (складская) площадь (S) |
Технический паспорт, договор аренды Примечание: сданная в аренду площадь исключается, а арендованная - включается |
Нагрузка на 1 м2 торговой (складской) площади (Н), тыс. руб. | Н = ВР: S | Характеризует величину товарооборота, получаемого с каждого м2 торговой (складской) площади |
| 6. Оборотные средства |
Средняя за анализируе-мый период величина оборотных средств (
|
По данным формы № 1 бухгалтерской отчетности (стр. 290-стр. 230) по формуле средней арифметической простой: |
|
СОБА = ВР : |
Характеризует экономии-ческую отдачу средств, вложенных в оборотные активы, т. е. размер выручки от продажи, получаемой с каждых 100 руб. средств, вложенных в текущие активы |
 )
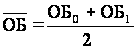
|
Время обращения (tоба), дни |
tоба =
|
Характеризует средний за период срок нахождения средств, вложенных в текущие активы, в обороте |

– производительность труда;
– фондоотдача (фондоемкость);
– средняя нагрузка на 1 м2 торговой (складской) площади;
– средняя нагрузка на одно место торгового (обеденного) зала.
Преимущественно интенсивное использование хозяйственных ресурсов способствует наряду с ростом выручки от продаж товаров (товарооборота) относительному снижению расходов на продажу, которые включают следующие основные элементы: расходы на оплату труда и отчисления на социальные нужды, материальные затраты (в т. ч. транспортные расходы), амортизацию и прочие расходы.
Рост товарооборота, увеличение среднего уровня реализованной торговой наценки, снижение среднего уровня расходов на продажу, в свою очередь, способствуют росту прибыли от продаж торговых организаций. При этом преимущественный рост прибыли по сравнению с товарооборотом приводит к увеличению рентабельности продаж, что является главным критерием оценки финансового результата деятельности. Рост прибыли от основной и прочих видов деятельности, рациональное ее использование и ускорение оборачиваемости хозяйственных ресурсов оказывают положительное влияние на уровень финансового состояния организации.
Для формирования
оценки результатов
хозяйственно-финансовой
деятельности
организации
необходимо
знание «золотого
правила экономики
предприятия»,
сущность которого
заключается
в соблюдении
пропорций в
динамике основных
результатов
финансово-хозяйственной
деятельности
организации:
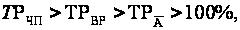
где
 – темп роста
чистой прибыли;
 – темп роста
выручки от
продаж товаров
(продукции,
работ, услуг);
 – темп роста
средней величины
активов.
Следствием соблюдения данной системы неравенств является:
– наращивание экономического потенциала организации (ТРА>100 %);
– ускорение оборачиваемость активов (ТРВР>ТРА);
– рост рентабельности деятельности (ТРЧП> ТРВР);
– рост рентабельности активов (ТРЧП> ТРА).
Кроме того, выполнение всех указанных условий означает, что происходит относительная экономия ресурсов (высвобождение средств из оборота), которая имеет место при интенсивном направлении использования ресурсов, а в случае экстенсивного направления – относительный перерасход (дополнительное вовлечение средств).
Расчет суммы относительной экономии (перерасход) средств по отдельным видам ресурсов в общем виде можно определить следующим образом:
±∆Р* = Р1 – Р0·JР·Д,
где Р1,0 – усредненное отчетное или базисное значение стоимости какого-либо ресурса (товарных запасов, основных фондов, оборотных средств и т. д.); JР·Д – индекс изменения результата хозяйственной деятельности (выручки от продажи товаров или товарной продукции).
Расчет суммы относительной экономии (перерасход) затрат как в целом по общей сумме, так и по каждому элементу: ΔЗ* = З1 - З0 · JВР,
где З1 – сумма затрат отчетного периода, З0 – сумма затрат базисного периода, JВР – индекс изменения выручки от продажи (товаров, продукции, работ, услуг).
В основе вышеуказанных расчетов лежит применение метода цепных подстановок (подробно см. табл. 6.2).
При этом положительное значение ∆Р* или ∆З* означает относительный перерасход, а отрицательное – относительную экономию ресурсов (затрат).
Для оценки уровня интенсификации хозяйственной (торговой или производственной) деятельности организаций в целом на основе системы частных показателей эффективности использования ресурсов определяют комплексный, используя при этом один из нижеприведенных методов.
6.3 Методы комплексной оценки
Экономической науке известны несколько способов детерминированной комплексной оценки деятельности предприятий: метод сумм, метод средней геометрической величины, метод коэффициентов, метод суммы мест, метод расстояний. Сущность перечисленных способов заключается в следующем.
Расчет комплексного (интегрального, обобщающего) показателя оценки деятельности предприятия методом сумм проводится путем сложения фактических абсолютных или относительных значений частных коэффициентов по формуле
КПЭХ
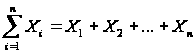 ,
где KПЭХ – значение комплексного показателя эффективности хозяйствования; Xi – значение темпа роста (или степени выполнения плана) i-го частного показателя эффективности; n – число частных показателей эффективности.
Недостатком данного метода является то, что комплексный показатель несоизмерим по своему значению с каждым из частных показателей и поэтому не может быть использован для выявления наиболее «узкого места» в работе предприятия. В этой связи более целесообразно использовать разновидность метода сумм, а именно метод средней арифметической простой, который лишен этого недостатка и рассчитывается по формуле
Таблица 6.2
Методика определения суммы относительной экономии (перерасхода) ресурсов (расходов) в разрезе их видов (на основе применения метода цепных подстановок)
|
Название ресурса (элемента расходов) |
Методика расчета | Условные обозначения |
| Товарные запасы |
DТЗ*= DtТЗ *РХД1 одн или DТЗ*=
|
DТЗ*, DМЗ*, DОФ*, DОБС*, DРОТ* – сумма относительной экономии (перерасхода) соответственно товарных запасов, материальных затрат, основных средств, оборотных средств и расходов на оплату труда; «+» означает дополнительное вовлечение средств в оборот (относительный перерасход); «-» – высвобождение средств из оборота (относительная экономия); DtТЗ – величина ускорения (замедления) товарооборачиваемости, выраженная в днях; РХД1одн - фактические данные об однодневном значении результата хозяйственной деятельности;
МЗ1,0 – материальные расходы соответственно за отчетный и предшествующий период;
РОТ1,0 – расходы на оплату труда фондов соответственно за отчетный и предшествующий период |
| Материальные затраты |
DМЗ*=
|
|
| Основные средства |
DОФ*=
|
|
| Оборотные средства |
DОБС*=
|
|
| Расходы на оплату труда |
DРОТ*=
|
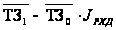
 – индекс
изменения
результата
хозяйственной
деятельности
(РХД1:РХД0);
 1,0
– средняя
стоимость
товарных запасов
соответственно
за отчетный
и предшествующий
период;
 1,0
– средняя
стоимость
оборотных
средств соответственно
за отчетный
и предшествующий
период;
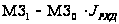
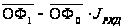
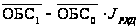
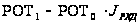
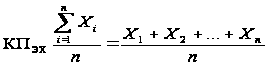 ,
Найденный предлагаемым способом комплексный показатель, приобретает усредненное значение и варьируется в том же интервале, что и его составные элементы.
Расчет комплексного показателя методом произведений (методом коэффициентов) ведется по формуле
КПЭХ =
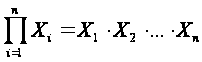 .
Недостаток такого способа расчета комплексного показателя тот же, что и у первого метода.
Извлекая корень n-ой степени из полученного произведения, находят значение комплексного показателя методом средней геометрической:
КПЭХ
=
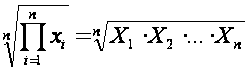 .
Комплексная оценка эффективности деятельности организаций методом суммы мест(метод ранговой корреляции) предполагает предварительное ранжирование значений частных коэффициентов: вместо каждого значения Xi устанавливается новый параметр Si, представляющий собой количество баллов, отданное i–му значению коэффициенту среди других предприятий. Значение обобщающего показателя находится путем сложения числа баллов, присужденных частным показателям эффективности. В напряженных случаях, когда на одно место претендует два предприятия, обоим отдается одинаковое число, полученное делением пополам суммы баллов за оспариваемое и следующее за ним места. В соответствии с полученной суммой баллов проводится рейтинговая оценка предприятий. Причем первое место занимает предприятие, набравшее наименьшую сумму, последнее – наибольшую сумму.
Итак, расчет комплексного показателя данным методом проводится по формуле
КПЭХj
=
 ,
j = 1…m,
где j – номер предприятия, m – число предприятий.
Заключая характеристику метода суммы мест, целесообразно отметить тот факт, что применение этого метода возможно только при сравнительной оценке деятельности нескольких предприятий, так как предполагается процедура сопоставления результатов их деятельности. В связи с этим использование метода суммы мест для интегральной оценки эффективности функционирования отдельно взятого предприятия невозможно. Указанное обстоятельство является недостатком данного метода, ограничивающее его аналитические возможности.
Расчет комплексного показателя методом расстояний проводится на основе учета отклонений конкретных значений частных оценочных коэффициентов, стандартизированных в отношении соответствующего показателя эталонного предприятия, от значения-эталона, за который принимается 1. При этом по каждому показателю находится максимальное значение, и таким образом формируются результаты условного эталонного предприятия (m+1). По мнению А. Д. Шеремета, который рекомендует именно этот метод для обобщающей и рейтинговой оценки финансового положения предприятий, такой подход соответствует практике рыночной конкуренции, где каждый хозяйствующий субъект стремится к тому, чтобы по всем показателям деятельности выглядеть лучше своего конкурента1. Расчет комплексного показателя в этом случае осуществляется по формуле
КПЭХ
=
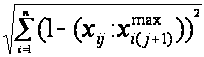 ,
где Xij – нормированное (стандартизированное) значение i-го показателя j–го предприятия; Xi(j+1)max – нормированное (стандартизированное) значение i-го показателя предприятия (j+1), условно принятого за эталонный.
Рейтинговая оценка определяется в зависимости от удаленности конкретных значений комплексных показателей от эталона.
Поэтапно процедура вычислений при комплексной оценке методом расстояний сводится к следующим последовательным действиям:
В исходной таблице фактических значений коэффициентов в каждом столбце находятся максимальные значения (Xijmax) и заносятся в строку условно эталонного предприятия (j+1).
Строится таблица координат, где каждый частный показатель стандартизируется по отношению к максимальному значению соответствующего показателя эталонного предприятия (Хij:Хi(j+1)max).
На основании полученных частных от деления находят их расстояние до 1 ед.(1 – (Хij:Хi(j+1)max))
Возведя
расстояния
в квадрат, определяют
значения элементов
таблицы квадратов
(1 – (Хij:Хi(j+1)max))2,
после суммирования
которых и вычисления
из этой суммы
квадратного
корня (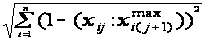 ),
устанавливают
значения комплексных
показателей,
находящихся
в обратной
зависимости
от уровня
эффективности
деятельности
того или иного
предприятия:
чем ниже значение
комплексного
показателя,
тем большее
значение рейтинговой
оценки должно
иметь предприятие.
Недостаток метода: трудоемкость расчетов объективно не обусловлена, поскольку возведение в квадрат расстояний от эталонного объекта и извлечение корня квадратного из суммы элементов матрицы квадратов является излишним и неоправданным. Применение метода требует обязательной процедуры сравнения и выбора наилучшего значения по ряду нескольких объектов исследования.
Итак, проведенная сравнительная характеристика разных методов комплексной оценки выявила преимущественную целесообразность использования в практике рейтинговой оценки деятельности предприятий двух моделей. Это – метод средней арифметической и метод средней геометрической, поскольку значение комплексных показателей, рассчитанные с помощью каждого из них, количественно отражают в обобщенном (усредненном) виде достигнутый уровень эффективности хозяйственно-финансовой деятельности предприятия, а кроме того, они могут быть использованы для комплексной оценки эффективности деятельности как отдельно взятого хозяйствующего субъекта, так и для проведения сравнительного анализа эффективности.
Использование методов обратного детерминированного факторного анализа нашло широкое применение в практике оценки типа хозяйственной деятельности организаций. При этом, сравнивая значение комплексного показателя эффективности с темпом роста (или степенью выполнения плана) результата хозяйственной деятельности (выручки от продажи товаров или товарной продукции), определяют тип хозяйствования, классификация которых представлена в табл. 6.31. При этом dиф в таблице – это долевое участие интенсивных факторов в приросте результата хозяйственной деятельности, которое определяется следующим образом:
(КПЭХ – 100 %):(ТРВР – 100 %)·100 %)
В качестве результата хозяйственной деятельности (Р Д) может выступать:
– выручка от продажи товаров (или товарооборот), если объект исследования осуществляет торговую деятельность;
– товарная продукция, если объект исследования – это предприятие или организация производственной отрасли экономики;
– выручка от оказанных услуг (выполненных работ), если объект исследования оказывает какие-либо услуги (выполняет работы) в качестве основного вида деятельности.
Таблица 6.3
Критерии оценки типа развития и использования ресурсов коммерческой организаций и предприятий
| Тип использования ресурсов (тип развития) | Соотношение темпов роста результата хо-зяйственной деятель-ности и комплексного показателя эффектив-ности хозяйствования | Значение долевого участия интенсивных факторов | Оценка ситуации |
| Интенсивный тип развития |
КПэ > ТРР·Д > 100 % |
100 % (можно не рассчитывать) |
Безусловно позитивная: ресурсы используются высокоэффективно, рост результата хозяйственной деятельности обусловлен повышением эффективности использования ресурсов при сокращении их объема, что приводит как к абсолютному, так и относительному сокращению расходов на продажу (производство) и позитивно отражается на прибыли |
| Преимущественно интенсивный тип |
ТРР·Д > Кпэ > 100 % |
> 50 % (трактуется как вклад повыше-ния интенсивности в прирост результата хозяйственной деятельности) |
Позитивная: прирост результата хозяйственной деятельности главным образом обусловлен повышением интенсивности использования ресурсов, что позитивно отражается на прибыли, обусловливая относительную экономию расходов на продажу (производство) |
| Преимущественно экстенсивный |
ТРР·Д > Кпэ > 100 % |
< 50 % (трактуется как вклад повы-шения интен-сивности в прирост результата хозяйственной деятельности) |
Удовлетворительная: прирост результата хозяйственной деятельности главным образом связан с увеличением объема используемых ресурсов, но тем не менее интенсивность использования ресурсов повышается, что приводит к относительной экономии расходов на продажу (производство) и позитивно отражается на прибыли |
Продолжение табл. 6.3
| Тип использования ресурсов и развития | Соотношение темпов роста результата хо-зяйственной деятель-ности и комплексного показателя эффективности хозяйствования | Значение долевого участия интенсивных факторов | Оценка ситуации |
| Экстенсивный тип развития |
ТРР·Д > 100 % > Кпэ |
Имеет отрицательное значение (можно не рассчитывать) |
Неудовлетворительная: интенсивность использования ресурсов снижается, прирост результата хозяйственной деятельности достигнут за счет роста объема ресурсов, что негативно отражается на прибыли, обусловливая относительный перерасход расходов на продажу (производство) |
| Сокращение объема деятельности, сочетающееся с интенсивным типом использования ресурсов |
Кпэ > 100 % > ТРР·Д |
Не рассчитывается |
Ресурсы используются высокоэффективно, но потери результата хозяйственной деятельности за счет сокращения объема ресурсов перекрывают его прирост за счет повышения интенсивности их использования, в результате объем хозяйственного оборота сокращается. Если прибыль от продаж при этом растет, данную стратегию развития можно оценить удовлетворительно, если снижается – негативно |
| Сокращение объема деятельности, сочета-ющееся с экстенсивным типом использования ресурсов |
100 % >ТРР·Д > Кпэ |
Не рассчитывается |
Неудовлетворительная: сокращение объема хозяйственного оборота связано со снижением интенсивности использования ресурсов в условиях увеличения их объема, что негативно отражается на прибыли, обусловливая относительный перерасход расходов на продажу (производство) |
Окончание табл. 6.3
| Тип использования ресурсов и развития | Соотношение темпов роста результата хозяйственной деятельности и комплексного показателя эффективности хозяйствования | Значение долевого участия интенсивных факторов | Оценка ситуации |
| Сокращение объема деятельности, обусловленное преимущественно сокращением объема ресурсов | 100 % > КПэ > ТРР·Д | < 50 % (трактуется как вклад снижения интенсивности в уменьшение товарооборота) |
Неудовлетворительная: сокращение хозяйственного оборота связано главным образом с сокращением объема используемых ресурсов, в то же время снижение интенсивности их использования также обуславливает потери в объеме результата хозяйственной деятельности. Уменьшение результата хозяйственной деятельности приводит к сокращению валовой прибыли, с другой стороны, снижение интенсивности использования ресурсного потенциала обусловливает относительный перерасход расходов на продажу (производство) |
| Сокращение объема деятельности, обусловленное преимущественно снижением интенсивности использования ресурсов |
100% > КПэ > ТРР·Д |
> 50 % (трактуется как вклад снижения интенсивности в уменьшение результата хозяйственной деятельности) |
Неудовлетворительная: сокращение хозяйственного оборота связано главным образом со снижением интенсивности использования ресурсов, в то же время сокращение объема ресурсов также обусловливает потери в объеме результата хозяйственной деятельности. Уменьшение результата хозяйственной деятельности приводит к сокращению валовой прибыли, с другой стороны, снижение интенсивности использования ресурсного потенциала обусловливает относительный перерасход расходов на продажу (производство) |
Пример 6.1 На основании представленной информации определить частные показатели эффективности хозяйственной деятельности торгового предприятия, провести общий анализ исходных и расчетных показателей, сформировать комплексную оценку уровня эффективности хозяйствования (по методу средней арифметической и методу средней геометрической) и сделать выводы.
Таблица А – Исходные данные по торговой организации
| Показатели | Фактически за прошлый год | Фактически за отчетный год |
| Выручка от продажи товаров, тыс. руб. | 12
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |