Теория экономического анализа
№ 11 «Сведения о наличии и движении основных фондов (средств) и других нефинансовых активов» – составляют и представляют все юридические лица в срок до 01.04 следующего за отчетным годом. Содержит следующую информацию:
– наличие, движение и состав основных фондов в разрезе их видов по первоначальной стоимости, сумма износа, по остаточной стоимости;
– амортизация и затраты на капитальный ремонт в разрезе видов основных фондов;
– среднегодовая стоимость основных фондов;
– другие нефинансовые активы по балансовой стоимости.
№ 11-торг «Отчет об обороте кассы» – квартальная и годовая форма статистической отчетности торговых организаций. Содержит следующие данные:
– о фактическом объеме реализации товаров, в т.ч. по безналичному расчету;
– из полученной в кассу выручки – поступления наличными в погашение задолженности за товары, проданные в кредит;
– продажа товаров населению в кредит.
Для субъектов малого бизнеса предназначена специальная форма статистической отчетности – № ПМ «Сведения об основных показателях деятельности малого предприятия» (ее заполнение регламентируется инструкцией Госкомстата РФ № 9 от 28.01.1999 г.). Указанную форму статистической отчетности представляют юридические лица, являющиеся субъектами малого предпринимательства (в промышленности, строительстве и на транспорте – 100 чел., розничная торговля и бытовое обслуживание – 30 чел., опт и другие отрасли – 50 чел.) Сроки представления – ежеквартально нарастающим итогом за период с начала отчетного года и за соответствующий период прошлого года. Данная форма статотчетности содержит в себе следующую экономическую информацию:
– о среднесписочной численности, начисленной заработной плате, выплатах социального характера;
– объеме выпущенной продукции (выручки от продажи товаров и валовой прибыли – для торговых организаций и организаций общественного питания) по основному виду деятельности;
– объеме отгруженной продукции;
– остатках готовой продукции и товаров;
– объеме платных услуг;
– сведения о затратах на производство продукции, расходах на продажу;
– сумме прибыли или убытка за отчетный период;
– сумме инвестиций в основной капитал;
– сведения о производстве, отгрузке и реализации по видам продукции, услуг и товарам.
Тесты для самоконтроля знаний по теме 2
1. Функционально-стоимостный анализ – это:
определение стратегии развития организации на различные периоды времени;
экономическая проработка каждой функции предлагаемого новшества или конкретного изделия;
анализ деятельности организации, проводимый по окончанию какого-либо периода;
сопоставление показателей хозяйственно-финансовой деятельности организации с целью ее оценки.
2. Анализ, основанный на расчете абсолютных отклонений фактического уровня исследуемых показателей от базового (планового уровня, прошлого года и т. п.), – это:
горизонтальный;
вертикальный;
трендовый.
3. По признаку широты изучаемых вопросов выделяются следующие виды экономического анализа:
тематический;
финансово-экономический;
комплексный;
технико-экономический.
4. Предмет исследования в финансовом анализе:
финансовое состояние;
эффективность хозяйствования;
выручка от продажи и факторы ее формирования;
финансовые результаты;
структура товарного ассортимента.
5. Информация, содержащаяся в форме № П-2 статистической отчетности
финансовое состояние;
производство и отгрузка товаров;
инвестиции;
фонд заработной платы.
6. Установите соответствие показателей частям бухгалтерского баланса:
а) актив баланса;
б) пассив баланса;
в) арендованные основные средства;
г) имущество организации;
д) источники финансирования.
7. Комплексный и тематический анализ различаются … охвата объекта анализа.
8. Целью технико-экономического анализа является:
оптимизация технико-экономических параметров выпускаемой продукции;
оценка динамики результатов производства;
оценка достижений уровня качества выпускаемой продукции изделий.
9. По аспекту исследования выделяют следующие виды экономического анализа:
финансово-экономический;
управленческий;
внутренний;
внешний;
финансовый;
функционально-стоимостной;
технико-экономический.
10. Стоимость, по которой основные средства отражаются в бухгалтерском балансе:
остаточная; б) первоначальная; в) средняя.
11. Форма статистической отчетности, составляемая субъектами малого предпринимательства:
11-торг; в) ПМ;
П-3; г) П-1.
12. Вид анализа, который осуществляется в трех взаимосвязанных направлениях: анализ уровня производства, анализ организации производства труда и управления, анализ технического уровня выпускаемой продукции:
сравнительный;
финансово-экономический;
технико-экономический;
межхозяйственный.
13. Установите соответствие информационного содержания формам статистической отчетности
форма № П1; г) финансовое состояние;
форма № П2; д) производство и отгрузка товаров;
форма № П3; е) инвестиции;
ж) фонд заработной платы.
14. Товарные запасы отражаются в бухгалтерском балансе:
по продажной стоимости;
по покупной стоимости;
по средней стоимости.
15. По признаку времени проведения анализа выделяют следующие его виды:
предварительный;
текущий;
контрольный;
предплановый;
последующий;
прогнозный.
16. На решение оперативных задач управления коммерческой организацией направлен … вид анализа:
текущий;
оперативный;
экономико-математический.
17. Установите соответствие показателей формам бухгалтерской отчетности:
а) форма № 1;
б) форма № 2;
в) форма № 5;
г) первоначальная стоимость основных средств;
д) остаточная стоимость основных средств;
е) операционные доходы;
ж) сумма поступивших за отчетный период собственных средств.
18. Предмет исследования в управленческом анализе:
финансовое состояние и факторы его формирования;
финансовые результаты;
выручка от продажи и факторы ее формирования;
финансовые ресурсы.
19. Статьи актива баланса расположены по принципу … уровня ликвидности.
20. Сравнение данных по смежным периодам – это:
горизонтальный анализ;
вертикальный анализ;
трендовый анализ;
оперативный анализ;
ретроспективный анализ;
финансовый анализ;
управленческий анализ.
21. Бухгалтерская отчетность коммерческой организации составляется для:
целей государственного контроля эффективности деятельности организаций;
целей налогообложения;
внешних и внутренних пользователей с целью предоставления информации о финансовом состоянии и финансовых результатам.
22. Технико-экономический анализ наиболее эффективен на следующем этапе жизненного цикла товара:
этапе эксплуатации;
этапе проектирования производства товара;
этапе производства товара.
23. Материалы проводимых ревизий и проверок относятся к … источникам анализа:
планово-нормативным;
первичным;
учетным;
внеучетным;
статистическим.
24. На определение возможных значений хозяйствования организации в будущем направлен … анализ:
экономико-математический;
перспективный;
текущий;
оперативный;
отраслевой.
25. Непременным условием для проведения сравнительного анализа является:
правильная группировка сравниваемых объектов;
наличие данных за предыдущий период;
наличие базисных данных;
сопоставимость данных.
26. По характеру принимаемых решений экономический анализ подразделяется:
предварительный, текущий и заключительный
оперативный, ретроспективный и перспективный
предварительный, последующий и итоговый
27. Информация, используемая в процессе технико-экономического анализа:
на срок окупаемости затрат;
на параметры технологии производства и параметры государственных отраслевых стандартов;
на обобщающие показатели группы однотипных предприятий;
на данные государственной статистической отчетности.
28. Позволяет проанализировать структуру активов и пассивов баланса:
анализ относительных показателей;
трендовый анализ;
вертикальный анализ.
29. По преобладающим методам выявления резервов экономического роста выявляют следующие виды анализа:
внутренний;
функционально-стоимостной;
социально-экономический;
сравнительный;
внутрихозяйственный;
многофакторный.
30. При изучении относительных темпов роста и прироста показателей за ряд лет применятся следующий вид анализа:
трендовый;
вертикальный;
горизонтальный.
31. Порядок формирования финансовых результатов деятельности коммерческой организации отражается в форме № … бухгалтерской отчетности.
32. Общая тенденция изменения результатов деятельности организации выявляется в ходе … экономического анализа, а количественная оценка причин их изменения – в ходе … экономического анализа.
Тема 3
Приемы общего экономического анализа
3.1 Сравнение: сущность и область применения в экономическом анализе
Первый универсальный логический прием экономического анализа, который позволяет дать предварительную оценку достигнутых результатов хозяйственно-финансовой деятельности организации и ее финансового состояния – это сравнение. С помощью сравнения определяются общие и специфические черты в экономических явлениях (процессах), изучаются изменения экономических показателей.
Сравнение – это действие, с помощью которого устанавливается сходство и различие явлений объективной действительности.
В экономическом анализе сравнения используют для решения всех задач как основной или вспомогательный способ. В результате применения приема сравнения получают величину, которая характеризует абсолютное отклонение исследуемого состояния объекта от заданной базы. Абсолютное отклонение обозначается значком «D». Если в качестве главной задачи стоит оценка выполнения плана по какому-либо показателю, то в качестве базы для сравнения использования плановые данные отчетного периода. Расчет представляется следующей формулой:
DТ = Тфn - Тплn,
где Тф – фактическое состояние исследуемого показателя Т в отчетном периоде; Тпл – плановое значение показателя Т в том же периоде; n – период.
Для выявления тенденции изменения какого-либо показателя в качестве базы для сравнения могут также выступать фактические данные предшествующего периода либо базисного периода:
DТ = Тфn – Тф(n-1),
где (n –1) – предшествующий период;
DТ = Тфn – Тф0,
где 0 – базисный период.
Баз для сравнения может быть очень много, причем чем большее их количество применяет аналитик, тем больше у него возможностей для поисков внутренних резервов улучшения результатов работы объекта исследования. При этом выбор базы для сравнения определяется характером и содержанием поставленных задач.
В экономическом анализе применяется несколько видов сравнения:
Одномерное сравнение – сопоставление по одному или нескольким показателям одного объекта или нескольких объектов по одному показателю. Такие аналитические сравнения делятся на следующие виды по аспекту и цели сопоставления:
– сравнение фактических показателей с плановыми, прогнозными или нормативными (плановые или нормативные сравнения);
– сравнение фактических показателей отчетного периода с предшествующим (периодические сравнения);
– сравнение показателей анализируемого предприятия с достижениями науки, передового опыта других предприятий и подразделений, со средними показателями по региону или отрасли и т. д. (внутрихозяйственные, внутриотраслевые, межотраслевые сравнения);
– сравнение различных показателей хозяйственно-финансовой деятельности отдельно взятого предприятия с целью установления пропорций динамического развития;
– сравнение различных вариантов управленческих решений с целью выбора наиболее оптимального из них.
Многомерное сравнение – сопоставление результатов деятельности нескольких предприятий (подразделений) по широкому спектру показателей, которое проводится в рамках комплексного анализа (при рейтинговой оценке) или при обобщении результатов деятельности предприятий. Многомерное сравнение может быть представлено следующими видами:
– сравнение по каким-либо показателям хозяйственно-финансовой деятельности нескольких предприятий или подразделений (сравнение параллельных рядов);
– сравнение результатов деятельности объекта анализа во времени (сравнение динамических рядов);
– сравнение параллельных и динамических рядов для изучения взаимосвязи между показателями.
Сравнение предъявляет определенные требования к сравниваемым величинам: они должны быть соизмеримы и качественно однородны. Для этого необходимо обеспечить выполнение следующих требований:
– сопоставимость исследуемых календарных периодов времени и единиц измерения;
– устранение влияния ценового фактора;
– устранение различий в методике расчета показателей;
– устранение влияния различий объемных, стоимостных, качественных и структурных факторов.
3.2 Применение индексного метода при общем экономическом анализе
В рамках общего экономического анализа результатов деятельности организации при изучении динамики какого-либо показателя применение данного метода (который наряду с этим используется и как метод факторного анализа) позволяет, прежде всего, устранить влияние ценового фактора, обеспечивая тем самым сопоставимость данных для аналитического сравнения.
В основе расчетов лежит использование формулы индивидуального индекса цен, которая имеет следующий вид:
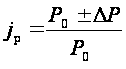 ,
где Р0 – это цены базисного периода, который принимается за 100 %; ∆Р – изменение цен за период.
Для перевода количественного показателя в сопоставимые цены можно осуществить два расчета:
фактические данные отчетного периода (p1q1) в действующих ценах разделить на индивидуальный индекс цен (см. пример 3.3): (p1q1): ip;
базисные данные в действующих ценах (p0q0) умножить на индивидуальный индекс цен: (p0q0)· ip.
3.3 Прием детализации
Детализация – это разбиение (расчленение) анализируемых экономических явлений на составные элементы с целью выделения в них существенного и главного, что при сочетании с другими приемами и методами экономического анализа позволяет всесторонне оценить и вскрыть причины изменения показателей.
Показатели, описывающие изучаемое явление, в зависимости от его сложности, от поставленной аналитической цели и задач можно разложить следующим образом:
– временному признаку (выявляет динамику и ритмичность изменения хозяйственных процессов; например, разбиение годовой выручки от продажи на выручку в 1, 2, 3 и 4 кварталах; или по месяцам отчетного года);
– по месту совершения хозяйственной операции (позволяет установить наиболее и наименее эффективные подразделения предприятия или предприятия отрасли, региона);
– по центрам ответственности (позволяет определить вклад каждого исполнителя в общий результат, например, определение права сотрудников на материальное поощрение);
– по составным частям (на основе теоретических представлений о причинно-следственных связях экономических явлений и процессов позволяет разложить изучаемые результативные показатели на факторы, определяющие их изменения; используется при факторном анализе прибыли, выручки от продажи и т. д.).
3.4 Средние величины
В любой совокупности экономических явлений и процессов имеются различия между отдельными ее единицами, но одновременно с ними наблюдается нечто общее, объединяющее эту совокупность и характеризующееся средней величиной. Роль средних величин в экономическом анализе заключается в обобщении множества индивидуальных значений признака.
Средняя величина – это обобщающая величина изучаемой качественно однородной (но количественно отличающейся) совокупности, выражающая типичный уровень изучаемого признака.
Выбор вида средней величины определяется содержанием исчисляемого показателя и исходными данными. В анализе наиболее часто используется четыре вида средних величин:
1. Средняя арифметическая простая – чаще всего используется для усреднения интервальных показателей и представляет собой среднее значение признака, при вычислении которого общий его объем в совокупности распределяется поровну между всеми единицами. Это достигается следующим математическим действием:
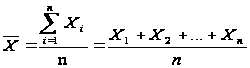 ,
где X – значение признака; n – количество единиц в совокупности.
Наиболее часто этот вид средней величины используют в экономическом анализе для расчета показателей, характеризующих эффективность использование ресурсов, а также для определения средней величины активов или капитала по данным форм бухгалтерской отчетности.
2. Средняя арифметическая взвешенная – это средняя величина, которая применяется в том случае, когда объем совокупности велик и представляет собой ряд распределения. Расчет данного вида средней величины осуществляется по формуле:
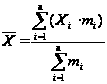 ,
где m – значения весов (частот) изучаемых признаков.
В рамках экономического анализа средняя арифметическая взвешенная используется:
– при определении среднего тарифного разряда работников, в частности на предприятиях, производящих продукцию;
– при расчете средней цены реализуемой продукции (товаров);
– при расчете среднего уровня валовой прибыли или расходов на продажу, исходя из структуры товарооборота;
– при определении среднего возраста единицы оборудования и т. д.
Проиллюстрируем использование средней арифметической взвешенной на примере расчета среднего тарифного разряда повара на предприятиях общественного питания, используя два вариационных ряда, приведенных ниже.
Пример 3.1. На основе приведенной ниже информации определить средний тарификационный разряд повара.
Анализ уровня квалификации работников производства на предприятии общественного питания
| № п/п | Разряд | Количество поваров, чел. |
Абсолютное отклонение от плана, (+;-) |
|
| по плану | фактически | |||
| А | 1 | 2 | 3 | 4 (3-2) |
|
|
6 | 5,0 | 4,0 | -1,0 |
|
|
5 | 4,0 | 6,0 | 2,0 |
|
|
4 | 3,0 | 1,0 | -2,0 |
|
|
3 | 1,0 | 2,0 | 1,0 |
|
|
Итого | 13,0 | 13,0 | - |
|
|
Средний тарификационный разряд повара | 5,0 | 4,9 | -0,1 |
Примечание:
методика расчета
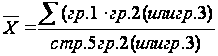 .
По
плану:
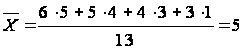 .
Фактически:
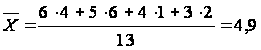 .
3. Средняя геометрическая используется для расчета средних темпов изменения объемных показателей (например, таких как выручка от продажи и прибыль). В основе ее расчета лежит процедура произведения индивидуальных значений признака:
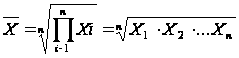 .
4. Средняя хронологическая применяется для усреднения моментных показателей, т. е. показателей, которые представлены на определенную дату. Для исчисления этого вида средней используют формулу
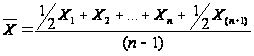 .
В экономическом анализе, например по формуле средней хронологической, рассчитывается средняя стоимость товарных запасов, основных фондов и прочих элементов имущества.
Применение средних величин дает возможность получить обобщенную характеристику каждого отдельного признака и всей их совокупности. Однако следует помнить, что всякая средняя нивелирует, сглаживает, взаимно погашает положительные и отрицательные отклонения, а следовательно, в определенной мере способна затушевать изменения, происходящие в том или ином процессе. В этой связи при анализе нельзя ограничиваться только средними величинами. Там, где это необходимо, следует раскрыть их по составным частям, дополняя среднегрупповыми, а в некоторых случаях и индивидуальными показателями.
3.5 Группировка и ранжирование
Обоснованное использование средних величин в экономическом анализе, их смысловая нагрузка определяются группировкой исходной информации.
Группировка представляет собой объединение единиц изучаемой совокупности в качественно однородные группы по какому-либо признаку (причем признак не должен быть случайным). Группировка применяется в экономическом анализе для: систематизации аналитического материала; раскрытия содержания средних итоговых показателей и влияния отдельных единиц на средние величины; выявления взаимосвязи между отдельными экономическими явлениями с целью изучения структуры, состава и динамики развития.
В зависимости от поставленных задач группировки подразделяются на следующие виды:
– типологические, или статистические, используются в статистике и служат для выделения определенных типов явлений или процессов, т. е. для определения научно обоснованных средних величин, характеризующих изучаемую совокупность (например, группировка рабочих по стажу, возрасту, образованию; группировка предприятий по видам собственности и т. д.);
– структурные, дают возможность изучить внутреннюю структуру экономических явлений, происходящих в них сдвигов относительно выбранного варьирующего признака (например, группировка рабочих по уровню средней заработной платы);
– аналитические (причинно-следственные), применяются для установления взаимосвязи между отдельными показателями. Один из этих показателей при этом рассматривается как результативный, а другие – как факторные (например, зависимость выданного банком кредита от величины процентной ставки, зависимость динамики уровня расходов на продажу от размера товарооборота и т. д.). По характеру признаков, на которых основывается аналитическая группировка, она может быть качественной (когда признак не имеет количественного выражения) или количественной (см. пример 2.2).
По сложности построения группировки делятся на два типа:
– простые (совокупность делится на группы только по одному группировочному признаку);
– комбинированные (каждая группа делится на подгруппы по внутривидовому признаку, которых может быть несколько).
В процессе группировки единицы совокупности для удобства предварительно ранжируются. Ранжирование – это упорядоченная запись значений показателей по возрастанию либо убыванию изучаемого признака.
В общем виде процесс группировки включает следующие этапы:
выбор группировочного признака, т. е. признака, на основе которого производится расчленение изучаемой совокупности на отдельные группы;
ранжирование совокупности по этому признаку;
определение величины интервала, которое может осуществляться двумя способами:
деление совокупности данных на группы с равными интервальными значениями (h) с использованием формулы Стерджеса:
h =
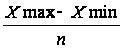 ,
где Хmax – максимальное значение признака в изучаемой совокупности; Xmin – минимальное значение признака в изучаемой совокупности; n – число групп.
Далее формируют группы: в первую группу входят показатели от Xmin до (Xmin +h), во вторую – от (Xmin+h) до (Xmin +2h), в третью – (Xmin +2h) до (Xmin +3h) и т. д.;
деление совокупности данных на группы с неравными интервалами (возрастающими или убывающими): применяется при большой вариации и неравномерности распределения признака. При выборе размера интервала в данном случае руководствуются здравым смыслом и логикой;
определение количества единиц, входящих в каждую группу, и формирование аналитической таблицы для систематизации результатов анализа.
Пример 3.2. На основании приведенной ниже информации необходимо:
определить выручку от продажи товаров, а также сумму и уровень расходов на продажу в среднем по объединению;
составить группировочную таблицу, определяющую зависимость уровня расходов на продажу от товарооборота (с разбивкой: до 500 тыс. руб., от 501 до 1 000 тыс. руб.; от 1 001 до 1 500 тыс. руб.; от 1 501 до 2 000 тыс. руб.; свыше 2 001 тыс. руб.) и сделать выводы.
Таблица А – Исходные данные по объединению, тыс. руб.
| № пред. | Выручка от продажи товаров | Сумма расходов на продажу |
| А | 1 | 2 |
| 1 | 1 557,0 | 96,7 |
| 2 | 308,0 | 18,8 |
| 3 | 626,0 | 53,2 |
| 4 | 2 917,0 | 196,9 |
| 5 | 630,0 | 50,4 |
| 6 | 1 732,0 | 69,8 |
| 7 | 1 106,0 | 70,8 |
| 8 | 1 254,0 | 75,1 |
| 9 | 4 812,0 | 194,8 |
| 10 | 902,0 | 48,3 |
| 11 | 1 664,0 | 108,2 |
| 12 | 1 755,0 | 95,4 |
| 13 | 474,0 | 37,5 |
Таблица Б - Анализ зависимости уровня расходом на продажу от размера выручки от продажи товаров по торговому объединению за отчетный период
| Группы структурных подразделений по объему выручки от продажи |
Кол-во магазинов |
Выручка от продажи товаров | Расходы на продажу | |||
| всего по группе, тыс. руб. | в среднем на одно предприятие, тыс. руб. | всего по группе, тыс. руб. | в среднем на одно предприятие, тыс. руб. |
уровень в % к выручке от продажи |
||
| А | 1 | 2 | 3 (2:1) | 4 | 5 (4:1) |
6 (5:3)· 100 |
| 1. До 500 тыс. руб. | 2 | 782,0 | 391,0 | 56,3 | 28,2 | 7,2 |
| 2. От 501 до 1 000 тыс. руб. | 3 | 2 158,0 | 719,3 | 151,9 | 50,6 | 7,0 |
| 3. От 1001 до 1 500 тыс. руб. | 2 | 2 360,0 | 1 180,0 | 145,9 | 73,0 | 6,2 |
| 4. От 1 501 до 2 000 тыс. руб. | 4 | 6 708,0 | 1 677,0 | 370,1 | 92,5 | 5,5 |
| 5. Свыше 2 001 тыс. руб. | 2 | 7 729,0 | 3 864,5 | 391,7 | 195,9 | 5,1 |
Таким образом, проведенные аналитические расчеты дают основание сделать вывод о том, что между размером выручки от продажи товаров и расходами на продажу наблюдается обратно пропорциональная зависимость, т.е. с увеличением товарооборота прослеживается относительное сокращение расходов на продажу, что выражено в уменьшении их уровня с 7,2 % (по группе предприятий с размером выручки от продажи до 500 тыс. руб. до 5,1 % (по группе предприятий с размером выручки от продажи свыше 2 001 тыс. руб.), что оценивается положительно, так как создает предпосылки для роста финансовой отдачи результатов торговой деятельности крупных предприятий.
3.6 Относительные величины
Относительные величины – это отношение абсолютных величин изучаемого явления друг к другу. Они могут выражаться в форме коэффициентов (при базе сравнения, равной 1) или в процентах (при базе сравнения, равной 100 %).
Содержание, задачи и познавательное значение количественных соотношений определяют виды относительных величин, применяемых в экономическом анализе:
Относительные величины динамики – используются для характеристики временного ряда, т. е. изменения показателя за какой-либо промежуток времени. Их определяют путем деления величины показателя текущего периода на его значение в предыдущем периоде. В эту группу входят темпы роста (ТР) цепные, базисные и средние за анализируемый период:
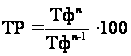 ,
где Тфn – фактическое значение показателя в отчетном периоде n; Тфn-1 – фактическое значение показателя за предшествующий период (n-1).
Темп прироста (D%):
D%= ТР – 100 %.
Среднее
за период значение
темпа роста
( ):
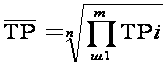 или
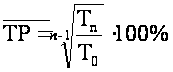
где ТРi – темп роста анализируемого показателя за i-й период времени; n – количество периодов; Тn – значение показателя за последний год (месяц, квартал) анализируемого динамического ряда; T0 – значение показателя за базисный период.
2. Относительная величина выполнения плана представлена показателем – степень выполнения плана. Рассчитывается как отношение фактического значения показателя за отчетный период (Тnф) к плановому значению показателя в том же периоде (Тnпл), выраженное в процентах:
 .
3. Относительные величины структуры – относительная доля (удельный вес) части в общем, выраженная в процентах или коэффициентах.
Относительные величины интенсивности характеризуют эффективность использования ресурсов, т. е. соотношение эффекта с ресурсами или затратами. К числу таких величин, например, относят производительность труда, товарооборачиваемость, фондоотдачу и т. д.
5. Относительные величины координации представляют собой соотношение частей целого (или различных экономических совокупностей) между собой, например, активной и пассивной части основных фондов, собственных и заемных средств, эффект операционного рычага и т. д.
6. Относительные величины сравнения характеризуют отношение одинаковых экономических показателей по различным объектам исследования (используются при сравнительном анализе деятельности однотипных организаций или структурных подразделений одной).
Пример 3.3. На основании приведенной ниже информации, используя приемы общего анализа, проанализировать динамику выручки от продажи товаров за ряд лет. Дать экономическую оценку выявленным тенденциям изменения.
Анализ динамики выручки от продажи товаров по торговой организации за ряд лет
| Показатели | 1ый год | 2ый год | 3ый год | 4ый год | 5ый год |
| А | 1 | 2 | 3 | 4 | 5 |
| 1. Выручка от продажи товаров в действующих ценах, тыс. руб. | 230,100 | 220,000 | 205,500 | 215,900 | 235,000 |
| 2. Цепной индекс цен | 1,245 | 1,211 | 1,107 | 1,171 | 1,131 |
| 3. Базисный индекс цен | 1,245 | 1,508 | 1,669 | 1,955 | 2,221 |
| 4. Выручка от продажи в сопоставимых ценах, тыс. руб. (стр.1:стр.3) | 184,819 | 145,889 | 123,128 | 110,435 | 105,808 |
|
5. Абсолютное изменение (тыс.руб.) по сравнению: а) с базисным годом б) предшествующим годом |
- - |
-38,930 -38,930 |
-61,691 -22,671 |
-74,384 -12,693 |
-79,011 -4,627 |
|
6. Темп роста в %: а) к базисному году б) предшествующему году |
100 100 |
78,936 78,936 |
66,621 84,398 |
59,753 89,691 |
57,250 95,810 |
| 7. Среднегодовой темп роста, % | 86,985 | ||||
| 8. Среднегодовой абсолютный прирост, тыс. руб. | -19,753 | ||||
Примечания. 1. Базисный индекс цен (стр.3) за каждый год определяется перемножением цепного индекса за текущий и предшествующие годы.
Расчет
среднегодового
темпа роста
(стр. 7):
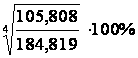 .
Расчет
среднегодового
абсолютного
прироста (стр.
8):
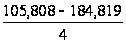 .
Таким образом, проведенные расчеты позволили идентифицировать негативную тенденцию в динамике результатов хозяйственной деятельности организации, имеющей перманентный характер. Это выражено в сокращении выручки от продажи в сопоставимых ценах за каждый год анализируемого периода в сравнении с первым базисным годом в среднем на 13 % (87 %-100 %), что в абсолютном выражении составило 19,8 тыс.руб. При этом максимальное сокращение товарооборота в относительном выражении, которое составило 42,7 % (57,3 %-100 %), произошло в последний год исследуемого периода. Вместе с тем в качестве позитивной тенденции следует отметить сокращение темпов снижения выручки от продажи за каждый год в сравнении с предшествующим, которая в случае ее сохранения позволит выйти организации на достигнутый в базисном году размер товарооборота.
3.7 Показатели вариации
Для изучения степени колеблемости явления (т. е. степени отклонения ожидаемого значения от средней величины) во времени и пространстве используются показателя вариации, к числу которых относятся:
– размах вариации (R):
R = Xmax-Xmin,
где Xmax – максимальное значение признака из совокупности; Xmin – минимальное значение признака из совокупности;
– коэффициент равномерности (Кр) показывает количественную однородность (равномерность) совокупность данных:
Кр = 100 % - ν или Кр = 1 - ν,
где ν – коэффициент неравномерности.
Критическое значение Кр считается равным 77 %1, а оптимальным значение должно превышать 95 %. В том случае, если Кр<77 %, то совокупность нельзя признать однородной или равномерной;
– коэффициент неравномерности (ν) (или вариации), характеризующий количественную неоднородность совокупности:
ν
 ,
где δ – среднеквадратическое отклонение (СКО).
Критическое значение ν равно 23 %;
– среднеквадратическое отклонение (δ) оценивает разброс значений числовых данных:
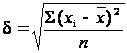 ,
где
значения Хi
и
 определяются
характером
задачи, поставленной
перед аналитиком.
В частности, при анализе равномерности выполнения плана товарооборота (или поступления товаров) в разрезе месяцев (кварталов) – см. пример 3.4.:
– в качестве Xi выступает степень выполнения плана товарооборота (или поступления товаров) за каждый месяц (квартал) анализируемого периода;
– в
качестве
 – степень выполнения
плана товарооборота
(или поступления
товаров) за
весь анализируемый
период;
– в качестве n – количество месяцев (кварталов) в анализируемом периоде.
При анализе равномерности распределения товарооборота (или поступления товаров – см. пример 3.5) по месяцам (кварталам) отчетного периода в качестве Xi выступает удельный вес товарооборота (или поступления товаров) за каждый месяц (квартал) анализируемого периода.
Пример 3.4. На основании приведенной ниже информации необходимо проанализировать равномерность выполнения плана товарооборота по кварталам отчетного года.
Таблица А – Анализ выполнения плана товарооборота в разрезе кварталов отчетного года
| Кварталы года | Выручка от продажи товаров, тыс. руб. | Абсолютное отклонение от плана, (+;-) | Степень выполнения плана, % | |
| по плану | фактически | |||
| А | 1 | 2 | 3 (2-1) | 4 (2:1)100 |
| 1 квартал | 234,5 | 230,0 | -4,5 | 98,1 |
| 2 квартал | 230,0 | 210,0 | -20,0 | 91,3 |
| 3 квартал | 235,5 | 246,0 | 10,5 | 104,5 |
| 4 квартал | 238,0 | 267,0 | 29,0 | 112,2 |
| Итого за год | 938,0 | 953,0 | 15,0 | 101,6 |
Таблица Б – Анализ равномерности выполнения плана товарооборота в разрезе кварталов отчетного года
| Периоды | Степень выполнения плана (Хi), % |
Хi
–
|
(Хi
– |
(∑ (Хi
– |
Коэффициент равномерности, % |
| А | 1 | 2 | 3 | 4 | 5 |
| 1 квартал | 98,10 | -3,50 | 2,25 | х | х |
| 2 квартал | 91,30 | -10,30 | 106,09 | х | х |
| 3 квартал | 104,50 | 2,90 | 8,41 | х | х |
| 4 квартал | 112,20 | 10,60 | 112,36 | х | х |
| Итого | 101,60 | х | 229,11 | 57,28 | 43,62 |
 .)2):n
Примечание. Расчет значения коэффициента равномерности (гр. 5) осуществляется по следующей методике: 100 % - (57,28:101,60)·100 %.
Согласно полученным результатам расчетов, выполнение плана по реализации товаров за отчетный год было неравномерным, подтверждением чему служит значение коэффициента равномерности, составившее 43,62 %, что не удовлетворяет его нормативному уровню. Образование данной ситуации было предопределено сокращением фактического товарооборота по сравнению с планом в I и II кварталах отчетного года на 1,9 и 8,7 % соответственно, что в абсолютном выражении составило 4,5 тыс. руб. и 20 тыс. руб. С целью выяснения конкретных причин сокращения масштабов торговой деятельности организации за указанные промежутки времени необходимо более подробно проанализировать изменение состава, структуры и влияние факторов на товарооборот за I и II кварталы года.
Пример 3.5 Учитывая, что поступление товаров должно производиться равными долями по полумесяцам, необходимо проанализировать его равномерность, используя ниже приведенную информацию.
Таблица А – Поступление товаров на предприятие от оптовой базы в 1 квартале отчетного года
| Периоды | Январь 1 - 15 | Январь 16 - 31 |
Февраль 1 - 15 |
Февраль 16 - 28 |
Март 1 - 15 |
Март 16 - 31 |
Всего за 1 квартал |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Сумма поставки, тыс. руб. | 8 850,00 | 8 200,00 | 7 400,00 | 8 340,00 | 8 900,00 | 9 050,00 | 50 740,00 |
| Структура поставки, % | 17,44 | 16,16 | 14,58 | 16,44 | 17,54 | 17,84 | 100 |