1.0pt; border-left:none;padding:0cm 5.4pt 0cm 5.4pt;height:12.0pt;">СОР
Процентное изменение прибыли при изменении фактора на: |
| - 15% |
- 10% |
- 9% |
- 6% |
- 5% |
-3% |
3% |
5% |
6% |
9% |
10% |
15% |
| Объем реализации |
3,06 |
-46 |
- 30 |
- 27 |
- 18 |
- 15 |
- 9 |
9 |
15 |
18 |
27 |
30 |
46 |
| Цена |
22,38 |
- 336 |
- 224 |
- 201 |
- 134 |
- 112 |
- 67 |
67 |
112 |
134 |
201 |
224 |
336 |
| Переменные затраты |
19,33 |
290 |
193 |
174 |
116 |
97 |
58 |
- 58 |
- 97 |
- 116 |
- 174 |
- 193 |
- 290 |
| Постоянные затраты |
2,06 |
31 |
21 |
18 |
12 |
10 |
6 |
- 6 |
- 10 |
- 12 |
- 18 |
- 21 |
- 31 |
По данным таблицы 16 построим график эластичности прибыли к анализируемым
факторам.
Чем круче наклон прямых на графике, тем выше эластичность прибыли к
изменению анализируемых факторов. Угол наклона прямых определяется силой
операционного рычага по анализируемым факторам: чем СОР по анализируемому
фактору больше, тем больше угол наклона.
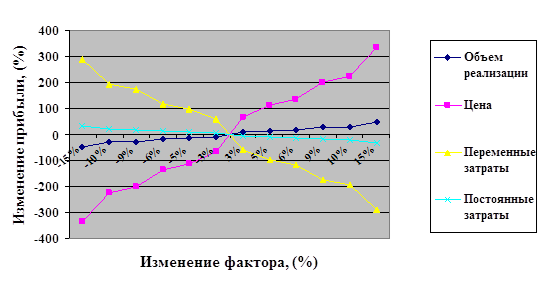
Рисунок 9 – График эластичности прибыли к анализируемым факторам
По графику видно, что наиболее высокой является эластичность прибыли
по цене.
Следующим этапом проведения операционного анализа является анализ
безубыточности, целью которого является нахождение точки безубыточности и
запаса финансовой прочности. Под запасом финансовой прочности понимается тот
объём выручки, на который в настоящий момент предприятие превышает её
критическое значение.
Проведём анализ безубыточности по каждому фактору. Для этого
определим точку безубыточности и запас финансовой прочности для каждого
элемента по следующим формулам:
ЗФП (%) = 1 / СОР * 100 % , (24)
ЗФП (А) = Базовое значение фактора * ЗФП (%), (25)
ТБ (А) = Базовое значение фактора * (1 / СОР факт), (26)
где ЗФП (%) – запас финансовой прочности в процентах;
ЗФП (А) – запас финансовой прочности в абсолютных единицах;
ТБ (А) – точка безубыточности в абсолютных единицах [15, с.73].
Рассчитаем запас финансовой прочности в процентах:
ЗФП v рп (%) = 1 / 3,06 * 100% = 32,68 %
ЗФП ц (%) = 1 /22,38 * 100% = 4,47 %
ЗФП з пер (%) = 1/(- 19,33) *100% = - 5,2 %
ЗФП з пост (%) = 1/ (- 2,06) *100% = - 48,5 %
Рассчитаем запас финансовой прочности в абсолютных единицах:
ЗФП v рп (А) = 10725 * 32,68 = 350493 тыс. руб.
ЗФП ц (А) = 1,679 * 4,47 = 7,51 тыс. руб.
ЗФП з пер (А) = 15548,32 * (-5,2) = - 80856,5 тыс. руб.
ЗФП з пост(А) = 1653,47 * (- 48,5) = - 80193,3 тыс. руб.
Рассчитаем точку безубыточности по каждому фактору:
ТБ v рп (А) = 10725 * (1 -1 / 3,06) = 7220 тыс. руб.
ТБ v рп (А) = 1,679 * ( 1 – 1 / 22,38) = 1,604 тыс. руб.
ТБ v рп (А) = 15549,32 * (1 – 1 / (-19,33)) = 16357,9 тыс. руб.
ТБ v рп (А) = 1653,47 * (1 – 1 / (-2,06)) = 2463,8 тыс. руб.
Полученные данные сведем в таблицу 17
Таблица 17 – Сводная оценка результатов анализа безубыточности
| Факторы |
СОР |
Значение |
ТБ, тыс.руб. |
ЗФП (А), тыс.руб. |
ЗФП (%) |
| Объем реализации |
3,06 |
10725 |
7220 |
350493 |
32,68 |
| Цена |
22,38 |
1,679 |
1,604 |
7,51 |
4,47 |
| Переменные затраты |
-19,33 |
15549,32 |
16357,9 |
- 80856,5 |
- 5,2 |
| Постоянные затраты |
- 2,06 |
1653,47 |
2463,8 |
- 80193,3 |
- 48,5 |
Таким образом, предприятие лишиться прибыли от реализации продукции
при изменении одного из факторов в следующем размере:
- при уменьшении объёма реализации на 32,68 %;
- при уменьшении цены на 4,47 %;
- при увеличении переменных и постоянных затрат соответственно на
5,2% и 48,5 %.
Завершающим этапом операционного анализа является определение
компенсирующего изменения объёма реализации при изменении одного из
анализируемых факторов. Для этого воспользуемся следующими формулами:
- при изменении цены или переменных затрат:
Дреал (%) = - (Дприб (О) / (СОР + Дприб (О))) * 100, (27)
- при изменении постоянных затрат:
Дреал (%) >> - Дприб (О) / СОР) * 100, (28)
где Дреал (%) – процентное изменение объема реализации;
Дприб (О) – изменение прибыли в относительных единицах под влиянием
анализируемого фактора (рассчитано в таблице 16).
Данные расчетов оформим в таблицу 18.
Таблица 17 – Определение компенсирующего процентного изменения
объема реализации при изменении анализируемых факторов
| Анализируемые факторы |
- 15% |
- 10% |
- 9% |
- 6% |
- 5% |
-3% |
3% |
5% |
6% |
9% |
10% |
15% |
| Цена |
17,7 |
11,1 |
9,9 |
6,4 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Страницы: 1 2 3 4 5 6 7 8 9 10 11 12 13
Похожие рефераты:
-
Статистический анализ прибыли и рентабельности предприятия ОАО "Пневматика"
Понятие и значение статистики прибыли и рентабельности предприятия, сущность и источники их формирования, система показателей. Статистический анализ влияющих на прибыль и рентабельность предприятия факторов, его экономико-статистическая характеристика.
-
Учет финансовых результатов и использование прибыли
Структура и порядок формирования финансовых результатов и нераспределенной прибыли. Учет финансовых результатов от продаж и прочей реализации, расчетов по налогу на прибыль. Поиски резервов для увеличения прибыльности предприятия как основная задача.
-
Прибыль и рентабельность коммерческого предприятия
Сущность и функции прибыли коммерческого предприятия, виды прибыли и направления ее использования. Изучение динамики изменения объема балансовой, чистой прибыли, уровня рентабельности. Оценка факторов, которые влияют на величину прибыли и рентабельности.
-
Анализ формирования и использования прибыли предприятия на примере БКУТП Оптовая база "Бакалея"
Понятие и виды прибыли. Методика анализа распределения чистой прибыли. Краткая характеристика БКУТП Оптовая база "Бакалея". Факторный анализ формирования чистой прибыли предприятия. Анализ распределения и резервов прибыли БКУТП Оптовая база "Бакалея".
-
Анализ финансового состояния предприятия
МИНИСТЕРСТВО ОБЩЕГО И ПРОФЕССИОНАЛЬНОГО ОБРАЗОВАНИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ ИНСТИТУТ ПЕРЕПОДГОТОВКИ КАДРОВ Уральского государственного технического университета
-
Анализ финансовых результатов народнохозяйственной деятельности предприятия
Задачи анализа прибыли и рентабельности. Анализ показателей формирования балансовой и чистой прибыли.
-
Статистические методы анализа прибыли и рентабельности
Прибыль и рентабельность как важнейшие показатели эффективности общественного производства, четко отражающие эффективность деятельности предприятия, их основные задачи. Разновидности прибыли и рентабельности, порядок их определения и влияющие факторы.
-
Анализ финансовых показателей деятельности предприятия на примере ООО "Сандугач"
Состав и динамика прибыли. Финансовые результаты от реализации продукции. Показатели рентабельности предприятия. Экономическая характеристика деятельности ООО "Сандугач", анализ уровня валового дохода и прибыли от продажи продукции, работ, услуг.
-
Анализ Формы №2 "Отчет о прибылях и убытках"
Направления, последовательность и методики анализа отчета о прибылях и убытках: анализ его динамики и структуры, факторный анализ чистой прибыли; влияние бухгалтерской учетной политики на финансовые результаты; оценка рентабельности активов и капитала.
-
Характеристика финансовых результатов хозяйственной деятельности предприятия
В условиях рынка ориентация предприятий на получение прибыли является непременным условием предпринимательской деятельности. Прибыль является основным источником собственного капитала предприятий и формой распределения национального дохода. На основании прибыли может быть дана оценка экономической э...
-
Распределение прибыли
Основания для формирования и распределения прибыли предприятия. Расчет основных показателей рентабельности. Функции прибыли как важнейшей категории рыночных отношений. Основные методы ее планирования. Методики расчета прибыли и принципы ее распределения.
-
Показатели рентабельности и их расчет
ПОКАЗАТЕЛИ РЕНТАБЕЛЬНОСТИ , ИХ РАСЧЕТ И МЕТОДЫ АНАЛИЗА Если предприятие получает прибыль, оно считается рентабельным. Показатели рентабельности, применяемые в экономических расчетах
-
Прибыль и ее распределение на предприятии
Прибыль как часть чистого дохода предприятия после реализации продукции. Экономическое содержание, функции и виды прибыли. Классификация прибыли видам хозяйственной деятельности и составу включаемых элементов. Плательщики, объекты обложения и ставки НДФЛ.
-
Прибыль и рентабельность предприятия
Понятие, виды, источники и показатели прибыли и рентабельности. Планирование, формирование и распределение прибыли, факторы, влияющие на повышение уровня рентабельности. Прибыль как показатель совокупной эффективности использования ресурсов предприятия.
-
Сравнительная характеристика формирования показателей отчетности о прибылях и убытках в отечественной зарубежной практике
В современных условиях бухгалтерская (финансовая) отчетность служит основным источником информации для обширного круга лиц. В связи с чем она должна быть достоверной и позволять квалифицированному пользователю делать на ее основе правильные выводы.
-
Финансовые результаты деятельности предприятия
Определение балансовой прибыли. Группы факторов, воздействующих на прибыль. Источники формирования прибыли. Прибыль как показатель работы субъекта хозяйствования. Определение общей рентабельности, рентабельности продукции и рентабельности продаж.
-
Управление прибылью предприятия
Проблемы и общие направления распределения прибыли. Состав и факторы изменения затрат на содержание и эксплуатацию машин и оборудования. Анализ финансовых результатов организации (на примере ОАО «Гродномолкомбинат»).
-
Обобщающая комплексная оценка эффективности хозяйственной деятельности
Интенсификация и эффективность использования производственных и финансовых ресурсов. Роль финансовых результатов в оценке эффективности бизнеса и методы ее формирования. Факторы и пути повышения интенсификации и эффективности хозяйственной деятельности.
-
Анализ прибыли и рентабельности предприятия
Формирование и анализ прибыли и рентабельности производства. Анализ финансовых результатов деятельности предприятия. Влияние факторов на прибыль ("факторный анализ"). Динамика изменения финансовых показателей за ряд отчётных периодов ("трендовый анализ").
-
Планирование прибыли и рентабельности
Понятие и виды прибыли предприятия. Применение способов прямого счета, совмещенного расчета и аналитического метода для планирования доходов фирмы. Формулы расчета показателей рентабельности товарной продукции, продаж, активов и собственного капитала.
|