Анализ и оценка финансового состояния ООО "Техэнергостройпром"
По данным таблицы 2 построим график сравнительной оценки структуры показателей прибыли
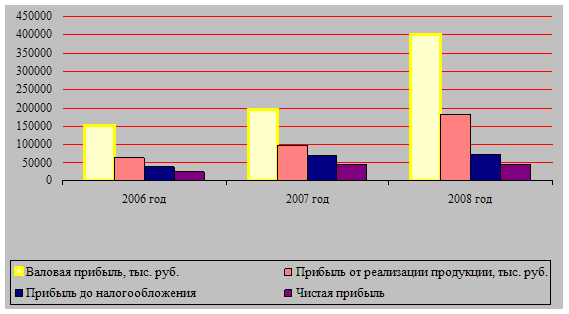
Рисунок 2 - График сравнительной оценки структуры показателей прибыли
В дальнейшем проанализируем изменение прибыли от реализации продукции с учетом коммерческих и управленческих расходов. На изменение прибыли от реализации продукции влияет:
- изменение выручки;
- изменение полной себестоимости продукции;
- изменение коммерческих расходов.
Для оценки влияния этих факторов применяем факторную модель:
П = ∑ [РП * Уд( Ц – С)] , ( 9 )
где П – прибыль от реализации продукции в целом по предприятию;
РП – общий объем реализации продукции;
Уд – структура реализованной продукции;
Ц – уровень среднереализационных цен;
С–себестоимость реализованной продукции [31, с.219].
С целью оценки прибыли от реализации продукции в 2007 году по сравнению с 2006 годом составляем таблицу исходных данных.
Таблица 3 – Исходные данные для факторного анализа изменения прибыли от реализации продукции за 2006-2007 год
| Показатели | 2006 год | Объем выручки за 2006 год, пересчитанный на объем реализованной продукции за 2007 год | 2007 год | Отклонение (±) | |
| абсолютное, руб. | относительное, в % | ||||
| Выручка от реализации продукции без НДС и акцизов, тыс. руб. | 1032991 | 1118729 | 1537452 | 504461 | 48,8 |
| Себестоимость проданных товаров, продукции, работ, услуг, тыс. руб. | 881063 | 954191 | 1342336 | 461273 | 52,4 |
| Коммерческие расходы, тыс.руб. | - | - | 2616 | 2616 | - |
| Управленческие расходы, тыс. руб. | 88957 | 96340 | 94476 | 5519 | 6,2 |
| Прибыль от реализации продукции, тыс. руб. | 62971 | 164538 | 98024 | 35053 | 55,7 |
На основании данных таблицы 3 рассчитаем следующие показатели с применением формулы определим сумму прибыли от реализации продукции в 2006 году
П рп 2006 = В2006 - С2006 - КР2006 - УР2006 , (10)
где П рп 2006 - прибыль от реализации продукции в 2006 году;
В2006 - выручка от реализации продукции без НДС и акцизов в 2006 году;
С2006 - себестоимость проданных товаров, продукции, работ, услуг в 2006 году;
КР2006 - коммерческие расходы в 2006 году;
УР2006 - управленческие расходы в 2006 году.
П рп 2006 = 1032991-881063-88957= 62971 тыс. руб. [31, с.219].
определим величину прибыли при выручке 2007 года
П рп в2006 = В2007 - С2006 - КР2006 - УР2006 = 1537452-881063-88957= =567432 тыс. руб.
определим величину прибыли при выручке и себестоимости 2007 года
П рп с2006 = В2007 - С2007 - КР2006 - УР2006 =1537452 – 1342336 – 88957 = 106159 тыс. руб.
определим величину прибыли при выручке 2007 года, себестоимости и коммерческих расходах 2007 года
П рп кр2007 = В2007 - С2007 - КР2007 - УР2006 = 1537452 -1342336-2616 – 88957 = 103543 тыс. руб.
определим величину прибыли при выручке 2007 года, себестоимости 2007 года, коммерческих расходах и управленческих расходах 2007 года
П рп ур2007 = В2007 - С2007- КР2007 - УР2007 = 1537452 – 1342336 – 2616 – 94476 = 98024 тыс. руб.
На основании данных показателей рассчитаем изменение прибыли от реализации продукции в 2007 году по сравнению с 2006 годом
За счет влияния факторов:
- при изменении выручки от реализации продукции
∆ П рп в = 567432 - 62971 = 504461 тыс. руб.
- при изменении себестоимости
∆ П рп с = 106159 – 567432 = - 461273 тыс. руб.
- при изменении коммерческих расходов
∆ П рп кр = 103543 – 106159 = - 2616 тыс. руб.
- при изменении управленческих расходов
∆ П рп ур = 98024 – 103543 = - 5519 тыс. руб.
Общее отклонение:
∆ П рп отк = П рп 2007 - П рп 2006 = 98024 – 62971 = 35053 тыс. руб.
или = 504461+ ( - 461273) + ( - 2616) + ( -5519) = 35053 тыс. руб.
Аналогично проанализируем изменение прибыли от реализации продукции в 2008 году по сравнению с 2007 годом.
С целью оценки прибыли от реализации продукции в 2008 году по сравнению с 2007 годом составляем таблицу исходных данных.
Таблица 4 – Исходные данные для факторного анализа прибыли от реализации продукции за 2007-2008 год
| Показатели | 2007 год | Объем выручки за 2006 год, пересчитанный на объем реализованной продукции за 2007 год | 2008 год | Отклонение(±) | |
| абсол., руб. | относит., % | ||||
| Выручка от реализации продукции без НДС и акцизов, тыс. руб. | 1537452 | 1665060 | 2115362 | 577910 | 37,6 |
| Себестоимость проданных товаров, продукции, работ, услуг, тыс. руб. | 1342336 | 1453749 | 1715179 | 372843 | 27,7 |
| Коммерческие расходы, тыс.руб. | 2616 | 2833 | 95245 | 92629 | 3540,8 |
| Управленческие расходы, тыс. руб. | 94476 | 102317 | 122225 | 27749 | 29,4 |
| Прибыль от реализации продукции, тыс. руб. | 98024 | 106160 | 182713 | 84689 | 86,4 |
определим сумму прибыли от реализации продукции в 2007 году:
П рп 2007 = В2007 - С2007 - КР2007 - УР2007 = 1537452 – 1342336 – 2616 - 94476= 98024 тыс. руб.
определим величину прибыли при выручке 2008 года:
П рп в2007 = В2008 - С2007 - КР2007 - УР2007