Анализ и оценка финансового состояния ООО "Техэнергостройпром"
На основании полученных данных построим кривые безразличия на рисунке 10.
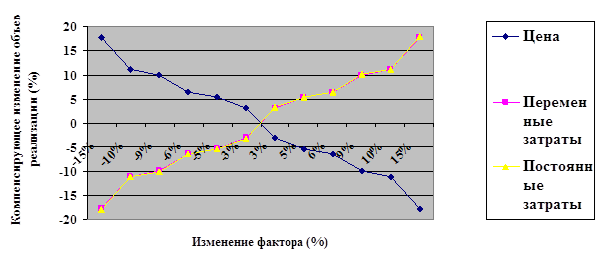
Рисунок 10 – Кривые безразличия
Любая точка на эти кривых безразличия будет соответствовать таким возможным значениям факторов, которые не приводят к изменению прибыли, достигнутой в исходном состоянии предприятия. Область, лежащая выше любой из кривых безразличия, является благоприятной для предприятия, так как такое развитие событий, которое изменяет анализируемые факторы таким образом, что предприятие оказывается в этой области, приносит предприятию дополнительную прибыль. И наоборот, область, лежащая ниже любой из кривых безразличия является неблагоприятной, поскольку предприятие в этой области лишается части прибыли. [38, с.169].
На основании проведённого операционного анализа финансовых показателей ООО «Техэнергостройпром» можно сделать следующие выводы:
наиболее сильное влияние на изменение прибыли оказывает изменение цены, о чём свидетельствует наибольшее значение показателя «Сила операционного рычага по цене». Изменение таких показателей, как объём реализации, переменные и постоянные затраты, также приводит к изменению прибыли, но в меньшей степени.
анализ безубыточности показал, что безубыточный объём реализации составляет 7220 м3, при цене 1,604 тыс.руб., переменных и постоянных затратах 16357,9 тыс. руб. и 2463,8 тыс. руб. соответственно.
построенные на основании данных компенсирующего процентного изменения объёма реализации при изменении анализируемых факторов кривые безразличия позволили определить благоприятные и неблагоприятные для предприятия области, приносящие или лишающие его прибыли [20, с.23].
Заключение
На основании материала изложенного в данной дипломной работе, можно сделать вывод о том, что для обеспечения эффективного функционирования предприятия в современных условиях рыночной экономики, необходимо осуществлять качественный анализ финансовых результатов его деятельности.
Для проведения анализа и оценки данной работы была рассмотрена деятельность ООО «Техэнергостройпром» за 2006 -2008 гг.
В процессе работы мы решили следующие задачи:
- раскрыли сущность и характеристику основных показателей прибыли и основных финансовых результатов;
- раскрыли сущность и характеристику основных показателей рентабельности предприятия;
- оценили факторы, влияющие на показатели прибыли и прочие финансовые результаты;
- оценили факторы, влияющие на показатели рентабельности;
- оценили взаимосвязь точки безубыточности с прибылью от реализации продукции;
- оценили резервы увеличения прибыли на основе операционного анализа.
Сравнительная оценка состава и структуры показателей формирования прибыли в 2007 по сравнению с 2006 годом показала, что в целом от реализации продукции увеличилась на сумму 35053 тыс.руб. или на 55,7 %. На данное увеличение прибыли в основном повлияло увеличение выручки от реализации продукции, которая увеличилась на сумму 504461 тыс. руб. или на 48,8%, хотя за данный период увеличились показатели влияющие на прибыль от реализации продукции. Так, себестоимость реализованной продукции за анализируемый период выросла на 461273 тыс. руб. или на 52, 4%, и в 2007 году у предприятия возникли коммерческие расходы, которые составили 2616 тыс. руб., а управленческие расходы увеличились на 5519 тыс. руб. или на 16,2%.
Аналогичная ситуация наблюдается в 2007 году по сравнению с 2008 годом. Сравнительная оценка состава и структуры показателей формирования прибыли в данном периоде показывает, что в целом прибыль от реализации продукции увеличилась на 84689 тыс. руб. или на 86,4 %. На данное увеличение прибыли в основном повлияло увеличение выручки от реализации продукции, которая увеличилась на сумму 577910 тыс. руб. или на 37,6%, хотя за данный период увеличились показатели, влияющие на прибыль от реализации продукции. Так, себестоимость реализованной продукции за анализируемый период выросла на 372843 тыс. руб. или на 27,7%. Коммерческие расходы увеличились на 92629 тыс. руб. или на 3540,9%, а управленческие расходы увеличились на 27749 тыс. руб. или на 29,4%.
Сравнительная оценка структуры показателей прибыли показала, что в 2007 году по сравнению с 2006 годом прибыль до налогообложения повысилась на 31377 тыс. руб. Прибыль от реализации продукции увеличилась на 35053 тыс. руб., а удельный вес данного показателя уменьшился на 24,04 пункта. Также отметим, что прочие доходы за данный период снизились на 3119 тыс. руб., что в удельном весе отразилось в снижении на 42,69 пункта. Прочие расходы повысились на 557 тыс. руб. при снижении в удельном весе на 66,73 пункта. Чистая прибыль повысилась на 18926 тыс. руб., а удельный вес данного показателя снизился на 3,09 пункта.
В 2008 году по сравнению с 2007 годом сравнительная оценка структуры показателей прибыли показала, что прибыль до налогообложения осталась на том же уровне. При этом прибыль от реализации продукции увеличилась на 84689 тыс. руб. при одновременном увеличении удельного веса данной прибыли в составе прибыли до налогообложения на 121,48 пункта. Чистая прибыль снизилась на 160 тыс. руб. и на 0,3 пункта в удельном весе.
Результаты факторного анализа изменения прибыли от реализации продукции в 2007 году по сравнению с 2006 годом, приведенные в таблице 5, показывают, что в целом прибыль увеличилась на 35053 тыс. руб. или на 55,7 %. На данное изменение положительно повлияли следующие факторы – увеличение выручки привело к увеличению прибыли на 504461 тыс. руб. Остальные факторы повлияли отрицательно: увеличение общей себестоимости продукции уменьшило сумму прибыли на 461273 тыс. руб. А увеличение коммерческих и управленческих расходов привело к уменьшению суммы прибыли на 2616 тыс. руб. и 5516 тыс. руб. соответственно.
Аналогичная ситуация наблюдается в 2008 году по сравнению с 2007 годом. За данный период прибыль увеличилась на 84689 тыс. руб. или на 86,4%. На данное изменение положительно повлияло увеличение выручки от реализации продукции, которое составило 577910 тыс. руб. А такие факторы как себестоимость, коммерческие расходы и управленческие расходы повлияли отрицательно. Так, увеличение себестоимости продукции привело к снижению общей прибыли на 372843 тыс. руб. или на 27,7%. Увеличение коммерческих расходов привело к снижению суммы прибыли на 92629 тыс. руб. или на 3540, 8%. Увеличение управленческих расходов привело к снижению прибыли от реализации продукции на 27749 тыс. руб. или на 29,4%.
Прибыль от реализации в 2007 году по сравнению с 2006 годом продукта бетон марки В7,5 снижается на 249,6 тыс. руб. На это отрицательно повлияло увеличение себестоимости, что снизило прибыль на 666,4 тыс. руб. Уменьшение объема продаж привело к уменьшению прибыли на 216,16 тыс. руб., а увеличение цены привело к повышению прибыли на 628,32 тыс. руб. Прибыль от реализации данного вида продукции в 2008 году по сравнению с 2007 годом снижается на 231,28 тыс. руб. На это отрицательно повлияло увеличение себестоимости, что снизило прибыль на 1232 тыс. руб. Уменьшение объема продаж привело к уменьшению прибыли на 476,28 тыс. руб., а увеличение цены привело к увеличению прибыли на 1477 тыс. руб.
По керамзитному блоку марки КББ-1 в 2007 году по сравнению с 2006 годом прибыль от реализации увеличилась на 190,26 тыс. руб.. В связи с повышением себестоимости на продукт марки КББ-1 произошло снижение прибыли на 1275,75 тыс. руб. Однако за счет увеличения цены прибыль повысилась на 1323 тыс. руб., а за счет увеличения продаж на 144 тыс. руб. В 2008 году по сравнению с 2007 годом прибыль от реализации данного вида продукции увеличилась на 431,85 тыс. руб. В связи с повышением себестоимости произошло снижение прибыли на 589,87 тыс. руб. Однако за счет увеличения цены прибыль повысилась на 622,05 тыс. руб., а за счет увеличения продаж – прибыль увеличилась на 399, 67 тыс. руб.
Анализ рентабельности продаж в 2007 году по сравнению с 2006 годом показал, что рентабельность производства снизилась на 1,5 % (0,015 руб).
На это изменение оказали влияние следующие факторы:
- увеличение объема реализации продукции на 1130 м3 привело к увеличению рентабельности продаж на 0,8 % (0,008 руб);
- увеличение цены реализации В7,5 на 66 руб. и КББ-1 на 252,09 руб. вызвало увеличение рентабельности продаж на 6,7 % (0,067 руб);
- увеличение себестоимости В7,5 на 69,63 руб. и КББ-1 на 243,26 руб. привело к снижению рентабельности продаж на 7,3 % (0,073 руб).
Аналогичный анализ рентабельности продаж за период 2008 года по сравнению с 2007 годом показывает, что рентабельность продаж снизилась на 1,1 % (0,011 руб).
На это изменение оказали влияние следующие факторы:
- увеличение объема реализации продаж на 2955 м3 привело к увеличению рентабельности продаж на 1,72 % (0,0172 руб);
- увеличение цены реализации В7,5 на 211 руб. и КББ-1 на 58,39 руб. вызвало увеличение рентабельности продаж на 6,3 % (0,063 руб);
- увеличение себестоимости В7,5 на 175,79 руб. и КББ-1 на 55,31 руб. привело к снижению рентабельности продаж на 5,7 % (0,057 руб).
Анализ рентабельности продукции в 2007 году по сравнению с 2006 годом показал, что рентабельность производства снизилась на 1,9 % (0,019 руб).
На это изменение оказали влияние следующие факторы:
- увеличение объема реализации продукции на 1130 м3 привело к снижению рентабельности продукции на 0,3 % (0,003 руб);
- увеличение цены реализации В7,5 на 66 руб. и КББ-1 на 252,09 руб. вызвало снижению рентабельности продукции на 7,6 % (0,076 руб);
- увеличение себестоимости В7,5 на 69,63 руб. и КББ-1 на 243,26 руб. привело к снижению рентабельности продаж на 8,5 % (0,085 руб).
Аналогичный анализ рентабельности продукции за период 2008 года по сравнению с 2007 годом показывает, что рентабельность продукции снизилась на 1,4 % (0,014 руб).
На это изменение оказали влияние следующие факторы:
- увеличение объема реализации продукции на 2955 м3 привело к увеличению рентабельности продукции на 0,92 % (0,0092 руб);
- увеличение цены реализации В7,5 на 211 руб. и КББ-1 на 58,39 руб. вызвало увеличение рентабельности продукции на 6,6 % (0,066 руб);
- увеличение себестоимости В7,5 на 175,79 руб. и КББ-1 на 55,31 руб. привело к снижению рентабельности продаж на 6,2 % (0,062 руб).
Анализ изменения безубыточного объёма продаж и зон безопасности в стоимостном выражении продукции керамзит марки КББ-1 в 2008 году по сравнению с 2007 годом показал, что в 2008 году произошло увеличение точки безубыточности на 3941,15 м3, при этом произошло сокращение зоны безопасности на 0,047. Данное изменение произошло за счёт влияния следующих факторов:
- за счёт увеличения объема реализации продукции на 5475 тыс. руб.
- за счёт увеличения цены на 0,058 тыс.руб.
- за счёт увеличения выручки от реализации данного вида продукции на 5475 тыс. руб.;
- за счёт увеличения суммы переменных затрат на 8060,25 тыс. руб.;
- за счёт увеличения суммы постоянных затрат на 1011,975 тыс. руб.
На основании проведённого операционного анализа финансовых показателей ООО «Техэнергостройпром» были сделаны следующие выводы:
наиболее сильное влияние на изменение прибыли оказывает изменение цены, о чём свидетельствует наибольшее значение показателя «Сила операционного рычага по цене». Изменение таких показателей, как объём реализации, переменные и постоянные затраты, также приводит к изменению прибыли, но в меньшей степени.
анализ безубыточности показал, что безубыточный объём реализации составляет 7220 м3, при цене 1,604 тыс.руб., переменных и постоянных затратах 16357,9 тыс. руб. и 2463,8 тыс. руб. соответственно.
построенные на основании данных компенсирующего процентного изменения объёма реализации при изменении анализируемых факторов кривые безразличия позволили определить благоприятные и неблагоприятные для предприятия области, приносящие или лишающие его прибыли [20, с.23].
Таким образом, основные задачи, поставленные при выполнении данной курсовой работы были раскрыты в трёх главах:
- в первой главе были раскрыты основные понятия и дана общая характеристика финансовых результатов деятельности предприятия, таких как показатели прибыли, показатели финансовых результатов, не связанных с реализацией продукции и показатели рентабельности предприятия;
- во второй главе данной выпускной квалификационной работы были рассмотрены практические аспекты анализа финансовых результатов деятельности предприятия ООО «Техэнергостройпром», в частности, была проведена оценка факторов, влияющих на изменение