Анализ и оценка финансового состояния ООО "Техэнергостройпром"
определим величину прибыли при выручке и себестоимости 2008 года
П рп с2007 = В2008 - С2008 - КР2007 - УР2007 = 2115362- 1715179 – 2616 – 94476= 303091 тыс. руб.
определим величину прибыли при выручке, себестоимости и коммерческих расходах 2008 года
П рп кр2008 = В2008 - С2008 - КР2008 - УР2007 = 2115362-1715179- 95245 – 94476=210462 тыс. руб.
определим величину прибыли при выручке, себестоимости, коммерческих расходах и управленческих расходах 2008 года
П рп ур2008 = В2008 - С2008 - КР2008 - УР2008 = 2115362 – 1715179 – 95245 – 122225= 182713 тыс. руб.
На основании данных показателей рассчитаем изменение прибыли от реализации продукции в 2008 году по сравнению с 2007 годом
За счет влияния факторов:
- при изменении выручки от реализации продукции
∆ П рп в = 675934 – 98024= 577910 тыс. руб.
- при изменении себестоимости
∆ П рп с = 303091 – 675934 = - 372843 тыс. руб.
- при изменении коммерческих расходов
∆ П рп кр = 210462 – 303091 = - 92629 тыс. руб.
- при изменении управленческих расходов
∆ П рп ур = 182713-210462 = - 27749 тыс. руб.
Общее отклонение:
∆ П рп отк = П рп 2008 - П рп 2007 = 182713 – 98024 = 84689 тыс. руб. или = 577910 + ( - 372843) + ( - 92629) + ( - 27749) = 84689 тыс. руб.
Результаты факторного анализа изменения прибыли от реализации продукции в целом по предприятию отразим в таблице 5.
Таблица 5 – Результаты факторного анализа изменения прибыли от реализации
| Периоды | Изменение (±), тыс.руб. | ||||
| общее | в том числе за счет | ||||
| выручки от реализации продукции | себестоимости | коммерческих расходов | управленческих расходов | ||
| 2006 -2007 г. | 35053 | 504461 | -461273 | -2616 | - 5516 |
| 2007-2008 г. | 84689 | 577910 | - 372843 | - 92629 | - 27749 |
Результаты факторного анализа изменения прибыли от реализации продукции в 2007 году по сравнению с 2006 годом, приведенные в таблице 5, показывают, что в целом прибыль увеличилась на 35053 тыс. руб. или на 55,7 %. На данное изменение положительно повлияли следующие факторы – увеличение выручки привело к увеличению прибыли на 504461 тыс. руб. Остальные факторы повлияли отрицательно: увеличение общей себестоимости продукции уменьшило сумму прибыли на 461273 тыс. руб. А увеличение коммерческих и управленческих расходов привело к уменьшению суммы прибыли на 2616 тыс. руб. и 5516 тыс. руб. соответственно.
Полученные данные изменения прибыли за 2007 год по сравнению с 2006 годом схематически изобразим на рисунке 3.
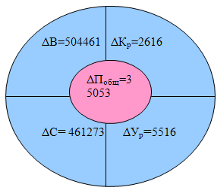
Рисунок 3 – Результаты факторного анализа изменения прибыли от реализации продукции в 2007 году по сравнению с 2006 годом
Аналогичная ситуация наблюдается в 2008 году по сравнению с 2007 годом. За данный период прибыль увеличилась на 84689 тыс. руб. или на 86,4%. На данное изменение положительно повлияло увеличение выручки от реализации продукции, которое составило 577910 тыс. руб. А такие факторы как себестоимость, коммерческие расходы и управленческие расходы повлияли отрицательно. Так, увеличение себестоимости продукции привело к снижению общей прибыли на 372843 тыс. руб. или на 27,7%. Увеличение коммерческих расходов привело к снижению суммы прибыли на 92629 тыс. руб. или на 3540, 8%. Увеличение управленческих расходов привело к снижению прибыли от реализации продукции на 27749 тыс. руб. или на 29,4%.
Полученные данные изменения прибыли за 2008 год по сравнению с 2007 годом схематически изобразим на рисунке 4.
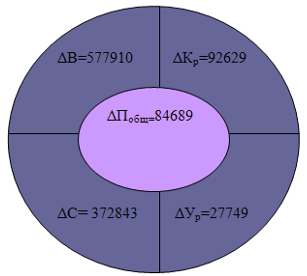
Рисунок 4 – Результаты факторного анализа изменения прибыли от реализации продукции в 2008 году по сравнению с 2007 годом
В дальнейшем необходимо рассматривать изменение прибыли от реализации двух видов продукции, производимых на данном предприятии, таких как бетон марки В7,5 и керамзитные блоки марки КББ-1 за 2006, 2007, 2008 годы.
Для расчета влияния факторов на изменение прибыли необходимо составить таблицу на основании данных приложения Б.
Факторная модель оценки изменения прибыли отдельных видов продукции:
Пi = РПi (Цi – Сi ) , (11)
где Пi – прибыль от реализации продукции;
РПi – реализация продукции (объем продаж);
Цi – цена реализованной продукции;
Сi – себестоимость реализованной продукции [31, с.189].
Таблица 6 – Исходные данные для факторного анализа прибыли от реализации отдельных видов продукции за 2006-2007 гг.
| Показатели | Бетон В7,5 | Керамзит КББ-1 | ||||||
| 2006 год | 2007 год | изменение (±) | 2006 год | 2007 год | изменение (±) | |||
| абсолютное | относительное, % | абсолютное | относительное, % | |||||
| Объем продаж, м3 | 10640 | 9520 | - 1120 | - 10,53 | 3000 | 5250 | 2250 | 75 |
| Цена продукта, тыс. руб. | 1,693 | 1,759 | 0,066 | 3,89 | 1,369 | 1,621 | 0,252 | 18,4 |
| Себестоимость, тыс. руб. | 1,500 | 1,570 | - 0,07 | 4,67 | 1,305 | 1,548 | 0,243 | 18,6 |
| Сумма прибыли, тыс. руб. | 2053,52 | 1799,28 | -254,24 | - 12,22 | 191,88 | 382,14 | 190,26 | 99,16 |
На основании таблицы 6 и формулы 11 рассчитываем изменение прибыли по продукции марки бетон В7,5 методом цепных подстановок и для этого рассчитываем следующие показатели:
- прибыль от реализации продукции 2006 года
П2006 = РП2006 (Ц2006 – С2006) = 10640 (1,693 – 1,5) = 2053,52 тыс. руб.
- прибыль 2006 года при объеме реализации 2007 года
ПРП2007 = РП2007 (Ц2006 – С2006) = 9520 (1,693 – 1,5) = 1837,36 тыс. руб.
- прибыль 2007 года при себестоимости 2006 года
П2007 С 2006 = РП2007 (Ц2007 – С2006) = 9520 (1,759 – 1,5) = 2465,68 тыс. руб.
- прибыль от реализации продукции 2007 года
П2007 = РП2007 (Ц2007 – С2007) = 9520 (1,759 – 1,57) = 1799,28 тыс. руб.
За счет изменения факторов:
- при изменении реализации продукции
ΔПРП = ПРП2007 - П2006 = 1837,36 – 2053,52 = - 216, 16 тыс. руб.
- при изменении цены
ΔПЦ = П2007 С 2006 - ПРП2007 = 2465,68 – 1837,36 = 628, 32 тыс. руб.
- при изменении себестоимости
ΔПС = П2007 - П2007 С 2006 = 1799,28 – 2465,68 = - 666,4 тыс. руб.
Общее изменение:
ΔПобщ = П2007 – П2006 = 1799,28 – 2053,53 = - 254,25 тыс. руб.
Аналогично проведем расчет по второму продукту. Изменение прибыли по продукту керамзитные блоки марки КББ-1
- прибыль от реализации продукции 2006 года
П2006 = РП2006 (Ц2006 – С2006) = 3000 (1,369 – 1,305) = 192 тыс. руб.
- прибыль 2006 года при объеме реализации 2007 года
ПРП2007 = РП2007 (Ц2006 – С2006) = 5250 (1,369 – 1,305) = 336 тыс. руб.
- прибыль 2007 года при себестоимости 2006 года
П2007 С 2006 = РП2007 (Ц2007 – С2006) = 5250(1,621 – 1,305) = 1659 тыс. руб.
- прибыль от реализации продукции 2007 года
П2007 = РП2007 (Ц2007 – С2007) = 5350 (1,621 – 1,548) = 383,25 тыс. руб.
За счет изменения факторов:
- при изменении реализации продукции
ΔПРП = ПРП2007 - П2006 = 336 – 192 = 144 тыс. руб.
- при изменении цены
ΔПЦ = П2007 С 2006 - ПРП2007 = 1659 – 336 = 1323 тыс. руб.
- при изменении себестоимости
ΔПС = П2007 - П2007 С 2006 = 383,25 – 1659 = - 1275,75 тыс. руб.
Общее изменение:
ΔПобщ = П2007 – П2006 = 383,25 – 192 = 191,25 тыс. руб.
Аналогично проанализируем изменение прибыли по отдельным видам продукции, таких как бетон марки В7,5 и керамзитные блоки марки КББ-1 за 2008 год по сравнению с 2007 годом.
Таблица 7 – Исходные данные для оценки изменения прибыли по отдельным видам продукции за 2007-2008 гг.
| Показатели | Бетон В7,5 | Керамзит КББ-1 | ||||||
| 2007 год | 2008 год | изменение (±) | 2007 год | 2008 год |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||