style="border:solid black 1.0pt; border-left:none;padding:0cm 5.4pt 0cm 5.4pt;height:12.75pt;">2007 год
2008 год |
| Объем реализованной продукции, м3 |
всего |
13640 |
14770 |
17725 |
|
| бетон В7,5 |
10640 |
9520 |
7000 |
|
| керамзит КББ-1 |
3000 |
5250 |
10725 |
|
| Структура продукции |
всего |
1,0 |
1,0 |
1,0 |
| бетон В7,5 |
0,78 |
0,64 |
0,39 |
| керамзит КББ-1 |
0,22 |
0,36 |
0,61 |
| Цена, руб. |
бетон В7,5 |
1693 |
1759 |
1970 |
| керамзит КББ-1 |
1369 |
1621 |
1679 |
| Себестоимость, руб. |
бетон В7,5 |
1500,94 |
1570,57 |
1746 |
| керамзит КББ-1 |
1305 |
1548 |
1603 |
|
|
|
|
|
|
|
|
Для оценки изменения рентабельности продаж в 2007 году по сравнению
с 2006 годом применяем данные таблицы 9 и определяем следующие показатели:
определим рентабельность продаж в 2006 году при объеме реализации
продукции 2007 года
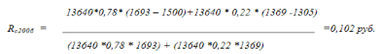
RсРП = 0,102 *1,083 = 0,11 руб
Кр= 14770/13640 = 1,083
определим рентабельность продаж в 2006 году при объёме
реализованной продукции, структуре продукции в 2007 году в общем объёме реализации
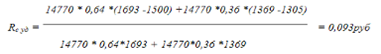
определим рентабельность продаж в 2007 году при себестоимости
продукции 2006 года
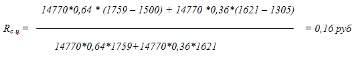
определим рентабельность продаж в 2007 году
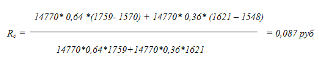
На основании данных показателей рассчитаем изменение рентабельности
продаж в 2007 году по сравнению с 2006 годом за счёт влияния факторов:
- при изменении объёма реализации продукции
ΔRс = 0,11 – 0,102 = 0,008 руб
- при изменении структуры
ΔRсцс = 0,093 – 0,11 = - 0,017 руб
- при изменении цены реализации
ΔRц = 0,16 – 0,093 = 0,067 руб
- при изменении себестоимости продукции
ΔRс = 0,087 – 0,16 = - 0,073 руб
Общее отклонение:
ΔRобщ = 0,087 – 0,102 = - 0,015 руб
Аналогично проведем анализ изменения рентабельности продаж в 2008
году по сравнению с 2007 годом.
определим рентабельность продаж в 2007 году
Rс = 14770 * 0,64 * (1759 – 1570) + 14770* 0,36*(1621 – 1548)/ 14770
* 0,64 * *1759 + 14770 * 0,36 *1621 =0,086 руб
Rсрп = 0,086 *1,2 = 0,1032 руб
Кр= 17725/14770 = 1,2
определим рентабельность продаж в 2007 году при объёме
реализованной продукции, структуре продукции в 2008 году в общем объёме
реализации
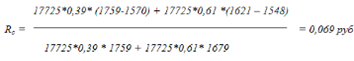
определим рентабельность продаж в 2008 году при себестоимости
продукции 2007 года
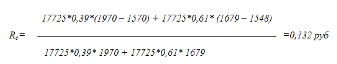
определим рентабельность продаж в 2008 году
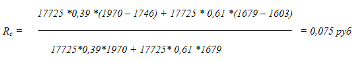
На основании данных показателей рассчитаем изменение рентабельности
продаж в 2008 году по сравнению с 2007 годом за счёт влияния факторов:
- при изменении объёма реализации продукции
ΔRс = 0,1032 – 0,086 = 0,0172 руб
- при изменении структуры
ΔRсцс = 0,069 – 0,1032 = - 0,0342 руб
- при изменении цены реализации
ΔRц = 0,132 – 0,069 = 0,063 руб
- при изменении себестоимости продукции
ΔRс = 0,075 – 0,132 = - 0,057 руб
Общее отклонение:
ΔRобщ = 0,075 – 0,086 = - 0,011 руб
Результаты факторного анализа изменения рентабельности продаж
занесем в таблицу 10.
Анализ изменения рентабельности продаж в 2007 году по сравнению с
2006 годом показал, что рентабельность продаж снизилась на 1,5 % (0,015 руб).
На это изменение оказали влияние следующие факторы:
- увеличение объема реализации продукции на 1130 м3 привело к
увеличению рентабельности продаж на 0,8 % (0,008 руб);
- увеличение цены реализации В7,5 на 66 руб. и КББ-1 на 252,09 руб.
вызвало увеличение рентабельности продаж на 6,7 % (0,067 руб);
- увеличение себестоимости В7,5 на 69,63 руб. и КББ-1 на 243,26
руб. привело к снижению рентабельности продаж на 7,3 % (0,073 руб).
Таблица 10 – Результаты факторного анализа изменения рентабельности
продаж по двум видам продукции
| Периоды |
Изменение (±) |
| общее, % |
в том числе за счет |
| объема реализации, % |
структуры, % |
цены, % |
себестоимости, % |
| 2006– 2007 год |
- 0,015 |
0,008 |
- 0,017 |
0,067 |
- 0,073 |
| 2007- 2008 год |
- 0,011 |
1,72 |
- 0,0342 |
0,063 |
-0,057 |
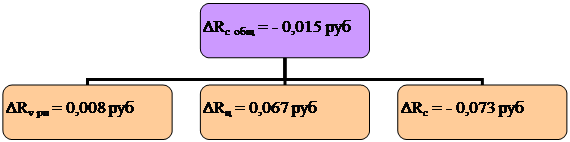
Рисунок 5 - Результаты факторного анализа изменения рентабельности
продаж в 2007 году по сравнению с 2006 годом
Результаты факторного анализа изменения рентабельности продаж в
2007 году по сравнению с 2006 годом схематически изобразим на рисунке 5.
Аналогичный анализ рентабельности продаж за период 2008 года по
сравнению с 2007 годом показывает, что рентабельность продаж снизилась на 1,1 %
(0,011 руб).
На это изменение оказали влияние следующие факторы:
- увеличение объема реализации продаж на 2955 м3 привело к
увеличению рентабельности продаж на 1,72 % (0,0172 руб);
- увеличение цены реализации В7,5 на 211 руб. и КББ-1 на 58,39 руб.
вызвало увеличение рентабельности продаж на 6,3 % (0,063 руб);
- увеличение себестоимости В7,5 на 175,79 руб. и КББ-1 на 55,31
руб. привело к снижению рентабельности продаж на 5,7 % (0,057 руб).
Результаты факторного анализа изменения рентабельности продаж в
2008 году по сравнению с 2007 годом схематически изобразим на рисунке 6.
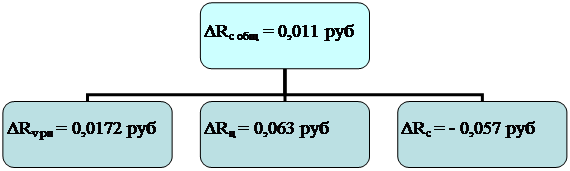
Рисунок 6 - Результаты факторного анализа изменения рентабельности
продаж в 2008 году по сравнению с 2007 годом
В дальнейшем проведем факторный анализ рентабельности продукции по
следующей методике:
Rс2006 = Σ [РПобщ *Уд * (Ц – С)] / Σ (РПо6щ * Уд * С), (13)
где Rс – рентабельность продукции;
РПобщ- объем реализованной продукции общий;
Уд – структура;
Ц – цена реализованной продукции;
С–себестоимость реализованной продукции [32, с.57].
Для оценки изменения рентабельности продукции в 2007 году по
сравнению с 2006 годом применяем данные таблицы 9 и определяем следующие
показатели:
определим рентабельность продукции в 2006 году при объеме
реализации продукции 2007 года
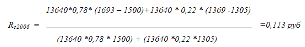
2. RсРП = 0,102 *1,083 = 0,11 руб
Кр= 14770/13640 = 1,083
определим рентабельность продукции в 2006 году при объёме
реализованной продукции, структуре продукции в 2007 году в общем объёме
реализации
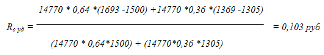
определим рентабельность продукции в 2007 году при себестоимости
продукции 2006 года
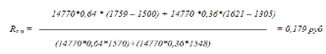
определим рентабельность продукции в 2007 году
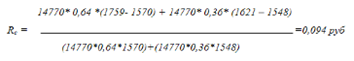
На основании данных показателей рассчитаем изменение рентабельности
продукции в 2007 году по сравнению с 2006 годом за счёт влияния факторов:
- при изменении объёма реализации продукции
ΔRс = 0,11 – 0,113 = - 0,003 руб
- при изменении структуры
ΔRсцс = 0,103 – 0,11 = - 0,007 руб
- при изменении цены реализации
ΔRц = 0,179 – 0,103 = 0,076 руб
- при изменении себестоимости продукции
ΔRс = 0,094 – 0,179 = - 0,085 руб
Общее отклонение:
ΔRобщ = 0,094 – 0,113 = - 0,019 руб
Аналогично проведем анализ рентабельности продукции в 2008 году по
сравнению с 2007 годом.
определим рентабельность продукции в 2007 году
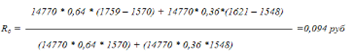
Rсрп = 0,086 *1,2 = 0,1032 руб
Кр= 17725/14770 = 1,2
определим рентабельность продукции в 2007 году при объёме
реализованной продукции, структуре продукции в 2008 году в общем объёме
реализации
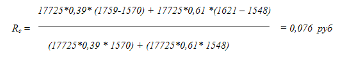
определим рентабельность продукции в 2008 году при себестоимости
продукции 2007 года
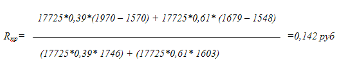
определим рентабельность продукции в 2008 году
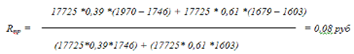
На основании данных показателей рассчитаем изменение рентабельности
продукции в 2008 году по сравнению с 2007 годом за счёт влияния факторов:
- при изменении объёма реализации продукции
ΔRс = 0,1032 – 0,094 = 0,0092 руб
- при изменении структуры
ΔRсцс = 0,076 – 0,1032 = - 0,0272 руб
- при изменении цены реализации
ΔRц = 0,142 – 0,076 = 0,066 руб
- при изменении себестоимости продукции
ΔRс = 0,08 – 0,142 = - 0,062 руб
Общее отклонение:
ΔRобщ = 0,08 – 0,094 = - 0,014 руб
Результаты факторного анализа рентабельности продаж занесем в
таблицу 11.
Анализ изменения рентабельности продукции в 2007 году по сравнению
с 2006 годом показал, что рентабельность производства снизилась на 1,9 % (0,019
руб).
Таблица 11 – Результаты факторного анализа изменения рентабельности
продукции
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Страницы: 1 2 3 4 5 6 7 8 9 10 11 12 13
Похожие рефераты:
-
Статистический анализ прибыли и рентабельности предприятия ОАО "Пневматика"
Понятие и значение статистики прибыли и рентабельности предприятия, сущность и источники их формирования, система показателей. Статистический анализ влияющих на прибыль и рентабельность предприятия факторов, его экономико-статистическая характеристика.
-
Учет финансовых результатов и использование прибыли
Структура и порядок формирования финансовых результатов и нераспределенной прибыли. Учет финансовых результатов от продаж и прочей реализации, расчетов по налогу на прибыль. Поиски резервов для увеличения прибыльности предприятия как основная задача.
-
Прибыль и рентабельность коммерческого предприятия
Сущность и функции прибыли коммерческого предприятия, виды прибыли и направления ее использования. Изучение динамики изменения объема балансовой, чистой прибыли, уровня рентабельности. Оценка факторов, которые влияют на величину прибыли и рентабельности.
-
Анализ формирования и использования прибыли предприятия на примере БКУТП Оптовая база "Бакалея"
Понятие и виды прибыли. Методика анализа распределения чистой прибыли. Краткая характеристика БКУТП Оптовая база "Бакалея". Факторный анализ формирования чистой прибыли предприятия. Анализ распределения и резервов прибыли БКУТП Оптовая база "Бакалея".
-
Анализ финансового состояния предприятия
МИНИСТЕРСТВО ОБЩЕГО И ПРОФЕССИОНАЛЬНОГО ОБРАЗОВАНИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ ИНСТИТУТ ПЕРЕПОДГОТОВКИ КАДРОВ Уральского государственного технического университета
-
Анализ финансовых результатов народнохозяйственной деятельности предприятия
Задачи анализа прибыли и рентабельности. Анализ показателей формирования балансовой и чистой прибыли.
-
Статистические методы анализа прибыли и рентабельности
Прибыль и рентабельность как важнейшие показатели эффективности общественного производства, четко отражающие эффективность деятельности предприятия, их основные задачи. Разновидности прибыли и рентабельности, порядок их определения и влияющие факторы.
-
Анализ финансовых показателей деятельности предприятия на примере ООО "Сандугач"
Состав и динамика прибыли. Финансовые результаты от реализации продукции. Показатели рентабельности предприятия. Экономическая характеристика деятельности ООО "Сандугач", анализ уровня валового дохода и прибыли от продажи продукции, работ, услуг.
-
Анализ Формы №2 "Отчет о прибылях и убытках"
Направления, последовательность и методики анализа отчета о прибылях и убытках: анализ его динамики и структуры, факторный анализ чистой прибыли; влияние бухгалтерской учетной политики на финансовые результаты; оценка рентабельности активов и капитала.
-
Характеристика финансовых результатов хозяйственной деятельности предприятия
В условиях рынка ориентация предприятий на получение прибыли является непременным условием предпринимательской деятельности. Прибыль является основным источником собственного капитала предприятий и формой распределения национального дохода. На основании прибыли может быть дана оценка экономической э...
-
Распределение прибыли
Основания для формирования и распределения прибыли предприятия. Расчет основных показателей рентабельности. Функции прибыли как важнейшей категории рыночных отношений. Основные методы ее планирования. Методики расчета прибыли и принципы ее распределения.
-
Показатели рентабельности и их расчет
ПОКАЗАТЕЛИ РЕНТАБЕЛЬНОСТИ , ИХ РАСЧЕТ И МЕТОДЫ АНАЛИЗА Если предприятие получает прибыль, оно считается рентабельным. Показатели рентабельности, применяемые в экономических расчетах
-
Прибыль и ее распределение на предприятии
Прибыль как часть чистого дохода предприятия после реализации продукции. Экономическое содержание, функции и виды прибыли. Классификация прибыли видам хозяйственной деятельности и составу включаемых элементов. Плательщики, объекты обложения и ставки НДФЛ.
-
Прибыль и рентабельность предприятия
Понятие, виды, источники и показатели прибыли и рентабельности. Планирование, формирование и распределение прибыли, факторы, влияющие на повышение уровня рентабельности. Прибыль как показатель совокупной эффективности использования ресурсов предприятия.
-
Сравнительная характеристика формирования показателей отчетности о прибылях и убытках в отечественной зарубежной практике
В современных условиях бухгалтерская (финансовая) отчетность служит основным источником информации для обширного круга лиц. В связи с чем она должна быть достоверной и позволять квалифицированному пользователю делать на ее основе правильные выводы.
-
Финансовые результаты деятельности предприятия
Определение балансовой прибыли. Группы факторов, воздействующих на прибыль. Источники формирования прибыли. Прибыль как показатель работы субъекта хозяйствования. Определение общей рентабельности, рентабельности продукции и рентабельности продаж.
-
Управление прибылью предприятия
Проблемы и общие направления распределения прибыли. Состав и факторы изменения затрат на содержание и эксплуатацию машин и оборудования. Анализ финансовых результатов организации (на примере ОАО «Гродномолкомбинат»).
-
Обобщающая комплексная оценка эффективности хозяйственной деятельности
Интенсификация и эффективность использования производственных и финансовых ресурсов. Роль финансовых результатов в оценке эффективности бизнеса и методы ее формирования. Факторы и пути повышения интенсификации и эффективности хозяйственной деятельности.
-
Анализ прибыли и рентабельности предприятия
Формирование и анализ прибыли и рентабельности производства. Анализ финансовых результатов деятельности предприятия. Влияние факторов на прибыль ("факторный анализ"). Динамика изменения финансовых показателей за ряд отчётных периодов ("трендовый анализ").
-
Планирование прибыли и рентабельности
Понятие и виды прибыли предприятия. Применение способов прямого счета, совмещенного расчета и аналитического метода для планирования доходов фирмы. Формулы расчета показателей рентабельности товарной продукции, продаж, активов и собственного капитала.