Анализ и оценка финансового состояния ООО "Техэнергостройпром"
Результаты факторного анализа изменения рентабельности продукции в 2007 году по сравнению с 2006 годом схематически изобразим на рисунке 7.
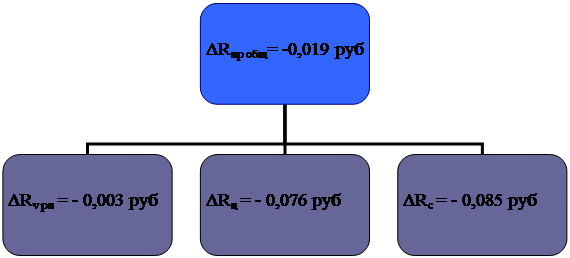
Рисунок 7 - Результаты факторного анализа изменения рентабельности продукции в 2007 году по сравнению с 2006 годом
На это изменение оказали влияние следующие факторы:
- увеличение объема реализации продукции на 1130 м3 привело к снижению рентабельности продукции на 0,3 % (0,003 руб);
- увеличение цены реализации В7,5 на 66 руб. и КББ-1 на 252,09 руб. вызвало снижению рентабельности продукции на 7,6 % (0,076 руб);
- увеличение себестоимости В7,5 на 69,63 руб. и КББ-1 на 243,26 руб. привело к снижению рентабельности продаж на 8,5 % (0,085 руб).
Аналогичный анализ рентабельности продукции за период 2008 года по сравнению с 2007 годом показывает, что рентабельность продукции снизилась на 1,4 % (0,014 руб).
На это изменение оказали влияние следующие факторы:
- увеличение объема реализации продукции на 2955 м3 привело к увеличению рентабельности продукции на 0,92 % (0,0092 руб);
- увеличение цены реализации В7,5 на 211 руб. и КББ-1 на 58,39 руб. вызвало увеличение рентабельности продукции на 6,6 % (0,066 руб);
- увеличение себестоимости В7,5 на 175,79 руб. и КББ-1 на 55,31 руб. привело к снижению рентабельности продаж на 6,2 % (0,062 руб).
Результаты факторного анализа изменения рентабельности продукции в 2008 году по сравнению с 2007 годом схематически изобразим на рисунке 8.
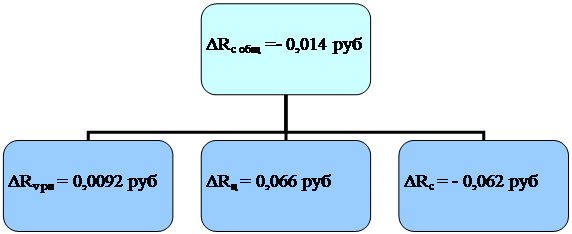
Рисунок 8 - Результаты факторного анализа изменения рентабельности продукции в 2008 году по сравнению с 2007 годом
Таким образом, во второй главе данной выпускной квалификационной работы были рассмотрены практические аспекты анализа финансовых результатов деятельности предприятия ООО «Техэнергостройпром», в частности, была проведена оценка факторов, влияющих на изменение показателей прибыли и прочих финансовых результатов, выполнена оценка факторов, влияющих на показатель рентабельности предприятия (В7,5 и КББ-1).
3 Основные направления улучшения финансовых результатов деятельности предприятия
3.1 Оценка взаимосвязи точки безубыточности с прибылью от реализации продукции
Большую роль в обосновании управленческих решений в бизнесе играет маржинальный анализ, который также называют анализом безубыточности или содействия доходу. Его методика базируется на изучении соотношения между трёмя группами важнейших показателей:
- издержками;
- объёмом производства (реализации) продукции;
- прибылью.
Эта методика основана на делении производственных и сбытовых затрат в зависимости от изменения объёма деятельности предприятия на переменные (пропорциональные) и постоянные (непропорциональные) и использовании категории маржинальной прибыли.
Маржинальная прибыль (валовая маржа, маржа покрытия) - это разница между выручкой и переменными затратами. Она включает в себя постоянные затраты и прибыль. Чем больше её величина, тем больше вероятность покрытия постоянных затрат и получения прибыли от производственной деятельности [33, с. 134].
Анализ безубыточности производства позволяет:
- более точно исчислить влияние факторов на изменение суммы прибыли и на этой основе более эффективно управлять процессом формирования и прогнозирования её величины; определить критический уровень рентабельности, постоянных затрат, цены соответствующих факторов;
- установить зону безопасности (зону безубыточности) предприятия;
- исчислить необходимый объём продаж для получения заданной величины прибыли;
- обосновать наиболее оптимальный вариант управленческих решений, касающихся изменения производственной мощности, ассортимента продукции, ценовой политики, вариантов оборудования, технологии производства, приобретения комплектующих и т.д. с целью минимизации затрат и увеличения прибыли.
В условиях рыночной экономики рассмотренная система взаимосвязи дает также информацию о возможности использования в конкурентной борьбе "демпинга" - продажи товаров по заведомо заниженным ценам, что объёма продаж при заданной величине порога связано с установлением нижнего предела цены, равной себестоимости в части переменных затрат.
Использование данного метода в управлении себестоимостью продукции позволяет предприятию оперативно реагировать на изменение маржинального дохода в целом и по отдельным изделиям. Этот метод позволяет лучше выявить изделия с большей рентабельностью, так как разница между продажной ценой и суммой переменных расходов не затушевывается в результате распределения постоянных расходов между изделиями [4, с. 130].
Безубыточность - такое состояние, когда бизнес не приносит ни прибыли, ни убытков, т.е. выручка покрывает только затраты [31, с.74].
Разность между фактическим количеством реализованной продукции и безубыточным объёмом продаж продукции - это зона безопасности, и чем она больше, тем прочнее финансовое состояние предприятия.
Безубыточный объём продаж и зона безопасности предприятия основополагающие показатели при разработке бизнес - планов, обосновании управленческих решений, оценке деятельности предприятий.
Для определения безубыточного объёма продаж и зоны безопасности предприятия строится график. По горизонтали показывается объём реализации продукции в процентах от производственной мощности предприятия или в натуральных единицах, или в денежной оценке, а по вертикали - себестоимость проданной продукции и прибыль, которые вместе составляют выручку от реализации.
По графику можно установить, при каком объёме реализации продукции предприятие получит прибыль, а при каком её не будет, также можно определить точку, в которой затраты будут равны выручке от реализации продукции, которая называется точкой безубыточного объёма реализации продукции или порога рентабельности, или точки окупаемости затрат, ниже которой производство будет убыточным.
Аналитический способ расчёта безубыточного объёма продаж и зоны безопасности предприятия более удобен, чем графический, он позволяет использовать ряд формул и с их помощью рассчитать данные показатели [36, с.222].
Рассмотрим взаимосвязь объема производства, себестоимости и дохода на примере ООО «Техэнергостройпром».
Данные, необходимые для проведения анализа продукции бетон марки В7,5 приведены в таблице 12.
Таблица 12 - Исходные данные для определения безубыточного объёма продаж за 2007-2008 годы по продукту бетон марки В7,5
| Показатели | 2007 год | 2008 год | Отклонения(±) |
| Объем реализации, м3 | 9520 | 7000 | - 2520 |
| Цена, тыс. руб. | 1,759 | 1,97 | + 0,211 |
| Переменные затраты на единицу продукции, тыс. руб. | 1,1848 | 1,3012 | + 0,1164 |
| Выручка от реализации продукции, тыс. руб. | 16745,68 | 13790 | - 2955,68 |
| Переменные затраты, тыс. руб. | 11281,009 | 9108,68 | - 2172, 329 |
| Маржинальный доход, тыс. руб. | 5464,671 | 4681,32 | - 783,351 |
| Постоянные затраты, тыс. руб. | 3670,8 | 3115,84 | - 554,96 |
| Прибыль, тыс. руб. | 1793,871 | 1565,48 | - 228,39 |
Оценку точки безубыточности производства проведём по следующей методике.
определим прибыль от реализации продукции
П = В - 3 пер. - 3 пост. , (13)
где П – прибыль от реализации продукции;
В – выручка от реализации продукции;
З пер. – затраты переменные;
З пост. – затраты постоянные [37, с.83].
П 2007 = 16745 – 11281,009 – 3670,8 = 1793,871 тыс. руб.
П 2008 = 13790 – 9108,68 – 3115,84 = 1565,48 тыс. руб.
определим маржу покрытия или маржинальный доход
МД=В-3пер. , (14)
где МД – маржинальный доход;
В - выручка от реализации продукции;
З пер. – затраты переменные [37, с.83].
МД 2007 = 16745,68 – 11281,009 = 5464,671 тыс. руб.
МД 2008 = 13790 – 9108,68 = 4681,32 тыс. руб.
определим долю маржинального дохода
Д мд = МД/В , (15)
где Д мд – доля маржинального дохода [37, с.83].
Д мд 2007 = 5464,671 / 16745,68 = 0,32
Д мд 2008 = 4681,32 /13790 = 0,34
определим безубыточный объём продаж в стоимостном выражении
В кр. = 3 пост. / Д мд , (16)
где В кр. – безубыточный объем продаж;
В кр 2007 = 3670,8 / 0,32 = 11471,25 тыс. руб.
В кр 2008 = 3115,84 / 0,34 = 9164,24 тыс. руб.
способом цепной подстановки можно определить влияние каждого фактора на изменение безубыточного объема продаж:
ТБ = З пост/ (Ц – З пер) , (17)
где ТБ – точка безубыточности производства;
Ц – цена реализации продукции [32, с.152].
- определим точку безубыточности в 2007 году
ТБ 2007 = 3670,8 / (1,759 – 1,1848) = 6392,9 м3
- определим точку безубыточности в 2007 году при постоянных затратах 2008 года
ТБЗ пост 2008 = 3115,84 / (1,759 – 1,1848) = 5426,4 м3
- определим точку безубыточности в 2008 году при переменных затратах 2007 года
ТБЗ пер 2007 = 3115,84 / (1,97 – 1,1848) = 3968,2 м3
- определим точку безубыточности в 2008 году
ТБ 2008 = 3115,84 / (1,97 – 1,3012) = 4658,85 м3
Изменение точки безубыточности за счет:
- суммы постоянных затрат
5426,4 – 6392,9 = - 966,5 м3
- цены реализации продукции
3968,2 – 5426,4 = - 1458,2 м3
- удельных переменных затрат
4658,85 – 3968,2 = 690,65 м3
Общее:
4658,85 – 6392,9 = - 1734,05 м3
для факторного анализа зоны безопасности предприятия используем следующую модель:
3Б = (VРП – ТБ) / VРП , (18)
где ЗБ – зона безопасности в стоимостном выражении;
VРП – объем реализованной продукции [32, с.152].
- определим зону безопасности в 2007 году
ЗБ2007 = (9520 – 6392, 9) / 9520 = 0,328
- определим зону безопасности в 2007 году при объеме реализации продукции 2008 года
3Б VРП 2008 = (7000 – 6392,9) / 7000 = 0,087
- определим зону безопасности в 2007 году при объеме реализации продукции 2008 года и точке безубыточности 2007 года при постоянных затратах 2008 года
3Б VРП 2008 ТБ з пост 2008 = (7000 – 5426,4) / 7000 = 0,225
- определим зону безопасности в 2007 году при объеме реализации продукции 2008 года и точке безубыточности 2008 года при переменных затратах 2007 года
3Б VРП 2008 ТБ з пер 2007 = (7000 – 3968,2) / 7000 = 0,433
- определим зону безопасности в 2008 году
3Б 2008 = (7000 – 4658,85) / 7000 = 0,334
Определим изменение зоны безопасности 2008 года по сравнению с 2007 годом:
3Б 2008 - ЗБ2007 = 0,334 - 0,328 = 0,006
В