Анализ и оценка финансового состояния ООО "Техэнергостройпром"
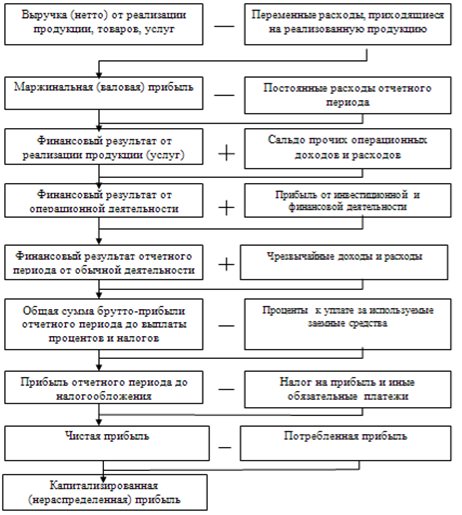
Рисунок 1 - Структурно-логическая модель формирования показателей прибыли
Формирование данных показателей представлено на рисунке 1.
Развитие конкуренции вызывает необходимость расширения производства, его совершенствования, удовлетворения материальных и социальных потребностей трудовых коллективов.
В соответствии с этим по мере поступления чистая прибыль предприятий направляется: на финансирование, а также работ по созданию, освоению и внедрению новой техники; на совершенствование технологии и организации производства; на модернизацию оборудования; улучшения качества продукции; техническое перевооружение, реконструкцию действующего производства.
Чистая прибыль является источником пополнения собственных оборотных средств. Кроме того, она направляется на уплату процентов по кредитам, полученным на восполнение недостатка собственных оборотных средств, на приобретение основных средств, а также уплату процентов по просроченным и отсроченным кредитам.
За счет чистой прибыли уплачиваются некоторые виды сборов и налогов, например налог на перепродажу автомобилей, вычислительной техники и персональных компьютеров, сбор со сделок по купле-продаже валюты на биржах, сбор за право торговли и др.
Наряду с финансированием производственного развития прибыль, остающаяся в распоряжении предприятия, направляется на удовлетворение потребительских и социальных нужд. Так, из этой прибыли выплачиваются единовременные поощрения и пособия уходящим на пенсию, а также надбавки к пенсиям; дивиденды по акциям и вкладам членов трудового коллектива в имущество предприятий. Производятся расходы по оплате дополнительных отпусков сверхустановленных законом о продолжительности, оплачивается жилье, оказывается материальная помощь. Кроме того, производятся расходы на бесплатное питание или питание отдельных категорий работников, относимое на затраты производства в соответствии с действующим законодательством [28, с.56].
Обеспечивая производственные, материальные и социальные потребности за счет чистой прибыли, предприятие должно стремиться к установлению оптимального соотношения между фондом накопления и потребления с тем, чтобы учитывать условия рыночной конъюнктуры и вместе с тем стимулировать и поощрять результаты труда работников предприятия.
Прибыль, остающаяся в распоряжении предприятия, служит не только источником финансирования производственного и социального развития, а также материального поощрения, но и используется в случаях нарушения предприятием действующего законодательства для уплаты различных штрафов и санкций. Так, из чистой прибыли уплачиваются штрафы при наблюдении требований по охране окружающей среды от загрязнения, санитарных норм и правил. При завышении регулируемых цен на продукцию (работы, услуги) из чистой прибыли взыскивается незаконно полученная предприятием прибыль.
В случаях утаивания прибыли от налогообложения или взносов во внебюджетные фонды также взыскиваются штрафные санкции, источниками уплаты которых является чистая прибыль [6, с.162].
В условиях перехода к рыночным отношениям возникает необходимость резервировать средства в связи с проведением рисковых операций и, как следствие этого, потерей доходов от предпринимательской деятельности. Поэтому при использовании чистой прибыли предприятия вправе создавать финансовый резерв, т.е. рисковый фонд.
Размер этого резерва должен составлять не менее 15% уставного капитала. Ежегодно резервный фонд пополняется за счет отчислений, составляющих практически не менее 5% прибыли, остающейся в распоряжении предприятия. Кроме того, покрытия возможных убытков от деловых рисков финансовый резерв может быть использован на дополнительные затраты по расширению производства и социальному развитию, разработку и внедрение новой техники, прирост собственных оборотных средств и восполнение их недостатка, на другие затраты, обусловленные социально-экономическим развитием коллектива [23, с.88].
Капитализированная прибыль - это часть чистой прибыли, которая направляется на финансирование прироста активов.
Потребляемая прибыль - та её часть, которая расходуется на выплату дивидендов, персоналу предприятия или на социальные программы [9, с.98].
Основную массу валовой прибыли составляет прибыль от реализации продукции (работ, услуг), которая определяется как разница между выручкой от реализации продукции (работ, услуг) в действующих ценах без НДС, акцизов и затратами на производство и реализацию.
Вторая составляющая часть валовой прибыли - прибыль от прочей реализации - представляет собой финансовый результат, включающий в себя несколько элементов:
- прибыль (убытки) от реализации активов;
- прибыль от операций с ценными бумагами;
- прибыль от реализации продукции (работ, услуг) от не основного для данного предприятия вида деятельности.
Прибыль от прочей реализации и прибыль от реализации продукции составляют общий результат от всей реализации.
Третий элемент валовой прибыли - финансовый результат от внереализационной деятельности - рассчитывается как разность между доходами и расходами.
Доходы и расходы от внереализационной деятельности - это результаты от операций, не связанных с реализацией продукции (работ) услуг, а также следствие различных финансовых нарушений.
Налогооблагаемая прибыль - это разница между балансовой прибылью и прибылью, получаемой от прочей деятельности.
Налогооблагаемая прибыль определяется исходя из валовой прибыли путем корректировки на величину доходов, облагаемых в особом порядке по месту их возникновения, предоставляемых предприятию льгот и отраслевых особенностей. С целью налогообложения валовая прибыль изменяется в порядке, оговоренном Инструкцией Государственной налоговой службы Российской Федерации от 10 августа 1995 г. № 37 «О порядке исчисления уплаты в бюджет налога на прибыль предприятий и организаций». Так, в целях налогообложения валовая прибыль уменьшается на сумму доходов в виде дивидендов, полученных по акциям принадлежащим предприятию; сумму доходов от долевого участия в других предприятиях, созданных на территории Российской Федерации. В этой же инструкции перечислены льготы по налогу на прибыль, предоставляемые предприятиям [16, с.98].
Размер прибыли в значительной степени зависит от финансовых результатов деятельности, не связанных с реализацией продукции. Это, прежде всего доходы от инвестиционной и финансовой деятельности, а также прочие внереализационные доходы и расходы.
К инвестиционным доходам относятся проценты к получению по облигациям, депозитам, по государственным ценным бумагам, доходы от участия в других организациях, доходы от реализации основных средств и иных активов.
Финансовые расходы включают выплату процентов по облигациям, акциям, за предоставление организации в пользование денежных средств (кредитов, займов).
Прочие внереализационные доходы и расходы - это прибыль (убытки) прошлых лет, выявленные в отчётном году:
- курсовые разницы по операциям в иностранной валюте;
- полученные и выплаченные пени, штрафы и неустойки;
- убытки от списания безнадёжной дебиторской задолженности, по которой истекли сроки исковой давности;
- убытки от стихийных бедствий;
- убытки от недостачи и уценки имущества, судебные издержки и другое.
Основными видами ценных бумаг являются акции, облигации внутренних государственных и местных займов, облигации хозяйствующих субъектов, депозитные сертификаты, казначейские, банковские и коммерческие векселя и др.
Доход держателей акций складывается из суммы дивиденда и прироста капитала, вложенного в акции вследствие роста их цены.
Доход от других ценных бумаг зависит от количества приобретённых облигаций, сберегательных сертификатов, векселей, их стоимости и уровня процентных ставок.
Убытки от выплаты штрафов возникают в связи с нарушением отдельными службами договоров с другими предприятиями, организациями и учреждениями.
Убытки от списания безнадёжной дебиторской задолженности возникают обычно на тех предприятиях, где постановка учёта и контроля за состоянием расчётов находится не на должном уровне. Прибыли (убытки) прошлых лет, выявленные в текущем году, также свидетельствуют о недостатках бухгалтерского учёта [12, с.101].
Для большинства предприятий основной источник прибыли связан с его производственной и предпринимательской деятельностью. Эффективность его использования зависит от знания конъюнктуры рынка и умения адаптировать развитие производства к постоянно меняющейся конъюнктуре. Величина прибыли зависит от правильности выбора производственного профиля предприятия по выпуску продукции (выбор продуктов, пользующихся стабильным или высоким спросом); от создания конкурентоспособных условий продажи своих товаров и оказания услуг (цена, сроки поставки, обслуживание покупателей, послепродажное обслуживание и т.д.); от объемов производства (чем больше объем производства, тем больше масса прибыли); от снижения издержек производства. Кроме производственной и предпринимательской деятельности источником образования прибыли предприятия может быть его монопольное положение по выпуску той или иной продукции или уникальности продукта. Этот источник поддерживается за счет постоянного совершенствования технологии, обновления выпускаемой продукции, обеспечения ее конкурентоспособности.
На изменение прибыли влияют две группы факторов: внешние и внутренние. К внешним факторам относятся природные условия; транспортные условия; социально-экономические условия; уровень развития внешнеэкономических связей; цены на производственные ресурсы и др. Внутренними факторами изменения прибыли могут быть основные факторы (объем продаж, себестоимость продукции, структура продукции и затрат, цена продукции); неосновные факторы, связанные с нарушением хозяйственной дисциплины (неправильное установление цен, нарушения условий труда и качества продукции, ведущие к штрафам и экономическим санкциям и др.). При выборе путей увеличения прибыли ориентируются в основном на внутренние факторы, влияющие на величину прибыли. Увеличение прибыли предприятия может быть достигнуто за счет увеличения выпуска продукции; улучшения качества продукции; продажи излишнего оборудования и другого имущества или сдачи его в аренду; снижения себестоимости продукции за счет более рационального использования материальных ресурсов, производственных мощностей и площадей, рабочей силы и рабочего времени; диверсификации производства; расширения рынка продаж [10, с. 3].
1.2 Сущность и характеристика основных показателей рентабельности предприятия
Рентабельность - это относительный показатель, определяющий уровень доходности бизнеса. Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности (производственной, коммерческой, инвестиционной и т.д.). Они более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или потребляемыми ресурсами. Эти показатели используют для оценки деятельности предприятия и как инструмент в инвестиционной политике и ценообразовании. [41, с.4]
Г.В.Савицкая показатели рентабельности объединяет в несколько групп:
- показатели, характеризующие окупаемость издержек производства и
инвестиционных проектов;
- показатели, характеризующие рентабельность продаж;
- показатели, характеризующие доходность капитала и его частей.
Виды рентабельности:
- рентабельность продаж - показывает, сколько прибыли содержится в каждом рубле выручки;
- бухгалтерская рентабельность от обычной деятельности - показывает долю прибыли до налогообложения;
- чистая рентабельность - показывает объем выручки на единицу продаж;
- экономическая рентабельность - определяет эффективность управления имуществом организации;
- рентабельность собственного капитала - определяет эффективность управления собственным капиталом;
- валовая рентабельность - показывает объем валовой прибыли в единице выручки;
- затратоотдача - показывает объем прибыли, приходящейся на 1000 руб. затрат;
- рентабельность перманентного капитала - показывает эффективность капитала, вложенного в деятельность организации на долгий срок;
- коэффициент устойчивости экономического роста - определяет темпы изменения собственного капитала [12, с.2].
Рентабельность продукции (коэффициент окупаемости затрат) исчисляется путём отношения прибыли от реализации до выплаты процентов и налогов к сумме затрат по реализованной продукции
Rз = Прп/Зрп, (4)
где Прп - прибыль от реализации;
Зрп - сумма затрат по реализованной продукции.
Рентабельность продукции показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции. Может рассчитываться по отдельным видам продукции и в целом по предприятию. При определении его уровня в целом по предприятию целесообразно учитывать не только реализационные, но и внереализационные доходы и расходы, относящиеся к основной деятельности [33, с.37].
Уровень рентабельности продукции (коэффициент окупаемости затрат), исчисленный в целом по предприятию, зависит от трёх основных факторов первого порядка:
- изменения структуры реализованной продукции;
- её себестоимости;
- средних цен реализации.
Факторная модель этого показателя имеет следующий вид:
Rз = Прп / Зрп = f (VРП общ, Удi, Цi, Сi) / f (VРП общ, Удi, Ci).
Расчёт влияния факторов первого уровня на изменение рентабельности в целом по предприятию можно выполнить способом цепной подстановки.
определяют рентабельность продукции в плановом периоде:
Rпл.= П пл (при V РП общпл, Удпл, Цпл, Спл) / Зпл (приV РПобщ пл, Удпл, Спл)
определяют рентабельность продукции при фактическом объёме реализованной продукции, плановой структуре реализованной продукции, плановой цене и себестоимости:
Rvрп = Пvрп (при VРП общ, Уд пл, Ц пл, Спл)/ Зvрп (VРП общ ф, Уд пл, С пл)
определяют рентабельность продукции при фактическом объёме, фактической структуре реализованной продукции, плановой цене и себестоимости:
Rуд. = ПУд/при VРП общ ф, Уд ф, Ц п, С пл) / З Уд (при VРПоб ф, Уд ф, С пл)
определяют рентабельность продукции при фактическом объёме и структуре реализованной продукции, фактической цене и плановой себестоимости продукции:
R ц = П ц (при VРП общ ф, Уд , Ц ф, с пл) / З ц (при VРП общ ф, Уд , С пл)
Определяют рентабельность продукции в отчётном периоде (при фактическом объёме, структуре, цене и себестоимости реализованной продукции):
Rф= П ф (при V РП общ пл, Уд ф, Ц ф, с ф) / Зф (приVРП общф, Уд ф, С ф)
На основании данных показателей определяют общее изменение рентабельности продукции в отчётном периоде по сравнению с плановым:
ΔRобщ = Rф-Rпл.
А также изменения за счёт влияния факторов:
- при изменении объёма реализованной продукции
ΔRvрп = Rурп- Rпл.
- при изменении структуры реализованной продукции
ΔRуд = Rуд. - Rурп
- при изменении цены продукции
ΔRц = Rц - Ryд
- при изменении себестоимости продукции
ΔRс = Rф –Rц [14, с.87].
Рентабельность продаж (оборота) рассчитывается делением прибыли от реализации продукции, работ и услуг до выплаты процентов и налогов на сумму полученной выручки.
Rоб = Прп/ Врп, (5)
где Прп - прибыль от реализации продукции, работ, услуг;
Врп - сумма полученной выручки.
Детерминированная факторная модель этого исчисленного в целом по предприятию, имеет следующий вид:
Rз = Прn / Врn = f (VРП общ, Удi, Цi, Сi)/f(VРП общ Удi, Цi)
Расчёт влияния факторов первого уровня на изменение рентабельности в целом по предприятию можно выполнить способом цепной подстановки.
определяют рентабельность продаж в плановом периоде
Rпл. = П nл. (при V РП общ.пл., Удnл., Цnл., Сnл.) / Вnл. (при V РПобщ.пл., Удnл., Цnл.)
определяют рентабельность оборота при фактическом объёме реализованной продукции, плановой структуре реализованной продукции, плановой цене и себестоимости
Rvрп = П vрп(nри VРП общ.ф., Уд nл., Ц nл., Спл.)/Вvрп. (VРП общ. Ф., Уд nл., Цnл.)
определяют рентабельность продаж при фактическом объеме, фактической структуре реализованной продукции, плановой цене и себестоимости
Rуд. = ПУд/ПРИ VРП общ. ф., Уд ф., Ц nл., С nл.)/В Уд (при VРПобщ. ф., Уд ф., Цnл.)
определяют рентабельность продаж при фактическом объёме и структуре реализованной продукции, фактической цене и плановой себестоимости продукции
Rц = П ц(nри VРП общ. ф., Уд ф., Ц ф., с пл.)/В ц (при VРПобщ. ф., Уд ф., Ц ф.)
определяют рентабельность продаж в отчётном периоде (при фактическом объёме, структуре, цене и себестоимости реализованной продукции).
Rф.= П ф.(nри V РП общ. nл., Уд ф., Ц ф., С ф.)/Вф. (nриVРП общ.ф., Уд ф., Ц ф.)
На основе данных показателей определяют общее изменение рентабельности продаж в отчётном периоде по сравнению с плановым:
ΔR пр общ = Rф – Rпл., (6)
А также изменения за счёт влияния факторов:
- при изменении объёма реализованной продукции
ΔRпр vрп = Rvрп- Rпл.
- при изменении структуры реализованной продукции
ΔRпр уд = Rуд. - Rvрп
- при изменении цены продукции
ΔRпр ц = Rц. - Rуд.
- при изменении себестоимости продукции
ΔRпр ц = Rф – Rц
Данный показатель характеризует эффективность произведенной и коммерческой деятельности: сколько прибыли имеет предприятие с рубля продаж. Этот показатель рассчитывается в целом по предприятию и отдельным видам продукции [15, с.216].
Рентабельность совокупного капитала исчисляется отношением брутто- прибыли до выплаты процентов и налогов к среднегодовой стоимости всего совокупного капитала
Общая сумма брутто - прибыли зависит от объёма реализованной продукции, её структуры, себестоимости, среднего уровня цен и финансовых результатов от прочих видов деятельности, не связанных с реализацией продукции и услуг [36, с.76].
Среднегодовая сумма основного и оборотного капитала зависит от объёма продаж и скорости оборота капитала (коэффициента оборачиваемости, который определяется отношением выручки к среднегодовой сумме основного