Анализ финансово-хозяйственной деятельности предприятия
Размещено на /
оглавление
Введение
1 ПРЕДМЕТ, ЗНАЧЕНИЕ И ЗАДАЧИ АНАЛИЗА ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ, СПОСОБЫ ИЗМЕРЕНИЯ ВЛИЯНИЯ ФАКТОРОВ В АНАЛИЗЕ
1.1 Понятие, содержание, роль и задачи анализа хозяйственной деятельности
1.2 Способы измерения влияния факторов в анализе
1.2.1 Способ цепной подстановки
1.2.2 Способ абсолютных разниц
1.2.3 Способ относительных разниц
2 ФИНАНСОВАЯ ОТЧЁТНОСТЬ ХОЗЯЙСТВУЮЩИХ СУБЪЕКТОВ
2.1 Финансовая отчётность как источник информации о деятельности юридического лица
2.2 Элементы финансовой отчётности и их денежная оценка
2.3 Анализ состава, структуры, динамики показателей бухгалтерского баланса организации; анализ источников финансирования
3 Анализ активов, капитала и обязательств по данным бухгалтерского баланса
3.1 Анализ ликвидности и платёжеспособности организации
3.2 Анализ состава, структуры и динамики дебиторской и кредиторской задолженности
3.3 Критерии неплатёжеспособности и оценка вероятности банкротства организации
4 АНАЛИЗ ДОХОДОВ, РАСХОДОВ И ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ДЕЯТЕЛЬНОСТИ ОРГАНИЗАЦИИ ПО ДАННЫМ ОТЧЁТА О ПРИБЫЛЯХ И УБЫТКАХ
4.1 Значение, функции и роль отчёта о прибылях и убытках
4.2 Анализ состава и структуры доходов и расходов организации. Оценка динамики и факторов их формирования
4.3 Анализ прибыли организации, оценка динамики и факторов её формирования
4.4 Анализ и оценка доходности и рентабельности организации
5 КОМПЛЕКСНЫЙ ЭКОНОМИЧЕСКИЙ АНАЛИЗ ЭФФЕКТИВНОСТИ ИСПОЛЬЗОВАНИЯ ОСНОВНОГО И ОБОРОТНОГО КАПИТАЛА
5.1 Система комплексной оценки и состояния основных средств и анализа эффективности их использования
5.2 Анализ обеспеченности организации основными производственными фондами (ОПФ)
5.3 Анализ технического состояния и движения основных средств
5.4 Анализ интенсивности и эффективности использования фондов
5.5 Анализ использования производственной мощности и технологического оборудования
5.6 Система комплексного экономического анализа и оценки состояния и эффективности использования оборотных средств
5.7 Анализ обеспеченности предприятия материальными ресурсами
6 КОМПЛЕКСНЫЙ АНАЛИЗ ДИНАМИКИ И ОЦЕНКА ВЫПОЛНЕНИЯ ПЛАНА ПРОИЗВОДСТВА И ПРОДАЖИ ПРОДУКЦИИ
6.1 Методика комплексной оценки и анализа результатов производства и продажи продукции
6.2 Анализ влияния трудовых факторов на прирост выручки от продаж
6.3 Анализ использования основных средств (средств труда) на прирост выручки от продаж
6.4 Анализ использования материальных ресурсов (предметов труда) на прирост выручки от продаж
7 КОМПЛЕКСНЫЙ АНАЛИЗ И УПРАВЛЕНИЕ ЗАТРАТАМИ И СЕБЕСТОИМОСТЬЮ ПРОДУКЦИИ
7.1 Комплексный анализ затрат на производство продукции1
Список использованнЫХ ИСТОЧНИКОВ
Введение
Обеспечение эффективного функционирования организаций требует экономически грамотного управления их деятельностью, которое во многом определяется умением её анализировать. С помощью анализа финансово-хозяйственной деятельности изучаются тенденции развития хозяйствующего субъекта, глубоко и системно исследуются факторы изменения результатов деятельности, обосновываются бизнес-планы и управленческие решения, осуществляется контроль за их выполнением, выявляются резервы повышения эффективности производства, оцениваются результаты деятельности предприятия и их чувствительность к управленческим воздействиям, вырабатывается экономическая стратегия его развития.
Анализ финансово-хозяйственной деятельности — это научная база принятия управленческих решений в бизнесе. Для их обоснования необходимо выявлять и прогнозировать существующие и потенциальные проблемы, производственные и финансовые риски, определять воздействие принимаемых решений на уровень рисков и доходов субъекта хозяйствования. Поэтому овладение методикой комплексного экономического анализа менеджерами всех уровней является составной частью их профессиональной подготовки.
Квалифицированный экономист, финансист, бухгалтер, аудитор и другие специалисты экономического профиля должны хорошо владеть современными методами экономических исследований, мастерством системного, комплексного микроэкономического анализа. Зная технику и технологию анализа, они смогут легко адаптироваться к изменениям рыночной ситуации и находить правильные решения и ответы. В силу этого освоение основ экономического анализа полезно каждому, кому приходится участвовать в принятии решений, либо давать рекомендации по их принятию, либо испытывать на себе их последствия.
Основная цель изучения данной учебной дисциплины − формирование у студентов аналитического, творческого мышления путём освоения методологических основ и приобретения практических навыков анализа хозяйственной деятельности, необходимых в практической работе.
В процессе обучения студенты должны научиться понимать сущность экономических явлений и процессов, их взаимосвязь и взаимозависимость, уметь их детализировать, систематизировать и моделировать, определять влияние факторов, комплексно оценивать достигнутые результаты, выявлять резервы повышения эффективности деятельности предприятия.
1 ПРЕДМЕТ, ЗНАЧЕНИЕ И ЗАДАЧИ АНАЛИЗА ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ, СПОСОБЫ ИЗМЕРЕНИЯ ВЛИЯНИЯ ФАКТОРОВ В АНАЛИЗЕ
Понятие, содержание, роль и задачи анализа хозяйственной
деятельности
Изучение явлений природы и общественной жизни невозможно без их анализа. Анализ представляет собой расчленение явления или предмета на его составные части (элементы) с целью изучения их внутренней сущности. К примеру, чтобы управлять автомобилем, нужно знать его внутреннее содержание: детали, узлы, их назначение, принцип действия и др. В равной мере это же положение относится и к экономическим явлениям и процессам. Так, для понимания сущности прибыли требуется знать основные источники её получения, а также факторы, определяющие её величину. Чем детальнее они исследованы, тем эффективнее можно управлять процессом формирования финансовых результатов. Аналогичных примеров можно привести очень много.
Однако анализ не может дать полного представления об изучаемом предмете или явлении без синтеза, т.е. без установления связей и зависимостей между его составными частями. Изучая, к примеру, устройство автомобиля, надо знать не только его детали и узлы, но и их взаимодействие. При изучении прибыли также нужно учитывать взаимосвязь и взаимодействие факторов, формирующих её уровень. Только анализ и синтез в их единстве обеспечивают научное изучение предметов и явлений.
Экономический анализ — это научный способ познания сущности экономических явлений и процессов, основанный на расчленении их на составные части и изучении их во всём многообразии связей и зависимостей.
Различают макроэкономический анализ, который изучает экономические явления и процессы на уровне мировой и национальной экономики и её отдельных отраслей, и микроэкономический анализ, изучающий эти процессы и явления на уровне отдельных субъектов хозяйствования. Последний получил название «анализ хозяйственной деятельности» (АХД).
Возникновение экономического анализа как средства познания сущности экономических явлений и процессов связывают с возникновением и развитием бухгалтерского учёта и балансоведения. Однако своё теоретическое и практическое развитие он получил в эпоху развития рыночных отношений, а именно во второй половине XIX в. Обособление анализа хозяйственной деятельности в специальную отрасль знаний произошло несколько позже — в первой половине XX в.
Становление АХД обусловлено объективными требованиями и условиями, которые свойственны возникновению любой новой отрасли знаний.
Во-первых, практической потребностью в комплексном и системном анализе в связи с развитием производительных сил, совершенствованием производственных отношений, расширением масштабов производства. Интуитивный анализ, примерные расчёты и прикидки, которые применялись на кустарных и полукустарных предприятиях, стали недостаточными в условиях крупных производственных единиц. Без комплексного, всестороннего АХД невозможно управлять сложными экономическими процессами, принимать оптимальные решения.
Во-вторых, это связано с развитием экономической науки вообще. Как известно, с развитием любой науки происходит дифференциация её отраслей. Экономический анализ хозяйственной деятельности сформировался в результате дифференциации общественных наук. Раньше функции экономического анализа (когда они были сравнительно не такими весомыми) выполняли балансоведение, бухгалтерский учёт, финансы, статистика и др. В рамках этих наук появились первые простейшие способы аналитического исследования. Однако вышеназванные науки на определённом этапе развития не могли обеспечить все запросы практики, в связи с чем, возникла необходимость выделения АХД в самостоятельную отрасль знаний.
Содержание АХД вытекает из его роли и функций, которые он выполняет в системе управления предприятием, где занимает одно из центральных мест (рисунок 1).



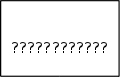
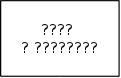
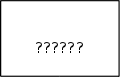
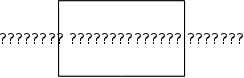



Рисунок 1 − Место экономического анализа в системе управления
Система управления состоит из следующих взаимосвязанных функций: планирования, учёта и контроля, анализа хозяйственной деятельности и принятия управленческих решений.
С помощью планирования определяются основные направления и содержание деятельности предприятия, его структурных подразделений и отдельных работников. Его главной задачей является обеспечение планомерности развития предприятия и деятельности каждого его члена, определение путей достижения лучших конечных результатов производства.
Для управления производством нужно иметь полную и правдивую информацию о ходе производственного процесса и выполнении планов. Поэтому одной из функций управления производством является учёт, обеспечивающий сбор, систематизацию и обобщение информации, необходимой для управления производством и контроля за ходом выполнения планов и производственных процессов.
Анализ хозяйственной деятельности является связующим звеном между учётом и принятием управленческих решений. В процессе его учётная информация проходит аналитическую обработку: проводится сравнение достигнутых результатов деятельности с данными за прошлые периоды времени, с показателями других предприятий и среднеотраслевыми; определяется влияние разнообразных факторов на результаты хозяйственной деятельности; выявляются недостатки, ошибки, неиспользованные возможности, перспективы и др. С помощью АХД достигается осмысление, понимание информации. На основе результатов анализа разрабатываются и обосновываются управленческие решения. Экономический анализ предшествует решениям и действиям, обосновывает их и является основой научного управления производством, повышает его эффективность.
Следовательно, экономический анализ можно рассматривать как деятельность по подготовке данных, необходимых для научного обоснования и оптимизации управленческих решений.
Как функция управления АХД тесно связан с планированием и прогнозированием производства, поскольку без глубокого анализа невозможно осуществление этих функций. Важная роль принадлежит АХД в подготовке информации для планирования, оценки качества и обоснованности плановых показателей, в проверке и объективной оценке выполнения планов. Утверждение планов для предприятия, по существу, также представляет собой принятие решений, которые обеспечивают развитие производства в будущем планируемом отрезке времени. При этом учитываются результаты выполнения предыдущих планов, изучаются тенденции развития предприятия, изыскиваются и учитываются дополнительные резервы производства.
АХД является средством не только обоснования планов, но и контроля за их выполнением. Планирование начинается и завершается анализом результатов деятельности предприятия, что позволяет повысить уровень планирования, сделать его научно обоснованным. Эта функция анализа — контроль за выполнением планов и подготовка информации для их обоснования — не ослабевает, а усиливается в рыночной экономике, поскольку в условиях неопределённости и изменчивости внешней среды требуется оперативная корректировка текущих и перспективных планов. Постоянно изменяющиеся внешние условия требуют, чтобы процесс планирования был непрерывным. Менеджер по планированию должен уметь оценивать и анализировать изменения каждой ситуации и оперативно вносить коррективы в планы предприятия.
Большая роль отводится анализу в определении и использовании резервов повышения эффективности производства. Он содействует активизации инновационной деятельности, направленной на экономное использование ресурсов, выявление и внедрение передового опыта, научной организации труда, новой техники и технологии производства, предупреждение излишних затрат, недостатков в работе и т.д. В результате этого укрепляется экономика предприятия, повышается эффективность его деятельности.
Таким образом, АХД является важным элементом в системе управления производством, действенным средством выявления внутрихозяйственных резервов, основой разработки научно обоснованных планов и управленческих решений.
Роль анализа как средства управления производством на современном этапе возрастает. Это обусловлено разными обстоятельствами:
− необходимостью неуклонного повышения эффективности производства в связи с ростом дефицита и стоимости сырья, повышением наукоёмкости и капиталоёмкости производства, обострением внутренней и внешней конкуренции;
− отходом от командно-административной системы управления и постепенным переходом к рыночной экономике, в которой усиливается ответственность за последствия принимаемых решений.
В этих условиях руководитель предприятия не может рассчитывать только на свою интуицию и примерные прикидки в уме. Управленческие решения и действия должны быть основаны на точных расчётах, глубоком и всестороннем экономическом анализе. Ни одно организационное, техническое и технологическое мероприятие не должно осуществляться до тех пор, пока не обоснована его экономическая целесообразность. Недооценка роли АХД, ошибки в планах и управленческих действиях в современных условиях приносят чувствительные потери. И наоборот, те предприятия, на которых серьезно относятся к АХД, имеют хорошие результаты, высокую экономическую эффективность.
Основные задачи АХД субъекта хозяйствования
1. Изучение характера действия экономических законов, установление закономерностей и тенденций экономических явлений и процессов в конкретных условиях предприятия.
2. Научное обоснование текущих и перспективных планов. Без глубокого экономического анализа результатов деятельности предприятия за прошлые годы (5-10 лет) и без обоснованных прогнозов на перспективу, без изучения закономерностей развития экономики предприятия, без выявления имевших место недостатков и ошибок нельзя разработать научно обоснованный план, выбрать оптимальный вариант управленческого решения.
3. Контроль за выполнением планов и управленческих решений, за экономным использованием ресурсов. Анализ должен проводиться не только с целью констатации фактов и оценки достигнутых результатов, но и с целью выявления недостатков, ошибок и оперативного воздействия на экономические процессы.
4. Изучение влияния объективных и субъективных, внутренних и внешних факторов на результаты хозяйственной деятельности.
5. Поиск резервов повышения эффективности функционирования предприятия на основе изучения передового опыта и достижений науки и практики.
6. Оценка результатов деятельности предприятия по выполнению планов, достигнутому уровню развития экономики, использованию имеющихся возможностей и диагностика его положения на рынке продуктов и услуг.
7. Оценка предпринимательских и финансовых рисков и выработка внутренних механизмов управления ими с целью укрепления рыночных позиций предприятия и повышения доходности бизнеса.
8. Разработка рекомендаций по использованию выявленных резервов.
В целом АХД как наука представляет собой систему специальных знаний, связанных с исследованием тенденций хозяйственного развития, научным обоснованием планов, управленческих решений, контролем за их выполнением, оценкой достигнутых результатов, поиском, измерением и обоснованием величины хозяйственных резервов повышения эффективности деятельности и разработкой мероприятий по их использованию.
1.2 Способы измерения влияния факторов в анализе
Определение величины влияния отдельных факторов на прирост результативных показателей является одной из важнейших методологических задач в АХД. В детерминированном анализе для этого используются следующие способы: цепной подстановки, абсолютных разниц, относительных разниц, пропорционального деления, интегральный, логарифмирования, балансовый и др. Рассмотрим основные из них.
1.2.1 Способ цепной подстановки
Наиболее универсальным из них является способ цепной подстановки. Он используется для расчёта влияния факторов во всех типах детерминированных факторных моделей: аддитивных, мультипликативных, кратных и смешанных (комбинированных).
Этот способ позволяет определить влияние отдельных факторов на изменение величины результативного показателя путём постепенной замены базисной величины каждого факторного показателя в объёме результативного показателя на фактическую в отчётном периоде. С этой целью определяют ряд условных значений результативного показателя, которые учитывают изменение одного, затем двух, трёх и последующих факторов, допуская, что остальные не меняются.
Сравнение значений результативного показателя до и после изменения уровня того или другого фактора позволяет элиминировать влияние всех факторов, кроме одного, и определить воздействие последнего на прирост результативного показателя.
Порядок применения этого способа рассмотрим на примере, приведённом в таблице 1.
Таблица 1 – Данные для факторного анализа валового выпуска
продукции
| Показатель | Условное обозначение |
Уровень показателя |
Изменение | ||
| базовый | текущий | абсолютное | относительное, % | ||
| Валовой выпуск продукции, млн руб. | ВП | 400 | 600 | +150 | +50 |
| Среднесписочная численность рабочих, чел. | ЧР | 100 | 120 | +20 | +20 |
| Среднегодовая выработка продукции одним рабочим, млн руб. | ГВ | 4 | 5 | +1 | +25 |
| Количество отработанных дней одним рабочим за год, дн. | Д | 200 | 208,3 | +8,3 | +4,17 |
|
Среднедневная выработка рабочего, тыс. руб. |
ДВ | 20 | 24 | +4 | +20 |
| Средняя продолжительность смены, ч | П | 8 | 7,5 | -0,5 | -5 |
| Среднечасовая выработка продукции одним рабочим, тыс. руб. | ЧВ | 2,5 | 3,2 | +0,7 | +28 |
Как нам уже известно, объём валового выпуска продукции (ВП) зависит от двух основных факторов первого порядка: численности рабочих (ЧР) и среднегодовой выработки (ГВ). Имеем двухфакторную мультипликативную модель:
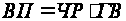 .
Алгоритм расчёта способом цепной подстановки для этой модели с использованием исходных данных таблицы 1, будет иметь вид:
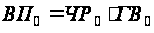 = 100 Ч
4 = 400 млн руб.;
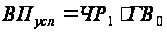 = 120 Ч 4 =
480 млн руб.;
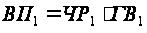 = 120 Ч
5 = 600 млн руб.
Как видим,
второй показатель
выпуска продукции
( )
отличается
от первого тем,
что при его
расчёте принята
численность
рабочих текущего
периода, вместо
базового.
Среднегодовая
выработка
продукции одним
рабочим в том
и другом случае
базовая. Значит,
за счёт роста
численности
рабочих выпуск
продукции
увеличился
на 80 млн руб. (480 -
400).
Третий показатель
выпуска продукции
( )
отличается
от второго тем,
что при расчёте
его величины
выработка
рабочих принята
по фактическому
уровню, вместо
базового. Количество
же работников
в обоих случаях
− отчётного
периода. Отсюда
за счёт повышения
производительности
труда выпуск
продукции
увеличился
на 120 млн руб.
(600-480).
Таким образом, увеличение выпуска продукции вызвано следующими факторами:
а) ростом
численности
рабочих ( )
+ 80 млн руб.;
б) повышение
уровня производительности
труда ( )
+ 120 млн руб.
Итого ( ):
+ 200 млн руб.
Алгебраическая сумма влияния факторов обязательно должна быть равна общему приросту результативного показателя:
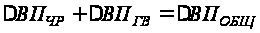 .
Отсутствие такого равенства свидетельствует о допущенных ошибках в расчётах. Если требуется определить влияние четырёх факторов, то в этом случае рассчитывается не один, а три условных значения результативного показателя, т.е. количество условных значений результативного показателя на единицу меньше числа факторов. Схематически это можно представить следующим образом.
Таблица 2 − Схема расчёта результативного показателя методом цепных подстановок
|
Уровень результативного показателя |
Условия расчёта результативного показателя | |||
| фактор 1 | фактор II | фактор III | фактор IV | |
| Базовый | t0 | t0 | t0 | t0 |
| Условный 1 | t1 | t0 | t0 | t0 |
| Условный 2 | t1 | t1 | t0 | t0 |
| Условный 3 | t1 | t1 | t1 | t0 |
| Текущий | t1 | t1 | t1 | t1 |
Общее изменение результативного показателя:
ΔYОБЩ = Y1 − Y0,
в том числе за счёт:
ΔYА = Yусл1 − Y0; ΔYB = Yусл2 − Yусл1
ΔYС = Yусл3 − Yусл2; ΔYD = Y1 − Yусл3
Проиллюстрируем это на четырехфакторной модели выпуска продукции:
ВП = ЧР Ч Д Ч П Ч ЧВ.
Исходные данные для решения данной модели приведены в таблице 1:
ВП0 = ЧР0 Ч Д0 Ч П0 Ч ЧВ0 = 100 Ч 200 Ч 8,0 Ч 2,5 = 400 млн руб.;
впусл1 = ЧР1 Ч Д0 Ч П0 Ч ЧВ0 = 120 Ч 200 Ч 8,0 Ч 2,5 = 480 млн руб.;
впусл2 = ЧР1 Ч Д1 Ч П0 Ч ЧВ0 = 120 Ч 208,3 Ч 8,0 Ч 2,5 = 500 млн руб.;
впусл3 = ЧР1 Ч Д1 Ч П1 Ч ЧВ0 = 120 Ч 208,3 Ч 7,5 Ч 2,5 = 468,75 лн руб.
ВП1 = ЧР1 Ч Д1 Ч П1 Ч ЧВ1 = 120 Ч 208,3 Ч7,5 Ч3,2 = 600 млн руб.
Объём выпуска продукции в целом вырос на 200 млн руб. (600 - 400), в том числе за счёт изменения:
а) численности рабочих
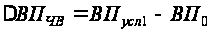 =
480 − 400 = +80 млн руб.;
б) количества отработанных дней одним рабочим за год
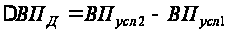 = 500 − 480 = +20 млн руб.;
в) средней продолжительности рабочего дня
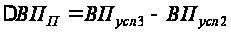 = 468,75 – 500 = -31,25 млн
руб.;
г) среднечасовой выработки
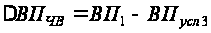 = 600 − 468,75 = +131,25 млн
руб.;
Итого: +200 млн руб.
Используя способ цепной подстановки, необходимо знать правила последовательности расчётов: в первую очередь нужно учитывать изменение количественных, а затем качественных показателей. Если же имеется несколько количественных и несколько качественных показателей, то сначала следует изменить величину факторов первого порядка, а потом более низкого. В приведённом примере объём производства продукции зависит от четырех факторов: количества рабочих, количества отработанных дней одним рабочим, продолжительности рабочего дня и среднечасовой выработки. Это и обусловило последовательность размещения факторов в модели и, соответственно, очерёдность определения их влияния.
Таким образом, применение способа цепной подстановки требует знания взаимосвязи факторов, их соподчинённое, умения правильно их классифицировать и систематизировать.
1.2.2 Способ абсолютных разниц
Способ абсолютных разниц применяется для расчёта влияния факторов на прирост результативного показателя в детерминированном анализе, но только в мультипликативных моделях вида
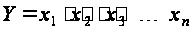
и моделях мультипликативно-аддитивного типа:
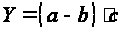 и
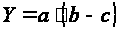 .
И хотя его использование ограничено, но благодаря своей простоте он получил широкое применение в АХД. При его использовании величина влияния факторов рассчитывается умножением абсолютного прироста значения исследуемого фактора на базовую (плановую) величину факторов, которые находятся справа от него, и на фактическую величину факторов, расположенных слева от него в модели.
Алгоритм расчёта для мультипликативной четырехфакторной модели валового выпуска продукции выглядит следующим образом:
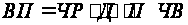 .
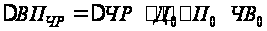 = (+20) Ч 200
Ч 8,0 Ч 2,5 = +80 млн руб.;
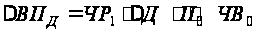 = 120 Ч
(+8,33) Ч 8,0 Ч 2,5 = +20 млн
руб.;
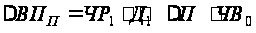 = 120 Ч 208,3
Ч (-0,5) Ч 2,5
= -31,25 млн руб.;
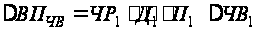 = 120 Ч 208,3
Ч7,5 Ч(+0,7) = +131,25 млн руб.
Итого: +200 млн руб.
Таким образом, с помощью способа абсолютных разниц получаются те же результаты, что и способом цепной подстановки. Здесь также необходимо следить за тем, чтобы алгебраическая сумма прироста результативного показателя за счёт отдельных факторов равнялась его общему приросту.
Рассмотрим алгоритм расчёта факторов этим способом в моделях мультипликативно-аддитивного вида. Для примера возьмем факторную модель прибыли от реализации продукции:
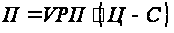 ,
где П − прибыль от реализации продукции;
VРП − объём реализации продукции;
Ц − цена единицы продукции;
С − себестоимость единицы продукции.
Прирост суммы прибыли за счёт изменения:
объёма реализации продукции
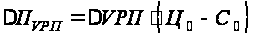 ;
цены реализации
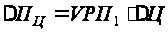 ;
себестоимости продукции
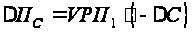 .
Общее изменение прибыли
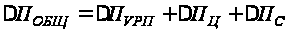 .
1.2.3 Способ относительных разниц
Способ относительных разниц применяется для измерения влияния факторов на прирост результативного показателя только в мультипликативных моделях. Здесь используются относительные приросты факторных показателей, выраженные в виде коэффициентов или процентов. Рассмотрим методику расчёта влияния факторов этим способом для мультипликативных моделей типа
 .
Изменение результативного показателя определяется следующим образом:
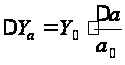 ;
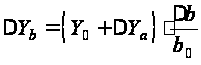 ;
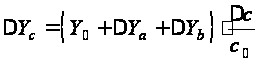 .
Согласно
данному алгоритму
для расчёта
влияния первого
фактора (а)
необходимо
базовую величину
результативного
показателя
( )
умножить на
относительный
прирост первого
фактора (
 ),
выраженного
в виде десятичной
дроби.
Чтобы рассчитать
влияние второго
фактора (b),
нужно к базовой
величине
результативного
показателя
()
прибавить
изменение его
за счёт первого
фактора ( )
и затем полученную
сумму умножить
на относительный
прирост второго
фактора (
 ).
Влияние
третьего фактора
(c) определяется
аналогично:
к базовой величине
результативного
показателя
()
необходимо
прибавить его
прирост за счёт
первого и второго
факторов (,