Анализ финансово-хозяйственной деятельности предприятия


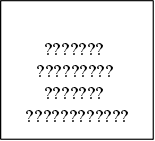
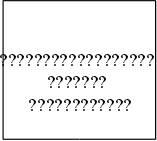





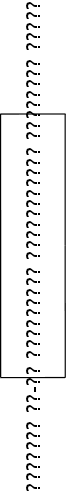
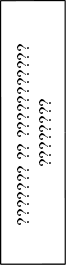
Рисунок 6 − Схема факторного анализа фондоотдачи
Таблица 24 − Расчёта показателей фондоотдачи
| Показатель |
Базисный период |
Отчётный период |
Отклонение (+, -) |
Изменение, % |
|
1 |
2 |
3 |
4 |
5 |
| 1. Объём выпуска продукции (N), тыс.руб. | 11500 | 12353 | +853 | 107,4 |
|
2. Среднегодовая
стоимость
основных
производственных
фондов ( |
9106 | 9388 | +282 | 103,1 |
|
3. Среднегодовая
стоимость
активной части
производственных
фондов ( |
4968 | 5199 | +231 | 104,6 |
|
4. Среднегодовая
стоимость
действующего
оборудования
( |
3062,8 | 3416 | +353,2 | 111,5 |
|
5. Удельный
вес активной
части основных
фондов
|
54,6 | 55,4 | +0,8 | 101,5 |
|
6. Удельный
весь действующего
оборудования
в стоимости
активной части
производственных
фондов
|
62,3 | 65,7 | +3,4 | 105,5 |
|
7. Количество
единиц действующего
оборудования
( |
31,0 | 32 | +1 | 103,2 |
|
8. Средняя
стоимость
единицы действующего
оборудования
( |
98,8 | 106,75 | +6,8 | 106,8 |
|
9. Количество
рабочих дней,
( |
305 | 305 | - | - |
|
10. Количество
отработанных
станко-смен
( |
19654 | 21184 | +1530 | 107,8 |
|
11. Коэффициент
сменности
( |
2,08 | 2,18 | +0,10 | 104,8 |
|
12. Продолжительность
1 смены ( |
8 | 8 | - | - |
|
13. Коэффициент
загрузки
оборудования
в течение смены
( |
0,584 | 0,698 | -0,014 | 102,0 |
|
14. Полезное
время работы
оборудования
( |
1424,96 | 1703,12 | +278,16 | 19,52 |
|
15. Среднечасовой
объём выпуска
продукции на
1 ед. оборудования
( |
0,107 | 0,104 | -0,003 | 97,2 |
|
16. Фондоотдача
действующего
оборудования
( |
3,76 | 3,617 | -0,143 | 96,2 |
|
17. Фондоотдача
основных
производственных
фондов ( |
1,249 | 1,316 | +0,037 | 102,9 |
 ),
тыс. руб.
 ),
тыс. руб.
 ),
тыс. руб.
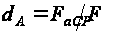 ,
%
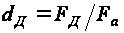 ,
%
 ),
ед.
 ),
тыс. руб.
 )
 )
 ),
(стр. 10 / (стр. 9 Ч
стр. 7))
 ),
ч
 )
 ),
ч, (стр. 9 Ч
стр. 12 Ч
стр. 13)
 ),
тыс. руб., (стр.
1 / стр.
7 / стр.
14)
 )
 )
2. Изменение фондоотдачи под влиянием изменения загрузки оборудования (эффективности использования рабочего времени в течение смены):
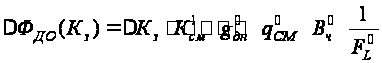 ,
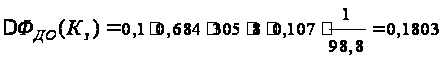 руб.
3. Изменение фондоотдачи в результате изменения среднечасовой выработки единицы оборудования:
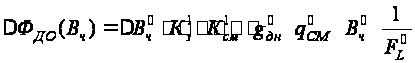 ,
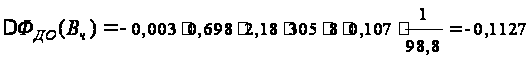 руб.
4. Изменение фондоотдачи в результате изменения средней стоимости оборудования:
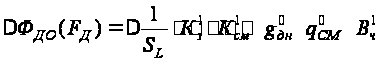 ,
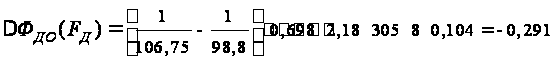 руб.
Продолжительность смены и количество рабочих дней не влияют на фондоотдачу, так как приняты неизменными.
Совокупное влияние факторов на изменения фондоотдачи действующего оборудования составит:
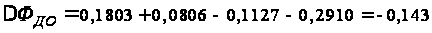 руб.
Наряду с
фондоотдачей
в практике
комплексного
экономического
анализа хозяйственной
деятельности
вычисляют и
обратную величину,
которую называют
фондоёмкостью
( ).
Она характеризует
стоимость
основных
производственных
фондов, приходящуюся
на 1 руб. продукции:
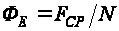 ,
где
 – объём выпуска
продукции, тыс.
руб.;
 –
среднегодовая
стоимость
основных фондов,
тыс. руб.
Снижение
фондоёмкости
означает экономию
капитала,
участвующего
в производстве.
Большое влияние
на фондоотдачу
и фондоёмкость
оказывает
показатель
фондовооружённости
труда ( ),
который рассчитывается
по формуле:
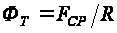 ,
где
 − среднегодовая
численность
промышленно-производственного
персонала или
численность
рабочих в наиболее
заполненную
смену (в зависимости
от целей анализа).
Этот показатель
применяется
для характеристики
оснащённости
труда работающих.
Фондовооружённость и фондоотдача связаны между собой через показатель производительности труда, определяемый по формуле:
 ,
где N – объём продукции, тыс. руб.
Выполнив преобразования, получим новую формулу фондоотдачи:
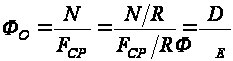 .
Таким образом, фондоотдача может быть рассчитана через фондовооружённость и производительность труда.
Анализ фондорентабельности основных производственных средств
Фондорентабельность
( )
определяется
как сумма прибыли
от реализации
продукции,
полученная
на 1 руб. основных
производственных
фондов:
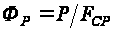 ,
где P − сумма прибыли от продажи продукции за год, тыс. руб.;
− среднегодовая
стоимость
основных
производственных
фондов, тыс.
руб.
Расчёт показателей использования основных производственных фондов в организации приведён в таблице 25.
Данные свидетельствуют об увеличении рентабельности основных фондов на 5,4 %.
Таблица 25 – Анализ использования основных средств
| Показатель | Базисный период | Отчётный период | Отклонение | |
| абсолютное | % | |||
| Прибыль предприятия, млн руб. | 3940 | 4450 | +510 | 112,9 |
| Среднегодовая стоимость основных производственных фондов, млн руб. | 41280 | 44210 | +2930 | 107,1 |
| Прибыль на 1 руб. основных средств, руб. (фондорентабельность) | 0,0954 | 0,1006 | +0,0052 | 105,4 |
Изменение фондорентабельности произошло за счёт:
− изменения прибыли
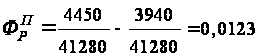 руб.
− изменения величины основных фондов
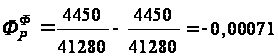 руб.
Изменение фондорентабельности составило:
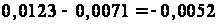 руб.
Комплексный анализ влияния различных факторов на величину фондорентабельности проведём по данным таблицы 26.
Таблица 26 – Анализ фондорентабельности
| Показатель | Базисный период | Отчётный период |
|
Объём
реализации
продукции
( |
73207 | 110373 |
|
Отклонение
от данных
базисного
периода ( |
100 | 150,77 |
| Полная себестоимость реализованной продукции (S), тыс. руб. | 62415 | 86277 |
| Прибыль от реализации продукции (Р), тыс. руб. | 10792 | 24096 |
|
Среднегодовая
стоимость
основных
производственных
фондов ( |
72008 | 115108 |
|
Объём
реализации
продукции в
отчётном периоде
по себестоимости
базисного
периода ( |
- | 94196 |
|
Фондорентабельность
( |
14,98 | 20,93 |
|
Изменение
фондорентабельности
( |
- | +5,95 |
 ),
тыс. руб.
 ),
тыс. руб.
 ),
коп./руб.
 ),
коп./руб.
Изменение фондорентабельности под влиянием изменения прибыли от объёма реализации продукции рассчитывается по формуле:
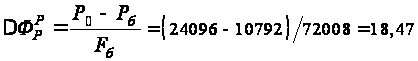 коп.
В том числе изменения фондорентабельности от следующих факторов:
− объёма
реализации
продукции —
определяется
отношением
произведения
базисной суммы
прибыли на
отклонение
реализованной
продукции в
базисном периоде
 к основным
фондам за отчётный
период:
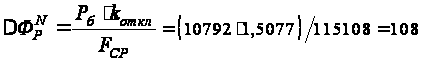 коп.;
− себестоимости реализованной товарной продукции — определяется разностью между полной себестоимостью в отчётном и базисном периодах, отнесённой к основным фондам за отчётный период:
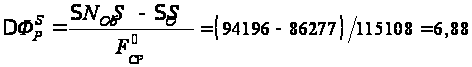 коп.;
− влияния цены на продукцию — определяется сопоставлением выручки за реализованною продукцию по действующим ценам в отчётном периоде с выручкой по ценам, принятым в базисном периоде, и отнесением этой величины к основным фондам отчётного периода:
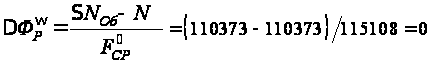 коп.,
где
 ;
− структуры и ассортимента продукции — определяется делением разности полной себестоимости продукции в базисном периоде, умноженной на индекс отклонений объёма реализованной продукции (I), и объёма реализации в базисном периоде на основные фонды за отчётный период:
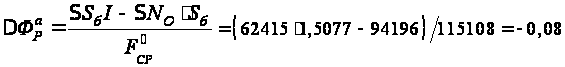
Таким образом, общее влияние анализируемых факторов на фондорентабельность от реализации продукции составило:
14,1 + 6,88 + 0 + (- 0,08) = +20,9 коп.
Как указывалось выше, рост фондорентабельности от всех факторов, зависящих от объёма реализации продукции, составил 18,47 коп., из чего следует, что не были проанализированы факторы, оказавшие отрицательное влияние на этот показатель в размере
18,47 - 20,90 = -2,43 коп.
Одним из основных факторов, влияющих на показатель фондорентабельности, является среднегодовая стоимость основных производственных фондов.
Изменение величины этого фактора в зависимости от стоимости основных фондов рассчитывается по формуле:
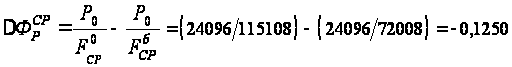 руб. =12,52 коп.
Таким образом, суммарное влияние двух основных факторов (объёма реализации товарной продукции и среднегодовой стоимости основных фондов) составит 5,95 коп. на рубль основных фондов, т.е.
18,47 - 12,52 = 5,95 коп.
5.5 Анализ использования производственной мощности и технологического оборудования
В процессе комплексного анализа работы оборудования применяется система показателей, характеризующих использование его численности, времени работы и мощности.
Одним из общих показателей использования основных производственных фондов является степень использования производственной мощности, которая представляет собой отношение фактического выпуска продукции к среднегодовой производственной мощности организации:
 ,
где
 − фактический
выпуск продукции;
Q − среднегодовая производственная мощность организации.
Под производственной мощностью организации (отдельных структурных элементов) понимается максимально возможный объём производства продукции в год (сутки, смену) на основе наиболее полного использования средств производства, рационального режима работы, прогрессивной технологии и эффективной организации производства и труда.
Таблица 27 – Комплексный анализ производственной мощности
| Показатель | Базисный год | Отчётный год | Изменение |
| Выпуск продукции в сопоставимых ценах, тыс. руб. | 73940 | 78375 | +4435 |
| Производственная мощность в сопоставимых ценах, тыс. руб. | 85000 | 92000 | +7000 |
| Прирост производственной мощности за счёт: | - | ||
| − ввода в действие нового и модернизации оборудования | - | +4200 | |
| − реконструкции цехов | - | +2800 | |
| Степень использования мощности, % | 87,0 | 85,2 | -1,8 |
| Производственная мощность, м2 | 500 | 540 | +40 |
| Выпуск продукции на 1 м2 производственной площади, тыс. руб. | 147,88 | 45,139 | -2,7412 |
Степень
использования
производственной
мощности ( )
определяется
следующим
образом:
= Фактический
(плановый) объём
производства
/ Среднегодовая
производственная
мощность.
Для характеристики использования пассивной части фондов рассчитывают показатель выхода продукции на 1 м2 производственной площади, он в некоторой степени дополняет комплексный анализ использования производственных мощностей организации. Повышение уровня данного показателя способствует увеличению производства продукции и снижению её себестоимости.
Из таблицы 27 следует, что в анализируемой организации в отчётном году объём производства увеличился, в том числе за счёт:
− производственной площади организации:
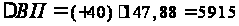 тыс. руб.;
− выпуска продукции на 1 м2 площади:
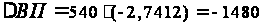 тыс. руб.
Таким образом, можно сделать вывод, что организация недостаточно полно использует не только активную, но и пассивную часть ОПФ. Неполное использование производственной мощности приводит к снижению объёма выпуска продукции, росту её себестоимости.
К системе взаимосвязанных показателей, непосредственно характеризующих эффективность использования основных средств и производственных мощностей, а также раскрывающих резервы дальнейшего улучшения их использования, относятся и показатели, характеризующие использование основных средств:
а) во времени
(коэффициент
экстенсивной
нагрузки
 );
б) использование
их в единицу
времени (коэффициент
интенсивной
нагрузки
 );
в) общее
использование
(коэффициент
интегральной
нагрузки
 ).
Первый показатель
()
определяется
путём деления
времени фактического
использования
на максимально
возможное время
использования
основных средств:
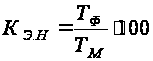 ,
где
 − фактическое
время полезного
использования
рабочих машин
и оборудования
в течение года,
маш.-ч;
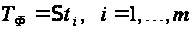 ;
 − фактическое
время полезного
использования
i-машины (единицы
оборудования);
m − количество машин (единиц оборудования);
 = 365 дней Ч
24 ч Ч М,
где М – годовой фонд времени работы машин (единиц оборудования), маш.-ч.
Второй показатель
()
получается
в результате
деления фактического
количества
продукции,
произведённой
в единицу времени
работы оборудования,
на максимальный
выпуск этой
продукции,
которую можно
произвести
с участием
данных основных
средств в ту
же единицу
времени:
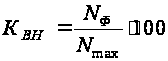 ,
где
− фактический
выпуск продукции,
произведённой
на данном
оборудовании
за отчётный
период;
 −
максимальный
выпуск продукции,
которую можно
произвести
на данном
оборудовании
за отчётный
период (за год):
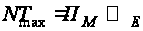 ,
где
 − производительность
(ед./ч) единицы
основных средств).
Третий показатель
()
является обобщающим,
комплексно
характеризующим
использование
оборудования.
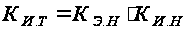 .
может быть
представлен,
как отношение
фактически
произведённой
продукции к
максимально
возможному
выпуску. В отчётах
организаций
эта величина
носит название
«использование
производственной
мощности» и
измеряется
в процентах.
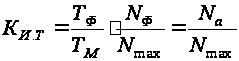 .
В процессе комплексного анализа изучаются динамика этих показателей, выполнение плана и причины их изменения.
К числу показателей экстенсивного использования основных фондов относится и коэффициент сменности. Он равен среднему числу смен, в течение которых загружена каждая единица оборудования.
С теми же целями применяется и коэффициент использования парка наличного и установленного оборудования, равный отношению числа единиц фактически работающего оборудования к числу единиц установленного или имеющегося в наличии оборудования.
Коэффициент
использования
парка наличного
оборудования
( )
определяется
по формуле:
= Количество
действующего
оборудования
/ Количество
наличного
оборудования.
Разница между количеством наличного и установленного оборудования, умноженная на плановую среднегодовую выработку продукции на единицу оборудования — это потенциальный резерв роста производства продукции за счёт увеличения количества действующего оборудования.
Одним из наиболее общих показателей производственной мощности является коэффициент её фактического использования. Он рассчитывается путём деления количества продукции, изготовленной за определённый промежуток времени (обычно за год), на величину производственной мощности. По группам однородного оборудования рассчитывается изменение объёма производства продукции за счёт его количества, экстенсивности и интенсивности использования:
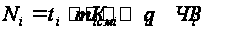 ,
где
 − количество
единиц i-го
оборудования;
 − количество
отработанных
дней единицей
оборудования;
 − коэффициент
сменности
работы оборудования;
− средняя
продолжительность
смены;
 − выработка
продукции за
1 машино-час на
i-м оборудовании.
5.6 Система комплексного экономического анализа и оценки состояния и эффективности использования оборотных средств
Помимо основных средств каждая организация должна иметь оборотные средства, или оборотный капитал (рисунок 7). Оборотный капитал — это финансовые ресурсы, вложенные в объекты, использование которых осуществляется предприятием в рамках одного воспроизводственного цикла либо в рамках относительно короткого календарного периода времени (как правило, не более одного года).
Задачами комплексного экономического анализа состояния и использования оборотных средств организации являются:
определение объёма оборотных средств, необходимых для обеспечения непрерывности хозяйственной деятельности организации;
проверка соответствия запасов материальных ценностей установленным нормативам и выявление в составе производственных запасов излишних и ненужных организации материалов;
обеспечение сохранности оборотных средств, то есть выявление и сведение к минимуму потерь оборотных средств;

Рисунок 7 – Состав и структура оборотных средств
определение влияния организации материально-технического снабжения и полноты использования материальных ресурсов на важнейшие показатели работы организации (объём выпуска продукции, себестоимость, производительность труда и др.);
обоснование эффективности использования оборотных средств за счёт ускорения их оборачиваемости и условного высвобождения из оборота;
обоснование оптимальной потребности в материальных ресурсах;
выявление резервов повышения эффективности использования оборотных средств.
Выбор системы показателей, отражающих состояние и эффективное использование оборотных средств, зависит от особенностей отрасли.
Источниками информации проведения комплексного анализа оборотных средств являются: бухгалтерская отчётность организации (формы № 1, 2, 4, 5), план материально-технического снабжения, заявки, контракты на поставку сырья и материалов, формы статистической отчётности о наличии и использовании материальных ресурсов и форма № 5-з о затратах на производство, оперативные данные отдела материально-технического снабжения, сведения аналитического бухгалтерского учёта о поступлении, расходе и остатках материальных ресурсов и др.
5.7 Анализ обеспеченности предприятия материальными ресурсами
Необходимым условием выполнения планов по производству продукции, снижению её себестоимости, росту прибыли, рентабельности является полное и своевременное обеспечение организации сырьём и материалами необходимого ассортимента и качества.
Обеспеченность
запасами ( ,
дни) – величина,
которая обычно
рассчитывается
для каждого
вида оборотных
средств отдельно
и равна отношению
запасов данного
вида оборотных
средств на
среднесуточный
расход данного
вида запасов: