Анализ финансово-хозяйственной деятельности предприятия
Это связано главным образом с перерасходом по материальным затратам (без энергозатрат), а также затратам на оплату труда и отчислениям на социальные нужды. Причинами сложившейся ситуации являются: увеличение объёма ремонтных работ и стоимости необходимых для их исполнения материалов; рост расходов на оплату труда ремонтных рабочих за работу во внеурочное время; увеличение затрат, связанных с заменой оборудования цехов и др.
Поэтому в ходе контроля следует разработать превентивные меры по предупреждению перерасхода по этим затратам, например, путём создания ремонтного фонда, позволяющего сгладить возникающие перекосы и исключить неравномерность включения расходов на ремонт в себестоимость продукции.
Ранее было установлено превышение сметных значений по общехозяйственным расходам. Поэтому следующий этап анализа состоит в соблюдении сметы таких расходов по отдельным статьям устранении причин перерасхода (таблица 42).
Данные таблицы 42 свидетельствуют о том, что общий перерасход по затратам общехозяйственного назначения на 1541 тыс. руб. образовался за счёт превышения сметных значений по следующим статьям: содержание и текущий ремонт зданий, сооружений и инвентаря; содержание аппарата управления и прочего общезаводского персонала; проведение испытаний, опытов, исследований, содержание лабораторий и др. Вместе с тем сократились расходы, связанные с уплатой налогов, сборов и прочих обязательных отчислений − на 386 тыс. руб., или на 5,9 % по структуре. Получена экономия по затратам на командировки и перемещения, охрану труда, подготовку кадров.
Существенным резервом снижения общехозяйственных расходов является устранение непроизводительных расходов, общая сумма которых составила 109 тыс. руб. Выявленные отклонения по статьям затрат обусловили изменение структуры общехозяйственных расходов. Однако по-прежнему значительную долю в них составляют налоги, сборы и прочие обязательные отчисления (28,9 %); содержание и текущий ремонт зданий, сооружений и инвентаря общезаводского назначения (22 %); содержание аппарата управления и прочего общезаводского персонала (22,1 %), а также расходы на проведение испытаний, опытов, исследований, содержание лабораторий (9,8 %). В связи с этим объектами пристального внимания управленческого персонала должны стать именно эти статьи расходов, а также непроизводительные затраты.
Существующий на сегодняшний день уровень организации планирования и учёта издержек производства имеет существенные недостатки (если рассматривать их с точки зрения обеспечения функции контроля). Планирование затрат на основе научно и технически обоснованных норм ведётся, как правило, только по основным материалам и заработной плате. По расходам на обслуживание производства и управление планирование осуществляется по уровням затрат предыдущего периода, при этом не всегда проводится глубокий предварительный контроль и анализ возможных резервов снижения расходов. Это существенно ослабляет значение плановых показателей в качестве контрольных параметров, позволяющих реально оценить сложившуюся ситуацию в формировании себестоимости продукции.
В бухгалтерском учёте отсутствует чёткая аналитическая группировка информации о затратах по стадиям кругооборота средств, видам и функциям деятельности хозяйствующего субъекта. Чётко отражаются лишь прямые затраты на производство продукции. Затраты на другие виды и функции деятельности рассредоточены на различных синтетических счетах в составе комплексных статей общепроизводственных и общехозяйственных расходов, содержащих различные по экономическому содержанию и целевому назначению издержки, а также на счетах учёта материальных ценностей и коммерческих расходов. Таким образом, чрезвычайно осложняются задачи определения границ ответственности за издержки, что приводит к существенному ослаблению, а иногда и к невозможности контроля за деятельностью отдельных структурных подразделений, в частности, служб и отделов предприятия за формированием затрат.
В бухгалтерском учёте недостаточно развита группировка информации об издержках по местам их возникновения. Учёт ведётся по основным производственным подразделениям − цехам, которые нередко становятся пределом локализации расходов. В то же время существует возможность детализировать учёт технологических издержек, расходов на содержание и эксплуатацию оборудования, а также затрат на управление производством по более мелким местам возникновения: производственным участкам, бригадам, группам оборудования. Отсутствие детальной информации о затратах по центрам их формирования, несомненно, снижает возможности контроля.
Один из вариантов решения указанных проблем видится в разработке смет (бюджетов) по каждому производственному подразделению (цеху, вспомогательному участку), линейной и функциональной службе (отделу) на основе сводной сметы (бюджета) по предприятию. С помощью таких смет может осуществляться контроль за отклонениями фактических затрат от установленных в смете и появится возможность повысить ответственность служб, отделов, цехов, участков за допущение перерасходов. При этом целесообразно разгруппировать все затраты предприятия на три основные группы: прямые производственные затраты, общепроизводственные и непроизводственные (общехозяйственные) расходы.
Однако мера ответственности различных подразделений за возникновение перерасходов по этим трём видам затрат будет различной. В частности, прямые производственные затраты являются объектами контроля на уровне цехов основного производства; ответственность за исполнение бюджета (соблюдение сметы) по второй группе затрат возлагается помимо этих цехов ещё и на вспомогательные участки, а по третьей группе затрат ответственность распределяется между линейными и функциональными звеньями предприятия (службами генерального директора, главного инженера; отделами материально-технического снабжения, сбыта, финансово-экономической службы и т.д.). Контроль за затратами первой группы должен быть возложен и на службу главного инженера, отдел материально-технического снабжения.
Рассмотрим примерный вариант бюджета в целом по предприятию и проведём оценку его исполнения с помощью таблицы 43.
Таблица 43 − Оценка исполнения бюджета в целом по предприятию (тыс. руб.)
| Показатель |
По плану |
По факту |
Отклонение (+, -) |
|
1 |
2 |
3 |
4 |
|
I. Прямые производственные затраты |
|||
| Сырьё и материалы | 41419 | 37508 | -3911 |
| Прочие затраты | 4365 | 4549 | 184 |
| Заработная плата производственных рабочих | 4795 | 4580 | -215 |
| Отчисления на социальные нужды | 1827 | 1755 | -72 |
| Итого прямых затрат | 52406 | 48392 | -4014 |
|
II. Общепроизводственные расходы |
|||
| Материалы на содержание основных фондов | 3072 | 3601 | 529 |
| Топливо | 48 | 57 | 9 |
| Энергозатраты | 9929 | 9521 | -408 |
| Затраты на оплату труда | 2955 | 5300 | 2345 |
| Отчисления на социальные нужды | 872 | 2101 | 1229 |
| Амортизация основных фондов | 369 | 240 | -129 |
| Производственные услуги сторонних фирм | 425 | 520 | 95 |
| Прочие затраты | 410 | 378 | -32 |
| Итого общепроизводственных затрат | 18080 | 21718 | 3638 |
| Всего производственных расходов | 70486 | 70110 | -376 |
|
III. Непроизводственные расходы |
|||
| Материалы | 151 | 274 | 123 |
| Топливо | 15 | 18 | 3 |
| Энергозатраты | 141 | 157 | 16 |
| Затраты на оплату труда | 2293 | 4404 | 2111 |
| Отчисления на социальные нужды | 550 | 1595 | 1045 |
| Амортизация основных фондов | 146 | 59 | -87 |
| Услуги сторонних организаций, в том числе: | 2442 | 1891 | -551 |
| − аудиторские услуги | 145 | 182 | 37 |
| − услуги связи | 945 | 671 | -274 |
| − ремонтно-профилактические работы | 380 | 465 | 85 |
| − охрана и безопасность | 93 | 63 | -30 |
| − обучение | 135 | 49 | -86 |
| − транспортные услуги | 608 | 394 | -214 |
| − реклама и маркетинг | 125 | 54 | -71 |
| − прочие услуги | 11 | 13 | 2 |
| Командировочные расходы | 210 | 247 | 37 |
| Аренда | 2540 | 2007 | -533 |
| Процент за кредит | - | - | - |
| Налоги, включаемые в себестоимость | 4845 | 4459 | -386 |
| Прочие расходы | 586 | 410 | -176 |
| Итого непроизводственных расходов | 13919 | 15521 | 1602 |
| Всего расходов | 84405 | 85631 | 1226 |
Данные таблицы 43 подтверждают сделанные ранее выводы о возникших на предприятии отклонениях фактических прямых производственных, общепроизводственных и непроизводственных общехозяйственных расходов от запланированных (сметных) значений. Далее представленный выше бюджет детализируется на бюджеты подразделений, в том числе участков вспомогательного производства.
Проведём оценку исполнения бюджета на примере электроремонтного участка (таблица 44).
Таблица 44 − Оценка исполнения бюджета электроремонтным участком вспомогательного производства (тыс. руб.)
| Показатель | По плану | Фактически | Отклонение (+,-) |
| 1. Прямые производственные затраты | − | − | − |
| II. Общепроизводственные расходы | |||
| Материалы на содержание и ремонт основных средств | 131 | 338 | +207 |
| Топливо | 2 | 5 | +3 |
| Энергозатраты | 13 | 13 | − |
| Затраты на оплату труда | 199 | 233 | +34 |
| Отчисления на социальные нужды | 77 | 90 | +13 |
| Амортизация основных фондов | 7 | 7 | − |
| Услуги сторонних организаций производственного характера | 60 | 59 | -1 |
| Прочие затраты | 14 | 12 | -2 |
| Итого общепроизводственных затрат | 503 | 757 | +254 |
| Всего производственных расходов | 503 | 757 | +254 |
| III. Непроизводственные расходы | − | − | − |
| Всего расходов | 503 | 757 | +254 |
Из данных таблицы 44 видно, что электроремонтный участок вышел за рамки установленного ему бюджета на 254 тыс. руб. Перерасход вызван причинами, отмеченными выше (увеличением объёма ремонтных работ, удорожанием материалов, использованных на их проведение, ростом затрат на оплату труда ремонтных рабочих за работу во внеурочное время).
Не меньшее значение для целей внутрихозяйственного контроля имеет определение ответственности линейных и функциональных служб, в том числе финансово-экономической, за возникновение перерасхода по общехозяйственным (непроизводственным) расходам.
Проведём оценку исполнения бюджета этой службой с помощью данных таблицы 45.
Таблица 45 − Оценка исполнения бюджета финансово-экономической службой предприятия (тыс. руб.)
| Показатель |
По плану |
Фактически |
Отклонение (+, -) |
| I. Прямые производственные затраты | − | − | − |
| II. Общепроизводственные затраты | − | − | − |
| III. Непроизводственные затраты | |||
| Материалы | 35 | 28 | -7 |
| Топливо | - | - | - |
| Энергозатраты | 13 | 13 | - |
| Затраты на оплату труда | 426 | 613 | +187 |
| Отчисления на социальные нужды | 164 | 236 | +72 |
| Амортизация основных фондов | 13 | 8 | -5 |
| Услуги сторонних организаций | 181 | 227 | +46 |
| в том числе: | |||
| − аудиторские услуги | 145 | 182 | +37 |
| − услуги связи | 9 | 10 | +1 |
| − охрана и безопасность | 9 | 17 | +8 |
| − обучение | 18 | 18 | − |
| Командировочные расходы | 10 | 9 | -1 |
| Аренда | 582 | 795 | +213 |
| Проценты за кредит | − | - | − |
Поданным таблицы 45 можно заключить, что общий перерасход по непроизводственным расходам, ответственность за который несёт финансово-экономическая служба, составил 119 тыс. руб. Сравнивая его с совокупным перерасходом по этим затратам в целом по предприятию (1602 тыс. руб.), можно сказать, что доля ответственности названной службы может быть оценена в 7 %. Постатейный анализ исполнения бюджета показывает, что превышение его произошло по затратам на оплату труда и отчислениям на социальные нужды, аренде, аудиторским услугам. Таким образом, при осуществлении внутрихозяйственного контроля необходимо установить, насколько целесообразным был такой перерасход; явилось ли это стимулированием труда за повышение эффективности деятельности службы; были ли оправданы завышенные затраты на аудиторские услуги улучшением учётной работы на предприятии и оптимизацией налогов.
Заключительным этапом анализа себестоимости продукции является обобщающая оценка затратоёмкости выпускаемых на предприятии изделий и её влияния на производственную прибыль. Для этого используется показатель затрат на 1 руб. выпущенной продукции (З), рассчитываемый по формуле:
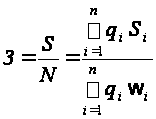
где
 − количество
изделий i-го
вида в натуральном
выражении;
 − затраты
на производство
изделий i-го
вида;
 − цена единицы
изделия i-го
вида;
 − производственная
себестоимость
выпущенной
продукции;
 − объём выпущенной
продукции в
оптовых ценах;
 − количество
видов продукции.
В ходе исследования необходимо рассчитать влияние на изменение уровня затрат на 1 руб. продукции факторов, находящихся с этим показателем в функциональной зависимости, т.е. изменение структуры выпускаемой продукции; уровня затрат на производство отдельных изделий; цен на материальные ресурсы и выпущенную продукцию. Исходной информацией для проведения такой оценки служат данные таблицы 46.
Расчёт влияния факторов на изменение показателя затрат на 1 руб. продукции проведён в таблице 47. При этом необходимо также вычислить влияние этих факторов на изменение производственной себестоимости всего выпуска (графа 4) и производственной прибыли (графа 5).
Приведённые в таблице 47 расчёты наглядно показывают, что предприятие располагает достаточными резервами снижения себестоимости продукции и увеличения производственной прибыли, прежде всего, за счёт возрастания удельного веса в объёме выпускаемой продукции менее затратоёмких (более рентабельных) изделий, а также снижения уровня затрат на их производство.
Следует отметить, что анализ затрат, включаемых в себестоимость выпускаемой продукции, является важным участком аналитической деятельности на предприятии. Он нацелен на выявление внутрихозяйственных резервов их снижения, причин и факторов, повлиявших на возникновение отклонений от плановых (нормативных) значений. В ходе анализа важно не только установить величину отклонений, но и выявить меру ответственности производственных, линейных и функциональных подразделений за возникновение перерасхода, для чего необходимо разрабатывать по каждому из них бюджеты расходования ресурсов предприятия и проводить на регулярной основе оценку их исполнения. Это позволит усилить адресный характер анализа, а также контроля и будет способствовать повышению эффективности хозяйствования, достижению более высоких показателей прибыли и рентабельности продукции.
Таблица 46 − Исходные данные для оценки влияния факторов на изменение затрат на 1 руб. продукции
| Показатель |
Условное обозначение |
Сумма |
| Плановая производственная себестоимость продукции, тыс. руб. |
|
84473 |
|
Производственная себестоимость фактически выпущенной продукции, тыс. руб.: |
||
| − по плану |
|
84405 |
| − фактически в ценах, принятых в плане (+, -) |
|
84726 |
| − изменение цен на материальные ресурсы фактически |
|
85631 |
| Стоимость продукции в оптовых ценах, тыс. руб.: | ||
| − по плану |
|
163524 |
| − фактически в ценах, принятых в плане |
|
145636 |
| − фактически в ценах отчётного года |
|
145636 |
| Затраты на рубль продукции по плану, коп. |
|
51,66 |
| Затраты на рубль фактически выпущенной продукции, коп.: | ||
| − при плановой производственной себестоимости и плановых ценах на материальные ресурсы и продукцию |
|
57,96 |
| − при фактической производственной себестоимости и плановых ценах на материальные ресурсы и продукцию |
|
58,18 |
| − при фактической производственной себестоимости и ценах на материальные ресурсы и плановых ценах на продукцию |
|
58,80 |
| − фактически в ценах отчётного года |
|
58,80 |
| * ИЦМ − изменение цен на материальные ресурсы и продукцию | ||


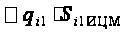


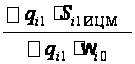


Таблица 47 – Расчёт влияния факторов на изменение затрат на 1 руб. продукции и производственной прибыли
| Факторы | Расчёт влияния факторов |
Отклонение фактических затрат от плановых |
Влияние на производственную прибыль, тыс. руб. |
|
| на рубль продукции, коп. |
на весь выпуск продукции, тыс. руб. (гр.3 Ч N) : 100 |
|||
|
1 |
2 |
3 |
4 |
5 |
|
Изменение структуры выпущенной продукции |
|
+6,30 | +9175 | -9175 |
|
Изменение уровня затрат на производство отдельных изделий |
|
+0,22 | +320 | -320 |
|
Изменение цен на материальные ресурсы |
|
+0,62 | +903 | -903 |
|
Изменение цен на продукцию |
|
- | - | - |
| ИТОГО |
|
-10398 | ||
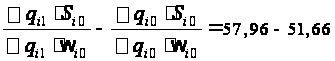
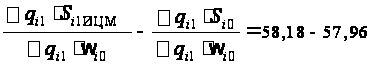
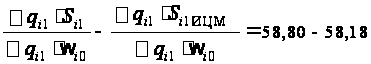
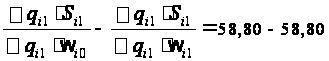
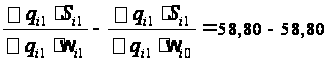
Контрольные вопросы:
1. Какие факторы могут являться резервом снижения общехозяйственных расходов?
2. Какие задачи позволяет решить комплексный анализ затрат на производство продукции?
3. Процедура комплексного анализа затрат на производство продукции предполагает … .
4. С помощью каких аналитических способов возможно рассчитать влияния факторов на изменение затрат на 1 руб. продукции и производственной прибыли?
5. Что является заключительным этапом анализа себестоимости продукции?
Приложение
Форма №1
Бухгалтерский баланс
тыс. руб.
| АКТИВ | Код стр. | На 01.01.07 | На 01.01.08 | На 01.01.09 |
| 1. ВНЕОБОРОТНЫЕ АКТИВЫ | ||||
| Нематериальные активы | 110 | |||
| Основные средства | 120 | |||
| Незавершённое строительство | 130 | |||
| Доходные вложения в материальные ценности | 135 | |||
| Долгосрочные финансовые вложения | 140 | |||
| Отложенные налоговые активы | 145 | |||
| Прочие внеоборотные активы | 150 | |||
| Итого по разделу I | 190 | |||
| II. ОБОРОТНЫЕ АКТИВЫ | ||||
| Запасы | 210 | |||
| в том числе: | ||||
| сырье, материалы и другие аналогичные ценности | 211 | |||
| затраты в незавершенном производстве | 213 | |||
| готовая продукция и товары для перепродажи | 214 | |||
| расходы будущих периодов | 216 | |||
| Налог на добавленную стоимость по приобретенным ценностям | 220 | |||
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчётной даты) | 230 | |||
| в том числе: | 231 | |||
| покупатели и заказчики | ||||
| прочие дебиторы | 232 | |||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчётной даты) | 240 | |||
| в том числе: | ||||
| покупатели и заказчики | 241 | |||
| авансы выданные | 242 | |||
| прочие дебиторы | 243 | |||
| Краткосрочные финансовые вложения | 250 | |||
| Денежные средства | 260 | |||
| Прочие оборотные активы | 270 | |||
| Итого по разделу II | 290 | |||
| БАЛАНС | 300 | |||
| ПАССИВ | Код стр. | На 01.01.07 | На 01.01.08 | На 01.01.09 |
| III. КАПИТАЛ И РЕЗЕРВЫ | ||||
| Уставный капитал | 410 | |||
| Собственные акции, выкупленные у акционеров | 411 | |||
| Добавочный капитал | 420 | |||
| Резервный капитал | 430 | |||
|
в том числе резервы, образованные в соответствии: с законодательством учредительными документами |
431 432 | |||
| Нераспределённая прибыль (непокрытый убыток) | 470 | |||
| Итого по разделу III | 490 | |||
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||
| Займы и кредиты | 510 | |||
| Отложенные налоговые обязательства | 515 | |||
| Прочие долгосрочные обязательства | 520 | |||
| Итого по разделу IV | 590 | |||
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||
| Займы и кредиты | 610 | |||
| Кредиторская задолженность | 620 | |||
|
в том числе: поставщики и подрядчики |
621 | |||
| задолженность перед персоналом организации | 622 | |||
| задолженность перед государственными внебюджетными фондами | 623 | |||
| задолженность по налогам и сборам | 624 | |||
| прочие кредиторы | 625 | |||
| Задолженность участникам (учредителям) по выплате доходов | 630 | |||
| Доходы будущих периодов | 640 | |||
| Резервы предстоящих расходов | 650 | |||
| Прочие краткосрочные обязательства | 660 | |||
| Итого по разделу V | 690 | |||
| БАЛАНС | 700 | |||
Форма №2
ОТЧЁТ О ПРИБЫЛЯХ И УБЫТКАХ
тыс. руб.
| Наименование показателя | Код стр. | 2009 г. | 2008 г. |
| ДОХОДЫ И РАСХОДЫ ПО ОБЫЧНЫМ ВИДАМ ДЕЯТЕЛЬНОСТИ | |||
| Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 010 | ||
| Себестоимость проданных товаров, продукции, работ, услуг | 020 | ||
| Валовая прибыль | 029 | ||
| Коммерческие расходы | 030 | ||
| Управленческие расходы | 040 | ||
| Прибыль (убыток) от продаж | 050 | ||
| ПРОЧИЕ ДОХОДЫ И РАСХОДЫ | |||
| Проценты к получению | 060 | ||
| Проценты к уплате | 070 | ||
| Доходы от участия в других организациях | 080 | ||
| Прочие операционные доходы | 090 | ||
| Прочие операционные расходы | 100 | ||
| Внереализационные доходы | 120 | ||
| Внереализационные расходы | 130 | ||
| Прибыль (убыток) до налогообложения | 140 | ||
| Отложенные налоговые активы | 141 | ||
| Отложенные налоговые обязательства | 142 | ||
| Текущий налог на прибыль | 150 | ||
| Чистая прибыль (убыток) отчётного периода | 190 | ||
|
СПРАВОЧНО Постоянные налоговые обязательства (активы) |
200 | ||
| Базовая прибыль (убыток) на акцию | 301 | ||
| Разводненная прибыль (убыток) на акцию | 302 | ||
Форма №3
ОТЧЁТ ОБ ИЗМЕНЕНИЯХ КАПИТАЛА
I. Изменения капитала
тыс. руб.
| Показатель | Код |
Уставный капитал |
Добавочный капитал | Резервный капитал | Нераспределённая прибыль (непокрытый убыток) | Итого |
| Остаток на 31.12.07 | 010 | |||||
| Изменения в учётной политике | 011 | |||||
| Результат от переоценки объектов основных средств | 012 | |||||
| Остаток на 01.01.08 | 020 | |||||
| Результат от пересчёта иностранных валют | 021 | |||||
| Чистая прибыль | 022 | |||||
| Дивиденды | 023 | |||||
| Отчисления в резервный фонд | 030 | |||||
| Остаток на 31.12.08 | 090 | |||||
| Изменения в учётной политике | 091 | |||||
| Результат от переоценки объектов основных средств | 092 | |||||
| Остаток на 01.01.09 | 100 | |||||
| Результат от пересчёта иностранных валют | 101 | |||||
| Чистая прибыль | 102 | |||||
| Дивиденды | 103 | |||||
| Отчисления в резервный фонд | 110 | |||||
| Увеличение капитала за счёт: | ||||||
| -дополнительного выпуска акций | 121 | |||||
| -увеличения номинальной стоимости акций | 122 | |||||
| -реорганизации юридического лица | 123 | |||||
| Уменьшение капитала за счёт: | ||||||
| -уменьшения номинальной стоимости акций | 131 | |||||
| -уменьшения количества акций | 132 | |||||
| -реорганизации юридического лица | 133 | |||||
| Остаток на 31.12.09 | 140 | |||||
| Изменения в учётной политике | 141 | |||||
| Результат от переоценки объектов основных средств | 142 | |||||
| Остаток на 01.01.10 | 150 |
II. Резервы
| Показатель |
Остаток на 01.01.2009 г. |
Поступило за 2009 г. | Использовано за 2009 г. |
Остаток на 01.01.2010 г. |
|
| Наименование | Код | ||||
|
Резервы, образованные в соответствии с законодательством: |
|||||
| - резервный капитал | 110 | ||||
| -данные предыдущего года | 111 | ||||
| -данные отчётного года | 112 | ||||
|
Резервы, образованные в соответствии с учредительными документами: |
|||||
| - резервный капитал | 120 | ||||
| -данные предыдущего года | 121 | ||||
| -данные отчётного года | 122 | ||||
| Оценочные резервы: | |||||
|
- резервы по сомнительным долгам |
130 | ||||
| -данные предыдущего года | 131 | ||||
| -данные отчётного года | 132 | ||||
| Резервы предстоящих расходов: | |||||
|
- на ремонт основных средств |
140 | ||||
| -данные предыдущего года | 141 | ||||
| -данные отчётного года | 142 | ||||
Справки
| Показатель | Остаток на 01.01.2009 г. | Остаток на 01.01.2010 г. | |
| Наименование | Код | ||
| Чистые активы | 200 | 2358 | 4414 |
Форма № 4
ОТЧЁТ О ДВИЖЕНИИ ДЕНЕЖНЫХ СРЕДСТВ
тыс. руб.
| Наименование показателя | Код |
За 2009 г. |
За 2008 г. |
| Остаток денежных средств на начало отчётного года | 010 | ||
| Движение денежных средств по текущей деятельности | |||
| Средства, полученные от покупателей, заказчиков | 120* | ||
| Прочие поступления | 130* | ||
| Денежные средства, направленные: | |||
| -на оплату приобретенных товаров, работ, услуг, | 150 | ||
| -сырья и иных оборотных активов | 160 | ||
| -на оплату труда | 170 | ||
| -на выплату дивидендов, процентов на расчёты по налогам и сборам | 180 | ||
| -на прочие расходы | 190* | ||
| Чистые денежные средства от текущей деятельности | 020* | ||
| Движение денежных средств по инвестиционной деятельности | |||
| Выручка от продажи объектов основных средств и иных внеоборотных активов | 210 | ||
| Полученные проценты | 240 | ||
| Приобретение объектов основных средств, доходных вложений в материальные ценности и нематериальных активов | 290 | ||
| Приобретение ценных бумаг и иных финансовых вложений | 300 | ||
| Займы, предоставленные другим организациям | 310 | ||
| Чистые денежные средства от инвестиционной деятельности | 030* | ||
| Движение денежных средств по финансовой деятельности | |||
| Поступления от займов и кредитов, предоставленных другими организациями | 420* | ||
| Погашение займов и кредитов (без процентов) | 430* | ||
| Чистые денежные средства от финансовой деятельности | 040* | ||
| Чистое увеличение (уменьшение) денежных средств и их эквивалентов | 050* | ||
| Остаток денежных средств на конец отчётного периода | 060* | ||
* Отмеченные строки отчёта имеют номера кодов, установленные данной организацией.
Форма № 5
ПРИЛОЖЕНИЕ К БУХГАЛТЕРСКОМУ БАЛАНСУ
Нематериальные активы
тыс. руб.
| Наименование показателя | Код | Наличие на 01.01.09 | Поступило | Выбыло | Наличие на 01.01.10 | |
| Объекты интеллектуальной собственности | 010 | |||||
|
В том числе: у правообладателя на программы ЭВМ, базы данных |
012 | |||||
| Наименование показателя | Код | На 01.01.09 | На 01.01.10 | |||
| Амортизация нематериальных активов − всего | 050 | |||||
| У правообладателя на программы ЭВМ, базы данных | 052 | |||||
Основные средства
| Наименование показателя | Код |
Наличие на 01.01.09 |
Поступило | Выбыло |
Наличие на 01.01.10 |
|||
| Здания | 020 | |||||||
| Сооружения и передаточные устройства | 030 | |||||||
| Машины и оборудование | 040 | |||||||
| Транспортные средства | 050 | |||||||
| Производственный и хозяйственный инвентарь | 060 | |||||||
| Итого | 120 | |||||||
| Наименование показателя | Код | На 01.01.09 | На 01.01.10 | |||||
| Амортизация основных средств − всего | 140 | |||||||
| В том числе: | ||||||||
| зданий и сооружений | 141 | |||||||
| машин, оборудования, транспортных средств | 142 | |||||||
| других | 143 | |||||||
Финансовые вложения
| Наименование показателя | Код | Долгосрочные | Краткосрочные | ||
| на 01.01.09 | на 01.01.10 | на 01.01.09 | на 01.01.10 | ||
| Вклады в уставные капиталы других организаций | 510 | ||||
| Предоставленные займы | 525 | ||||
| Прочие | 535 | ||||
| Итого | 540 | ||||
Дебиторская и кредиторская задолженность
| Наименование показателя | Код |
На 01.01.09 г. |
На 01.01.10 г. |
| Дебиторская задолженность: краткосрочная − всего | 610 | ||
| В том числе: | |||
| -расчёты с покупателями и заказчиками | 611 | ||
| -авансы выданные | 612 | ||
| -прочая | 613 | ||
| -долгосрочная − всего | 620 | ||
| В том числе: | |||
| -прочая | 621 | ||
| Итого | 600 | ||
| Краткосрочные обязательства − всего | 630 | ||
| В том числе: | |||
| -кредиты | 631 | ||
| -расчёты с поставщиками и подрядчиками | 632 | ||
| -авансы полученные | 633 | ||
| -расчёты по налогам и сборам | 634 |
Расходы по обычным видам деятельности (по элементам)
| Наименование показателя | Код | За 2009 г. | За 2008 г. |
| Материальные расходы | 710 | ||
| Расходы на оплату труда | 720 | ||
| Отчисления на социальные нужды | 730 | ||
| Амортизация | 740 | ||
| Прочие расходы | 750 | ||
| Итого по элементам расходов | 760 | ||
| Изменение остатков (прирост [+], уменьшение [-]): | |||
| -незавершённого производства | 765 | ||
| -расходов будущих периодов | 766 | ||
| -резервов предстоящих расходов | 767 |
ЛИТЕРАТУРА
1. Гражданский кодекс Российской Федерации, части 1 и 2.
2. Налоговый кодекс Российской Федерации, части 1 и 2.
3. Федеральный закон от 21.11.1996 № 129-ФЗ «О бухгалтерском учёте».
4. Федеральный закон от 26.12.1995 № 208-ФЗ «Об акционерных обществах».
5. Федеральный закон от 22.04.1996 № 39-ФЗ «О рынке ценных бумаг».
6. Федеральный закон от 08.02.1998 № 14-ФЗ «Об обществах с ограниченной ответственностью».
7. Закон Российской Федерации от 08.01.1998 № 6-ФЗ «О несостоятельности (банкротстве)».
8. Постановление Правительства РФ от