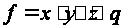Анализ финансово-хозяйственной деятельности предприятия
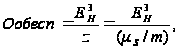
где
 − запасы на
начало периода;
z − среднесуточный размер данного вида запасов;
 −
общий размер
расхода (плановая
потребность
в данном периоде);
m – число календарных дней в периоде.
Среднегодовой расход материалов определяется делением суммарного расхода i-го вида материальных ресурсов за анализируемый период на количество календарных дней в периоде.
Методы определения потребности в оборотном капитале
Аналитическим (опытно-статистическим) методом потребность исчисляется по средним данным, рассчитанным за ряд лет, обычно за 3-5 лет. В расчёте используют выражение:
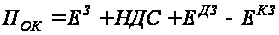 ,
где
 − потребность
в оборотном
капитале;
 − средние
запасы;
НДС − средняя величина налога на добавленную стоимость;
 − средняя
дебиторская
задолженность;
 – средняя
кредиторская
задолженность.
Средние величины каждого из показателей рассчитывают по формуле средней хронологической моментного ряда.
Запасоёмкость
( )
определяется
по формуле:
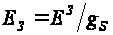 .
Структура запасов оборотных средств характеризуется относительными величинами структуры в соответствии с принятой в организации классификацией:
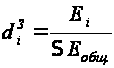 ,
где
 – удельный вес
i-го
вида запасов
в их общем объёме.
Анализ и оценка эффективности использования оборотных средств
Основным
показателем
эффективности
использования
оборотных
средств является
коэффициент
оборачиваемости.
Поскольку
производственные
запасы учитываются
по стоимости
их приобретения,
для расчёта
коэффициента
оборачиваемости
или скорости
оборота запасов
( )
используется
не выручка от
продажи, а
себестоимость
реализованной
продукции.
Здесь используется
формула:
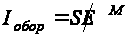 ,
где S − себестоимость реализованной продукции, тыс. руб.;
 – средний
остаток запасов
за данный отчётный
период, тыс.
руб.
Отсюда легко
определяется
и показатель
средней продолжительности
одного оборота
в днях. В практике
финансовых
расчётов при
исчислении
показателя
оборачиваемости
для некоторого
упрощения
принято считать
продолжительность
любого месяца,
равную 30 дням,
любого квартала
– 90 дням и года
– 360 дням. Продолжительность
оборота в днях
( )
можно рассчитать
по формуле:
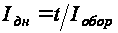 ,
где t – продолжительность периода, за который определяются показатели, дн.
Коэффициент
закрепления
( )
– это величина,
обратная коэффициенту
оборачиваемости.
Она характеризует
долю запасов,
приходящихся
на 1 руб. себестоимости
реализованной
продукции:
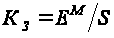 .
Коэффициент
загрузки ( )
показывает,
сколько необходимо
затратить
оборотных
средств, чтобы
получить 1 руб.
объёма реализации:
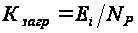 .
где
 − средняя величина
оборотных
средств за
период наблюдения,
тыс. руб.
 − объём
реализованной
продукции, тыс.
руб.
Коэффициент использования материальных ресурсов – отношение суммы фактических материальных затрат к величине материальных затрат, рассчитывается по плановым калькуляциям и фактическому выпуску, а также ассортименту продукции. Это показатель соблюдения норм расхода материалов:
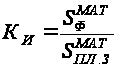 .
Если коэффициент использования материальных ресурсов больше 1, это означает перерасход материалов; если меньше 1, это свидетельствует об экономии материальных ресурсов.
Обобщающими
показателями
эффективности
использования
материальных
ресурсов является
прибыль на 1
руб. материальных
затрат. Определяется
этот показатель
делением полученной
прибыли от
основной деятельности
на сумму материальных
затрат (рентабельность
материальных
затрат ( )):
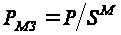 .
Материалоотдача
( )
показывает,
какой объём
реализации
приходится
на 1 руб. вложенных
в производство
материальных
ресурсов:
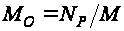 ,
где
− объём реализации
услуг, тыс. руб.;
М − стоимость материальных ресурсов, тыс. руб.
Частными показателями материалоёмкости являются сырьёёмкость, топливоёмкость, энергоёмкость, определяемые как отношение стоимости соответственно сырья и материалов, топлива, энергии к объёму реализации.
Расчёт основных показателей основан на соотношении объёма реализации услуг и среднего остатка оборотных средств (таблица 28).
Таблица 28 – Анализ показателей оборачиваемости и эффективности использования оборотных средств
| Показатели | Прошлый год |
Отчётный год |
Темп роста, % | Абсолютное отклонение (+, -) |
| Коэффициент оборачиваемости | 4,5 | 3,7 | 0,82 | -0,8 |
| Коэффициент загрузки | 0,22 | 0,27 | 1,23 | +0,05 |
| Длительность оборота оборотных средств, дней | 80 | 97 | 1,21 | +17 |
| Материалоёмкость | 0,16 | 0,11 | 0,68 | -0,05 |
| Материалоотдача | 6,3 | 8,9 | 1,41 | +2,6 |
В данном случае нельзя говорить об эффективном использовании оборотных средств, так как в динамике наблюдается увеличение коэффициента загрузки и длительности оборота оборотных средств, а также уменьшение коэффициента оборачиваемости. Замедление скорости оборота оборотных средств явилось следствием резкого увеличения дебиторской задолженности и неэффективного управления оборотными средствами в целом.
Замедление оборачиваемости оборотных средств сопровождается вовлечением в оборот дополнительных средств, относительную величину которых можно рассчитать следующим образом:
 = 43636 / 360 * (80 - 98) = -2182 тыс.
руб.
Снижение материалоёмкости и повышение материалоотдачи является показателем эффективного использования материальных ресурсов на предприятии.
Контрольные вопросы
1. Укажите показатели, характеризующие эффективность использования основных производственных фондов хозяйствующего субъекта.
2. Анализ обеспеченности предприятия материальными ресурсами предполагает … .
3. Что такое оборотный капитал?
4. Источниками данных для комплексного анализа наличия и использования основных средств на крупных предприятиях служат следующие формы годового отчёта: … .
5. Материалоотдача показывает …
6. Задачами комплексного экономического анализа состояния и использования оборотных средств организации являются: … .
6 КОМПЛЕКСНЫЙ АНАЛИЗ ДИНАМИКИ И ОЦЕНКА ВЫПОЛНЕНИЯ ПЛАНА ПРОИЗВОДСТВА И ПРОДАЖИ ПРОДУКЦИИ
6.1 Методика комплексной оценки и анализа результатов производства и продажи продукции
В условиях жёсткой конкуренции практически на всех рынках вопросы реализации стоят на первом месте, а задачи производства занимают подчинёное положение. Поэтому не случайно показателям выпуска и продажи продукции уделяется особое внимание в системе комплексного экономического анализа (рисунок 8).

Рисунок 8 − Система комплексной оценки и анализа результатов производства и продажи продукции
Основными задачами комплексного анализа результатов производства и продажи продукции являются следующие:
оценка выполнения организацией договорных обязательств по поставкам продукции;
изучение динамики выпуска продукции и её продажи в денежном выражении;
оценка выполнения плана и изучение динамики выпуска продукции в натуральном выражении;
комплексное изучение факторов, оказывающих влияние на выполнение плана по производству и продаже продукции;
выявление резервов дальнейшего увеличения объёма выпуска и продажи продукции и разработка мероприятий по использованию выявленных резервов.
Объём производства и продажи продукции (работ, услуг) — это количество произведённой и проданной организацией продукции (оказанных работ, услуг) за определённый период времени в натуральных, условно-натуральных, трудовых (через трудоёмкость — в нормо-часах) и стоимостных измерителях.
Объём продажи продукции определяется по отгрузке продукции покупателям или по оплате (выручке), может выражаться в сопоставимых, плановых или действующих ценах. В условиях рыночной экономики этот показатель приобретает первостепенное значение.
Немаловажное значение для оценки выполнения производственной программы имеют и натуральные показатели объёмов производства и продажи продукции (штуки, метры, тонны и т.д.). Их используют при анализе объёмов производства по отдельным видам однородной продукции.
Условно-натуральные показатели, как и стоимостные, применяются для обобщённой характеристики объёмов производства продукции, например на консервных заводах используется такой показатель, как тысяча условных банок, на полиграфических предприятиях − тысяча условных печатных листов, краско-оттисков, на ремонтных предприятиях − количество условных ремонтов. Однако обобщающие показатели объёма производства продукции (товарной и валовой продукции) получают с помощью стоимостной оценки − в оптовых ценах.
Нормативные трудозатраты также используются для обобщённой оценки объёмов выпуска продукции, однако в тех случаях, когда в условиях многопродуктового производства не представляется возможным выразить общий его объём в натуральных или условно-натуральных измерителях.
Анализ объёма продукции должен проводиться в двух направлениях:
а) оценка выполнения годового плана по выпуску продукции;
б) анализ динамики выпуска продукции за ряд лет.
Анализ выполнения заданий годового плана по объёму производства продукции проводят по данным бухгалтерской отчётности формы № 1, 2 годовой или квартальной и годового плана, а также по данным бухгалтерского учёта о производстве продукции отдельными цехами (подразделениями), о поступлении на склад и реализации готовой продукции и др. Выполнение плана оценивают, сопоставляя отчётные данные по объёму продукции с плановыми, и определяя абсолютное отклонение от плана, процент выполнения годового плана и темпы роста к предыдущему году.
Целесообразно определять следующие показатели динамики объёма производства продукции:
абсолютный прирост объёма производства за анализируемый период по сравнению с предыдущим годом, который дает оценку скорости изменения и определяется по формуле
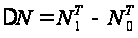 ,
(в данном обозначении «T» определяет выпуск товарной продукции, но такой способ оценки может быть применён и к другому виду продукции);
общий прирост продукции за рассматриваемые годы:
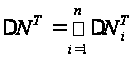 ,
где n – число лет, за которые рассматривается динамика объёма продукции;
среднегодовой абсолютный прирост продукции, определяемый путём деления общего прироста продукции на число лет:
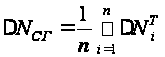 .
темп роста
( )
(динамический
индекс) и темп
прироста (
 )
продукции
(цепной индекс),
которые позволяют
измерить
интенсивность
и направление
изменения
выпуска продукции
за рассматриваемые
годы:
 ,
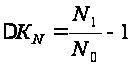 .
Темп роста продукции в некоторых методических разработках по комплексному экономическому анализу называют ещё индексом объёма продукции. Данный показатель характеризует динамику развития организации. Однако нужно заметить, если исследователь будет пользоваться только данными внешней бухгалтерской отчётности, то сможет рассчитать динамику, лишь реализованной продукции. По данным формы № 2 составим таблицу 29, затем рассчитаем два индекса − по выручке от реализации и по себестоимости реализованной продукции.
Среднегодовой темп роста и среднегодовой темп прироста продукции определяются по формуле расчёта средней геометрической:
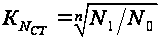 ,
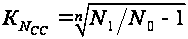 ,
где
 − выпуск продукции
в базовом периоде.
Среднегодовой темп роста (прироста) объёма реализации продукции определяется следующей формулой:
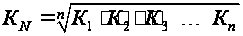 ,
где
 ,
 ,
 ,
 − среднегодовые
темпы роста
(прироста) за
каждый год
временного
интервала;
n − число лет в рассматриваемом временном интервале.
Таблица 29 – Динамика производства и продажи продукции
| Год |
Объём производства продукции в текущих ценах, тыс. руб. |
Индекс цен |
Объём производства продукции в ценах базисного года, тыс. руб. |
Темпы роста, % | Объём реализации, тыс. руб. |
Темпы роста, % |
||
| базисный | индексный | базисный | индексный | |||||
| 2007 | 201100 | 1,0 | 201100 | 100 | 100 | 201000 | 100 | 100 |
| 2008 | 317540 | 1,3 | 211693 | 98,0 | 98,0 | 190500 | 98,0 | 98,0 |
| 2009 | 416187 | 1,32 | 189167 | 93,6 | 95,5 | 180200 | 94,0 | 95,8 |
Анализ динамики выпуска и продажи продукции целесообразно проводить на основе сводных данных (таблица 30).
Таблица 30 – Оценка выполнения плана по выпуску и продаже
продукции
| Наименование продукции | Объём производства продукции в плановых ценах, тыс. руб. |
Продажа продукции в плановых ценах, тыс. руб. |
||||||
| план | факт | (+, -) | % к плану | план | факт | (+, -) | % к плану | |
| Балки и швеллеры | 30000 | 42000 | +12000 | 40 | 32000 | 34000 | +4000 | 12,5 |
| Катанка | 20000 | 14000 | -8000 | -30 | 20120 | 11200 | -8920 | -44 |
| Итого | 50000 | 56000 | +6000 | 12 | 52120 | 45200 | -6920 | -13,3 |
Базисные темпы роста (прироста) определяются по отношению к первому году анализируемого периода. Цепные темпы роста (прироста) рассчитываются по отношению к предыдущему периоду.
Анализируя динамику объёма продажи услуг, необходимо учитывать показатели в сопоставимых ценах. Учёт показателей в фактически действующих ценах может привести к искажению результатов анализа, попадающих под воздействие стоимостного (ценового) фактора. Следовательно, если в организации не ведётся учёт объёма реализации услуг в сопоставимых ценах, то в процессе анализа необходимо привести показатели в сопоставимый вид, т.е. нейтрализовать влияние стоимостного фактора (способ нейтрализации рассматривается в числе прочих способов и приёмов анализа хозяйственной деятельности).
Анализ данных, представленных в таблице 30, свидетельствует о том, что происходит снижение объёма реализуемой продукции, притом, что объём её производства вырос практически в 2 раза. Это негативно отражается на результатах финансово-хозяйственной деятельности организации, так как средства отвлечены из оборота и находятся в виде остатков залежалой готовой продукции на складах.
Анализ данных таблице 30 свидетельствует, что за отчётный год план по выпуску продукции перевыполнен на 12 %, а по продаже недовыполнен на 13,3 %, что негативно отражает результаты финансово-хозяйственной деятельности, так как в организации существуют остатки залежалой (нереализованной) продукции на складе.
Для своевременного принятия управленческих решений в организации проводится оперативный анализ производства и отгрузки продукции. Этот вид анализа осуществляется на основе расчёта, в котором отражаются плановые и фактические сведения о выпуске и отгрузке, по объёму и ассортименту за день, нарастающим итогом с начала месяца, а также отклонение от плана.
Также важным направлением анализа является оценка риска невостребованной продукции. Он определяется величиной возможного материального и морального ущерба организации, вызванного этой причиной. Необходимо проанализировать обеспеченность продукции контрактами или заявками на поставку, динамику остатков готовой продукции по каждому виду, их долю в общем объёме продаж.
В рамках анализа продукции необходимо провести анализ выполнения договорных обязательств по поставкам продукции. Недовыполнение плана по договорам оборачивается для организации потерей выручки, выплатой штрафов, потерей деловой репутации и, как следствие, рынков сбыта.
Важным обобщающим показателем, используемым для характеристики скорости продажи продукции, является продолжительность её нахождения на стадии реализации.
Для расчёта данного показателя необходимо средние остатки готовой продукции разделить на однодневный объём продаж; рост его уровня свидетельствует о трудностях сбыта и повышении риска невостребованной продукции.
6.2 Анализ влияния трудовых факторов на прирост выручки от продаж
Для анализа влияния трудовых факторов на объём продаж составляется аналитическая таблица на основании данных отчётности и аналитического учёта (таблица 31).
По данным таблицы 31 рассчитывается влияние трудовых факторов на приращение выручки от продаж в сумме 3590 тыс. руб.
На изменение объёма продаж (+3590 тыс. руб.) оказали влияние следующие факторы:
− увеличение численности работников (R);
− снижение числа дней, отработанных одним работником (Дн);
− снижение
средней продолжительности
рабочего дня
( );
− увеличение
среднечасовой
выработки на
1 работника
( ).
Таблица 31 – Анализ влияния трудовых факторов
| Показатель | Условные обозначения | Предыдущий год | Отчётный год | Абсолютное отклонение (+, -) | Темп роста, % |
| 1. Выручка от продаж, тыс. руб. | N | 12600 | 16190 | +3590 | 128,49 |
| 2. Среднесписочная численность работников, чел. | R | 181 | 165 | +14 | 109,27 |
| 3. Общее число отработанных всеми работниками чел.-дней |
|
36240 | 39270 | +3030 | 108,36 |
| 4. Отработано всеми работниками чел.-ч |
|
289920 | 306306 | +16386 | 105,65 |
| Расчётные показатели (качественные характеристики) | |||||
|
5. Количество дней, отработанных одним работником (стр. 3/стр. 2) |
Дн | 240 | 238 | -2 | 99,17 |
| 6. Средняя продолжительность рабочего дня, ч (стр. 4/стр. 3) |
|
8 | 7,8 | -0,2 | 97,50 |
| 7. Среднечасовая выработка на 1 работника (стр. 1/стр. 4), руб. |
|
43,460 | 62,650 | 19,190 | 1,44 |
| 8. Среднегодовая выработка работников (стр. 1/стр. 2), тыс. руб. | D | 69,61 | 98,12 | +28,5 | 140,95 |


Расчёт влияния факторов производится методом цепных подстановок с использованием абсолютных разниц:
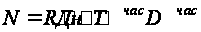 .
Расчёт влияния факторов представлен ниже.
Влияние изменения численности работников на прирост выручки от продаж:
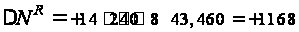 тыс. руб. = 32,53 %.
Влияние изменения количества отработанных дней 1 работником на прирост выручки от продаж:
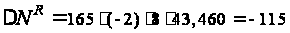 тыс. руб. = 3,2 %.
Влияние изменения средней продолжительности рабочего дня на прирост выручки от продаж:
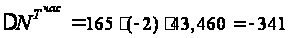 тыс. руб. = -9,5 %.
Влияние изменения среднечасовой выработки на прирост выручки от продаж:
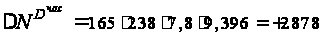 тыс. руб. = 80,17 %.
Комплексное
влияние факторов
на приращение
выручки от
продаж ( )
составило:
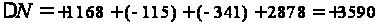 тыс. руб.
Структура комплексного влияния факторов такова: 80,17 % прироста объёма продаж получено за счёт интенсификации производства, т.е. повышения производительности труда; 32,53 % прироста объёма продаж получено за счёт экстенсивного фактора − увеличения численности работников.
Отрицательное влияние на объём продаж оказало увеличение целодневных и внутрисменных потерь рабочего времени. За счёт целодневных потерь объём продаж уменьшился на 115 тыс. руб., или 3,2 %, а за счёт внутрисменных потерь − на 341 тыс. руб., или 9,5 %.
Данные анализа свидетельствуют о том, что руководство организации прилагает усилия, направленные на повышение среднечасовой производительности труда, и снижается контроль за использованием рабочего времени.
Для анализа влияния трудовых факторов на увеличение объёма продаж можем использовать двухфакторную мультипликативную модель:
Объём продаж (N) = Среднесписочная численность работников (R) − Среднегодовая выработка на 1 работника (D).
Влияние факторов на прирост объёма продаж рекомендуется рассчитать с использованием коэффициентов экстенсивности и интенсивности использования трудовых ресурсов, способом абсолютных разниц и интегральным методом факторного анализа.
1. Способ коэффициентов в оценке влияния факторов на прирост продаж.
Рассмотрим методику определения коэффициентов экстенсивного и интенсивного влияния на прирост выручки от продаж (+3590 тыс. руб.):
Коэффициент
экстенсивного
влияния ( )
определяется
делением прироста
соответствующего
ресурса (%) на
темп прироста
объёма продаж
(%).
Коэффициент
интенсивного
влияния ( ):
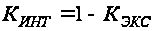 .
Чтобы оценить влияние на объём продаж степени экстенсивности и интенсивности использования ресурсов, необходимо прирост объёма продаж умножить соответственно на коэффициенты экстенсивного и интенсивного влияния.
Поданным нашего примера определим:
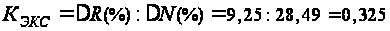 ,
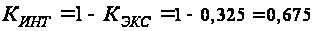 .
Полученные коэффициенты означают, что при росте объёма продаж на 1 % численность работников увеличилась на 0,325 %, а средняя выработка на 1 работника возросла на 0,675 %. Это свидетельствует об интенсивном использовании трудовых ресурсов.
Далее определим влияние на абсолютный прирост объёма продаж:
− экстенсивности использования трудовых ресурсов, т.е. увеличения численности работников: + 3590 Ч 0,325 = 1167 тыс. руб.;
− интенсивности использования трудовых ресурсов, т.е. повышения производительности труда: + 3590 Ч 0,675 - 2423 тыс. руб.;
Общее влияние факторов:
(+ 1167 + 2423) = + 3590 тыс. руб.
2. Оценка влияния факторов способом абсолютных разниц на прирост продаж.
Влияние изменения численности работников:
 = + 14 Ч
83444 = + 1168 тыс. руб.
Влияние
изменения
производительности
труда на
:
 = + 14 677 Ч
165 = + 2422 тыс. руб.
Общее влияние факторов:
(1168 + 2422) = + 3590 тыс. руб.
3. Оценка влияния факторов интегральным методом
= + 14 Ч
83444 + (+ 14 Ч
(+ 14677)) / 2 = + 1168 + 103 = + 1271 тыс. руб.
= + 14677 Ч
151 = +(+14 Ч
(+14677)) / 2 = +2216 + 103 = + 2319 тыс. руб.
Общее влияние факторов:
(1271 + 2319) = + 3590 тыс. руб.
Как видно из расчётов, наибольшее приращение объёма продаж получено за счёт интенсивного фактора (повышения производительности труда). При интегральном методе полученные результаты факторного анализа отличаются от полученных другими методами. Это объясняется особенностями используемых методов. Математически наиболее обоснованным и точным является интегральный метод факторного анализа.
6.3 Анализ использования основных средств (средств труда) на прирост выручки от продаж
На объём продаж оказывают влияние и другие факторы, связанные с использованием основных средств (средств труда):
− изменение
среднегодовой
стоимости
основных средств
( );
− изменение
доли активной
части в общей
стоимости
основных средств
( );
− изменение
общего времени
работы активной
части основных
средств ( );
− изменение
выручки от
продаж в расчёте
на 1 час работы
активной части
основных средств
( ).
Факторная модель (формула) выглядит следующим образом:
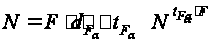 ,