Анализ финансово-хозяйственной деятельности предприятия
Следует
заметить, что
в расчёте показателя
 наряду с данными
отчёта о прибылях
и убытках,
отражающими
выручку и прибыль
за анализируемый
период, используются
балансовые
показатели,
(отражающие
величину того
или иного актива
и пассива на
отчётные даты).
Поэтому необходимо
использовать
усреднённые
балансовые
значения показателей,
которые в зависимости
от имеющейся
исходной информации
определяются
по формуле
средней арифметической
или средней
хронологической.
Показатели
совокупных
активов, чистых
оборотных
активов, накопленного
капитала, уставного
капитала и
обязательств
определены
поданным
бухгалтерского
баланса ОАО
«Норд» за 2008 г.
по формуле
средней арифметической.
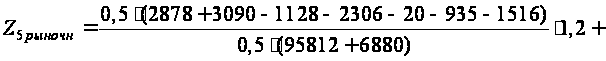
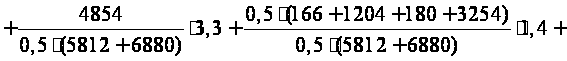
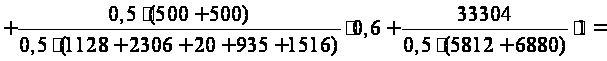
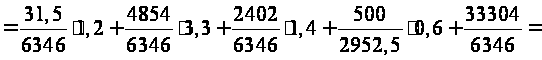
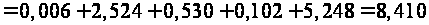 .
По шкале Э. Альтмана ОАО «Норд» относится к категории организаций, вероятность банкротства которых очень низка. Вместе с тем по российским критериям эта организация по данным отчётности относится к разряду неплатёжеспособных, поскольку один из наиболее важных оценочных показателей − коэффициент текущей ликвидности на отчётную дату составил лишь 1,261 (Оборотные активы / Краткосрочные обязательства = 3090 / (935 + 516) = 1,261) при необходимом значении 2.
Такая ситуация объясняется тем, что существующие отечественные методики оценки платёжеспособности, а также основы формирования показателей финансовой отчётности организаций существенно отличаются от зарубежных.
Для использования модели Альтмана необходимо трансформировать показатели финансовой отчётности организации, составленные по российским стандартам, в международный формат. Как показала практика, процедура трансформации всегда приводит к ухудшению структуры баланса, снижению его ликвидности и уменьшению прибыли. Это связано с тем, что зарубежные стандарты финансового учёта и отчётности более жёстко требуют от организаций соблюдения ряда принципов, что приводит к уменьшению финансовых результатов. Принцип осторожности в отражении финансовой информации ориентирует организации на признание меньшего дохода, большего расхода, меньшей стоимости активов, большей стоимости обязательств.
В практике российского бухгалтерского учёта и отчётности вынужденная ориентация организаций в первую очередь на жёсткие ограничительные требования налогового законодательства приводит к тому, что величина стоимости активов и доходов завышена, а расходов − занижена. Результатом является искажение финансовых результатов организации в положительную сторону, снижение качества информационного обеспечения анализа финансового состояния организации и оценки вероятности банкротства.
Ослабление контроля за индикаторами финансового положения организации может привести к негативным последствиям, и в первую очередь к стойкой неплатёжеспособности, угрозе банкротства. В целях предотвращения банкротства, восстановления устойчивости финансового состояния необходима разработка комплекса экономических, финансовых, технических, организационных мер, которые должны составить основу программы финансового оздоровления организации.
Контрольные вопросы:
1. Ликвидность это … .
2. Какие активы входят в состав наиболее ликвидных?
3. Укажите критерий абсолютной ликвидности баланса.
4. Перечислите относительные показатели, характеризующие ликвидность и структуру баланса организации.
5. Платёжеспособность это … .
6. Что такое «модель Альтмана», для каких целей они применяется?
7. Важнейшими характеристиками дебиторской задолженности являются … .
4 АНАЛИЗ ДОХОДОВ, РАСХОДОВ И ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ДЕЯТЕЛЬНОСТИ ОРГАНИЗАЦИИ ПО ДАННЫМ ОТЧЁТА О ПРИБЫЛЯХ И УБЫТКАХ
4.1 Значение, функции и роль отчёта о прибылях и убытках
В составе финансовой отчётности организации Отчёт о прибылях и убытках (форма № 2) занимает особое место. Он содержит показатели доходов, расходов, прибыли за отчётный и предыдущий годы и является главным источником информации, необходимой для анализа финансовых результатов деятельности организации. В промежуточных (квартальных) формах отчёта показатели отражаются накопительным путём: за I квартал, I полугодие, 9 месяцев.
В отчёте о прибылях и убытках показатели доходов организации сгруппированы следующим образом:
I. Доходы по обычным видам деятельности − выручка (нетто) от продажи товаров, продукции, работ, услуг (N) (стр. 010).
II. Прочие доходы:
− проценты
к получению
( )
(стр. 060);
− доходы от
участия в других
организациях
( )
(стр. 080);
− прочие
операционные
доходы ( )
(стр. 090);
− внереализационные
доходы ( )
(стр. 120).
Показатели расходов организации в отчёте о прибылях и убытках сгруппированы следующим образом:
I. Расходы
по обычным
видам деятельности
( ):
− себестоимость
проданных
товаров, продукции,
работ, услуг
( )
(стр. 020), из которой
обособленно
отражается
себестоимость
по отдельным
уставным видам
деятельности
организации:
розничной
торговле, оптовой
торговле,
производству
готовой продукции,
оказанию услуг,
выполнению
работ и т.д. (стр.
021 и далее);
− коммерческие
расходы ( )
(стр. 030);
− управленческие
расходы ( )
(стр. 040).
II. Прочие расходы:
− проценты
к уплате ( )
(стр. 070);
− прочие
операционные
расходы ( )
(стр. 100).
− внереализационные
расходы ( )
(стр. 130).
Чрезвычайные
доходы ( )
и расходы (
 )
могут быть
отражены в
отчёте о прибылях
и убытках, либо
в составе
внереализационных
доходов и расходов,
либо обособленно.
Следуя определению
расходов, данному
ПБУ 10/99, необходимо
для расчёта
общей величины
расходов организации
за период включить
в её состав
расходов, возникающих
в связи с налогообложением
прибыли, поскольку
он уменьшает
экономические
выгоды, приводя
к уменьшению
показателя
чистой прибыли,
а, следовательно,
и капитала
организации.
Определить
величину расхода
в связи с налогообложением
прибыли (
 )
по данным отчёта
о прибылях и
убытках можно
следующим
образом:
Расход в связи с налогообложением прибыли = Текущий налог
на прибыль (стр. 150) – Отложенные налоговые активы (стр. 141) +
+ Отложенные налоговые обязательства (стр. 142)
Расходы по
обычным видам
деятельности
()
группируются
по элементам
и отражаются
в Приложении
к бухгалтерскому
балансу (форма
№ 5) в одноимённом
разделе. К ним
относятся:
− Материальные
расходы ( )
(стр. 710), при необходимости
раскрываются
отдельные
показатели
материальных
расходов, в том
числе по отдельным
их видам (стр.
711 и далее);
− Расходы
на оплату труда
( )
(стр. 720);
− Отчисления
на социальные
нужды ( )
(стр. 730);
− Амортизация (Ам) (стр. 740);
− Прочие
расходы ( )
(стр. 750), при необходимости
раскрываются
отдельные
показатели
прочих расходов,
в том числе по
отдельным их
видам (стр. 751 и
далее).
Сопоставление различных величин доходов и расходов позволяет определить ряд показателей прибыли, порядок формирования которых в отчёте о прибылях и убытках представлен в таблице 14.
Таблица 14 – Модель формирования показателей прибыли по данным Отчёта о прибылях и убытках (форма № 2)
| Порядок действия | Показатель |
Условное обозначение |
Коды строк |
|
1 |
2 |
3 |
4 |
| + | Выручка от продаж (нетто) |
|
010 |
| - | Себестоимость продаж |
|
020 |
| = | Валовая прибыль |
|
029 |
| - | Коммерческие расходы |
|
030 |
| - | Управленческие расходы |
|
040 |
| = | Прибыль от продаж |
|
050 |
| + (-) |
Результат от операционных доходов и расходов |
|
060-070 + 080+090-100 |
| + (-) |
Результат от внереализационных доходов и расходов |
|
120-130 |
| = | Прибыль до налогообложения |
|
140 |
| - |
Расходы в связи с налогообложением прибыли |
|
150-141+142 |
| = |
Чистая прибыль (убыток) отчётного периода |
|
190 |


Полноценный анализ каждого элемента доходов, расходов и прибыли поданным отчёта о прибылях и убытках предполагает экспресс-анализ (чтение) данных отчёта, их взаимоувязку с другими формами отчётности.
4.2 Анализ состава и структуры доходов и расходов организации. Оценка динамики и факторов их формирования
Исходные данные, содержащиеся в отчёте о прибылях и убытках, необходимо преобразовать в удобную для анализа табличную форму, агрегировать, объединить в логические группы и т.п. В таблице 15 представлены исходные и аналитические показатели отчёта о прибылях и убытках ОАО «Норд» за 2008-2009 гг. для проведения структурно-динамического (вертикального и горизонтального анализа). Они отражают состав, структуру и динамику доходов и расходов ОАО «Норд».
В 2009 г. общая величина доходов организации составила 13625 тыс. руб., что на 3681 тыс. руб. (или 12,29 %) больше общей величины доходов 2008 г. Значительное влияние на рост доходов оказала выручка от продаж, сумма которой в отчётном году увеличилась по сравнению с предыдущим годом на 3634 тыс. руб., или на 12,25 %. Лишь прочие операционные доходы имели негативную тенденцию (-49 тыс. руб.), но данное обстоятельство не является существенным.
Отклонения показателей удельного веса доходов в 2009 г. по сравнению с 2008 г. можно считать незначительными. Преобладающим источником доходов ОАО «Норд» остаётся выручка от продаж, удельный вес которой составляет более 99 % при несущественном его снижении в 2009 г. на 0,03 %. Следует отметить, что более высокое «качество» доходов любой компании характеризует большая доля доходов, получаемых в рамках осуществления обычных видов деятельности, т.е. за счёт выручки от продаж товаров, продукции, работ, услуг. Получение прочих видов доходов (финансовых, инвестиционных, внереализационных) также способствует росту прибыли организации, но вместе с тем имеет эпизодический характер.
Таблица 15 – Показатели состава, структуры и динамики доходов и
расходов ОАО «Норд» за 2008-2009 гг.
| Показатели | Состав доходов и расходов, тыс. руб. |
Темп роста, % |
Структура доходов и расходов, % | ||||
| 2008 г. | 2009 г. | изменение (+,-) | 2008 г. | 2009 г. | изменение (+,-) | ||
|
1. Доходы всего, в том числе: |
29944 | 33625 | 3681 | 112,29 | 100,0 | 100,0 | - |
| 1.1 Выручка от продаж | 29670 | 33304 | 3634 | 112,25 | 99,08 | 99,05 | -0,03 |
| 1.2 Проценты к получению | 38 | 75 | 37 | 197,37 | 0,13 | 0,22 | 0,09 |
| 1.3 Прочие операционные доходы | 210 | 161 | -49 | 76,67 | 0,70 | 0,48 | -0,22 |
| 1.4 Внереализационные доходы | 26 | 85 | 59 | 326,92 | 0,09 | 0,25 | 0,16 |
|
2. Расходы всего, в том числе: |
28312 | 30891 | 2579 | 109,11 | 100,0 | 100,0 | - |
| 2.1 Себестоимость проданных товаров, работ, услуг | 22280 | 21670 | -610 | 97,26 | 78,69 | 70,15 | -8,54 |
| 2.2 Коммерческие расходы | 1480 | 2550 | 1070 | 172,30 | 5,23 | 8,25 | 3,02 |
| 2.3 Управленческие расходы | 3020 | 4230 | 1210 | 140,07 | 10,67 | 13,69 | 3,02 |
| 2.4 Проценты к уплате | 240 | 655 | 415 | 272,92 | 0,85 | 2,12 | 1,27 |
| 2.5 Прочие операционные расходы | 190 | 256 | 66 | 134,74 | 0,67 | 0,83 | 0,16 |
| 2.6 Внереализационные расходы | 290 | 410 | 120 | 141,38 | 1,02 | 1,33 | 0,31 |
| 2.7 Налог на прибыль | 812 | 1120 | 308 | 137,93 | 2,87 | 3,63 | 0,76 |
| 3. Чистая прибыль (п. 1 – п. 2) | 1632 | 2734 | 1102 | 167,52 | - | - | - |
|
4. Коэффициент соотношения доходов и расходов (п. 1 / п. 2) |
1,0576 | 1,0885 | 0,0309 | 102,92 | - | - | - |
Расходы организации в 2009 г. также возросли. Их общая величина составила 30891 тыс. руб., что на 2579 тыс. руб. (или на 9,11 %) больше, чем в 2008 г. Рост совокупных расходов организации можно признать обоснованным в условиях расширения сбыта продукции, так как опережающим был темп роста совокупных доходов (112,29 %).
Рассматривая состав расходов ОАО «Норд», следует отметить, что показатели практически всех статей увеличились в 2009 г. как в абсолютном (стоимостном), так и в относительном (удельный вес) выражении. Исключение составляет себестоимость проданной продукции, величина которой уменьшилась по сравнению с 2008 г. на 610 тыс. руб., или на 21,31 % (100 - 78,69). Такая экономия расходов связана, прежде всего, с сокращением производственных затрат, что стало возможным благодаря снижению относительного уровня затрат (расходоёмкости) материальных и трудовых ресурсов. Как правило, фактором таких позитивных тенденций является реализация жёсткой политики экономии производственных ресурсов за счёт снижения закупочных цен на сырьё, материалы, минимизация производственных отходов, устранение потерь рабочего времени, экономия энергоресурсов и т.д.
Вместе с тем коммерческие и управленческие расходы в 2009 г. существенно превысили показатели 2008 г. − соответственно на 1070 тыс. руб. (+72,30 %) и на 1210 тыс. руб. (+40,07 %). Такая ситуация оценивается как отрицательная, поскольку рост данных видов расходов приводит к такому же уменьшению прибыли. В этой связи необходима дополнительная информация, которая позволит установить непосредственные причины роста указанных факторов. Может оказаться, что существенную роль сыграли такие факторы, как реклама продукции, маркетинговые исследования, представительские расходы, целью которых является продвижение продукции на рынке, активизация продаж в будущем; поэтому рост эффективности коммерческих и управленческих затрат может быть получен в перспективе.
Негативная тенденция роста наблюдалась по таким видам расходов, как проценты к уплате (на 415 тыс. руб., или на 172,92 %), прочие операционные (на 66 тыс. руб., или на 34,74 %), внереализационные (на 120 тыс. руб., или на 41,38 %), а также по расходам, связанным с налогообложением прибыли (на 308 тыс. руб.).
В результате совокупного влияния вышеперечисленных факторов чистая прибыль ОАО «Норд» в 2009 г. составила 2734 тыс. руб., что на 1102 тыс. руб., или на 67,52 %, больше, чем в 2008 г.
Для более детального изучения расходов, связанных с осуществлением обычных видов деятельности компании, используется информация, представленная в разделе «Расходы по обычным видам деятельности (элементам)» Приложения к бухгалтерской отчётности (форма № 5).
Наряду с показателями структуры и динамики расходов целесообразно оценить относительные показатели, характеризующие уровень расходоёмкости текущей (операционной) деятельности организации. Одной из таких характеристик является коэффициент расходоёмкости обычных видов деятельности, рассчитываемый как отношение общей величины расходов по обычным видам деятельности к величине выручки от продаж. По значению этого коэффициента можно судить, какая сумма расходов приходится на каждый рубль выручки, или какую долю в выручке занимают текущие расходы.
4.3 Анализ прибыли организации, оценка динамики и факторов её формирования
Цель анализа прибыли организации — финансово-экономическое обоснование вариантов управленческих решений, реализация которых позволит обеспечить устойчивый рост её финансовых результатов. Для изучения прибыли за отчётный период необходимо:
проанализировать выполнение плана финансовых результатов компании в целом, а также по направлениям деятельности, по структурным подразделениям;
провести структурно-динамический анализ показателей прибыли;
выявить и оценить влияние внешних и внутренних факторов на формирование финансовых результатов;
установить резервы роста прибыли и разработать меры по их мобилизации.
Анализ прибыли начинается с оценки её общей величины и её элементов в сравнении с планом и предыдущим годом. Для этого используются показатели «Отчёта о прибылях и убытках (форма № 2)» и данные бизнес-плана организации. Для получения динамики производится сравнение отчётных показателей прибыли с аналогичными показателями за предыдущий (базисный) период. С этой целью определяются значения абсолютных и относительных отклонений.
Анализу «качества» чистой прибыли должно быть уделено особое внимание. Считается, что более высоким «качеством» характеризуется чистая прибыль организации, если она в большей степени обеспечена за счёт повышения отдачи ресурсного потенциала компании. Об этом будет свидетельствовать рост прибыли от обычной деятельности за счёт интенсификации использования основных факторов производства − трудовых и материальных. Вместе с тем на «качество» прибыли могут оказывать влияние, и другие внешние и внутренние факторы:
внешние − ситуация в секторе рынка, где предприятие представлено своей продукцией; общие финансово-экономические, политические, социальные, природно-климатические условия ведения бизнеса и др.;
внутренние − учётная политика организации (в частности, в отношении признания доходов и расходов; оценки материально-производственных запасов, основных средств, финансовых вложений, обязательств и т.д.), налоговая политика, использование эффекта операционного и финансового рычага, дивидендная политика и т.д.
На основе показателей отчёта о прибылях и убытках ОАО «Норд» составлена таблица 16, из которой следует, что чистая прибыль компании как в 2009 г., так и в 2008 г. была сформирована в рамках обычной деятельности (за счёт прибыли от продаж).
Темп прироста прибыли от продаж составил 67,96 %, абсолютный прирост 1964 тыс. руб.
Таблица 16 − Основные факторы формирования чистой прибыли ОАО «Норд» за 2008-2009 гг.
| Показатель | Сумма, тыс. руб. | Темп прироста (снижений), % | ||
| 2008 г. | 2009 г. | изменение (+, -) | ||
| Прибыль от продаж − всего | 2890 | 4854 | 1964 | 67,96 |
|
Результат операционных доходов и расходов |
-182 | -675 | -493 | -270,88 |
| Результат внереализационных доходов и расходов | -264 | -325 | -61 | -123,11 |
| Налог на прибыль | 812 | 1120 | 308 | 37,93 |
|
Чистая прибыль (п. 1 + п. 2 +п. 3 – п. 4) |
1632 | 2734 | 1102 | 67,52 |
Несмотря на отрицательные значения сальдо операционных и внереализационных доходов и расходов, их негативную динамику, а также рост налога на прибыль, компании удалось увеличить чистую прибыль в 2009 г. на 1102 тыс. руб., или на 67,52 %, по сравнению с 2008 г. В целом сложившуюся ситуацию можно оценить как позитивную, но вместе с тем необходимо установить конкретные причины существенного роста операционных и внереализационных расходов, вследствие чего чистая прибыль уменьшилась на 554 тыс. руб. [(-493) + (-61)]. Поскольку прибыль от продаж (финансовый результат от обычных видов деятельности) является главным источником чистой прибыли организации, а, следовательно, и источником роста масштабов всей её деятельности, то особое внимание необходимо уделить факторному анализу. Многообразие воздействия на прибыль внешних и внутренних факторов диктует необходимость их систематизации. Одним из общепринятых подходов при проведении факторного анализа прибыли от продаж является ранжирование факторов на уровни первого, второго и т.д. порядка. К факторам первого порядка относятся выручка и сгруппированные по функциям расходы по обычным видам деятельности: себестоимость проданных товаров, продукции, работ, услуг, коммерческие и управленческие расходы. Аддитивную факторную модель зависимости прибыли от продаж от вышеперечисленных факторов можно выразить следующим образом:
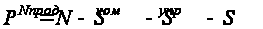 ,
где
 – прибыль
от продаж;
N − выручка от продаж;
− себестоимость
проданных
товаров, продукции,
работ, услуг;
– коммерческие
расходы;
– управленческие
расходы.
Расчёт влияния каждого фактора, включённого в модель, производится методом цепных подстановок. По данным отчёта о прибылях и убытках ОАО «Норд» установлено, что величина прибыли от продаж в 2009 г. возросла по сравнению с 2008 г. на 1964 тыс. руб. (4854 - 2890). В этом проявилось совокупное влияние (как положительное, так и отрицательное) четырёх факторов. Расчёт влияния каждого фактора в отдельности представлен в таблице 17.
Таблица 17 – Расчёт влияния факторов первого порядка на прибыль от продаж ОАО «Норд» по данным формы № 2
| Факторы | Условное обозначение | 2008 г., тыс. руб. | 2009 г., тыс. руб. |
Абсолютный прирост (гр. 4 - гр. 3) |
Влияние факторов на прибыль от продаж |
|
1 |
2 |
3 |
4 |
5 |
6 |
| 1. Выручка от продаж | N | 29670 | 33304 | 3634 | 3634 |
| 2. Себестоимость проданных товаров, продукции, работ, услуг |
|
22280 | 21670 | -610 | 610 |
| 3. Коммерческие расходы |
|
1480 | 2550 | 1070 | -1070 |
| 4. Управленческие расходы |
|
3020 | 4230 | 1210 | -1210 |
Как видно из расчётов, положительное влияние на прибыль ОАО «Норд» в 2009 г. оказали рост выручки от продаж (3634 тыс. руб.) и экономия себестоимости проданной продукции (610 тыс. руб.). Вместе с тем рост коммерческих и управленческих расходов привёл к сокращению прибыли соответственно на 1070 тыс. руб. и 1210 тыс. руб. В ОАО «Норд» темп роста выручки от продаж в 2009 г. по сравнению с 2008 г. (см. таблицу 17) составил 112,25 %, а темп роста общей величины коммерческих и управленческих расходов − 150,66 % ((2550+4230 / (1480+3020) * 100 = 150,66 %). Таким образом, увеличение выручки от продаж не компенсировало рост коммерческих и управленческих расходов.
В качестве факторов первого порядка можно также рассматривать расходы по обычным видам деятельности, сгруппированные то элементам. Исходной информацией для проведения факторного анализа в этом случае служат данные раздела «Расходы по обычным видам деятельности (по элементам)» Приложения к балансу форма № 5.
К факторам второго порядка относятся те, которые оказывают влияние на прибыль от продаж опосредованно, влияя непосредственно на факторы первого порядка. К числу таких наиболее значимых факторов относятся: общий объём реализованной продукции: структура произведённой и реализованной продукции; уровень цен на продукцию; уровень цен и тарифов на потребляемые в процессе производства и реализации продукции сырьё, материалы, услуги, трудозатраты и т.п. Для исследования влияния таких факторов использованы исходные данные отчёта о прибылях и убытках ОАО «Норд» за 2008 г. (гр. 3) и за 2009 г. (гр. 5), а также дополнительно исчисленные показатели (гр. 4), представленные в таблице 18.
Таблица 18 – Факторный анализ прибыли от продаж ОАО «Норд» за 2009 г.
| Показатель | Условное обозначение | Предыдущий год | Отчётный год по ценам, тарифам, ставкам предыдущего года | Отчётный год |
|
1 |
2 |
3 |
4 |
5 |
| 1. Выручка от продаж | N | 29670 | 30600 | 33304 |
| 2. Себестоимость проданных товаров, продукции, работ, услуг |
|
22280 | 23180 | 21670 |
| 3. Коммерческие расходы |
|
1480 | 1520 | 2550 |
| 4. Управленческие расходы |
|
3020 | 3020 | 4230 |
| 5. Прибыль (убыток) от продаж |
|
2890 | 2880 | 4854 |

Показатели графы 4 определены расчётным путём. Для этого использованы объёмы продажи продукции в количественном выражении (q) за отчётный год, умноженные на цены, ставки и тарифы (р) предыдущего года.
Например, гр. 4, п. 1:
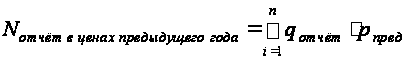 .
Для расчёта влияния шести факторов на прибыль от продаж использован метод цепных подстановок. В качестве факторов выбраны следующие показатели:
 − объём продаж
продукции в
количественном
выражении;
− себестоимость
проданных
товаров, продукции,
работ, услуг;
− коммерческие
расходы;