Анализ финансово-хозяйственной деятельности предприятия
 − структура
реализованной
продукции;
 −
цены на
реализованную
продукцию.
Вначале определяется совокупное воздействие всех шести факторов на прибыль от продаж:
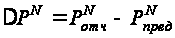 =
4854 – 2890 = + 1964 тыс. руб.
Далее производится расчёт влияния на прибыль каждого из шести факторов в отдельности.
1. Изменение
прибыли в связи
с ростом количества
проданной
продукции ( ):
− определяется темп роста количества проданной продукции:
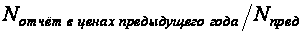 =
30600 / 29670 = 1,0313
(или 103,13 %);
− темп прироста составил 0,0133 (или 3,13 %);
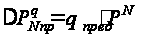 =
0,0313 Ч 2890 = + 90 тыс.
руб.
2. Изменение прибыли в связи с сокращением себестоимости продукции:
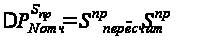 =
-(21670 - 23180) = + 1510 тыс. руб.
3. Изменение прибыли в связи с ростом коммерческих расходов:
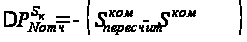 =
- (2550 - 1520) = +1030 тыс. руб.
4. Изменение прибыли в связи с ростом управленческих расходов:
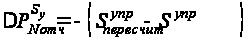 =
- (4230 - 3020) = +1210 тыс. руб.
5. Изменение прибыли в связи с ростом цен на продукцию:
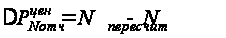 =
33304 - 30600 = +2704 тыс. руб.
6. Изменение прибыли из-за структурных сдвигов в реализации продукции:
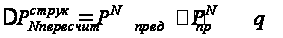 =
2880 - (2890 Ч
1,0313) =
= -100 тыс. руб.
Далее производится проверка правильности расчётов, для чего определяется алгебраическая сумма влияния шести факторов на изменение прибыли от продаж:
 = (+90) + (+1510) + (-1030) + (-1210) + (+2704) + (-100)
= +1964 тыс. руб.
Как видно из приведённых расчётов, наиболее существенное положительное влияние на прибыль от продаж в отчётном году показал рост цен на реализуемую продукцию (2704 тыс. руб.), а также сокращение себестоимости проданных товаров, продукции, работ, услуг (1510 тыс. руб.). Отрицательное воздействие на прибыль оказало резкое увеличение коммерческих и управленческих расходов, в результате чего она оказалась меньше на 2230 тыс. руб. (1030 + 1210). Динамика объёма продаж и структура реализованной продукции в совокупности оказали незначительное отрицательное влияние на прибыль (-10 тыс. руб.) (+90 - 100 = - 10).
Следует отметить, что выявленный рост прибыли за счёт цен и себестоимости можно оценить неоднозначно. Скорее всего, рост цен стал результатом инфляционного воздействия. Если принять во внимание, что за 2009 г. инфляция составила около 12 % (условно), то выручка отчётного года в сопоставимых ценах 2008 г. составит:
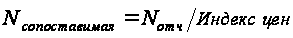 =
33304 / 1,12 = 29736 тыс. руб.
Сравнив полученный результат с выручкой, взятой из графы 3 таблицы 18, можно определить влияние на прибыль нового фактора. То есть, реализуя свою политику управления ценами с учётом инфляционной составляющей, ОАО «Норд» в 2009 г. не только не нарастило прибыль, как это было рассчитано п. 5, но получило отрицательный эффект:
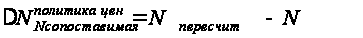 =
29736 - 30600 = -864 тыс. руб.
Действие второго положительно повлиявшего на прибыль фактора − себестоимости − обусловлено, по-видимому, относительным снижением расходоёмкости производства и реализации, сокращением удельных расходов материальных, трудовых и других затрат в расчёте на единицу продукции. Можно предположить, что компания закупала более дешёвое сырье, экономила на тарифных ставках оплаты труда производственных рабочих и т.п. Вместе с тем закупки более дешёвого аналогичного сырья удаётся осуществлять, как правило, увеличивая объём партии или не прибегая к отсрочке оплаты поставщикам. При этом возрастает потребность в оборотных средствах, источником покрытия которой становятся дорогостоящие банковские кредиты, проценты по которым увеличивают другие виды расходов. В результате прибыль предприятия может быть существенно сокращена. Кроме того, увеличение доли заёмных средств в составе всего капитала повышает финансовую зависимость, увеличивает финансовые риски, снижает платёжеспособность компании.
4.4 Анализ и оценка доходности и рентабельности организации
Доходность и рентабельность — показатели эффективности деятельности организации. Доходность характеризует отношение (уровень) дохода к авансированному капиталу или его элементам; источникам средств или их элементам; общей величине текущих исходов или их элементам. Доходность показывает, сколько дохода получила организация на каждый рубль капитала, активов, расходов и т.д.
Рентабельность характеризует отношение (уровень) прибыли к. авансированному капиталу или его элементам; источникам средств или их элементам; общей величине текущих расходов или их элементам. Показатели рентабельности отражают сумму прибыли, полученную организацией на каждый рубль капитала, активов, доходов, расходов и т.д. (таблица 19).
Таблица 19 – Система расчётов показателей рентабельности
|
Экономическая рентабельность |
Финансовая рентабельность |
Рентабельность производства и реализации |
|
Отношение показателей прибыли (форма № 2) к среднегодовым балансовым показателям активов (форма № 1) |
Отношение показателей прибыли (форма № 2) к среднегодовым балансовым показателям пассивов (форма № 1) |
Отношение показателей прибыли к показателям доходов и расходов (формы № 2 и № 5) |
Порядок расчёта наиболее распространённых показателей доходности и рентабельности приведён в таблицах 20, 21.
Каждый показатель
доходности
или рентабельности
представляет
собой двухфакторную
модель
 ,
которая с помощью
методики «Du
Pont»
преобразуется
в многофакторные
аддитивные,
кратные или
мультипликативные
модели.
Пример 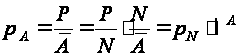 ,
где
 − рентабельность
активов;
Р − прибыль;
А − средняя балансовая величина совокупных активов;
N − выручка от продаж;
 − рентабельность
продаж;
 − коэффициент
оборачиваемости
средней балансовой
величины совокупных
активов.
Приведённая
выше формула
рентабельности
активов представляет
собой двухфакторную
мультипликативную
модель типа
 .
Влияние факторов,
включённых
в модель, рассчитывается
с использованием
методов факторного
анализа (цепных
подстановок,
абсолютных
разниц, относительных
разниц, интегральным
и т.д.). С использованием
метода абсолютных
разниц расчёты
влияния каждого
фактора (х),
включённого
в модель, производятся
следующим
образом:
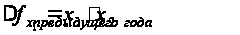 .
Таблица 20 – Порядок расчёта показателей доходности
| Коэффициент доходности | Расчёт | Алгоритм расчёта по данным финансовой отчётности | Показатель отражает |
| Активов |
Общая величина доходов / Средняя балансовая величина активов1 |
Форма 2 (стр. 010 + 060 + 080 + 090 + 120) / Форма 1 (стр. 300) |
Величину дохода, полученного организацией за анализируемый период, приходящегося на каждый рубль вложений в её активы |
| Собственного капитала |
Общая величина доходов / Средняя балансовая величина собственного капитала1 |
Форма 2 (стр. 010 + 060 + 080 + 090 + 120) / Форма 1 (стр. 490 + 640) |
Величину дохода, полученного организацией за анализируемый период, приходящегося на каждый рубль собственных средств, вложенных в активы |
|
Заёмного капитала |
Общая величина доходов / Средняя балансовая величина заёмного капитала1 |
Форма 2 (стр. 010 + 060 + 080 + 090 + 120) / Форма 1 ((стр. 590 +690) + 640) |
Величину дохода, полученного организацией за анализируемый период, приходящегося на каждый рубль заёмных средств, вложенных в активы |
| Производства |
Выручка от продаж / Расходы по обычным видам деятельности |
Форма 2 (стр. 010) / Форма 1 (стр. 020) |
Величину выручки, полученной организацией за анализируемый период, приходящуюся на каждый рубль себестоимости проданной продукции (производственных расходов) |
|
Расходов по обычным видам деятельности |
Выручка от продаж / Расходы по обычным видам деятельности |
Форма 2 (стр. 010) / Форма 1 (стр. 020 +030 + 040) |
Величину выручки, полученной организацией за анализируемый период, приходящуюся на каждый рубль общей величины расходов по обычным видам деятельности (себестоимости производства и продажи) |
| Совокупных расходов |
Общая величина доходов / Общая величина расходов |
Форма 2 (стр. 010 + 060 + 080 + 090 + 120) / Форма 1 ((стр. 020 +030 + 040 +070 +100 +130 +150 + 142) – 141) |
Величина дохода, полученного организацией за анализируемый период, приходящегося на каждый рубль величины совокупных расходов |
Таблица 21 – Порядок расчёта показателей рентабельности
| Коэффициент рентабельности | Расчёт |
Алгоритм расчёта по данным финансовой отчётности |
Показатель отражает |
| Активов |
Прибыль до налогообложения2 / Средняя балансовая величина активов1 |
Форма 2 (стр. 140) / Форма 1 (стр. 300) |
Величину прибыли, полученной организацией за анализируемый период, приходящейся на каждый рубль вложений в её активы |
|
Собственного капитала |
Чистая прибыль / Средняя балансовая величина собственного капитала1 |
Форма 2 (стр. 190) / Форма 1 (стр. 490 + 640) |
Величину прибыли, полученной организацией за анализируемый период, приходящейся на каждый рубль собственных средств, вложенных в активы |
|
Заёмного капитала |
Прибыль от продаж3 / Средняя балансовая величина собственного капитала1 |
Форма 2 (стр. 050) / Форма 1 ((стр. 590 +690) − 640) |
Величину прибыли, полученной организацией за анализируемый период, приходящейся на каждый рубль заёмных средств, вложенных в активы |
|
Расходов по обычным видам деятельности |
Прибыль от продаж / Расходы по обычным видам деятельности |
Форма 2 (стр. 050) / Форма 1 (стр. 020 +030 + 040) |
Величину прибыли от продаж, полученной организацией за анализируемый период, приходящейся на каждый рубль общей величины расходов по обычным видам деятельности (себестоимости производства и продажи) |
| Совокупных расходов |
Чистая прибыль / Общая величина расходов |
Форма 2 (стр. 190) / Форма 1 ((стр. 020 +030 + 040 +070 +100 +130 +150 + 142) – 141) |
Величину чистой прибыли, полученного организацией за анализируемый период, приходящейся на каждый рубль величины совокупных расходов |
| Производства |
Прибыль от продаж4 / Себестоимость проданной продукции |
Форма 2 (стр. 050) / Форма 1 (стр. 020) |
Величину прибыли, полученной организацией за анализируемый период, приходящейся на каждый рубль себестоимости проданной продукции (производственных расходов) |
| Продаж |
Прибыль от продаж / Выручка от продаж |
Форма 2 (стр. 050) / Форма 1 (стр. 010) |
Величину прибыли от продаж, полученной организацией за анализируемый период, приходящейся на каждый рубль выручки от продаж (долю прибыли от продаж в выручке) |
| Валовой |
Прибыль валовая / Выручка от продаж |
Форма 2 (стр. 029) / Форма 1 (стр. 010) |
Величину валовой прибыли, полученной организацией за анализируемый период, приходящуюся на каждый рубль выручки от продаж (долю валовой прибыли в выручке) |
Примечание к таблицам 20 и 21:
1 При использовании данных бухгалтерского баланса (форма 1) средние значения показателей рассчитываются по формуле средней арифметической или средней хронологической моментного ряда динамики.
2 Вместо прибыли до налогообложения можно использовать показатель чистой прибыли (форма 2, стр. 190).
3 Вместо прибыли от продаж можно использовать показатель прибыли до налогообложения (форма 2, стр. 140).
4 Вместо прибыли от продаж можно использовать показатель валовой прибыли (форма 2, стр. 029)
Контрольные вопросы:
1. Показателями эффективности деятельности организации являются .
2. Доходность характеризует … .
3. Рентабельность характеризует … .
4. Какая форма баланса служит основным источником информации для осуществления анализа прибыли организации, оценки динамики и факторов её формирования?
5. Какие факторы могут оказывать влияние на «качество» прибыли?
5 КОМПЛЕКСНЫЙ ЭКОНОМИЧЕСКИЙ АНАЛИЗ ЭФФЕКТИВНОСТИ ИСПОЛЬЗОВАНИЯ ОСНОВНОГО И ОБОРОТНОГО КАПИТАЛА
5.1 Система комплексной оценки и состояния основных средств и анализа эффективности их использования
От состояния и эффективного использования основных средств зависит не только объём выпуска продукции, но и её себестоимость, рентабельность и другие показатели экономической деятельности организации. Исследование совокупности основных производственных фондов в процессе оценки даёт комплексную характеристику состояния и эффективности их использования на предприятии (рисунок 5):

Рисунок 5 − Система комплексной оценки эффективности использования основных средств
Задачи комплексного экономического анализа зависят от отраслевой особенности организации и состоят в том, чтобы определить, насколько организация обеспечена основными средствами; выявить изменения в их объёме, составе и структуре; оценить динамику показателей технического состояния и темпов обновления основных средств; степень использования основных средств на основе изучения обобщающих показателей (фондоотдачи и фондоёмкости) и факторов, влияющих на них.
Источниками данных для комплексного анализа наличия и использования основных средств на крупных предприятиях служат формы годового отчёта: форма № 1 «Баланс предприятия», форма № 5 «Приложение к балансу предприятия», а также форма статистической отчётности БМ «Баланс производственной мощности», данные годового и перспективных планов предприятия, инвентарные карточки учёта основных средств. В процессе анализа состояния и эффективного использования основных производственных фондов следует также использовать данные форм технической отчётности, статистической отчётности о новой технике и данные бухгалтерского учёта.
5.2 Анализ обеспеченности организации основными производственными фондами (ОПФ)
Комплексный анализ обычно начинают с изучения наличия основных средств, их динамики и структуры.
Анализируя данные таблицы 22, следует заключить, что произошло увеличение основных производственных фондов, в том числе за счёт приобретения рабочих машин (1500 тыс. руб.). Наибольший удельный вес в структуре основных средств занимают здания и сооружения (70 %) и т.д.
Движение основных средств определяют следующие показатели:
− коэффициент
ввода основных
средств ( )
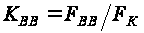 ,
где
 − стоимость
основных средств,
введённых в
эксплуатацию,
тыс. руб.;
 – стоимость
основных средств
на конец периода,
тыс. руб.
− коэффициент
обновления
основных средств
( )
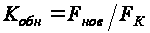 ,
где
 − стоимость
новых основных
средств, введённых
в эксплуатацию,
тыс. руб.;
− коэффициент
выбытия основных
средств ( )
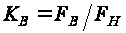 ,
где
 − стоимость
выбывших основных
средств, тыс.
руб.
 − стоимость
основных средств
на начало периода,
тыс. руб.
− коэффициент
ликвидации
основных средств
( )
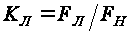 ,
где
 − стоимость
ликвидированных
основных средств,
тыс. руб.
Также можно рассчитать:
− темп прироста стоимости основных средств ()
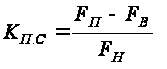 ,
где
 – стоимость
поступивших
основных средств,
тыс. руб.
− интенсивность
замены основных
средств ( )
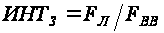 .
Таблица 22 – Анализ структуры основных средств
| Основные средства | Прошлый год | Отчётный год | Изменение (+,-) | |||
| сумма, тыс. руб. | удельный вес, % | сумма, тыс. руб. | удельный вес,% | сумма, тыс. руб. | удельный вес, % | |
| Здания и сооружения | 40100 | 70 | 39400 | 67 | -700 | -3 |
| Силовые машины | 5040 | 9 | 5600 | 10 | 560 | 1 |
| Рабочие машины | 10300 | 18 | 11800 | 20 | 1500 | 2 |
| Измерительные приборы | 200 | 0,4 | 150 | 0,3 | -50 | -0,1 |
| Вычислительная техника | 500 | 0,5 | 570 | 0,6 | 70 | 0,1 |
| Транспортные средства | 1020 | 2 | 1230 | 2 | 210 | - |
| Инструменты | 30 | 0,1 | 20 | 0,1 | -10 | - |
|
Всего производственных фондов |
57190 | 97 | 58770 | 97 | 1580 | - |
| Непроизводственные основные средства | 2010 | 3 | 1950 | 3 | -60 | - |
| Итого | 59200 | - | 60720 | - | 1520 | - |
Этот показатель
равен доле
вводимых основных
средств, направляемых
на замену
ликвидированных.
Его применение
имеет смысл,
когда
 .
Также и использование
вышеназванных
показателей
в комплексном
экономическом
анализе уместно
для стабильно
работающего
производства.
Обеспеченность организации отдельными видами машин, механизмов, оборудования, помещением устанавливается сравнением фактического их наличия с плановой потребностью, необходимой для выполнения плана по выпуску продукции. Обобщающими показателями, характеризующими уровень обеспеченности организации основными производственными фондами, являются фондовооружённость и техническая вооруженность труда.
5.3 Анализ технического состояния и движения основных средств
Основные средства постепенно изнашиваются, теряют часть своей стоимости, которая переносится на производимую с их помощью продукцию.
Показателями оценки технического состояния основных средств являются:
− коэффициент
износа основных
средств ( )
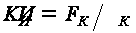 ,
где
 − сумма износа
основных средств
на конец отчётного
периода,
− коэффициент
годности основных
средств ( )
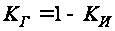 .
Комплексный анализ данных о движении и техническом состоянии основных средств удобно проводить с помощью таблицы 23
Таблица 23 − Данные о движении и техническом состоянии основных средств
| Показатель | Уровень показателя | Изменение (+, -) | |
| базисныйгод | отчётныйгод | ||
| Степень обновления, % | 12,6 | 15,1 | +2,5 |
| Срок обновления, лет | 7,4 | 6,1 | -1,3 |
| Коэффициент выбытия | 0,05 | 0,07 | +0,02 |
| Коэффициент прироста | 0,086 | 0,093 | +0,007 |
| Коэффициент износа | 0,38 | 0,365 | -0,015 |
| Коэффициент технической годности | 0,62 | 0,635 | +0,015 |
| Средний возраст оборудования, лет | 4,2 | 4,0 | -0,2 |
Данные таблицы 23 показывают, что за отчётный год техническое состояние основных средств в организации улучшилось за счёт более интенсивного их обновления.
5.4 Анализ интенсивности и эффективности использования фондов
Для обобщающей характеристики эффективности и интенсивности использования основных производственных фондов (ОПФ) применяются следующие показатели:
фондоотдача основных производственных средств;
фондоёмкость − обратная величина фондоотдаче;
фондорентабельность;
фондоотдача активной части ОПФ;
относительная экономия ОПФ:
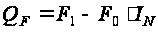 ,
где
 ,
 − соответственно
среднегодовая
стоимость
основных
производственных
средств в базисном
и отчётном
годах;
 − индекс
объёма производства
продукции.
Для комплексного анализа хозяйственной деятельности, планирования капитальных вложений, ввода в действие основных средств и производственных мощностей − всех звеньев промышленности всё большее значение приобретает показатель выпуска продукции на 1 руб. стоимости основных фондов, который обычно называют показателем фондоотдачи. При определении данного показателя применяются как стоимостные, так и натуральные единицы измерения.
Анализ фондоотдачи основных производственных фондов
В промышленных
организациях
показатель
фондоотдачи
( )
определяется
как частное
от деления
объёма реализации
продукции на
среднегодовую
стоимость
основных
промышленно-производственных
фондов:
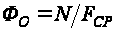 ,
где N − объём выпуска продукции, тыс. руб.;
 − среднегодовая
стоимость
основных фондов,
тыс. руб.
Фондоотдача показывает, сколько продукции произведено в анализируемом периоде на 1 руб. стоимости основных фондов.
Среднегодовая
стоимость
основных
промышленно-производственных
фондов ( )
определяется
по формуле:
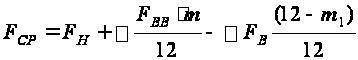 ,
где
,
,
− стоимость
основных
производственных
средств соответственно
на начало года,
вновь введённых
и выбывших в
анализируемом
периоде;
 − число полных
месяцев функционирования
вновь введённых
и
 выбывших
основных
промышленно-производственных
фондов (исключается
неполный месяц
ввода);
12 − число месяцев в году.
Количественная оценка влияния факторов на фондоотдачу
Влияние на уровень фондоотдачи различных факторов (рисунок 6) рассчитано на основе данных таблицы 24.
Расчёт осуществим способом цепной подстановки.
Первый уровень ― влияние факторов на изменение фондоотдачи основных фондов.
1. Изменение фондоотдачи основных фондов за счёт изменения доли активной части основных фондов:
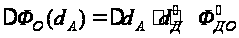 ,
 =
0,008 Ч 0,623 Ч 3,76 = 0,0187 руб.
2. Изменение фондоотдачи основных фондов за счёт изменения удельного веса действующего оборудования:
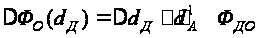 ,
 =
0,034 Ч 0,554 Ч 3,76 = 0,0708 руб.
3. Изменение фондоотдачи основных фондов под влиянием фондоотдачи действующего оборудования:
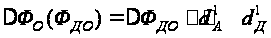 ,
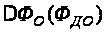 =
0,143 Ч 0,554 Ч 0,657 = -0,0520 руб.
Совокупное влияние факторов составит:
0,0187 + 0,0708 - 0,0520 = 0,037.
Второй уровень — влияние факторов на изменение фондоотдачи действующего оборудования.
1. Изменение фондоотдачи под влиянием изменения сезонности работы:
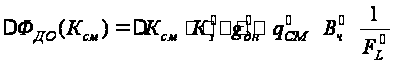 ,
где
 — среднечасовая
выработка
единицы оборудования:
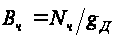 ;
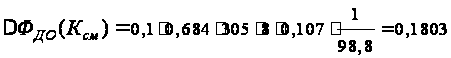 руб.



