Анализ финансово-хозяйственной деятельности предприятия
Используем для расчёта влияния факторов способ абсолютных разниц, представленные в таблице 32.
Таблица 32 – Расчёт влияния факторов
| Порядок расчёта влияния факторов | Оценка влияния каждого фактора, тыс. руб. | Доля влияния факторов в общем объёме прироста продаж, % |
| NF(x) = +128 Ч 0,4808 Ч 1835 Ч 9,155 | +1034 | +28,80 |
| N (y) = 1688 Ч (+0,0192) Ч 1835 Ч 9,155 | +544 | +15,15 |
| N(z)= 1688 Ч 0,50 Ч (+38) Ч 9,156 | +294 | +8,19 |
| ΔN(q)= 1688 Ч 0,50 Ч 1873 Ч (+1,087) | +1718 | +47,86 |
| Общее влияние факторов | +3590 | 100 |
Все факторы, связанные с использованием основных средств, оказали положительное влияние на объём продаж: 28,80 % прироста объёма продаж получено за счёт экстенсивного фактора − увеличения основных средств; 47,86 % прироста объёма продаж получено за счёт интенсивного фактора, т.е. увеличения выпуска продукции на каждую единицу использования основных средств.
Положительное влияние на прирост объёма продаж оказало увеличение доли активной части в общей сумме основных фондов и увеличение времени работы активной части основных средств.
Для анализа влияния экстенсивности и интенсивности использования основных средств на приращение объёма продаж можем использовать двухфакторную мультипликативную модель:
Объём продаж
(N) = Среднегодовая
стоимость
основных средств
(F) Ч
Фондоотдача
( ).
Влияние факторов на прирост объёма продаж можем рассчитать способом абсолютных разниц, интегральным способом, с помощью коэффициентов экстенсивности и интенсивности.
Способ абсолютных разниц
 = 128 Ч
8077 = +1034 тыс. руб.
 =
1688 Ч
(+1,514) = +2556 тыс. руб.
Общее влияния факторов +3590 тыс. руб.
Интегральный способ
= 128 Ч
8077 + (+128 Ч
(+1,514)) / 2 = +1131 тыс. руб.
= 1560 Ч
(+1,514) + (+128 Ч
(+1,514)) / 2 = +2459 тыс. руб.
Общее влияние факторов +3590 тыс. руб.
Способ коэффициентов
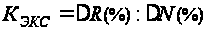 =
8,21 Ч
28,49 = + 0,288;
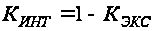 = 1 - 0,288 = +0,712.
Общее влияние факторов 1,0 (0,288 + 0,712).
Влияние на прирост объёма продаж
Экстенсивности использования основных средств
 = +3590 Ч
0,288 = +1034 тыс. руб.
Интенсивности использования основных средств
= +3590 Ч
0,712 = +2556 тыс. руб.
Общее влияние факторов +3590 тыс. руб. (1034 + 2556).
Как видно из расчётов, наибольшее приращение объёма продаж получено за счёт интенсивного фактора (повышения фондоотдачи).
6.4 Анализ использования материальных ресурсов (предметов труда) на прирост выручки от продаж
Эффективность использования материальных ресурсов характеризуют следующие показатели:
1. Материалоёмкость продукции — обобщающий стоимостный показатель. Он означает величину материальных затрат на 1 руб. продукции:
 =
Материальные
затраты / Выручка
от продаж.
2. Материалоотдача — это показатель, обратный материалоёмкости:
 =
Выручка от
продаж / Материальные
затраты.
Материалоотдача означает выпуск продукции с 1 руб. израсходованных материальных ресурсов.
3. Частные показатели материалоемкости продукции: сырьёёмкость, топливоёмкость; энергоёмкость и т.д. Они рассчитываются по каждому элементу материальных затрат как отношение их к стоимостной величине выручки от продаж. Частные показатели материалоёмкости отражают эффективность использования конкретных видов материальных ресурсов.
Удельная материалоёмкость. Она рассчитывается по конкретным видам изделий. Источником информации служат калькуляции себестоимости этих изделий.
4. Удельная материалоёмкость означает величину материальных затрат на 1 руб. цены изделия и определяется путём деления материальных затрат изготовления изделия на отпускную цену этого изделия.
5. Отходы материалов. Уровень отходов, например в машиностроении, составляет примерно 21 % от потреблённого металла. Почти половину всех отходов составляют отходы в стружку.
В процессе анализа исчисляют перечисленные показатели использования материальных ресурсов за предыдущий год, за отчётный год, оценивают их динамику.
При анализе необходимо определить влияние использования материальных ресурсов на прирост объёма продаж. На объём продаж оказывают влияние факторы:
− величина израсходованных материалов (М);
− материалоотдача
().
Влияние указанных факторов можем рассчитать:
− способом абсолютных разниц;
− с применением коэффициентов экстенсивности и интенсивности использования ресурсов;
− интегральным методом факторного анализа.
Контрольные вопросы:
1. Материалоёмкость продукции это … .
2. Материалоотдача характеризует … .
3. Перечислите факторы, связанные с использованием средств труда, оказывающие влияние на объём продаж.
4. Частные показатели материалоёмкости включают в себя … .
5. Объём производства это … .
7 КОМПЛЕКСНЫЙ АНАЛИЗ И УПРАВЛЕНИЕ ЗАТРАТАМИ И СЕБЕСТОИМОСТЬЮ ПРОДУКЦИИ
7.1 Комплексный анализ затрат на производство продукции
В оценке результатов внутрихозяйственной деятельности важная роль отводится методам и процедурам комплексного анализа затрат на производство продукции. С их помощью рассчитываются отклонения фактических затрат от сметных (плановых); выявляются факторы и причины перерасходов по отдельным статьям затрат; непроизводительных расходов и потерь; устанавливается их влияние на изменение прибыли и рентабельности продукции; разрабатываются управленческие решения по снижению себестоимости продукции и реализуются в хозяйственной деятельности организации.
Существенным моментом управления деятельностью организации является контроль за соблюдением сметных (плановых) затрат на производство продукции. В процессе контроля необходимо проанализировать структуру затрат и выявить их отклонения от сметных значений по экономическим элементам. При этом проверяется соблюдение смет, плановых калькуляций по видам расходов, характеризующим их экономическое содержание. Использование аналитических процедур в контроле за изменениями затрат по экономическим элементам помогает определить основные направления снижения себестоимости продукции, выявить возникающие в процессе производства отклонения фактических расходов от нормативных (плановых) (таблица 33).
Данные таблицы 33 показывают, что у организации возникла значительная экономия по материальным затратам − 4060 тыс. руб., в том числе за счёт уменьшения расходов сырья и материалов, энергии, а также расходов по работам и услугам производственного характера, выполненным сторонними организациями. Кроме того, выявлено снижение расходов, связанных с амортизацией основных фондов − 108 тыс. руб. и прочих затрат − 1370 тыс. руб., в том числе за счёт экономии по арендной плате; отчислениям в ремонтный фонд; оплате услуг сторонних организаций; снижения налогов, включаемых в себестоимость продукции.
Вместе с тем отмечаются: существенный перерасход по затратам на оплату труда − 4997 тыс. руб., отчисления на социальные нужды − 1767 тыс. руб., а также на топливо и воду (соответственно на 195 тыс. руб. и 1797 тыс. руб.) в составе элемента «Материальные затраты». Данное обстоятельство позволяет нам уже на первом этапе анализа судить о том, что выявленные экономия и перерасход по отдельным видам затрат получены вследствие возникновения отклонения от установленных в смете норм, тарифов, расценок.
Поэтому в ходе анализа необходимо проверить обоснованность разрабатываемых норм расхода материальных ресурсов, выявить причины возникновения непроизводительных затрат по оплате труда, установить факторы, вызвавшие перерасход на топливо и воду.
Таблица 33 – Структура затрат по экономическим элементам
| Показатель | По смете | Фактически |
Отклонение от сметы (+, -) |
|||
| сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
| Материальные затраты — всего | 60265 | 71,40 | 56205 | 65,64 | -4060 | -5,76 |
| В том числе: | ||||||
| − сырьё и материалы | 53260 | 63,10 | 44863 | 52,39 | -8397 | -10,71 |
| − работы и услуги производственного характера, выполненные сторонними организациями | 1359 | 1,61 | 1306 | 1,53 | -53 | -0,08 |
| − топливо | 1536 | 1,82 | 4831 | 5,64 | +3295 | +3,82 |
| − энергия | 2794 | 3,31 | 2092 | 2,44 | -702 | -0,87 |
| − вода | 1316 | 1,56 | 3113 | 3,64 | +1797 | +2,08 |
| Затраты на оплату труда | 9284 | 11,00 | 14281 | 16,68 | +4997 | +5,68 |
| Отчисления на социальные нужды | 3098 | 3,67 | 4865 | 5,68 | +1767 | +2,01 |
| Амортизация основных фондов | 515 | 0,61 | 407 | 0,47 | -108 | -0,14 |
| Прочие затраты — всего | 11243 | 13,32 | 9873 | 11,53 | -1370 | -2,29 |
| В том числе: | ||||||
| − износ по нематериальным активам | - | - | - | - | - | |
| − арендная плата | 3376 | 4,00 | 2847 | 3,32 | -529 | -0,68 |
| − проценты по кредитам банков | - | - | - | - | - | - |
| − представительские расходы | - | - | - | - | - | - |
| − суточные и подъёмные | 338 | 0,40 | 316 | 0,37 | -22 | -0,03 |
|
− налоги, включаемые в себестоимость продукции (работ, услуг) |
4009 | 4,75 | 3619 | 4,23 | -390 | -0,52 |
| − отчисления в ремонтный фонд | 684 | 0,81 | 580 | 0,68 | -104 | -0,13 |
| Оплата услуг сторонних организаций, в составе: | 2836 | 3,36 | 2511 | 2,93 | -325 | -0,43 |
| − связи | 945 | 1,12 | 671 | 0,78 | -274 | -0,34 |
| − рекламных агентств и аудиторских организаций | 270 | 0,32 | 236 | 0,28 | -34 | -0,04 |
| − образования | 135 | 0,16 | 49 | 0,06 | -86 | -0,10 |
| − вневедомственной охраны | 93 | 0,11 | 63 | 0,07 | -30 | -0,04 |
| − по ремонтно-профилактическим работам | 380 | 0,45 | 465 | 0,54 | +85 | +0,09 |
| − транспортные услуги | 608 | 0,72 | 394 | 0,46 | -214 | -0,26 |
| − другие услуги | 405 | 0,48 | 633 | 0,74 | +228 | +0,26 |
| Итого затрат на производство | 84405 | 100,0 | 85631 | 100,0 | +1226 | - |
Отмеченные отклонения фактических затрат от их плановых повлияли на изменение структуры затрат: уменьшилась доля материальных и прочих затрат в себестоимости продукции. Удельный вес амортизации основных фондов снизился незначительно и составил в фактической величине затрат лишь 0,47 %. Это обусловлено тем, что 95 % используемых основных средств являются арендованными и износ по ним в организации не начисляется. Этим объясняется и достаточно большой удельный вес арендной платы в себестоимости продукции. Вместе с тем снижение арендной платы на 529 тыс. руб. и доли общей величины затрат с 4 до 3,3 % вызвано отсрочкой платежа и не может считаться экономией финансовых ресурсов организации, поскольку является лишь смещением затрат во времени.
Одновременно возросла доля затрат на оплату труда и отчислений на социальные нужды, что обусловлено перерасходом по ним в сравнении со сметными значениями. Поэтому на следующем этапе анализа необходимо определить, по каким статьям затрат, видам (группам) выпускаемой продукции, центрам ответственности возникли отклонения. Необходимо проанализировать затраты на производство и реализацию продукции по статьям калькуляции не только в целом за год, но и ежемесячно, что позволит выяснить целевое использование средств − на изготовление продукции, организацию производства, обслуживание и управление.
Таблица 34 − Структура производственной себестоимости продукции по статьям затрат
| Показатель | По плану | Фактически |
Отклонение (+, -) |
|||
| сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
|
| Сырьё и основные материалы | 29282 | 34,7 | 25498 | 29,8 | -3784 | -4,9 |
| Вспомогательные материалы | 12137 | 14,4 | 12010 | 14,0 | 427 | -0,4 |
| ТЗР | 4365 | 5,2 | 4549 | 5,3 | +493 | +0,1 |
|
Заработная плата производственных рабочих |
4795 | 5,7 | 4580 | 5,3 | -215 | -0,4 |
| Отчисления на социальные нужды | 1827 | 2,1 | 1755 | 2,0 | -72 | -0,1 |
|
Общепроизводственные расходы |
18080 | 21,4 | 21718 | 25,4 | +3638 | +4,0 |
|
Общехозяйственные расходы |
3919 | 16,5 | 15460 | 18,1 | +1232 | +1,6 |
| Потери от брака | - | - | 61 | 0,1 | +61 | +0,1 |
|
Производственная себестоимость |
84405 | 100,0 | 85631 | 100,0 | +1226 | - |
Таким образом, исследование производственной себестоимости продукции по статьям калькуляции способствует углублению поиска внутрихозяйственных резервов её снижения. Начать поиск необходимо с выявления отклонений по отдельным статьям и изменений в структуре производственной себестоимости продукции в целом по организации (таблица 34).
Сделанные по данным таблицы 34 выводы практически полностью могут быть использованы для оценки изменения производственной себестоимости готовых лекарственных средств, выпускаемых цехом (таблица 35).
Таблица 35 − Производственная себестоимость продукции, выпускаемой в цехе
| Показатель | По плану | Фактически |
Отклонение (+, -) |
|||
| сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
|
| Сырье и основные материалы | 17883 | 41,8 | 16347 | 37,1 | -1536 | -4,7 |
| Вспомогательные материалы | 7061 | 16,6 | 7813 | 17,7 | +752 | +1,1 |
| ТЗР | 2577 | 6,1 | 2934 | 6,7 | +357 | +0,6 |
| Итого прямые материальные затраты | 27521 | 64,5 | 27094 | 61,5 | -427 | -3,0 |
| Заработная плата производственных рабочих | 1561 | 3,7 | 1442 | 3,3 | -119 | -0,4 |
| Отчисления на социальные нужды | 595 | 1,4 | 546 | 1,2 | -49 | -0,2 |
| Общепроизводственные расходы | 8154 | 19,1 | 9750 | 22,1 | +1596 | +3,0 |
| Общехозяйственные расходы | 4814 | 11,3 | 5230 | 11,9 | +416 | 0,6 |
| Потери от брака | — | - | 19 | 0,04 | +19 | +0,04 |
| Производственная себестоимость | 42645 | 100,0 | 44081 | 100,0 | +14365 | - |
Исключение составляет увеличение расходов вспомогательных материалов на 752 тыс. руб., что помимо сумм перерасхода по цеховым, общехозяйственным, транспортно-заготовительным расходам, а также потерь от брака является существенной величиной внутрихозяйственных резервов снижения себестоимости продукции и увеличения прибыли от производства.
Общая величина снижения себестоимости по цеху составляет 3140 тыс. руб. (752 + 357 + 1596 + 19 + 416), причём большую сумму представляют резервы снижения расходов на управление и обслуживание производства (1596 тыс. руб.).
Отмеченные изменения в себестоимости продукции цеха обусловили сдвиги в её структуре. Как и в целом по организации, наибольший удельный вес занимают прямые материальные затраты (61,5 %), вместе с тем за счёт экономии, полученной по данному виду затрат, эта цифра снизилась на 3 %. Одновременно на такую же величину возросли цеховые расходы, увеличилась доля общехозяйственных и транспортно-заготовительных расходов. Поэтому в ходе внутрихозяйственного контроля необходимо детально исследовать указанные статьи затрат, и в первую очередь − цеховые расходы, удельный вес которых составил 22,1 %, вместо 19,1 % по плану. Аналогичным образом следует провести анализ себестоимости продукции, выпускаемой другими производственными подразделениями организации.
Как отмечалось выше, для более полного выявления резервов снижения затрат необходимо проанализировать изменения фактической производственной себестоимости продукции не только по местам возникновения, но и по каждому конкретному изделию путём сопоставления плановых и отчётных данных. Проведём такое исследование на примере одного из продуктов − новокаина. При этом плановые расходы пересчитаны на фактический выпуск − 9040,95 тыс. ампул (таблица 36).
Таблица 36 – Анализ производственной себестоимости изделия
(новокаина)
| Показатель | По плану | Фактически |
Отклонение (+, -) |
|||
| сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
|
| Сырье и основные материалы | 29946 | 270,7 | 26135 | 236,3 | -3811 | -34,4 |
| Вспомогательные материалы | 40242 | 363,8 | 26639 | 240,8 | -13603 | -123,0 |
| ТЗР | 5615 | 50,8 | 5468 | 49,4 | -147 | -1,4 |
| Заработная плата производственных рабочих | 13334 | 20,6 | 13105 | 118,5 | -229 | -2,1 |
| Отчисления на социальные нужды | 5134 | 46,4 | 4737 | 42,8 | -397 | -3,6 |
| Общепроизводственные расходы | 48136 | 435,2 | 71172 | 643,5 | +23036 | +208,3 |
| Общехозяйственные расходы | 43172 | 390,3 | 70253 | 635,2 | 27081 | +244,9 |
| Потери от брака | ||||||
| Производственная себестоимость | 185579 | 1677,8 | 217509 | 1966,5 | +31930 | +288,7 |
Как показывают данные таблицы 36, по сырью, основным и вспомогательным материалам, израсходованным на производство новокаина, а также по соответствующим транспортно-заготовительным расходам (ТЗР) была получена экономия. Однако в ходе внутрихозяйственного анализа следует установить, не возникла ли экономия в результате необоснованного завышения норм расхода и цен на материальные ресурсы, закладываемых в плановые нормативы затрат. Кроме того, произошло снижение фактических затрат на оплату труда производственных рабочих и соответствующей им суммы отчислений на социальные нужды, что обусловлено причинами, рассмотренными выше.
Таким образом, за счёт снижения фактических материальных и трудовых затрат по сравнению с их плановой величиной организацией была получена значительная экономия. Вместе с тем существенный перерасход был допущен по всем статьям накладных расходов, включаемых в себестоимость продукции косвенным путём. Данное обстоятельство ещё раз подтверждает необходимость в тщательном и повседневном анализе этих затрат.
Анализ производственной себестоимости продукции по калькуляционным статьям позволяет сделать вывод о том, что прямые материальные и трудовые затраты занимают в ней наибольший удельный вес. По данным таблицы 34, в фактической полной себестоимости доля прямых материальных затрат составляет 49,1 % (29,8 + 14,0 + 5,3), а заработной платы производственных рабочих с отчислениями на социальные нужды − 7,3 % (5,3 + 2,0). Поэтому на следующем этапе анализа необходимо выявить влияние факторов на величину возникших в производственном процессе отклонений от плановых (нормативных) значений. Среди таких факторов следует выделить три основных: объём выпущенной продукции, её структура и уровень затрат по отдельным видам изделий.
Отклонение
прямых затрат
за счёт изменения
объёма выпуска
продукции ( )
рассчитывается
по формуле:
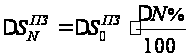 ,
где
 − плановые
прямые затраты;
 − прирост
выпуска продукции
по сравнению
с планом, %.
Следует отметить, что в рассматриваемом примере в качестве плановых и фактических оптовых цен выступают единые цены прейскуранта, которые за отчётный период не изменились. Таким образом, цены, принятые в плане, соответствуют фактическим ценам на выпускаемую продукцию. В связи с этим на отклонение по прямым затратам будет оказывать влияние только изменение её объёма в начальном выражении. При этом прирост объёма выпуска продукции по сравнению с планом следует рассчитывать по формуле:
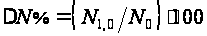 ,
где
 − плановый
объём выпуска
продукции в
стоимостном
выражении;
 − фактический
объём выпуска
продукции в
плановых ценах.
Таблица 37 – Оценка влияния факторов на отклонение фактически принятых затрат от запланированных, тыс. руб.
| Статьи затрат | По плану | В пересчёте на фактический объём выпущенной продукции | Отклонение от плана (+, - ) | ||||
| по плану | фактически |
всего (гр. 4 - гр. 2) |
в том числе за счёт изменения | ||||
| объёма продукции (гр. 2 ЧΔN %) / 100 | структуры продукции (гр. 3 - гр. 2 - гр. 5) |
уровня затрат на отдельные изделия (гр. 4 - гр. 3) |
|||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
| Прямые материальные затраты – всего: | 45551 | 45784 | 42057 | -3494 | -4978 | +5211 | -3727 |
| В том числе: | |||||||
| − сырьё и основные материалы | 29030 | 29282 | 25498 | -3532 | -3176 | +3428 | -3784 |
| − вспомогательные материалы | 12055 | 12137 | 12010 | -45 | -1313 | +1395 | -127 |
| − текущие затраты | 4466 | 4365 | 4549 | +83 | -489 | +388 | +184 |
| Прямые трудовые затраты с отчислениями на социальные нужды | 6705 | 6622 | 6335 | -370 | -731 | +648 | -287 |
| Итого | 52256 | 52406 | 48392 | -3864 | -5709 | +5859 | -4014 |
| Объём выпущенной продукции в оптовых ценах | 163524 | 145636 | 145636 | -17888 | - | - | - |
| Прямые затраты на 1 руб. продукции, коп. | 32,0 | 36,0 | 33,2 | +1,2 | -3,5 | +7,5 | -2,8 |
| Прямые материальные затраты на 1 руб. продукции, коп. | 27,9 | 31,4 | 28,9 | +1,0 | -3,1 | +6,6 | -2,5 |
| Прямые трудовые затраты на 1 руб. продукции, коп. | 14,0 | 13,8 | 14,4 | +0,4 | -1,5 | +1,3 | +0,6 |
На основании данных таблицы 37 исчислим прирост выпуска продукции по сравнению с планом для нашего примера:
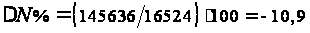 .
Отклонение прямых затрат от планового (нормативного) значения за счёт изменения структуры выпущенной продукции рассчитывается по формуле:
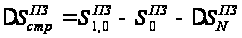 ,
где
 −
плановая величина
прямых затрат
в себестоимости
фактического
выпуска продукции.
Влияние
третьего фактора
— уровня затрат
по отдельным
изделиям на
отклонение
фактических
прямых затрат
от их планового
значения ( )
определяется
с помощью формулы:
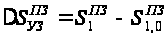 .
Для удобства расчёта этих отклонений за счёт указанных факторов и повышения наглядности его результатов мы предлагаем использовать таблицу 37. Следует выявить также влияние этих факторов и на изменение обобщающих относительных показателей прямых затрат на 1 руб. продукции.
Данные таблицы 37 свидетельствуют о том, что за счёт снижения объёма выпущенной продукции на 10,9 %, произошло сокращение прямых затрат − 3864 тыс. руб., в том числе материальных − 3494 тыс. руб., трудовых − 370 тыс. руб. Изменение структуры продукции негативно сказалось на изменении этих затрат. Общая их величина выросла на 5859 тыс. руб., в том числе за счёт роста удельного веса себестоимости более материалоёмких видов изделий − 5211 тыс. руб. и увеличения трудоёмкости изготовления − 648 тыс. руб. В связи с тем, что уровень материальных затрат на производство отдельных лекарственных средств, а также затрат на оплату труда производственных рабочих с отчислениями на социальные нужды в отчётном периоде существенно снизился по сравнению с планом, была получена экономия в размере 4014 тыс. руб. Однако невыполнение плана по производству привело к тому, что величина прямых затрат, приходящихся на один рубль выпущенной продукции, возросла на 1,2 коп., таким образом, увеличилась и затратоёмкость продукции, а следовательно, снизилась её рентабельность.
Рассмотрение общего отклонения от плана по прямым материальным и трудовым затратам с позиции отдельных факторов ещё не даёт достаточной информации для принятия управленческих решений по устранению отрицательных причин и созданию благоприятных условий для развития положительных факторов. Поэтому дальнейший анализ должен быть направлен на изучение причинно-следственных связей в выявленных факторах.
На величину отклонений фактических материальных затрат от плановых, пересчитанных на фактические объём и структуру продукции, влияют изменения цен и расход материалов на единицу продукции по сравнению с планом. Для снижения таких затрат необходим чёткий внутрихозяйственный контроль за обоснованностью норм расхода, позволяющий выявить причины, вызывающие в процессе производства отклонения от норм. При проведении анализа необходимо рассчитать отклонение фактического расхода материалов от плана путём умножения разницы между количеством фактически израсходованного материала и нормой на плановую цену. Отклонение этих расходов вследствие изменения цен выявляется путём умножения разницы в ценах на фактически израсходованное количество материалов. Такое исследование должны ежемесячно проводить специалисты планово-экономического отдела (ПЭО) по каждому виду продукции на основании производственно-технических отчётов, содержащих информацию об экономии или перерасходе прямых материальных затрат в натуральном выражении (в случае отсутствия более оперативных данных).
На отклонение фактических трудовых затрат, включаемых в себестоимость конкретных изделий, от плановых существенное влияние оказывают изменения сдельных расценок и тарифных ставок, величины премиальных выплат за производственные результаты, а также непроизводительные расходы по оплате труда. В ходе анализа необходимо рассчитывать их влияние на величину отклонения.
Важным этапом внутрихозяйственного анализа является оценка соблюдения сметы по накладным расходам − общепроизводственным и общехозяйственным. В приведённом примере в составе первых учитываются расходы по содержанию и эксплуатации оборудования (РСЭО), являющиеся условно-переменными. Остальная часть общепроизводственных и общехозяйственных расходов относится к условно-постоянным. В связи с этим смета цеховых расходов в части затрат, связанных с РСЭО, пересчитывается на фактический выпуск продукции.
Анализ соблюдения сметы затрат с помощью определённых методов и процедур позволяет выявить отклонение накладных расходов от сметных значений и влияние на это двух факторов − уровня затрат на отдельные изделия и объёма продукции по статьям условно-переменных накладных расходов. При этом можно также исследовать изменение этих расходов на рубль выпущенной продукции (таблица 38).
Данные таблицы 38 показывают, что в результате несоблюдения сметы расходов на обслуживание производства и управление себестоимость продукции увеличилась на 4820 тыс. руб., в том числе за счёт превышения сметных значений по цеховым расходам − на 179 тыс. руб. Устранение причин перерасхода позволит снизить затраты на 1 руб. продукции на 5,7 коп.
В ходе дальнейшего исследования необходимо выяснить причины перерасхода по общепроизводственным и общехозяйственным расходам, для чего следует выявить отклонения по каждой статье.
Таблица 38 − Анализ накладных расходов
| Показатели |
По смете |
По смете в пересчёте на фактический выпуск |
Фактический | Отклонение от сметы (+, -) | ||
|
всего (гр. 5 – гр. 2) |
в том числе за счёт изменения | |||||
|
уровня расходов на отдельные изделия (гр. 5 – гр. 3) |
объёма продукции (гр. 3 – гр. 2) |
|||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
| Общепроизводственные (цеховые) расходы | 18439 | 18080 | 21178 | +3279 | +3638 | -359 |
| Общехозяйственные расходы | 13919 | 13919 | 15460 | +1541 | +1541 | - |
| Итого накладных расходов на обслуживание производства и управление | 32358 | 31999 | 37178 | +4820 | +5179 | 359 |
| Объём выпущенной продукции в оптовых ценах | 163524 | 145636 | 145636 | -17888 | - | - |
| Накладные расходы на рубль продукции, коп. | 19,8 | 22,0 | 25,5 | +5,7 | +3,5 | +2,2 |
Рассмотрим вначале изменение по сравнению с установленной сметой общепроизводственных (цеховых) расходов (таблица 39).
Таблица 39 − Оценка соблюдения сметы и структуры общепроизводственных (цеховых) расходов
| Статьи расходов | По смете | Фактически | Отклонение (+,-) | |||
| сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес. % |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
| Содержание аппарата управления цеха | 958 | 5,2 | 1081 | 5,0 | +123 | -0,2 |
| Содержание прочего цехового персонала | 184 | 1,0 | 679 | 3,1 | +495 | +2,1 |
| Содержание и эксплуатация оборудования, зданий, сооружений и инвентаря | 10940 | 59,3 | 14136 | 65,1 | +3196 | +5,4 |
| Амортизация оборудования, зданий, сооружений, инвентаря | 453 | 2,5 | 120 | 0,5 | -333 | -2,0 |
| Ремонт оборудования, зданий, сооружений и инвентаря | 4154 | 22,5 | 3530 | 16,3 | -624 | -6,2 |
| Охрана труда | 1750 | 9,5 | 2172 | 10,0 | +422 | +0,5 |
| Прочие расходы | - | - | - | - | - | - |
| Итого | 18439 | 100 | 21718 | 100 | +3279 | - |
| Расходы, пересчитанные на фактический выпуск | 18080 | - | 21718 | - | +3638 | - |
По данным таблицы 39 наибольший удельный вес в структуре цеховых расходов занимают затраты на содержание и эксплуатацию оборудования, зданий, сооружений, инвентаря и их ремонт. Доля этих статей в общепроизводственных расходах − более 80 %. Наибольшее превышение сметы на 3196 тыс. руб. произошло за счёт сверхплановых затрат на содержание основных средств общепроизводственного назначения.
Значительно увеличились расходы на содержание аппарата управления и прочего цехового персонала, общий перерасход составил 618 тыс. руб. Кроме того, превышение сметы произошло по затратам на охрану труда (на 422 тыс. руб.). Таким образом, общий резерв снижения цеховых расходов составляет 4236 тыс. руб.
Следует отметить, что при пересчёте на фактический объём выпущенных изделий величина выявленного перерасхода еще больше, что свидетельствует о росте общепроизводственных расходов на 1 руб. продукции.
Надо сказать, что в номенклатуре этих расходов отсутствуют статьи непроизводительных затрат, связанных с потерями от простоев, недостачами и порчей материальных ценностей в цехах, что снижает контрольные и аналитические возможности информации об общепроизводственных расходах. Для углубления исследования южно провести оценку соблюдения сметы по местам возникновения этих расходов − цехам основного производства (таблица 40). Данные таблицы 40 свидетельствуют, что общий перерасход по непроизводственным расходам на 3279 тыс. руб. возник за счёт превышения их сметных значений по ампульному цеху − на 1726 тыс. руб., лейкопластырному − на 1553 тыс. руб. Кроме того, данные таблицы практически полностью подтверждают выводы, данные ранее по данным таблицы 38.
Общий резерв снижения общепроизводственных расходов по ампульному цеху составляет 2543 тыс. руб. (111 + 290 + 2021 + 121), а по лейкопластырному — на 1759 тыс. руб. (12 + 205 + 1175 + 66 + 301). Необходимо учитывать то обстоятельство, что цеховые расходы включают в себя и затраты подразделений вспомогательного производства (в нашем примере − вспомогательные участки). Поэтому для расширения поиска внутрихозяйственных резервов следует также дать оценку соблюдения смет расходов электроремонтным, энергетическим, ремонтно-механическим, транспортным и другими вспомогательными участками, являющимися наряду с основными цехами важнейшими местами возникновения затрат и центрами ответственности (таблица 41).
Таблица 40 − Оценка соблюдения сметы общепроизводственных расходов по цехам основного производства
| Статья расхода | Ампульный цех | Лейкопластырный цех | ||||||||||
| по смете | фактически | отклонение | по смете | фактически | отклонение | |||||||
| сумма, тыс. руб. | уд. вес, % | сумма, тыс. руб. | уд. вес, % | сумма, тыс. руб. | уд. вес, % | сумма, тыс. руб. | уд. вес, % | сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
|
|
Содержание аппарата управления |
547 | 5,4 | 658 | 5,5 | +111 | +0,1 | 411 | 5,0 | 423 | 4,3 | +12 | -0,7 |
| Содержание прочего цехового персонала | 136 | 1,3 | 426 | 3,6 | +290 | +2,3 | 48 | 0,6 | 253 | 2,6 | +205 | +2,0 |
|
Содержание и эксплуатация оборудования, зданий, сооружений и инвентаря |
6268 | 61,2 | 8289 | 69,3 | +2021 | +8,1 | 4 672 | 57,0 | 5847 | 60,0 | +1175 | +3,0 |
|
Амортизация оборудования, зданий, и инвентаря |
153 | 1,5 | 26 | 0,2 | -127 | -1,3 | 300 | 3,7 | 94 | 1.0 | -206 | -2,7 |
|
Ремонт оборудования, зданий, и инвентаря |
2214 | 21,6 | 1524 | 12,7 | -690 | -8,9 | 1940 | 23,7 | 2006 | 20,6 | +66 | -3,1 |
| Охрана труда | 925 | 9,0 | 1046 | 8,7 | +121 | -0,3 | 825 | 10,0 | 1126 | 11.5 | +301 | +1.5 |
| Прочие расходы | - | - | - | - | - | - | - | - | - | |||
| Итого | 10243 | 100,0 | 11909 | 100 | +1726 | - | 8196 | 100,0 | 9749 | 100 | +1553 | |
Таблица 41 − Оценка соблюдения сметы затрат по участкам вспомогательного производства (тыс. руб.)
| Элементы затрат |
Электроремонтный участок |
Энергетический участок |
Ремонтно-механический |
Транспортный участок |
||||||||
| по смете | фактически | отклонение (+, -) | по смете | фактически | отклонение (+, -) | по смете | фактически | отклонение (+, -) | по смете | фактически | Отклонение (+,-) | |
| Материальные затраты (без энергозатрат) | 133 | 343 | +210 | 754 | 511 | -243 | 95 | 76 | -19 | 1324 | 1365 | +41 |
| Энергозатраты | 13 | 13 | - | 2636 | 2581 | -55 | 65 | 40 | -25 | 23 | 24 | +1 |
| Затраты на оплату труда | 199 | 233 | +34 | 409 | 509 | +100 | 280 | 347 | +67 | 478 | 523 | +45 |
|
Отчисления на социальные нужды |
77 | 90 | +13 | 157 | 196 | +39 | 108 | 133 | +25 | 184 | 201 | +17 |
| Амортизация основных фондов | 7 | 7 | - | 100 | 100 | - | 5 | 5 | - | 104 | 104 | - |
| Прочие затраты | 74 | 71 | -3 | 231 | 213 | -18 | 51 | 19 | -32 | 193 | 147 | -46 |
| Итого затрат | 503 | 757 | +254 | 4287 | 4110 | -177 | 604 | 620 | +16 | 2306 | 2364 | +58 |
Таблица 42 – Оценка соблюдения сметы общехозяйственных расходов
| Статья расхода | По смете | Фактически | Отклонение (+, -) | |||
| сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
|
| Содержание аппарата управления | 2474 | 17,8 | 2662 | 17,2 | +188 | -0,6 |
| Командировки | 261 | 1,9 | 188 | 1,2 | -73 | -0,5 |
| Содержание охраны | 270 | 1,9 | 329 | 2,1 | +59 | +0,2 |
| Содержание прочего общезаводского персонала | 406 | 2,9 | 764 | 4,9 | +358 | +2,0 |
| Амортизация основных средств | 219 | 1,6 | 49 | 0,3 | -170 | -1,3 |
| Содержание и текущий ремонт зданий, сооружений, инвентаря общезаводского назначения | 1972 | 14,2 | 3408 | 22,0 | +1436 | +7,8 |
| Проведение испытаний, опытов, исследований, содержание лабораторий, и т.п. | 1218 | 8,8 | 1519 | 9,8 | +301 | +1,0 |
| Охрана труда | 117 | 0,8 | 42 | 0,3 | -75 | -0,5 |
| Подготовка кадров | 139 | 1,0 | 123 | 0,8 | -16 | -0,2 |
| Прочие расходы | 1998 | 14,3 | 1808 | 11,7 | -190 | -2,6 |
| Налоги, сборы и прочие обязательные отчисления | 4845 | 34,8 | 4459 | 28,9 | -386 | -5,9 |
| Непроизводительные расходы | - | - | 109 | 0,8 | +109 | +0,8 |
| Итого | 13919 | 100 | 15460 | 100 | +1541 | - |
Сравнения фактических и сметных затрат участков вспомогательного производства, приведённые в таблице 41, наглядно показывают, что общий перерасход по цеховым расходам был получен в том числе за счёт превышения сметных расходов по электроремонтному (на 254 тыс.