Основы производственного менеджмента
Цмс –цена 1т материала i-го вида, у.е./т;
Ктз – коэффициент, учитывающий транспортно-заготовительные расходы при приобретении материалов i-го вида (принимается равным 1,05-1,08);
goi – количество используемого (реализуемого) отхода материала i-го вида при изготовлении изделия, кг/шт;
Цос – цена 1т отходов i-го вида материала, у.е./т .
Материал – СТ20ХГТ ГОСТ4543-71
Таблица 8.2.1 Исходные данные по сырью и материалам
| Наименование материала | Наименование заготовки | Масса заготовки, кг. | Масса детали, кг. |
Цена материала, у.е. |
Цена отходов у.е. |
| СТ. 20ХГТ ГОСТ 4543-71 | ПРУТОК Д60 | 4,4 | 2,6 | 151,0 | 28,1 |
См = (151*4,4*1,06-28,1*2,6)*792000= (704,26-73,06)*792000=499 910,4 у.е.
8.3 Топливо, энергия на технологические цели
В статью "Топливо и энергия на технологические цели" включаются затраты на все виды непосредственно расходуемых в процессе производства изделий топлива и энергии как полученные со стороны, так и выработанные самой организацией:
1) силовую электроэнергию;
2) технологическую электроэнергию;
3) энергоносители: пар, горячая и холодная вода, сжатый воздух, кислород, расходуемые для технологических нужд, и т.д.;
4) топливо;
5) освещение цеха.
Количество технологического топлива, электроэнергии, кислорода, сжатого воздуха и т.д. рассчитывается исходя из их годового расхода, предусмотренного технологическим процессом.
Цены и тарифы (данные организации, периодическая печать, Интернет, задаются преподавателем).
Затраты на различные виды энергии, топлива и воду (пар, сжатый воздух, газ, кислород и др.), связанные с содержанием и эксплуатацией оборудования определяются исходя из их годового расхода и соответствующих цен.
Затраты на энергию определяются по двухставочному тарифу исходя из установленной мощности всех электроустановок и количества израсходованной электроэнергии за год. Плата за установленную мощность приближенно может быть определена по формуле:
Сэм = Ц*Wу*Квр*Кn*Kw , (8.2)
Плата за потребляемую энергию по формуле:
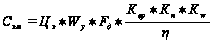 ,
(8.3)
где Ц – годовая плата за установленную мощность, у.е./кВт;
Цэ – стоимость 1кВт ч электроэнергии (данные организации, периодическая печать, Интернет, задаются преподавателем), у.е.;
Wу – суммарная установленная мощность всех электроустановок, кВт;
Квр – коэффициент одновременности работы оборудования (Квр=0,7);
Кn – коэффициент загрузки оборудования по мощности (берется по данным 2-го раздела работы);
Кw – коэффициент, учитывающий потери энергии в сети (1,03-10,03);
η – коэффициент полезного действия электродвигателей (может быть принят равным 0,7 – 0,85);
Fд – действительный фонд времени работы оборудования, ч.
Сэм = 947*0,0859*3925*(0,7*0,9*1,03)/0,7= 295980 у.е.
С= 295980 +13025,6= 309005,6 у.е.
Затраты на энергоносители (Сэн) (пар, сжатый воздух, воду и т.д.) определяются по формуле
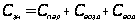 ,
(8.4)
Сэн = 25,6+4875+8125=13025,6 у.е.
Элементы затрат на энергоносители рассчитывают по формулам:
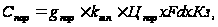 (8.5)
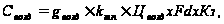 (8.6)
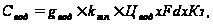 (8.7)
где gпар, gвозд, gвод – часовой расход соответственно пара, воздуха, воды,– кг/м, м куб./час, Г.- кал, (данные организации, периодическая печать, Интернет, задается преподавателем (для кузнечно-прессового оборудования: gпар = 1,05 кг/час., gвозд = более 3,0 м куб./час, gвод = 17 – 45 м куб/час.,).
kтп – коэффициент, учитывающий тип производства, принимается равным для металлорежущего оборудования: в единичном производстве – 1,0; в массовом – 0,8; для остальных видов оборудования: в единичном производстве – 0,85; в массовом – 1,15.
Цпар, Цвозд, Цвод – стоимость пара, воздуха, воды, у.е. соответственно: Цпар= 0.06 у.е./ч., Цвозд= 0,4 у.е./ м куб., Цвод = 0,1 у.е./м куб. (данные организации, периодическая печать, Интернет, задаются преподавателем);
Спар = 1,05*1,15*0,06*3925*0,9= 25,6 у.е
С возд =3*1,15*0,4*3925*0,9= 4875 у.е
С вод =20*1,15*0,1*3925*0,9= 8125 у.е.
8.4 Фонд оплаты труда работающих
В разделе "Фонд оплаты труда работающих", на основании установленной численности разных категорий работающих структурного подразделения, рассчитываются соответствующие годовые фонды заработной платы, которые затем отражаются в себестоимости продукции (по элементам: основная заработная плата основных производственных рабочих, дополнительная заработная плата основных производственных рабочих, общепроизводственные расходы, общехозяйственные расходы и др.) по направлениям их работы.
Тарифный фонд заработной платы основных производственных рабочих определяется по формуле:
 ,
(8.9)
где Тп – трудоемкость годовой программы выпуска продукции, норма-ч,
Тп = (6,6+3,85+1,1+0,55)*792000/60= 159720 норма-ч.
Чт – часовая тарифная ставка по разряду работы, у.е/час(3000 бел.руб. или 1 у.е.).
Зотс = 159720*1=159720 у.е.
Часовая тарифная ставка рассчитывается исходя из действующей на определенный момент времени месячной минимальной заработной платы по 1 разряду (в соответствии с Законом Республики Беларусь "О минимальной заработной плате и государственных гарантиях в области оплаты труда", устанавливается правительством) тарифного коэффициента с учетом разряда исполнителя на основании Единой тарифной сетки работников производственных отраслей экономики Республики Беларусь и номинального месячного фонда работы рабочего в 1- у смену (при 40 – часовой рабочей недели) – 160 часов.
В тех случаях, когда оборудование, занятое при выполнении данной операции, обслуживается не одним основным производственным рабочим, а бригадой в составе 2 – 3 и более рабочих разных разрядов, следует принимать к расчету средневзвешенную величину тарифной ставки.
Тарифный фонд заработной платы рабочих-повременщиков определяется по формуле:
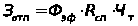 ,
(8.10)
где Фэф – эффективный фонд времени одного работающего (из баланса рабочего времени), ч;
Rсп – численность рабочих-повременщиков, чел.
Зотп = 1835*106*1=194510 у.е.
Фонд основной заработной платы, кроме тарифной включает:
а) фонд премий (Зп): для рабочих сдельщиков – 30-32% от основной заработной платы по тарифу; для рабочих-повременщиков – 23-27% от заработной платы по тарифу;
б) фонд доплат (за работу в ночное время, за руководство бригадой и т.д.), входящих в основную заработную плату.
Фонд доплат может быть принят в цехах с нормальными условиями труда в размере 7,5 – 8% от суммы заработной платы по тарифу (Зотс или Зотп) и премий (Зп), а в горячих и других цехах с вредными условиями труда – 9,5-10,5% от суммы заработной платы по тарифу и премий.
Таким образом, вся основная заработная плата рабочих составит:
а) Для сдельщиков в цехах с нормальными условиями труда
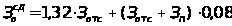 (8.11)
Зсд.о = 1,32*159720 +(159720+0,32*159720)*0,08= 210830+16866 =
= 227670 у.е.
Дополнительная заработная плата рабочих может быть принята в размере 6-10% от основной заработной платы.
Здоп =227670*0,10=22767 у.е.
Фонд заработной платы РС (Зи) и служащих (Зсл) рассчитывается исходя из численности, окладов и среднего числа месяцев работы по следующим формулам:
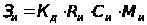 ,
(8.12)
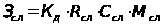 ,
(8.13)
где Кд – коэффициент, учитывающий увеличение планового фонда заработной платы за счет доплат (для всех категорий может быть принят равным 1,08);
Си, Ссл – среднемесячные оклады РС, служащих: по тарифной сетке работников производственных отраслей экономики Республики Беларусь, по материалам специальной или другой практики, у.е.;
Ми, Мсл – соответственно среднее число месяцев работы руководителей, специалистов и служащих (может быть соответственно: 11,2; 11,4;11,6 мес.);
Rи , Rcл – численность соответственно: РС, служащих, чел.
Зи = 1,08*2*500*11,2 = 12096 у.е.
Здоп – 12096*0,10=1210 у.е.
Зсл = 1,08*2*400*11,6 = 10022 у.е.
Здоп = 10022*0,10=1002 у.е.
Звсп = 1,08*4*300*11,4= 14774 у.е.
Здоп = 14774*0,1=1474 у.е.
Результаты расчета годового фонда заработной платы работающих сводятся в табл. 8.1.
Таблица 8.1 – Годовой фонд оплаты труда работающих.
| №№ п/п | Категории работающих | Годовой фонд основной заработной платы, у.е. | Годовой фонд дополнительной заработной платы, у.е. |
Итого, у.е. |
| 1 | Производственные рабочие | 227670 | 22767 | 250437 |
| 2 | Вспомогательные рабочие | 14774 | 1474 | 16248 |
| 3 | Руководители, специалисты | 12096 | 1210 | 13306 |
| 4 | Служащие | 10022 | 1002 | 11044 |
| Всего | 264562 | 26453 | 291015 | |
8.5 Общепроизводственные расходы
Статья общепроизводственные расходы является комплексной, а расходы – косвенными. Под косвенными (накладными) расходами понимается та часть производственных затрат, которая не имеет прямой пропорциональной связи с отдельными наименованиями производимых деталей в цехе или на участке.
Данная статья формируется из расходов на содержание и эксплуатацию оборудования и расходов по организации, обслуживанию и управлению производством.
По данной статье составляются:
Смета расходов на содержание и эксплуатацию оборудования.
Смета расходов по организации, обслуживанию и управлению производством.
57497+296382 = 353879 у.е.
8.5.1 Смета расходов на содержание и эксплуатацию оборудования
Включает следующие статьи затрат:
Амортизация оборудования и транспортных средств.
В статью "Амортизация оборудования и транспортных средств" включается величина годовых амортизационных отчислений, которая определяется по формуле:
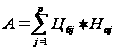 ,
(8.16)
где Цбj – балансовая стоимость оборудования j-го вида, у.е.;
Наj – норма амортизационных отчислений j-го вида основных фондов, %;
р – количество видов оборудования, шт.
А= (2104398+60500)*0,06=129 894 у.е.
Нормы амортизационных отчислений следует принимать по нормативным документам.
Содержание оборудования.
В статью "Содержание оборудования" включаются: стоимость смазочных и обтирочных материалов, стоимость других вспомогательных материалов, расходуемых при текущем обслуживании производственного оборудования; стоимость всех видов энергии и услуг сторонних организаций и вспомогательных цехов всего предприятия по обслуживанию и эксплуатации оборудования.
Затраты на вспомогательные материалы (Свм) рассчитываются по следующей формуле
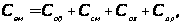 (8.17)
где Соб – затраты на обтирочные материалы, у.е.;
Ссм – затраты на смазочные материалы, у.е.;
Сох – затраты на охлаждающую эмульсию, у.е.;
Ст– затраты на вспомогательные материалы, применяемые при термообработке, у.е.;
Соч – затраты на материалы, применяемые при очистке заготовок, у.е..
Ссэ – затраты на сварочные электроды, у.е.;
Сп – затраты на сварочную проволоку, у.е.;
Снэ – затраты на неплавящиеся сворные материалы, у.е.;
Сф – затраты на флюсы, у.е.;
Сгз – затраты на защитный газ, у.е.;
Сдр – затраты на прочие материалы, у.е.
Затраты на обтирочные материалы
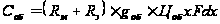 Кз,
(8.18)
где Rм, Rэ – категории ремонтной сложности соответственно механической и энергетической частей оборудования, рем. ед. (Rм = 1.9 – 53, Rэ = 2.5 – 160);
gоб – среднечасовая норма расхода обтирочных материалов на единицу ремонтной сложности (для единичного производства –1 г, для массового –1,5 г);
Цоб – Цена 1 грамма обтирочных материалов, у.е (Цоб =0.06 у.е./г);
С об = (1,9+2,5)*0,001*0,06*1835*0,9=0,43 у.е.
Затраты на смазочные материалы (Ссм) – рассчитываются аналогично затратам на обтирочные материалы. Часовой расход смазочных материалов в единичном производстве составляет 5 г на единицу ремонтной сложности, (Ссм = 0.025 у.е./г).
Затраты на охлаждающую эмульсию
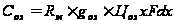 Кз,
(8.19)
где gох – среднечасовой расход охлаждающей эмульсии на единицу
ремонтной сложности механической части оборудования, (gох » 30 г);
Цох – Цена 1 кг охлаждающей жидкости, у.е. (Цох = 0,17 у.е/кг).
Сох =1,9*0,03*0,17*1835*0,9= 16 у.е.
Затраты на вспомогательные материалы, применяемые при термической обработке деталей, m
Ст = Σ Cmci х Цвсп х FdхКз , (8.20) i=1
где m – число видов вспомогательных материалов (соль, мыло, сода, аммиак и др.), применяемых при термической обработке;
Cmсi – среднечасовой расход вспомогательных материалы i-го вида, г.
Цвсп – Цена 1 кг вспомогательных материалов, у.е./кг (Цвсп = 3 у.е.).
Сm = 0,3*3*1835*0,9= 1486,35 у.е.
Сдр – затраты на прочие материалы у.е. (1 процент от стоимости основных материалов за вычетом отходов).
Сдр = 499 910, 400*0,01= 4999 у.е.
С вм = 4999+1486,35+16+0,43= 6500 у.е.
Основная и дополнительная заработная плата вспомогательных рабочих.
В статью "Основная и дополнительная заработная плата вспомогательных рабочих" включаются: заработная плата (в составе основной и дополнительной зарплаты) рабочих, занятых обслуживанием оборудования (ремонтных рабочих, наладчиков, электромонтеров и др.) по табл. 8.1.
Основная и дополнительная заработная плата рабочих – 250437 у.е.
Текущий ремонт оборудования, транспортных средств.
В статью "Текущий ремонт оборудования, транспортных средств" включаются: затраты на текущий ремонт оборудования, транспортных средств, стоимость запасных частей и других материалов и т.д. Затраты на текущий ремонт оборудования и транспортных средств могут быть приняты укрупненно в размере 5-7% от их балансовой стоимости.
Текущий ремонт =(2104398+60500)*0,05= 108 245 у.е.
Износ товарно-материальных ценностей
В статью "Износ товарно-материальных ценностей" включаются: предметы, служащие менее одного года, независимо от их стоимости:
- предметы, стоимость единицы (комплекта) которых на дату приобретения не превышают величину, установленную учетной политикой МФ РБ, в пределах лимита, определяемого МФ РБ:
- предметы (по определенному списку) независимо от их стоимости и срока службы: специальные инструменты, приспособления (инструменты, приспособления целевого назначения, предназначенные для всех типов производств (массового, серийного, единичного,) сменное оборудование (многократно используемое в производстве приспособления не относящиеся к основным средствам и другие, обусловленные специфическими условиями изготовления продукции устройства); технологическая тара (контейнеры для транспортировки отдельных деталей, поддоны и т.д.); специальная (фирменная) одежда, обувь; белье, постельные принадлежности и т.д. (см. отраслевую инструкцию). Определяется по данным организации, нормативно-справочной документации, Интернет, задается преподавателем.
Затраты по данной статье могут быть приняты укрупнено в размере – 10 – 20 % от стоимости инструмента (2 – 5% от первоначальной стоимости оборудования).
Износ = 56477*0,2= 11295 у.е.
Внутрипроизводственное перемещение грузов
В статью "Внутрипроизводственное перемещение грузов" включаются расходы на содержание и эксплуатацию собственных и привлеченных транспортных средств, стоимость смазочных и обтирочных материалов, горючего и т.п. Эти расходы определяются исходя из плановой стоимости 1 часа эксплуатации транспортных средств, действующих на предприятии, либо с использованием усредненных данных, приведенных в разделе 6, либо укрупненно в размере 40% от стоимости транспортных средств.
60500*0,40= 24200 у.е.
Смета расходов на содержание и эксплуатацию оборудования представлена в таблице 8.2.
Таблица 8.2 – Смета расходов на содержание и эксплуатацию оборудования.
| №№ п/п | Наименование статей | Сумма, у.е. |
| 1. | Амортизация оборудования и транспортных средств | 129 894 |
| 2. | Содержание оборудования | 6500 |
| 3. | Основная и дополнительная заработная плата вспомогательных рабочих | 16248 |
| 4. | Текущий ремонт оборудования, транспортных средств | 108 245 |
| 6. | Износ товарно-материальных ценностей | 11295 |
| 5. | Внутрипроизводственное перемещение грузов | 24200 |
| 6. | Всего | 296382 |
8.5.2 Смета расходов по организации, обслуживанию и управлению производством
Включает следующие статьи затрат:
В статью "Расходы на содержание аппарата управления" включается основная и дополнительная заработную плату руководителей, специалистов, служащих.
13306+11044= 24350 у.е.
В статью "Амортизацию зданий, сооружений" включаются амортизационные отчисления зданий сооружений, которые определяются по
формуле 8.11.
376390*0,05=18819 у.е.
В статью "Содержание зданий, сооружений" включается стоимость: материалов, топлива и энергии, воды и пара на хозяйственные нужды, которые можно определить приближенно, исходя из размера производственной площади цеха (отделения) в м2 и норматива этих расходов: 12,5 у.е./м2 при работе в 2 смены и 17,5 у.е./м2 – при работе в 3 смены.
12,5*537,7=6721 у.е
В статью "Текущий ремонт зданий и сооружений" включаются затраты, связанные с текущим ремонтом зданий и сооружений, которые укрупнено принимаются в размере 1,5 – 3,0% от их стоимости.
376390*0,015=5645 у.е.
В статью "Испытания, опыты, исследования, рационализация и изобретательство" включаются затраты, связанные с проведением испытаний, опытов, исследований, рационализаторскими и изобретательскими предложениями по производству продукции, которые укрупнено принимаются в размере 2,0 – 3,0 у.е. на одного работающего в год.
112*3,0=336 у.е.
В статью "Охрана труда" включаются затраты, связанные с охраной труда на производстве, которые укрупнено принимаются в размере 1,0 – 2,0 у.е. на одного работающего в год.
112*2,0= 224 у.е.
В статью "Прочие расходы" включаются затраты, не связанные с вышеперечисленными, которые могут быть приняты укрупнено в размере 2 – 2,5% от общей суммы расходов (см. табл. 8.3. сумма пп. 1…6).
(24350+18819+6721+5645+336+224)*0,025 = 1402 у.е.
Смета расходов по организации, обслуживанию и управлению производством приведена в таблице 8.3.
Таблица 8.3 – Смета расходов по организации, обслуживанию и управлению производством.
| № № пп | Наименование статей | Сумма, у.е. |
| 1. | Содержание аппарата управления | 24350 |
| 2. | Амортизация зданий, сооружений | 18819 |
| 3. | Содержание зданий, сооружений | 6721 |
| 4. | Текущий ремонт зданий, сооружений | 5645 |
| 5. | Испытания, опыты и исследования, рационализация и изобретения | 336 |
| 6. | Охрана труда | 224 |
| 7. | Прочие расходы | 1402 |
| 8. | Всего | 57497 |
8.6 Отчисления на социальные нужды
В статью "Отчисления на социальные нужды" включаются: отчисления в фонд социальной защиты населения, в госстрах от несчастного случая по установленным законодательством нормам.
Величину отчислений на социальные нужды, относимых на себестоимость, укрупнено можно определить по формуле:
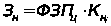 ,
(8.30)
где ФЗПц – фонд заработной платы всех работников подразделения, у.е. (см. табл.8.1.);
Кнi –– коэффициент, учитывающий отчисления от фонда заработной платы всех работников подразделения (в 2010 г. отчисления в фонд социальной защиты населения – 34 %, соцстрах 0,03 – 1,05 % в зависимости от отраслевой принадлежности).
Зн =0,35*291015 =101855 у.е.
8.7 Общехозяйственные расходы
Статья общехозяйственные расходы является комплексной. По данной статье составляется смета общехозяйственных расходов аналогично смете общепроизводственных расходов, но расходы в целом по организации.
Данная смета состоит из следующих разделов:
Расходы на управление организацией, в том числе:
оплата труда аппарата управления организацией;
командировки и перемещения;
прочие расходы (канцелярские, почтово-телеграфные, на содержание и ремонт зданий административно-управленческого назначения, оплата консультационных, информационных, аудиторских услуг и т.д.).
Общехозяйственные расходы, в том числе:
содержание персонала неуправленческого характера;
амортизация зданий, сооружений, инвентаря;
износ нематериальных активов;
содержание и ремонт зданий, сооружений, инвентаря, общепроизводственного назначения;
производство испытаний, опытов, исследований, содержание общепроизводственных лабораторий;
расходы на изобретательство технических усовершенствований и рационализаторские предложения;
услуги сторонних организаций для проведения НИОКР;
охрана труда;
содержание противопожарной и сторожевой охраны;
подготовка кадров;
организационный набор рабочей силы;
представительские расходы по нормам;
охрана окружающей среды;
прочие расходы.
Сборы и отчисления в том числе: налоги, сборы, прочие обязательные отчисления и платежи.
Общепроизводственные непроизводственные расходы в том числе:
потери от простоев по внутрипроизводственным причинам;
недостатки материалов и продукции на внутрипроизводственных складах при отсутствии виновных.
Статья общехозяйственные расходы рассчитывается в процентах к основной заработной плате основных производственных рабочих или в процентах к цеховой себестоимости.
0,5*250437=125219 у.е.
8.8 Технологические потери
В данную статью включается стоимость окончательно забракованной продукции (работ, услуг), затраты по исправлению брака, затраты по ремонту проданной с гарантией продукции сверх установленных норм, затраты на гарантийный ремонт в период гарантийного срока. Расчет ведется по данным организации (укрупнено 3 процента от стоимости основных материалов за вычетом расходов).
499 910, 4 *0,03= 14 997 у.е.
8.9 Прочие производственные расходы
В данной статье планируются и учитываются затраты на гарантийное обслуживание и ремонт продукции. К ним относятся расходы организации на содержание персонала, обеспечивающей нормальную эксплуатацию изделий у потребителя в пределах установленных гарантийным сроком (инструктаж, техническое обслуживание, наладка, проверка правильности использования изделия и др.) и гарантийному ремонту этих изделий в соответствии с установленными нормами и т.д. Расчет ведется по данным организации (укрупненно 10 процентов от п.п. 1-7 см. табл. 8.4).
1655303*0,10= 16553 у.е.
8.10 Коммерческие расходы
Статья коммерческие расходы является комплексной. По ней составляется смета расходов, в состав которой входят расходы на тару, упаковку, транспортировку выпускаемой продукции, заработная плата рабочих, занимающихся упаковкой, транспортировкой и др. Укрупненно данная статья рассчитывается в процентах к основной заработной плате основных производственных рабочих или в процентах к цеховой себестоимости (5 процентов от п.п. 1-9, см. табл. 8.4).
0,05*1671856 =83593 у.е
8.11 Отчисления в инновационный фонд
Отчисления в инновационный фонд производятся в размере 0,3 % от суммы производственной себестоимости и коммерческих расходов.
1755448,8* 0,003=5266 у.е.
Себестоимость годового выпуска продукции представлена в таблице 8.4.
Таблица 8.4 – Себестоимость годового выпуска продукции
| №№ п/п. | Наименование статей затрат | Величина затрат, у.е. |
| 1. | Сырье и материалы | 499 910, 4 |
| 2. | Топливо, энергия на технологические цели | 309005,6 |
| 3. | Основная заработная плата основных производственных рабочих | 227670 |
| 4. | Дополнительная заработная плата основных производственных рабочих | 22767 |
| 5. | Общепроизводственные расходы в т.ч.: | 353879 |
| 5.1. | Расходы по содержанию и эксплуатации оборудования | 296382 |
| 5.2. | Расходы по организации, обслуживанию и управлению производством | 57497 |
| 6. | Налоговые отчисления на социальные нужды | 101855 |
| 7. | Общехозяйственные расходы | 125219 |
| 8. | Технологические потери | 14 997 |
| 9. | Прочие производственные расходы | 16553 |
| 10. | Коммерческие расходы | 83593 |
| 11. | Отчисления в инновационный фонд | 5266 |
| Итого полная себестоимость проектного варианта | 1760715 | |
| Итого полная себестоимость базового варианта | 2024822 | |
Примечание: себестоимость проектного варианта (Спр.) составляется на основании расчета р. 8. Себестоимость базового варианта (Сб.) определяется на основании данных организации, задается преподавателем (укрупнено Сб. = Спр. х 1,15)
9. Годовой объем продукции в отпускных ценах
При определении годового объема продукции в отпускных ценах принято упрощение, которое уменьшает трудоемкость расчетов, но не снижает точность определения величины чистой прибыли. Суть упрощения состоит в следующем: при расчете годового объема выпуска продукции в отпускных ценах в себестоимость продукции не включаются составляющие, которые тождественны по величине. К тождественным составляющим относятся: налоги и сборы, неизменные по величине во всех вариантах с равным выпуском продукции: налог на землю (устанавливается по конкретным ставкам для землепользователей и собственников земельных участков в зависимости от их места расположения и категорий земель); экологический налог (устанавливается Советом министров по представлению специально на то уполномоченных государственных органов по конкретным ставкам на следующие объекты: объемы добываемых из земли ресурсов; объемы перерабатываемых нефти и нефтепродуктов; объемы вводимых в окружающую среду выбросов (сбросов), загрязняющих веществ), являющиеся условно-постоянными, и другие выплаты, рассчитанные пропорционально объему выпуска продукции.
Величина налогов на недвижимость, прибыль, зависит от применяемой техники и технологии. Выплаты организаций по этой группе налогов рассчитываются прямым счетом по каждому рассматриваемому варианту.
Годовой объем продукции по рассматриваемым вариантам с учетом принятых упрощений определяется (по базовому варианту) по формуле:
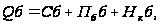 ,
(9.1)
где Qб – годовой объем продукции в условных отпускных ценах по базовому варианту, у.е.;
Сб – себестоимость годового объема продукции по базовому варианту, у.е;
Пб – прибыль общая по базовому варианту, у.е.;
Нк – налоги косвенные по базовому варианту, у.е.
Для выполнения расчетов используется информация по организации, отрасли (базовому варианту), представленная в таблице 9.1.
Таблица 9.1 – Исходная информация (организация, базовый вариант)
| Информация по предприятию, отрасли |
Показатели 1 вариант (базовый) |
|
| N | объем производства в натуральном и стоимостном выражениях | 792000 |
| И | величина инвестиционных издержек, у.е. | 2441646 |
| Фо | основные производственные фонды, у.е. | 2225988 |
| С | себестоимость, у.е. | 2024822 |
| Q | объем выпуска продукции в условных отпускных ценах, у.е. | 2542062 |
| Нк | налоги косвенные, у.е. | 11035 |
| Нп | налог на прибыль, у.е. | 116154 |
| Пч | чистая прибыль предприятия, у.е. | 367821 |
| Р | рентабельность продукции, % | 25% |
| hнед | ставка налога на недвижимость | 1% |
| hпp | ставка налога на прибыль | 24% |
При отсутствии информации по организации (если внедряется принципиально новая техника (технологический процесс), т.е. отсутствует базовый вариант), необходимо рассматривать несколько ее вариантов. Один из них принимается за базовый.
Определение годового объема выпуска продукции в условных отпускных ценах производится по форме таблице 9.2.
Таблица 9.2 – Определение годового объема продукции в условных отпускных ценах, у.е.
| Показатели | Расчетные формулы |
1 вар. (баз-вый) |
2 вар. (пр-ный) |
| Налог на недвижимость, у.е. |
|
22230 | 26188 |
| Рентабельность продукции (может задаваться преподавателем), % |
|
25% | 29% |
| Прибыль общая баз. вар, у.е. |
|
506205 | 510607 |
| Прибыль налогооблагаемая, у.е. |
|
483975 | 484419 |
| Налог на прибыль, у.е. |
|
116154 | 116260 |
| Прибыль чистая, у.е. |
|
367821 | 368159 |
| Налоги косвенные, у.е. | Задаются преподавателем | 11035 | 11045 |
| Условная отпускная цена реализованной продукции, у.е. |
|
2542062 | 2282367 |
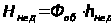


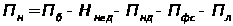

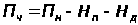
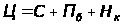
Пбаз =0,25*2024822=506205 у.е.
Ппр=0,29*1760715=510607 у.е.
Ннедв баз =2225988*0,01=22230 у.е.
Н недв.пр= 2618809*0,01=26188 у.е.
Пн. баз.= 506205-22230= 483975 у.е.
Пн. пр. = 510607-26188= 484419у.е.
Нп.баз = 483975*0,24= 116154 у.е.
Нп.пр =484419*0,24=116260 у.е.
Пч баз. = 483975-116154=367821 у.е.
Пч пр. = 484419 – 116260 =368159 у.е.
Нкосв. баз=367821*0,03= 11035 у.е.
Нкосв.пр = 368159*0,03= 11045 у.е.
Ц баз =2024822+506205+11035= 2542062 у.е.
Цпроект = 1760715+510607+11045=2282367 у.е.
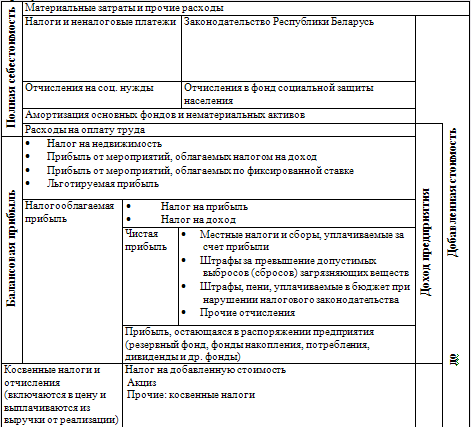
При формировании отпускной цены на единицу продукции по вариантам можно использовать таблицу 9.4.
Таблица 9.4 – Схема формирования отпускной цены на единицу продукции
10. Основные показатели и оценка эффективности проектного варианта
10.1 Рентабельность по чистой прибыли
Рентабельность инвестиционных издержек по чистой прибыли (Р) характеризует относительный годовой прирост собственности предприятия при определенном варианте. Она определяется по формуле
 ,
(10.1)
где Пч – годовая чистая прибыль при определенном варианте инвестиционных издержек, у.е.;
И – величина инвестиционных издержек при определенном варианте, у.е.
Рбаз = 367821/2441646*100=15%
Рпр=368159/2872525*100=12%
10.2 Годовой экономический эффект
Годовой экономический эффект характеризует годовой прирост прибыли в сравнении с возможностью получения прибыли по банковским процентам и определяется по формуле:
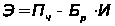 ,
(10.2)
где Бр – реальный банковский процент за пользование кредитом, в десятичном виде:
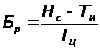 ,=
0,10-0,07/0,5=0,6 (10.3)
где Нс – номинальная процентная ставка (в долях единицы) – ставка, устанавливаемая Национальным банком Республики Беларусь;
Iц – индекс цен (в долях единицы) – прогнозируемый годовой индекс роста потребительских цен (произведение индексов цен по месяцам);
Ти – темп инфляции – показатель прироста, определяемый как разность между индексом цен и единицей. Если в условиях высокого уровня инфляции реальная ставка принимает отрицательное значение, в качестве номинальной процентной ставки используется ставка дохода по ценным бумагам (депозитам).
Годовой экономический эффект, характеризующий дополнительную прибыль от инвестирования средств в определенный вариант в сравнении с вариантом, принятым за базовый, определится по формуле:
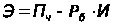 ,(10.4)
где Рб – рентабельность инвестиций по чистой прибыли в I-ом (базовом) варианте в десятичном виде.
Э =368159 -0,12*2872525=23456у.е
10.3 Период возврата инвестиционных издержек
Ориентировочный период возврата инвестиционных издержек в определенном варианте – это срок в годах, который определяется по формуле:
 ,
(10.5)
Тбаз=2441646/367821=6,6
Тпр =2872525 /368159=7,8
Определение срока окупаемости должно производиться с учетом разной ценности рубля (у.е.) сегодняшнего и завтрашнего.
10.4 Критерии конкурентоспособности проектируемого варианта
Экономическая целесообразность инвестиционных издержек обеспечивается при условии выполнения неравенства
 ,29≥0,6
(10.7)
Сравнительная целесообразность проектируемого технического решения обеспечивается при условии выполнения неравенства
 ,
29%=29% (10.8)
где Рор – реальная среднеотраслевая рентабельность;
 ,
29%≥19% (10.9)
где Рбр – реальная рентабельность по чистой прибыли (остающейся в распоряжении организации в I-ом (базовом) варианте).
 = 506205/2441646*1,05=0,19 (10.10)
где Пб – годовая прибыль, остающаяся в распоряжении организации по I-му (базовому) варианту, у.е.;
Иб – годовые инвестиционные издержки организации по I-му (базовому) варианту.
Вероятность возврата кредита обеспечивается неравенством:
 ,
7,8≤10 (10.11)
Т – период возврата инвестиционных издержек в определенном варианте;
Туб – период возврата инвестиций, установленный банком.
10.5 Технико-экономические показатели вариантов
Технико-экономические показатели вариантов представлены в таблице 10.1.
Таблица 10.1 – Технико-экономические показатели вариантов.
| Показатели | Номер раздела | Варианты | |
| Первый (базовый) |
Второй (проектный) |
||
|
1. Годовой объем выпуска продукции: в натуральном выражении, шт. (т) в стоимостном выражении, у.е. |
1 9 |
673200 2542062 |
792000 2282367 |
| 2. Инвестиционные
издержки,
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||