Организация бухгалтерского учета
5 Техника учета затрат на производство
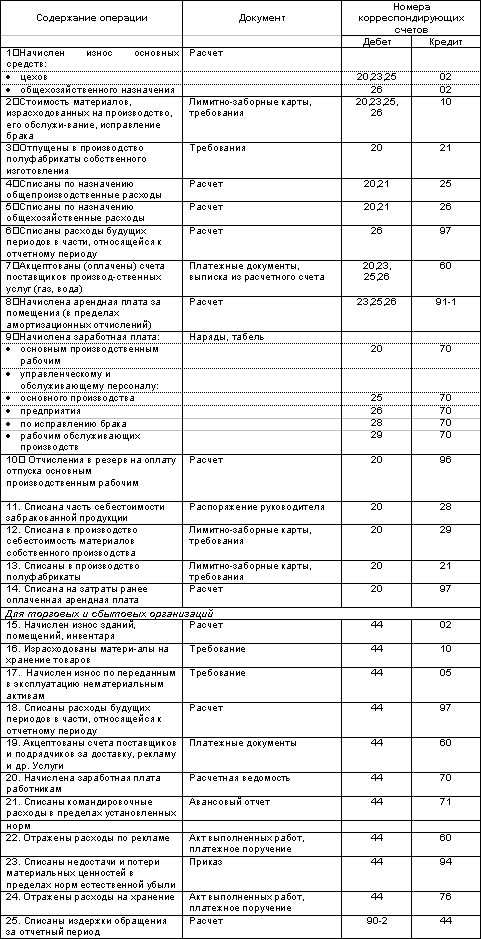
Для учета затрат на производство продукции (работ, услуг) используются следующие активные счета: 20 «Основное производство», 21 «Полуфабрикаты собственного производства», 23 «Вспомогательные производства», 25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы», 28 «Брак в производстве», 97 «Расходы будущих периодов» и пассивный счет 96 «Резервы предстоящих расходов».
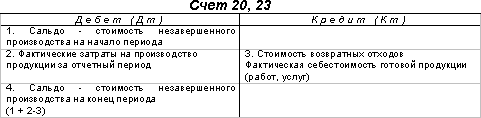
Счета 20 и 23 — калькуляционные, на них исчисляется фактическая себестоимость продукции (работ, услуг) основного и вспомогательного производств.
В течение месяца прямые, элементные затраты учитываются на основании первичных документов в себестоимости конкретных видов продукции (работ, услуг).
Косвенные, комплексные расходы включаются в себестоимость продукции по-разному, в зависимости от характера и периода времени, к которому они относятся.
В частности, расходы, произведенные в отчетном периоде, но относящиеся к будущему времени (например, арендная плата, оплаченная вперед), учитываются на счете 97 «Расходы будущих периодов» и списываются с него ежемесячно в доле, относящейся к отчетному периоду (месяцу).
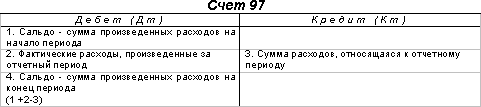
Предприятие может создавать различные резервы, относящиеся на себестоимость продукции (работ, услуг). Например, резерв на оплату отпусков работникам, на ремонт основных средств и т.п. Ежемесячные отчисления в эти фонды учитываются на счете 96 «Резервы предстоящих расходов».
Часть косвенных расходов, возникающих ежемесячно, учитываются на счетах 25 «Общепроизводственные расходы» и 26 «Общехозяйственные расходы».
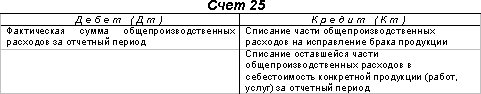
На счете 25 учитываются расходы по обслуживанию основного (вспомогательного) производства. К ним относятся:
расходы по эксплуатации машин и оборудования (заработная плата вспомогательного персонала, отчисления на социальное страхование с их заработной платы, стоимость электроэнергии, смазочных материалов и т.п.);
износ основных средств производственного назначения;
затраты на ремонт основных средств;
расходы по управлению (заработная плата персонала, обслуживающего производство с отчислениями на социальное страхование);
хозяйственные расходы (отопление, освещение, содержание помещений, арендная плата за производственные основные средства) и др.
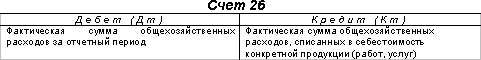
На счете 26 учитываются расходы по обслуживанию и управлению предприятием. К ним относятся:
административно-управленческие расходы (оплата труда с отчислениями работников управления, командировочные, канцелярские, почтовые расходы и т.п.),
общехозяйственные расходы (износ и ремонт основных средств управленческого и общехозяйственного назначения, оплата труда общехозяйственного персонала с отчислениями и т.д.),
сборы и отчисления (налоги),
непроизводительные расходы (потери от простоев по внешним причинам, недостачи и порчи материальных ценностей на складах) и другие.
По окончании месяца общепроизводственные и общехозяйственные расходы распределяются между отдельными видами продукции и незавершенным производством пропорционально сметным (нормативным) ставкам. При отсутствии ставок расходы распределяются между видами продукции одним из перечисленных способов: пропорционально основной заработной плате, нормативным или плановым затратам, сметным (нормативным) ставкам на содержание и эксплуатацию оборудования, массе и объему продукции, количеству отработанных рабочими человеко-часов, количеству машино-часов оборудования и др.
При выборе способа распределения косвенных расходов необходимо учитывать специфику работы предприятия, в том числе уровень механизации и автоматизации отдельных участков, уровень квалификации счетных работников и другие факторы.
Для распределения общехозяйственных и общепроизводственных расходов составляются специальные ведомости распределения этих расходов.
Списание общехозяйственных и общепроизводственных расходов может производиться и иным способом: непосредственно на счет 90 «Продажи». Данный метод списания не требует распределения расходов между объектами калькулирования.
Выбор того или иного способа списания общехозяйственных и общепроизводственных расходов осуществляется предприятием самостоятельно и должен быть закреплен в учетной политике предприятия.
6 Учет брака в производстве
Браком считаются изделия и полуфабрикаты, которые по своему качеству не соответствуют установленным стандартам, техническим условиям или договорам. В зависимости от характера дефектов, обнаруженных при оценке готовой продукции или полуфабрикатов, брак делят на исправимый и неисправимый (окончательный).
Исправимым браком считаются изделия и полуфабрикаты, которые после исправления могут быть использованы по прямому назначению и исправление которых технически возможно и экономически целесообразно.
Неисправимым (окончательным) браком считаются изделия и полуфабрикаты, которые не могут быть использованы по прямому назначению и исправление которых технически невозможно и экономически нецелесообразно. Такие изделия реализуют по ценам возможного использования или используют в качестве вторичного сырья для переработки на другие виды продукции.
При выявлении брака делаются соответствующие отметки в первичных документах по учету выработки.
Неисправимый брак, кроме того, оформляется актом о браке или ведомостью о браке, в которой фиксируется несколько фактов брака.
В акте указываются характеристика брака, его причина, количество забракованной продукции, виновник брака; себестоимость брака; суммы, подлежащие взысканию с виновных лиц; потери от брака; отметки цеха-получателя или склада о приемке забракованной продукции.
Акт составляется работником отдела технического контроля, мастером и начальником цеха и передается в бухгалтерию, где калькулируется себестоимость брака. Акт утверждается руководителем организации, который принимает решение о порядке списания потерь от брака, — за счет виновных лиц или за счет производства.
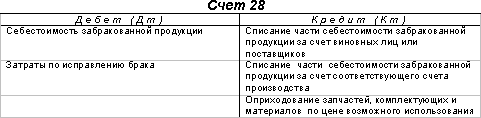
Учет потерь от брака ведется на активном счете 28 «Брак в производстве». Аналитический учет потерь от брака ведется в каждом цехе, по видам забракованной продукции и статьям расходов.
7 Учет затрат обслуживающих производств и хозяйств
К обслуживающим производствам и хозяйствам относятся подразделения и участки предприятия, не занятые непосредственным производством продукции (работ, услуг), предназначенной для реализации. Это — научно-исследовательские и конструкторские подразделения предприятий, ремонтные и пошивочные мастерские, участки, производящие инструмент и оснастку и др. Учет затрат обслуживающих производств ведется на счете 29 «Обслуживающие производства и хозяйства».
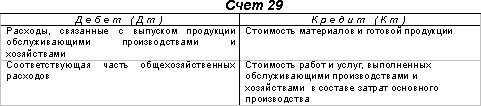
Аналитический учет по счету 29 ведется по каждому обслуживающему производству и хозяйству и по отдельным статьям затрат.
8 Учет полуфабрикатов
Полуфабрикаты собственного производства могут быть использованы в собственном производстве или реализованы другим организациям в качестве материалов и комплектующих изделий.
Для получения информации о наличии и движении полуфабрикатов собственного производства организации могут использовать активный счет 21 «Полуфабрикаты собственного производства». По дебету названного счета отражаются расходы по изготовлению полуфабрикатов, по кредиту — списание полуфабрикатов в зависимости от направления их использования.
В бухгалтерской отчетности (балансе) полуфабрикаты отражаются по статье «Незавершенное производство», оценку полуфабрикатов собственного производства рекомендуется проводить по их производственной себестоимости (полной, неполной, фактической, нормативной или плановой) с добавлением к ней коммерческих расходов по реализации полуфабрикатов.
При использовании в учете счета 40 «Выпуск продукции (работ, услуг)» полуфабрикаты собственного производства приходуются по дебету счета 21 с кредита счета 40.
В организациях, не использующих счет 21, полуфабрикаты собственного производства отражаются в составе незавершенного производства и оцениваются способами, принятыми для оценки незавершенного производства
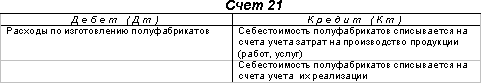
Аналитический учет по счету 21 ведется по местам хранения полуфабрикатов и отдельным наименованиям (видам, сортам, размерам и т.д.).
9 Особенности учета затрат торговыми организациями
Основным нормативным документом, регулирующим учет затрат торговыми предприятиями, являются Методические рекомендации по бухгалтерскому учету затрат, включаемых в издержки обращения и производства, и финансовых результатов на предприятиях торговли и общественного питания, утвержденные приказом Комитета Российской Федерации по торговле от 20 апреля 1995 г. № 1-550/32-2.
Сбытовые и торговые организации, а также предприятия общественного питания учитывают затраты на основную деятельность на активном счете 44 «Расходы на продажу»: В организациях торговли в составе расходов на продажу включаются расходы, возникающие в процессе движения товаров до потребителя, а также расходы, связанные с выпуском и реализацией продукции собственного производства и продажей покупных товаров в организациях общественного питания.
В целях планирования, учета и отчетности расходов на продажу (издержек обращения и производства) организациями торговли рекомендуется применять следующую номенклатуру статей издержек обращения:
Статья «Транспортные расходы» включает оплату транспортных услуг сторонних организаций за перевозки товаров и продуктов, оплату услуг по погрузке и выгрузке, плату за экспедиторские операции, стоимость материалов, израсходованных в процессе эксплуатации транспортных средств, плату за обслуживание подъездных путей и складов и др.
Учет затрат по статьям «Расходы на оплату труда», «Отчисления на социальные нужды», «Расходы на аренду зданий, сооружений, помещений, оборудования и инвентаря», «Амортизация основных средств», «Расходы на ремонт основных средств», «Расходы на топливо, газ, электроэнергию для производственных нужд», «Расходы на рекламу» осуществляются в том же порядке, что и в промышленных организациях.
По статье «Расходы на хранение, подработку, подсортировку и упаковку товаров» учитываются: фактическая себестоимость материалов, израсходованных при переработке, сортировке и упаковке, плата за услуги сторонних организаций по фасовке и упаковке товаров, расходы по содержанию холодильного оборудования, другие расходы на создание условий для хранения товаров.
По статье «Потери товаров и технологические отходы» отражаются: потери товаров при перевозках, нормируемые отходы, убытки от недостачи, потери от порчи товаров.
По статье «Расходы на тару» отражаются: амортизация и расходы на ремонт тары-оборудования, стоимость тары, списываемой из-за естественного износа, расходы на очистку и обработку (дезинфекцию) тары, другие расходы на тару.
По статье «Прочие расходы» отражаются: суммы затрат по уплате налогов, сборов, отчислений в бюджет и внебюджетные фонды, износ по нематериальным активам, оплата консультационных, информационных и аудиторских услуг, представительские расходы, расходы на командировки, связанные с торгово-производственной деятельностью, другие затраты, подлежащие включению в состав расходов на продажу, но не относящиеся к ранее перечисленным статьям.
Следует обратить внимание, что с введением Нового Плана счетов все коммерческие расходы ранее отражавшиеся на счете 43 с 01.01.2001 должны отражаться на счете 44 «Расходы на продажу» по соответствующему субсчету «Коммерческие расходы». В связи с этим, теперь не только торговые предприятия должны применять счет 44, но организации других сфер деятельности для учета коммерческих расходов.
К коммерческим расходам относятся расходы по сбыту продукции, оплачиваемые поставщиком. Коммерческие расходы вместе с производственной себестоимостью образуют полную себестоимость продукции.
В состав коммерческих расходов включаются:
расходы на тару и упаковку изделий на складах готовой продукции (стоимость услуг своих вспомогательных цехов, занятых изготовлением тары и упаковки, стоимость тары, приобретенной на стороне, оплата затаривания и упаковки изделий сторонними организациями),
расходы на транспортировку продукции (расходы на доставку продукции на станцию или пристань назначения, погрузку в вагоны, суда, автомобили и т.д., оплата услуг специализированных транспортно-экспедиторских контор),
комиссионные сборы и отчисления, уплачиваемые сбытовым предприятиям и организациям, в соответствии с договорами,
затраты на рекламу, включающие расходы на объявления в печати и по телевидению, проспекты, каталоги, буклеты, на участие в выставках, ярмарках, стоимость образцов товаров, переданных в соответствии с контрактами, соглашениями и иными документами покупателям и посредническим организациям бесплатно, и другие аналогичные затраты,
прочие расходы по сбыту (расходы по хранению, подработке, подсортировке и т.п.).
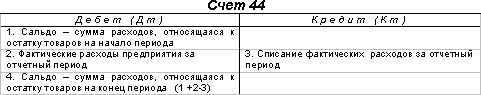
По окончании месяца сумма расходов на продажу списывается полностью или в части, относящейся к реализованным товарам на счет 90 «Продажи». При этом сумма расходов на продажи, относящаяся к остатку товаров на конец месяца, исчисляется по среднему проценту издержек обращения и производства за отчетный месяц с учетом переходящего остатка на начало месяца.
10 Заключение
Эта брошюра ознакомила Вас с основными особенностями учета затрат на производство. Среди них:
направления использования информации о затратах;
состав затрат, включаемых в себестоимость продукции;
элементы и статьи затрат;
счета учета затрат на производство продукции;
общепроизводственные и общехозяйственные расходы;
учет затрат на производство в сбытовых и торговых организациях;
основные проводки по учету затрат на производство.
Следующая брошюра из блока «Бухгалтерский учет-2» называется «Определение себестоимости продукции».
УЧЕТ ГОТОВОЙ ПРОДУКЦИИ, ЕЕ ОТГРУЗКИ И РЕАЛИЗАЦИИ
Учет готовой продукции, ее отгрузки и реализации
Количественный учет готовой продукции по видам и местам хранения
Оценка готовой продукции
Учет готовой продукции, ее отгрузки, выполненных работ и оказанных услуг
Учет реализации продукции (работ, услуг)
Заключение
1 Учет готовой продукции, ее отгрузки и реализации
Если ваше предприятие является производителем каких-либо изделий, продукции, товаров, предназначенных для последующей продажи, то возникает необходимость в организации учета готовой продукции, поступающей на склад предприятия либо отпускаемой покупателям.
Готовая продукция — это изделия и полуфабрикаты, полностью законченные обработкой, соответствующие действующим стандартам или утвержденным техническим условиям, принятые на склад или заказчиком.
Для успешного ведения дел Вам необходимо знать:
сколько готовой продукции находится на складе Вашего предприятия,
какие работы находятся в стадии исполнения,
сколько продукции отгружено покупателям,
какие работы приняты заказчиками,
какие товары, работы и услуги оплачены заказчиками и покупателями и по каким ценам.
На эти и другие вопросы Вам поможет ответить настоящая брошюра.
2 Количественный учет готовой продукции по видам и местам хранения
Количественный учет готовой продукции по видам и местам хранения может быть организован двумя основными способами: карточным и бескарточным.
При первом способе составляются группировочные ведомости оприходования продукции по ее видам и местам хранения.
При втором способе ежедневно составляют (как правило, с помощью компьютеров) оборотные ведомости учета выпуска из производства и движения готовых изделий по складам и другим местам хранения.
Выпуск продукции из производства и при первом, и при втором способе оформляется приемо-сдаточными накладными, спецификациями, приемными актами и т.п.
3 Оценка готовой продукции
Готовая продукция в бухгалтерском учете может оцениваться одним из следующих методов:
по фактической производственной или сокращенной себестоимости;
по плановой (нормативной) производственной себестоимости;
по оптовым ценам реализации;
по свободным отпускным ценам и тарифам с учетом НДС;
по свободным рыночным ценам.
Оценка по фактической производственной себестоимости предполагает учет по сумме всех затрат на продукцию. Учет по сокращенной себестоимости исключает общехозяйственные расходы.
Такой метод удобно использовать на предприятиях с ограниченной номенклатурой серийной продукции, когда выпуск и реализация происходят ежедневно. Недостатком метода является неточность в определении производственной себестоимости до окончания отчетного месяца.
При использовании плановой (нормативной) производственной себестоимости для оценки готовой продукции определяют и отдельно учитывают отклонения фактической производственной себестоимости за отчетный период от учетной цены, т.е. плановой (нормативной) себестоимости.
Достоинством этого метода является единство оценки в текущем учете, при планировании и составлении отчетности. Однако если плановая себестоимость изменяется несколько раз в течение года, то приходится переоценивать готовую продукцию, что весьма трудоемко. Если же учитывать товарный выпуск по среднегодовой плановой себестоимости, то учетные цены в течение года не меняются, но стоимость готовой и реализованной продукции в плане не будет соответствовать месячным и квартальным отчетам.
При оценке по оптовым ценам реализации обособленно учитывается разница между фактической себестоимостью и оптовой ценой продаж. Преимущества этого метода проявляются при сравнительно устойчивых оптовых ценах. Он дает возможность сопоставления оценки продукции в текущем учете и отчетности, что важно для контроля за правильным определением объема товарного выпуска.
Оценка по свободным отпускным ценам и тарифам с учетом НДС используется при выполнении единичных заказов и работ. При данном варианте оценки необходимо отдельно учитывать сумму налога на добавленную стоимость.
По свободным рыночным ценам оценивается готовая продукция, реализуемая через розничную сеть.
При использовании всех перечисленных методов оценки готовой продукции, за исключением оценки по фактической производственной или сокращенной себестоимости, возникает необходимость исчисления отклонений товарного выпуска в учетных ценах от его фактической себестоимости. Это позволяет независимо от метода оценки в текущем учете определить фактическую себестоимость реализованной продукции, выпущенной в данном месяце, а также ее остатков на складах к концу месяца.
Расчет обычно производится по средневзвешенному проценту, исчисленному как отношение фактической себестоимости остатка продукции, выпущенной в данном месяце, к стоимости этого же объема продукции в учетных ценах.
Средневзвешенный коэффициент отношения фактической производственной себестоимости к стоимости продукции по учетным ценам вычисляется по формуле:
К св = (p 1 *q 1 + p 2 *q 2 +...p n *q n)/(p 1 *k 1 + p 2 *k 2 +...p n *k n ),
где p 1 , p 2 ,...p n — сумма остатка на складе и поступившей в течение месяца готовой продукции (по видам продукции);
q — фактическая производственная себестоимость остатка и каждой группы поступившей готовой продукции;
k — учетная цена единицы продукции
4 Учет готовой продукции, ее отгрузки, выполненных работ и оказанных услуг
Для учета готовой продукции применяются следующие первичные документы:
сдаточные накладные,
акты приемки-сдачи работ (услуг),
железнодорожные квитанции,
товарно-транспортные накладные,
платежные требования-поручения.
Отгрузка и отпуск готовой продукции осуществляется складом на основании приказов-накладных, которые состоят из двух документов: приказа складу и накладной на отпуск. Приказ складу выписывается на основании условий договора с покупателями с указанием наименования покупателя, количества и ассортимента продукции, срока отгрузки.
При отгрузке железнодорожная станция выписывает транспортную накладную, которая сопровождает груз в пути, а отправителю выдается квитанция железнодорожной накладной. Данные железнодорожной накладной записываются в счет — фактуру и платежные документы, которые сдаются в банк или передаются покупателю.
Учет наличия и движения готовой продукции осуществляется на активном счете 43 «Готовая продукция». Этот счет используется предприятиями отраслей материального производства. Готовые изделия, приобретаемые для комплектации или в качестве товаров для продажи, учитываются на счете 41 «Товары».
Бухгалтерский учет готовой продукции может осуществляться с использованием счета 40 «Выпуск продукции (работ, услуг)».
На счете 40 «Выпуск продукции (работ, услуг)» отражается информации о выпущенной продукции, сданных заказчикам работах и оказанных услугах за отчетный период, а также выявления отклонений фактической производственной себестоимости этой продукции, работ, услуг от нормативной (плановой) себестоимости. Этот счет используется при необходимости.
По дебету счета 40 «Выпуск продукции (работ, услуг)» отражается фактическая производственная себестоимость выпущенной из производства продукции, сданных работ и оказанных услуг.
По кредиту счета 40 «Выпуск продукции (работ, услуг)» отражается нормативная (плановая) себестоимость произведенной продукции, сданных работ и оказанных услуг.
Сопоставлением дебетового и кредитового оборотов по счету 40 «Выпуск продукции (работ, услуг)» на последнее число месяца определяется отклонение фактической производственной себестоимости выпущенной из производства продукции, сданных работ и оказанных услуг от нормативной (плановой) себестоимости. Экономия, т.е. превышение нормативной (плановой) себестоимости над фактической, сторнируется по кредиту счета 40 «Выпуск продукции (работ, услуг)» и дебету счета 90 «Продажи». Перерасход, т.е. превышение фактической себестоимости над нормативной (плановой), списывается со счета 40 «Выпуск продукции (работ, услуг)» в дебет счета 90 «Продажи» дополнительной записью.
Счет 40 «Выпуск продукции (работ, услуг)» закрывается ежемесячно и сальдо на отчетную дату не имеет.
Если готовая продукция полностью используется на самом предприятии, то ее можно приходовать по дебету счета 10 «Материалы» или других аналогичных счетов с кредита счета 20 «Основное производство».
Стоимость выполненных работ и оказанных услуг на счете 43 не отражается, а фактические затраты по ним по мере продажи списываются со счетов учета затрат на производство на счет 90 «Продажи».
Готовая продукция на счете 43 «Готовая продукция» учитывается по фактической производственной себестоимости.
Счет 43 «Готовая продукция» имеет структуру:
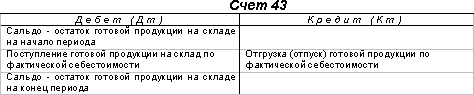
Отгруженная или сданная на месте покупателям готовая продукция, расчетные документы за которую предъявлены этим покупателям (заказчикам), списывается со счета 43 в дебет счета 90 «Продажи» субсчет 90-2 «Себестоимость продаж»(его структура будет рассмотрена ниже). Одновременно на суммы предъявленных покупателям (заказчикам) расчетных документов показывается увеличение задолженности покупателей за продукцию по дебету счета 62 «Расчеты с покупателями и заказчиками» и кредиту счета 90 субсчет 90-1 «Выручка».
Если выручка от продажи отгруженной продукции определенное время не может быть признана в бухгалтерском учете( например, при экспорте продукции), то до момента признания выручки эта продукция учитывается на счете 45 «Товары отгруженные». При фактической отгрузке производится запись по дебету счета 45 и кредиту счета 43.
Счет 45 «Товары отгруженные» имеет следующую структуру:
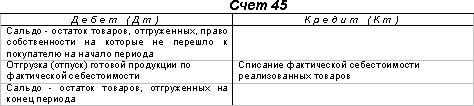
При предъявлении покупателям расчетных документов за отгруженную продукцию учтенная на счете 45 продукция списывается на счет 90 субсчет 90-2 «Себестоимость продаж».
На счете 45 «Товары отгруженные» учитываются также продукция и товары, переданные другим предприятиям по договору комиссии, так как при реализации продукции через посредника по договору комиссии право собственности на продукцию к посреднику не переходит.
При отпуске изделий и товаров они списываются с кредита счета 43 «Готовая продукция» в дебет счета 45 «Товары отгруженные». При поступлении отчета комиссионера о реализации переданных ему изделий и товаров они списываются с кредита счета 45 «Товары отгруженные» в дебет счета 90 «Продажи» субсчет 90-2 «Себестоимость продаж» с одновременным отражением по дебету счета 62 «Расчеты с покупателями и заказчиками» и кредиту счета 90 «Продажи» субсчет 90-1 «Выручка».
Основные проводки по учету готовой продукции, ее отгрузки, выполненных работ и оказанных услуг:
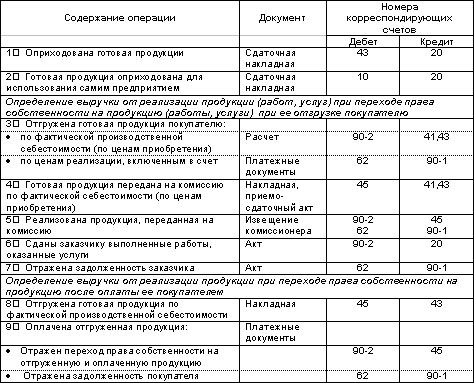
Учет движения готовой продукции ведется в соответствии с избранным методом оценки готовой продукции (см. «Учет движения продукции предприятия и ее оценка»). Отдельно учитываются разница между фактической производственной себестоимостью и учетной оценкой.
При списании готовой продукции со счета 43 относящаяся к этой продукции сумма отклонений фактической производственной себестоимости от стоимости по ценам, принятым в аналитическом учете, определяется по проценту, исчисленному исходя из отношения отклонений на остаток готовой продукции на начало отчетного периода и отклонений по продукции, поступившей на склад в течение отчетного месяца, к стоимости этой продукции по учетным ценам.
5 Учет реализации продукции (работ, услуг)
В соответствии с Новым Планом счетов учет выручки от реализации ведется на счете 90 «Продажи» субсчет 90-1 «Выручка». Данный субсчет предназначен для обобщения информации о доходах , связанных с обычными видами деятельности организации.. На этом счете отражаются, в частности, выручка по:
готовой продукции и полуфабрикатам собственного производства;
работам и услугам промышленного характера;
работам и услугам непромышленного характера;
покупным изделиям (приобретенным для комплектации);
строительным, монтажным, проектно — изыскательским, геолого — разведочным, научно — исследовательским и т.п. работам;
товарам;
услугам по перевозке грузов и пассажиров;
транспортно — экспедиционным и погрузочно — разгрузочным операциям;
услугам связи;
предоставлению за плату во временное пользование (временное владение и пользование) своих активов по договору аренды (когда это является предметом деятельности организации);
предоставлению за плату прав, возникающих из патентов на изобретения, промышленные образцы и других видов интеллектуальной собственности (когда это является предметом деятельности организации);
участию в уставных капиталах других организаций (когда это является предметом деятельности организации) и т.п.
При признании в бухгалтерском учете сумма выручки от продажи товаров, продукции, выполнения работ, оказания услуг и др. отражается по кредиту счета 90 «Продажи» субсчет 90-1 «Выручка» и дебету счета 62 «Расчеты с покупателями и заказчиками»..
В организациях, осуществляющих розничную торговлю и ведущих учет товаров по продажным ценам, по кредиту счета 90 «Продажи» субсчет 90-1 «Выручка» отражается продажная стоимость проданных товаров (в корреспонденции со счетами учета денежных средств и расчетов).
Аналитический учет по субсчету 90-1 «Выручка» ведется по каждому виду проданных товаров, продукции, выполняемых работ, оказываемых услуг и др. Кроме того, предприятие может организовать аналитический учет по этому счету по регионам продаж и другим направлениям, необходимым для управления организацией.
Реализация продукции осуществляется в соответствии с заключенными договорами. В зависимости от условий договора переход права собственности на продукцию (товар) может происходить при фактической передаче (отгрузке) продукции покупателю, также договором может быть предусмотрен другой порядок перехода права собственности.
В бухгалтерском учете продукция считается реализованной в момент перехода права собственности на нее к покупателю.
Для целей налогообложения предприятие может учитывать выручку либо «по отгрузке» (по мере перехода права собственности на отгруженную продукцию к покупателю), либо «по оплате» (по мере оплаты реализованной продукции).
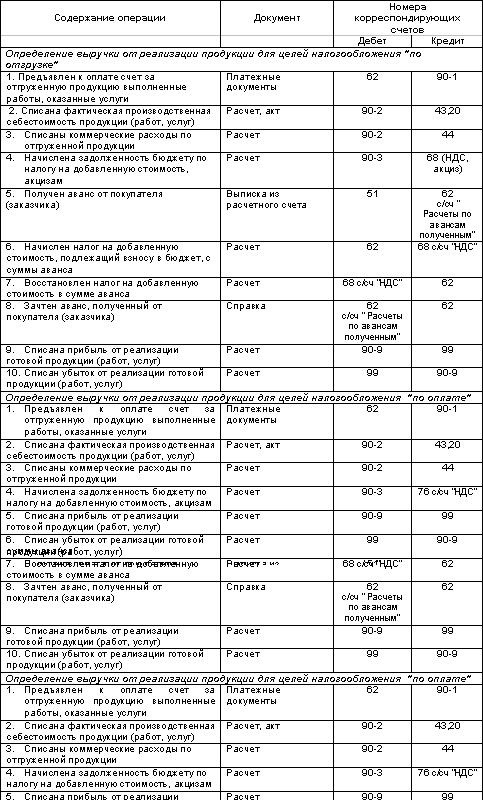
При обоих методах учета реализации для целей налогообложения готовая продукция, право собственности на которую перешло к покупателю, отражается в бухгалтерском учете по дебету счета 62 «Расчеты с покупателями и заказчиками» и кредиту счета 90 «Продажи» субсчет 90-1 «Выручка». Одновременно себестоимость продукции списывается в дебет счета 90 «Продажи» субсчет 90-2 «Себестоимость продаж» с кредита счета 43 «Готовая продукция». С суммы выручки организация исчисляет налог на добавленную стоимость и акцизный налог (по установленному перечню товаров).
При методе определения выручки для целей налогообложения «по отгрузке» сумма начисленного НДС отражается по дебету счета 90 субсчет 90-3 «НДС» и кредиту счета 68 «Расчеты по налогам и сборам «. Этой проводкой отражается задолженность организации перед бюджетом по НДС, которая затем погашается перечислением денежных средств бюджету.
При методе определения выручки для целей налогообложения «по оплате» задолженность организации перед бюджетом возникает после оплаты продукции покупателем. Поэтому после перехода права собственности на продукцию к покупателю организации отражают сумму НДС по реализованной продукции по дебету счета 90 субсчет 90-3 «НДС» и кредиту счета 76 «Расчеты с разными дебиторами и кредиторами». Поступившие платежи за реализованную продукцию отражаются по дебету счета 51 «Расчетный счет» и других счетов учета денежных средств в корреспонденции с кредитом счета 62 «Расчеты с покупателями и заказчиками». После поступления платежей организации, применяющие метод определения выручки для целей налогообложения «по оплате», отражают задолженность перед бюджетом проводкой: дебет счета 76 «Расчеты с разными дебиторами и кредиторами» кредит счета 68 «Расчеты по налогам и сборам».
Таким образом, разница в методах определения выручки для целей налогообложения заключается в следующем. При методе «по отгрузке» задолженность перед бюджетом по НДС оформляется сразу одной проводкой дебет счета 90 субсчет 90-3 «НДС» и кредиту счета 68. При методе «по оплате» по НДС составляются две проводки:
1 Дебет счета 90 субсчет 90-3 — кредит счета 76 (отражена сумма НДС по реализованной продукции).
2 Дебет счета 76 — кредит счета 68 (отражена задолженность по НДС перед бюджетом).
Для учета реализации используется счет 90 «Продажи «:
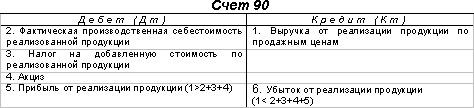
На счете 90 как по дебету, так и по кредиту отражается один и тот же объем реализованной продукции (работ, услуг), но в разных оценках: по кредиту — по ценам реализации, а по дебету — по полной себестоимости (фактическая производственная себестоимость реализованной продукции плюс коммерческие расходы) с налогом на добавленную стоимость и акцизом.
Счет 62 «Расчеты с покупателями и заказчиками» имеет следующую структуру:
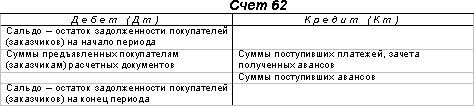
В последнее время широко применяется предварительная оплата поставляемой продукции.
Следует обратить внимание, что в соответствии с Новым планом счетов суммы, полученных авансов учитываются также на счете 62.
При предварительной оплате поставки суммы поступивших платежей отражаются в бухгалтерском учете до момента отгрузки продукции как кредиторская задолженность и оформляются проводкой дебет 51 «Расчетный счет» кредит 62 субсчет «Расчеты по авансам полученным».
После отгрузки продукции в бухгалтерском учете делается запись дебет субсчета «Расчеты по авансам полученным» кредит 62 «Расчеты с покупателями и заказчиками».
Основные проводки по учету реализации готовой продукции
6 Заключение
Эта брошюра познакомила Вас с такими особенностями учета готовой продукции, ее отгрузки и реализации как:
учет движения продукции предприятия и ее оценка;
учет отгрузки готовой продукции, выполненных работ и оказанных услуг;
политика учета реализации продукции (работ, услуг);
учет реализации;
основные проводки по учету готовой продукции, ее отгрузки и реализации.
Следующая брошюра блока «Бухгалтерский учет-2» называется «Учет финансовых результатов».