Организация бухгалтерского учета
52-1 «Валютные счета внутри страны»,
52-2 «Валютные счета за рубежом».
Внутри каждого субсчета могут быть открыты субсубсчета «Транзитные валютные счета» , «Текущие валютные счета».
Транзитный валютный счет открывается для зачисления в полном объеме поступлений в иностранной валюте, в том числе и не подлежащих обязательной продаже. Исключение составляют следующие поступления иностранной валюты, зачисляемые сразу на текущий валютный счет:
перевод посреднической организацией оставшейся после обязательной продажи ее части валютной выручки с отметкой в платежном поручении о произведенной продаже части валютной выручки;
иностранная валюта, приобретенная на внутреннем валютном рынке за российские рубли и за иностранную валюту другого вида;
инкассированная валютная выручка организации, осуществляющих реализацию гражданам товаров (работ, услуг) за иностранную валюту на территории РФ;
наличные поступления иностранной валюты в виде возврата снятых с текущего валютного счета и неизрасходованных сумм на оплату расходов, связанных с командировками работников организации в иностранные государства.
Операции по кредиту счета 52 (транзитные валютные счета) осуществляются в следующих случаях:
1 При возвращении средств в иностранной валюте той организации, от которой они поступили.
2 При перечислении экспортной валютной выручки посредническими внешнеэкономическими организациями предприятиям, не являющимся резидентами РФ, за вычетом комиссионного вознаграждения.
3 Для оплаты следующих расходов:
в пользу нерезидентов в оплату транспортировки, страхования и экспедирования грузов;
в пользу организаций — резидентов в оплату транспортировки, страхования и экспедирования грузов по территории иностранных государств и в международном транзитном сообщении;
по уплате экспортных таможенных пошлин в иностранной валюте, а также по оплате таможенных процедур;
перевод начисленного посредническим организациям комиссионного вознаграждения по экспортным контрактам.
4 При обязательной продаже части валютной выручки, а также продаже средств в иностранной валюте, превышающей сумму обязательной продажи.
5 При осуществлении посредническими организациями по поручению организаций — поставщиков экспортной продукции обязательной продажи части валютной выручки, причитающейся организациям — поставщикам.
6 При переводе оставшейся части валютной выручки после обязательной продажи валютных средств на ее текущий счет и т.д.
Текущий валютный счет открывается организациям для учета средств, оставшихся в распоряжении организации после обязательной продажи экспортной выручки и совершения иных операций по счету в соответствии с валютным законодательством.
По дебету счета 52 ( текущие валютные счета) отражаются суммы в иностранной валюте, перечисленные с кредита счета 52 (транзитные валютные счета), а также указанные ранее суммы, которые зачисляются сразу на текущий валютный счет, минуя транзитный счет.
С кредита счета 52 (текущие валютные счета), валюта списывается в безналичном и наличном порядке.
Списание средств в иностранной валюте в безналичном порядке осуществляют по следующим направлениям:
переводы иностранной валюты в порядке расчетов на любые цели в соответствии с действующим законодательством и установленным ЦБ РФ порядком расчетов организаций в иностранной валюте;
продажа иностранной валюты (за исключением обязательной);
перевод иностранной валюты для зачисления на валютный счет организации за границей.
Снятие наличной иностранной валюты со счета 52 разрешается на оплату расходов, связанных с командированием работников организаций в иностранные государства, а также по специальному разрешению Банка России.
Банк начисляет и выплачивает проценты по валютным счетам в тех валютах, по которым имеет доходы от их размещения на международном валютном рынке.
Основные проводки по счету 52 «Валютные счета»:
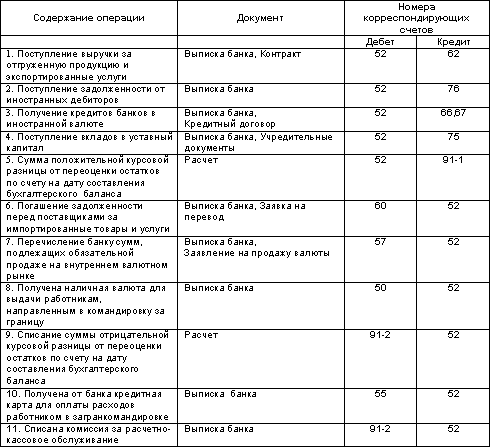
7 Учет операций по обязательной продаже валютной выручки
В соответствии с Федеральным Законом от 10.12.2003 г. № 173-ФЗ «О валютном регулировании и валютном контроле» резидент обязан продавать часть валютной выручки на внутреннем валютном рынке.
Согласно пункту 1 ст.21 Закона «О валютном регулировании и валютном контроле» 30 процентов валютной выручки резидентов Российской Федерации, если иной размер не установлен Центральным банком Российской Федерации, подлежит обязательной продаже. На сегодняшний день действуют положения Инструкции ЦБР от 30 марта 2004 г. N 111-И "Об обязательной продаже части валютной выручки на внутреннем валютном рынке Российской Федерации" (с изменениями от 10 июня, 26 ноября 2004 г.), согласно которой Обязательная продажа части валютной выручки резидентов осуществляется в размере 10 процентов суммы валютной выручки. Продажа осуществляется по рыночному курсу иностранных валют к валюте Российской Федерации на внутреннем валютном рынке Российской Федерации не позднее чем через семь календарных дней со дня поступления указанной валютной выручки в соответствии с порядком, устанавливаемым Центральным банком Российской Федерации.
Обязательная продажа валюты осуществляется с транзитного валютного счета.
При зачислении валютной выручки на транзитный валютный счет организации уполномоченный банк не позднее следующего рабочего дня извещает об этом организацию с приложением выписки по транзитному валютному счету. При получении указанного извещения организация дает поручение уполномоченному банку на обязательную продажу валюты и перечисление оставшейся части валютной выручки на текущий валютный счет.
Обязательная продажа средств в иностранной валюте производится по курсу рубля Центрального Банка России, действовавшему на момент представления в уполномоченный банк поручения на продажу валюты.
Основные проводки, отражающие операции по обязательной продажи части валютной выручки:
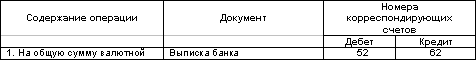
8 Учет операций по покупке-продаже иностранной валюты посредством уполномоченных банков
Иностранная валюта может быть куплена и продана на внутреннем валютном рынке Российской Федерации через уполномоченные банки.
Под покупкой (продажей) иностранной валюты через уполномоченный банк следует понимать приобретение (отчуждение) иностранной валюты по договору купли — продажи с уполномоченным банком, а также приобретение (отчуждение) иностранной валюты посредством заключения с уполномоченным банком договоров комиссии или договоров поручения, в соответствии с которыми комиссионером или поверенным выступает уполномоченный банк.
Иностранная валюта купленная организациями зачисляется в полном объеме на их текущие валютные счета в уполномоченных банках.
В настоящее время юридические лица, могут покупать иностранную валюту через уполномоченные банки для осуществления:
1. текущих валютных операций;
2. валютных операций, связанных с движением капитала (по операциям, требующим соответствующих разрешений или лицензий Банка России- в пределах сумм, указанных в разрешениях и лицензиях);
3. платежей в погашение кредитов, полученных в иностранной валюте у уполномоченных банков, включая проценты за пользование кредитами и суммы штрафов за неисполнение или ненадлежащее исполнение обязательств по возврату этих кредитов;
4. оплаты командировочных расходов своих сотрудников, направляемых в командировку за границу;
5. платежей на валютные счета за границей, открытые с разрешения Банка России для оплаты расходов на содержание представительств;
6.обязательных платежей в иностранной валюте, взимаемых государственными органами в соответствии с федеральными законами.
Возникающие при покупке иностранной валюты превышение курса покупки над курсом ЦБ отражают по дебету счета 91 «Прочие доходы и расходы «, о превышение курса ЦБ над курсом покупки — по кредиту счета 91.
Основные проводки по операциям покупки иностранной валюты:
Если зачисление иностранной валюты на текущий валютный счет производится в день покупки иностранной валюты, то курсовая разница не возникает.
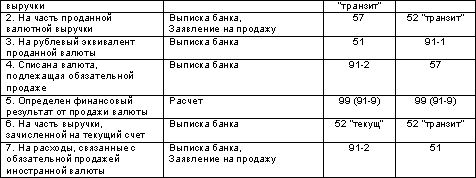
Если день зачисления иностранной валюты на текущий валютный счет не совпадает с днем покупки валюты, то возникает курсовая разница, которая отражается на счете 91 «Прочие доходы и расходы». Сумму положительной курсовой разницы отражают по дебету счета 76 и кредиту счета 91, отрицательную — по дебету 91 и кредиту 76.
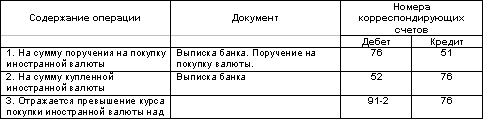
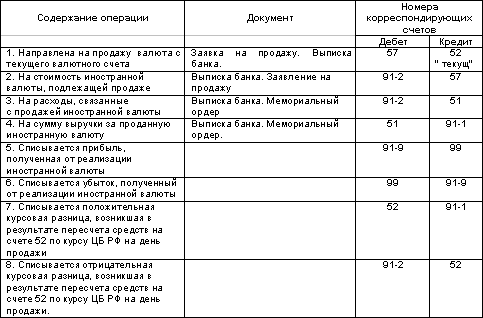
Операции по продаже иностранной валюты:
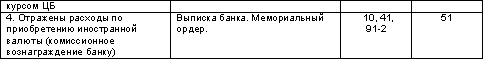
9 Особенности учета подотчетных сумм при командировке работников за границу
Командировки работников за границу регламентируются «Правилами об условиях труда советских работников за границей» от 25.12.74г. №365.
При командировке работников за границу им выдается аванс в валюте страны командирования исходя из установленных норм суточных и проживания. Нормы суточных в иностранной валюте краткосрочных командировках за границу на территории иностранных государств установлены постановлением Правительства РФ от 01.12.93г. №1261 (с изменениями от 21 марта 1998 г., 21 октября 2003 г.).
Полученную в банке валюту отражают по дебету счета 50 «Касса» и кредиту счета 52 «Валютные счета». Выданная под отчет валюта списывается со счета 50 в дебет счета 71 «Расчеты с подотчетными лицами» и отражается в учете в валюте платежа и ее рублевом эквиваленте по курсу ЦБ РФ на момент выдачи.
По возвращении из командировки и сдаче авансового отчета с приложением оправдательных документов задолженность подотчетных лиц списывается с кредита счета 71 в дебет счета 26 «Общехозяйственные расходы» и других счетов в зависимости от вида расходов по курсу на день представления отчета. При изменении за период командировки курса валют курсовая разница списывается на счет 91 «Прочие доходы и расходы»: положительная — дебет счета 71 — кредит 91-1, отрицательная — дебет счета 91-2 — кредит 71.
Валюта и форма (наличная или безналичная) расчетов с Командируемым лицом, связанных с погашением перерасхода по авансу в наличной иностранной валюте на командировочные расходы, определяется по договоренности между организацией и Командируемым лицом.
В случае неполного использования Командируемым лицом полученного аванса в наличной иностранной валюте для оплаты командировочных расходов сумма задолженности погашается Командируемым лицом путем внесения в кассу организации наличной иностранной валюты, дорожных чеков.
Командируемое лицо в случае возникновения задолженности в иностранной валюте по авансу в наличной иностранной валюте на командировочные расходы имеет право по договоренности с организацией погасить сумму задолженности наличной иностранной валютой иной, чем полученная Командируемым лицом под отчет, только в том случае, если курс рубля к данной иностранной валюте устанавливается Банком России, либо путем внесения в кассу организации эквивалента суммы задолженности в рублях, исчисленного по курсу рубля к иностранным валютам, установленному Банком России на дату погашения задолженности.
При этом для расчета суммы задолженности применяется обменный курс, указанный в документе банка страны командирования, подтверждающем обмен выданной для оплаты командировочных расходов наличной иностранной валюты на иную наличную иностранную валюту. В случае отсутствия документа банка страны командирования, подтверждающего обмен выданной для оплаты командировочных расходов наличной иностранной валюты на валюту страны командирования, применяется курс, установленный Банком России на дату погашения задолженности.
10 Курсовые разницы и их отражение в бухгалтерском учете
Курсовая разница — эта разность между рублевой оценкой соответствующего имущества или обязательств, стоимость которых выражена в иностранной валюте, исчисленной по курсу, котируемому Центральным банком Российской Федерации на дату расчета или дату составления бухгалтерской отчетности за отчетный период, и рублевой оценкой этих имущества и обязательств, исчисленной по курсу, котируемому Центральным банком Российской Федерации на дату принятия их к бухгалтерскому учету в отчетном периоде или дату составления бухгалтерской отчетности за предыдущий отчетный период.
В бухгалтерском учете и бухгалтерской отчетности отражается курсовая разница, возникающая по:
операциям по полному или частичному погашению дебиторской или кредиторской задолженности, выраженной в иностранной валюте, если курс Центрального банка Российской Федерации на дату исполнения обязательств по оплате отличался от его курса на дату принятия этой дебиторской или кредиторской задолженности к бухгалтерскому учету в отчетном периоде либо от курса на отчетную дату составления бухгалтерской отчетности за отчетный период, в котором эта дебиторская или кредиторская задолженность была пересчитана в последний раз;
операциям по пересчету стоимости активов и обязательств.
Курсовая разница отражается в бухгалтерском учете и бухгалтерской отчетности в том отчетном периоде, к которому относится дата исполнения обязательств по оплате или за который составлена бухгалтерская отчетность.
Курсовая разница подлежит зачислению на финансовые результаты организации как внереализационные доходы или внереализационные расходы
Курсовая разница зачисляется на финансовые результаты организации по мере ее принятия к бухгалтерскому учету.
Курсовая разница, связанная с формированием уставного (складочного) капитала организации, подлежит отнесению на ее добавочный капитал.
Под курсовой разницей, связанной с формированием уставного (складочного) капитала организации, признается разность между рублевой оценкой задолженности учредителя (участника) по вкладу в уставный (складочный) капитал организации, оцененному в учредительных документах в иностранной валюте, исчисленной по курсу Центрального банка Российской Федерации на дату поступления суммы вкладов, и рублевой оценкой этого вклада в учредительных документах.
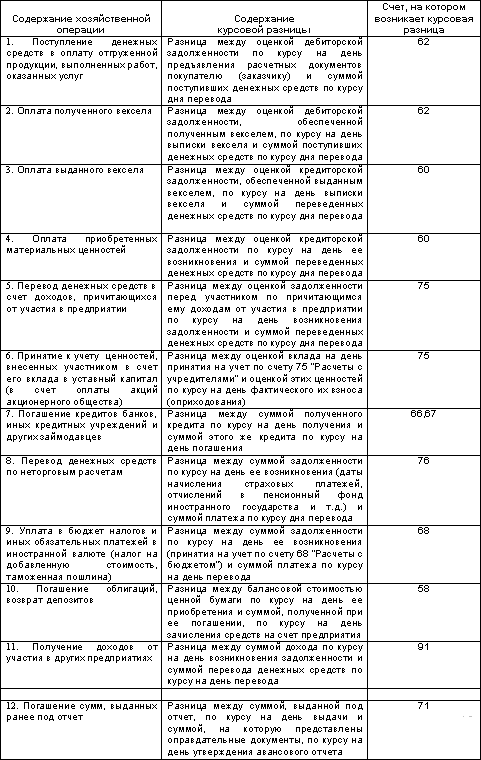
Наиболее распространенные случаи возникновения курсовых разниц:

Номера счетов в таблице приведены в соответствии с Планом счетов бухгалтерского учета, утвержденном Приказом Минфина РФ от 31.10.2000 N 94н :счет 62 «Расчеты с покупателями и заказчиками», счет 60 «Расчеты с поставщиками и подрядчиками», счет 75 «Расчеты с учредителями», счет 66 «Расчеты по краткосрочным кредитам и займам», счет 67 «Расчеты по долгосрочным кредитам и займам», счет 69 «Расчеты по социальному страхованию и обеспечению», счет 76 «Расчеты с разными дебиторами и кредиторами», счет 68 «Расчеты по налогам и сборам», счет 58 «Финансовые вложения», счет 71 «Расчеты с подотчетными лицами», счет 91 «Прочие доходы и расходы».
Рассмотрим ситуацию, описанную в первой строке приведенной таблицы.
Выписан счет иностранному покупателю Вашей продукции на сумму 10.000 долларов США, что по текущему курсу составило 280 тыс. руб., то есть на дату регистрации валютного актива (дебиторской задолженности в иностранной валюте) в бухгалтерском учете его рублевая оценка была равна 280 тыс. руб.
Если при оплате счета покупателем валютный курс составит 29 руб. за 1 дол. США, то возникнет положительная курсовая разница, так как по курсу на день фактического платежа оценка валютного актива составит 290 тыс. руб. (Ваше предприятие получит на 10 тыс. руб. больше).
В бухгалтерском учете суммы курсовых разниц (кроме разниц, связанных с внесением имущества в уставный капитал) отражаются на счете 91 «Прочие доходы и расходы «. Например:
Если же при оплате счета иностранным покупателем курс доллара упадет и составит 27 руб. за 1 дол. США, то образуется отрицательная курсовая разница в сумме 10 тыс. руб. (280 000-270 000).
11 Записи по учету валютных операций
Учет валютных операций и валютных ценностей ведется в той же системе счетов, что и учет рублевых операций и ценностей.
При этом расчеты и имущество в иностранной валюте лучше учитывать обособленно, на специально открываемых субсчетах соответствующих счетов бухгалтерского учета.
Помимо обычных составляющих учетные записи на этих субсчетах должны также включать валютный курс, использованный для расчета рублевого эквивалента хозяйственных операций, отражаемых данными записями.
Рубли — обязательная, но не единственная денежная единица, используемая в системе бухгалтерского учета. Параллельно с записями в рублях денежные средства на валютных счетах, операции в иностранной валюте должны отражаться в валюте расчетов и платежей по ее номиналу.
Для этого можно использовать различные способы организации записей: вторые комплекты учетных регистров, запись данных дробью, включение в формы документов дополнительных показателей и т.п.
При составлении бухгалтерского баланса проводится переоценка валютных ценностей с целью более точно отразить финансовое состояние предприятия.
Переоценке подвергаются все денежные статьи бухгалтерского баланса, выраженные в иностранных валютах (остатки на валютных счетах, платежные документы, дебиторская задолженность и т.д.).
Не денежные же статьи переоценке не подлежат. К ним относятся статьи: основные средства, нематериальные активы, сырье, материалы, уставный капитал, нераспределенная прибыль и т.п., которые учитываются в рублевом эквиваленте по курсу на момент приобретения (получения).
Переоценка проводится ежемесячно. Возникающие курсовые разницы накапливаются на специальном субсчете «Курсовые разницы» счета 91 «Прочие доходы и расходы», сальдо которого затем относится на счет 99 «Прибыли и убытки» (или другие, в зависимости от требований налогового законодательства).
12. Заключение
Эта брошюра познакомила Вас с основными правилами ведения валютных операций и их отражения в бухгалтерском учете. Ключевыми моментами, которые Вы должны запомнить, являются:
Понятие валютных ценностей;
Виды валютных операций;
Оценка валютных средств в текущем учете;
Понятие и виды валютных курсов;
Курсовые разницы и их отражение в бухгалтерском учете;
Записи по учету валютных операций;
Учет операций по валютным счетам
Следующая брошюра из блока «Бухгалтерский учет-1» называется «Учет финансовых вложений».
Учет финансовых вложений
Формы первичных документов.
Вложения в уставные капиталы других предприятий (паи, акции)
Приобретение государственных облигаций
Учет финансовых вложений в займы
Реализация ценных бумаг, учет прибылей и убытков от финансовых вложений.
Инвентаризация финансовых вложений
Заключение
1. Учет финансовых вложений
В процессе хозяйственной деятельности у Вашего предприятия могут временно высвобождаться денежные средства, которые не требуется немедленно вкладывать в основную деятельность предприятия.
Развитие финансовых рынков позволяет их вкладывать с целью получения дохода, то есть инвестировать.
Существующие возможности инвестирования различаются по степени доходности и риска.
Среди наименее рисковых можно назвать вложения в банковские депозиты и государственные ценные бумаги.
Возможны также инвестиции в уставные капиталы других предприятий, как напрямую, так и путем приобретения их акций на вторичном фондовом рынке.
При организации и ведении бухгалтерского учета финансовых вложений Вам необходимо руководствоваться следующими нормативными документами:
Федеральным законом «О бухгалтерском учете» от 21.11.96г. № 129- ФЗ (с изменениями от 23 июля 1998 г., 28 марта, 31 декабря 2002 г., 10 января, 28 мая, 30 июня 2003 г.)
Положением по бухгалтерскому учету "Учет финансовых вложений" ПБУ 19/02, утвержденным Приказом Минфина России от 10.12.2002 N 126н
Планом счетов бухгалтерского учета финансово-хозяйственной деятельности предприятий, утвержденный приказом МФ РФ от 31.10.2000 № 94н и Инструкцией по его применению (с изменениями от 07.05.2003г.)
Положением по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, утвержденное приказом Минфина РФ от 29.07.98г. №34н
Законом «О рынке ценных бумаг» от 22.04.96г. № 39 — ФЗ (с изм. и доп. от 28.12.2002г.)
Конвенцией «О единообразном законе о переводном и простом векселе» от 07.06.30г. (г .Женева).
В соответствии с п.3 ПБУ 19/02 к финансовым вложениям относятся: государственные и муниципальные ценные бумаги;
ценные бумаги других организаций, в которых дата и стоимость погашения определены (облигации акционерных обществ, корпоративные векселя и финансовые векселя);
вклады в уставные (складочные) капиталы других организаций (в том числе дочерних и зависимых хозяйственных обществ);
вклады по договору простого товарищества (у организации-товарища);
предоставленные займы другим организациям;
депозитные вклады в кредитных организациях;
дебиторская задолженность, приобретенная на основании уступки права требования.
К финансовым вложениям не относятся следующие активы: собственные акции, выкупленные акционерным обществом у акционеров для последующей перепродажи, векселя, выданные на условиях коммерческого кредитования, вложения организации в недвижимое имущество, драгоценные металлы, ювелирные изделия, произведения искусства и другие ценности, приобретенные не для осуществления обычных видов деятельности.
По срокам инвестирования финансовые вложения разделяются на долгосрочные и краткосрочные.
К долгосрочным относятся финансовые вложения, срок возврата которых превышает один год. К ним относятся паевые вклады в уставные капиталы других организаций, акции дочерних и зависимых организаций, иные акции, приобретенные в целях их удержания в течение неопределенного срока, облигации и другие долговые ценные бумаги, удерживаемые до погашения, если оно ожидается более чем через 12 месяцев.
В данную категорию входят займы, выданные на длительный срок (более 12 месяцев), по которым не предполагается уступка права требования.
Вклады в совместную деятельность по договору простого товарищества также относятся к долгосрочным финансовым вложениям, т.к. обычно отвлекаются денежные средства организации на длительный срок.
|
Долгосрочные финансовые вложения |
||||
|
Акции, удерживаемые в течение неопределенного срока |
Паи (доли) в уставном капитале сторонних организаций |
Долговые ценные бумаги, удерживаемые до погашения |
Вложения в совместную деятельность |
Займы по которым не предполагается уступка права требования |
К краткосрочным финансовым вложениям относят вложения в депозиты, займы, облигации и другие ценные бумаги, срок погашения которых не превышает одного года.
|
Краткосрочные финансовые вложения |
||||
|
Акции, приобретенные для дальнейшей перепродажи |
Краткосрочные долговые ценные бумаги |
Долговые ценные бумаги, приобретенные для дальнейшей перепродажи |
Краткосрочные займы |
Займы по которым предполагается уступка права требования |
Долгосрочные финансовые вложения могут быть переквалифицированы в краткосрочные и, наоборот, из краткосрочных в долгосрочные, при изменении их назначения и намерений в дальнейшем использовании.
При принятии к учету активов в качестве финансовых вложений необходимо единовременное выполнение соответствующих условий, определенных п.2 ПБУ 19/02:
наличие надлежаще оформленных документов, подтверждающих соответствующие права на финансовые вложения;
переход к организации, осуществляющей финансовые вложения, соответствующих рисков (риск изменения цены, неплатежеспособности должника, ликвидности и др.);
способность организации приносить экономические выгоды (доход) в будущем в виде процентов или дивидендов или в виде прироста стоимости (в виде разницы в ценах продажи (погашения) и учетной стоимостью).
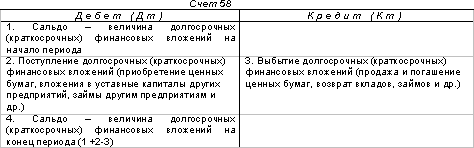
Финансовые вложения учитываются на активном счете 58 «Финансовые вложения».
К счету 58 открываются субсчета: 58-1 «Паи и акции», 58-2 «Долговые ценные бумаги», 58-3 «Предоставленные займы», 58-4 «Вклады по договору простого товарищества».
Финансовые вложения принимаются к учету в сумме фактических затрат, произведенных Вашим предприятием.
Фактическими затратами на приобретение ценных бумаг могут быть:
суммы, уплачиваемые в соответствии с договором продавцу;
суммы, уплачиваемые специализированным организациям и иным лицам за информационные и консультационные услуги, связанные с приобретением ценных бумаг;
вознаграждения, уплачиваемые посредническим организациям, с участием которых приобретены ценные бумаги;
расходы по уплате процентов по заемным средствам, используемым на приобретение ценных бумаг до принятия их к бухгалтерскому учету;
иные расходы, непосредственно связанные с приобретением ценных бумаг.
2. Формы первичных документов
Основными первичными документами для учета операций с финансовыми вложениями являются следующие:
договор;
акт приема-передачи;
сертификат эмиссионной ценной бумаги;
выписка со счета депо;
выписка из реестра акционеров и другие.
Договор заключается в случаях и с учетом требований, установленных российским законодательством, и прежде всего, в соответствии с Гражданским Кодексом РФ. Как правило, используется письменная форма договора, для некоторых видов договоров она обязательна. Некоторые договоры, например, купли-продажи ценных бумаг, должны быть зарегистрированы в установленном порядке в специализированных компаниях. В условиях договора стороны определяют основные права и обязанности, возникающие по сделке: стоимость, порядок оплаты и передачи предмета договора, сроки, форс-мажорные обстоятельства и другое.
Акт приема-передачи является документом, свидетельствующим о передаче материальных ценностей от одного лица другому. Факт передачи и получения заверяется подписями ответственных лиц с каждой стороны и скрепляется печатями юридических лиц. Как правило, акт приема-передачи составляется в соответствии с заключенным договором и содержит подробные характеристики передаваемого имущества. Например, в акте приема-передачи векселя указывается его эмитент, вексельная сумма, серия и номер векселя, дата и место погашения.
Сертификат эмиссионной ценной бумаги может иметь место при операциях с документарными ценными бумагами, т.е. такими, которые существуют в виде документа.
При документарной форме эмиссионных ценных бумаг сертификат и решение о выпуске ценных бумаг являются документами, удостоверяющими права, закрепленные ценной бумагой.
Сертификат эмиссионной ценной бумаги — документ, выпускаемый эмитентом и удостоверяющий совокупность прав на указанное в сертификате количество ценных бумаг. Владелец ценных бумаг имеет право требовать от эмитента исполнения его обязательств на основании такого сертификата.
Сертификат эмиссионной ценной бумаги должен содержать следующие обязательные реквизиты:
полное наименование эмитента и его юридический адрес;
вид ценных бумаг;
государственный регистрационный номер эмиссионных ценных бумаг;
порядок размещения эмиссионных ценных бумаг;
обязательство эмитента обеспечить права владельца при соблюдении владельцем требований законодательства Российской Федерации;
указание количества эмиссионных ценных бумаг, удостоверенных этим сертификатом;
указание общего количества выпущенных эмиссионных ценных бумаг с данным государственным регистрационным номером;
указание на то, выпущены ли эмиссионные ценные бумаги в документарной форме с обязательным централизованным хранением или в документарной форме без обязательного централизованного хранения;
указание на то, являются ли эмиссионные ценные бумаги именными или на предъявителя;
печать эмитента;
подписи руководителей эмитента и подпись лица, выдавшего сертификат;
другие реквизиты, предусмотренные законодательством Российской Федерации для конкретного вида ценных бумаг.
Обязательным реквизитом сертификата именной эмиссионной ценной бумаги является имя (наименование) ее владельца.
В документарной форме могут существовать следующие ценные бумаги: акции и облигации предприятий, векселя, государственные облигации (ОГСЗ, ОВВЗ) и другие.
Оформление векселей имеет свои особенности.
Простой вексель должен содержать:
наименование «вексель», включенное в самый текст и выраженное на том языке, на котором этот документ составлен;
простое и ничем не обусловленное обещание уплатить определенную сумму;
указание срока платежа;
указание места, в котором должен быть совершен платеж;
наименование того, кому или приказу кого платеж должен быть совершен;
указание даты и места составления векселя;
подпись того, кто выдает документ (векселедателя).
Переводный (переводной) вексель должен содержать:
наименование «вексель», включенное в самый текст документа и выраженное на том языке, на котором этот документ составлен;
простое и ничем не обусловленное предложение уплатить определенную сумму;
наименование того, кто должен платить (плательщика);
указание срока платежа;
указание места, в котором должен быть совершен платеж;
наименование того, кому или по приказу кого платеж должен быть совершен;
указание даты и места составления векселя;
подпись того, кто выдает вексель (векселедателя).
Часть обращающихся на рынке ценных бумаг существует в так называемой бездокументарной форме, т.е. владельцы таких бумаг не могут их получить «на руки» в виде документа. Информация о переходе права собственности на подобные бумаги поступает предприятию в виде выписок из реестра или выписок со счета депо, поскольку права владельцев на эмиссионные ценные бумаги бездокументарной формы выпуска удостоверяются в системе ведения реестра — записями на лицевых счетах у держателя реестра или в случае учета прав на ценные бумаги в депозитарии — записями по счетам депо в депозитариях.
Выписка со счета депо содержит: реквизиты счета депо и депозитария, сведения о ценной бумаге (количество, характеристики), наименование владельца, дату перехода права собственности, сведения о документе, на основании которого произошла смена владельцев.
Выписка из реестра предоставляется на конкретную дату по требованию держателя бумаг и содержит информацию о реестродержателе, владельце, количестве ценных бумаг, характеристики ценных бумаг. Выписка заверяется подписью должностного лица и заверяется печатью реестродержателя.
В бездокументарной форме могут существовать эмиссионные ценные бумаги предприятий (акции, облигации) и государства (ГКО, ОФЗ).
3 Вложения в уставные капиталы других предприятий (паи, акции)
Финансовые вложения принимаются к учету в сумме фактических затрат, произведенных Вашим предприятием (п.9 ПБУ 19/02)
Фактическими затратами на приобретение ценных бумаг могут быть:
суммы, уплачиваемые в соответствии с договором продавцу;
суммы, уплачиваемые специализированным организациям и иным лицам за информационные и консультационные услуги, связанные с приобретением ценных бумаг;
вознаграждения, уплачиваемые посредническим организациям, с участием которых приобретены ценные бумаги;
расходы по уплате процентов по заемным средствам, используемым на приобретение ценных бумаг до принятия их к бухгалтерскому учету;
иные расходы, непосредственно связанные с приобретением ценных бумаг.
Порядок формирования первоначальной стоимости финансовых вложений зависит от вида поступления их в организацию: приобретение за плату, получение в качестве вклада в уставный капитал, безвозмездная передача, получение в качестве платежного средства за выполненные работы, оказанные услуги, поставленные ценности. Порядок формирования первоначальной стоимости финансовых вложений представлен в таблице.
|
Вид поступления |
Документ |
Определение первоначальной стоимости |
Нормативный документ |
| Приобретение за плату (за счет собственных денежных средств) | Договор купли-продажи, договор с посредником, отчет посредника, договор на информационно-консультационные услуги | Сумма всех произведенных затрат | п.9 ПБУ 19/02 |
| Приобретение за плату (за счет заемных денежных средств) | Договор купли-продажи, договор с посредником, отчет посредника, договор на информационно-консультационные услуги | Сумма всех произведенных затрат, сумма процентов по заемным средствам до принятия к учету финансовых вложений |
п.9 ПБУ 19/02 п.11 ПБУ 10/99 п.14 ПБУ 15/01 |
| Получение в качестве вклада в Уставный капитал | Учредительный договор, акт приема-передачи ценных бумаг | Согласованная стоимость по учредительному договору | п. 13 ПБУ 19/02 |
| Безвозмездное получение | Договор дарения, акт приема-передачи ценных бумаг |
Текущая рыночная стоимость на дату принятия к учету ценных бумаг (для ценных бумаг по которым имеется рыночная стоимость)
Стоимость возможной реализации ценных бумаг на дату принятия их к учету (для ценных бумаг по которым рыночная стоимость не рассчитывается)
|
п. 13 ПБУ 19/02 |
| Получение в качестве расчетного средства | Договор поставки, акт приема-передачи ценных бумаг | Фактическая стоимость активов переданных организации в обмен на полученные ценные бумаги | п. 14 ПБУ 19/02 |
Приобретение финансовых вложение за плату
Первоначальная стоимость финансовых вложений, приобретенных за плату, представляет собой сумму фактических затрат на их приобретение, за исключением налога на добавленную стоимость и иных возмещаемых налогов (кроме случаев, предусмотренных законодательством Российской Федерации о налогах и сборах).
К фактическим затратам относятся суммы, уплачиваемые продавцу по договору, суммы, уплачиваемые за информационные и консультационные услуги, оплата посреднических услуг, иные затраты, непосредственно связанные с приобретением активов в качестве финансовых вложений.
В случае несущественности величины затрат на информационные и консультационные услуги относительно суммы, уплачиваемой продавцу ценных бумаг, такие затраты признаются прочими операционными расходами организации в том отчетном периоде, в котором были приняты к бухгалтерскому учету приобретенные ценные бумаги.
Пример.
ООО "Успех" приобретает за счет собственных средств финансовые вложения в виде 10 акций ОАО "Русь" через посредника. Стоимость акций 15 000 руб., комиссионное вознаграждение посредника 480 руб., в т.ч. НДС (18%) 73 рубля. Имеется счет-фактура фирмы ООО "Брокер" на оказание консультационных услуг в сумме 150 руб., в