Организация бухгалтерского учета
и) сумму платежа, обозначенную прописью и цифрами;
к) очередность платежа;
л) вид операции в соответствии с «Перечнем условных обозначений (шифров) документов, проводимых по счетам в банках»;
м) подписи (подпись) уполномоченных лиц (лица) и оттиск печати (в установленных случаях).
Расчетные документы принимаются банком к исполнению при наличии подписей, учиненных должностными лицами, имеющими право подписи для совершения расчетно-денежных операций по счетам в банке.
Расчетные документы по операциям, осуществляемым филиалами, представительствами, отделениями от имени юридического лица, подписываются лицами, уполномоченными этим юридическим лицом.
Расчетные документы по операциям, осуществляемым предпринимателем без образования юридического лица, принимаются к исполнению при наличии на них одной подписи, указанной в карточке, с образцом подписи, без оттиска печати.
Пунктом 1.2. Положения 2-П допускается использование при безналичных расчетах:
платежных поручений;
чеков;
аккредитивов;
инкассовые поручения;
платежные требования.
Расчетные документы на бумажном носителе оформляются на бланках документов, включенных в Общероссийский классификатор управленческой документации ОК 011-93 (класс «Унифицированная система банковской документации»).
4. Расчеты платежными поручениями
Платежным поручением является распоряжение владельца счета (плательщика) обслуживающему его банку, оформленное расчетным документом, перевести определенную денежную сумму на счет получателя средств, открытый в этом или другом банке. Платежное поручение исполняется банком в срок, предусмотренный законодательством, или в более короткий срок, если это установлено договором банковского счета.
Платежными поручениями могут производиться:
а) перечисления денежных средств за поставленные товары, выполненные работы, оказанные услуги;
б) перечисления денежных средств в бюджеты всех уровней;
в) перечисления денежных средств в целях возврата / размещения кредитов (займов) / депозитов и уплаты процентов по ним;
г) перечисления по распоряжениям физических лиц или в пользу физических лиц (в том числе без открытия счета);
д) перечисления денежных средств в других целях, предусмотренных законодательством или договором.
Также, платежные поручения могут использоваться для предварительной оплаты товаров, работ, услуг или для осуществления периодических платежей.
Платежные поручения принимаются банком независимо от наличия денежных средств на счете плательщика.
При отсутствии или недостаточности денежных средств на счете плательщика, а также если договором банковского счета не определены условия оплаты расчетных документов сверх имеющихся на счете денежных средств, платежные поручения помещаются в картотеку и оплачиваются по мере поступления средств в очередности, установленной законодательством.
5. Расчеты аккредитивами
Аккредитив представляет собой условное денежное обязательство, принимаемое банком (далее — банк — эмитент) по поручению плательщика, произвести платежи в пользу получателя средств по предъявлении последним документов, соответствующих условиям аккредитива, или предоставить полномочия другому банку (далее — исполняющий банк) произвести такие платежи.
Банками могут открываться следующие виды аккредитивов:
— покрытые (депонированные) и непокрытые (гарантированные);
— отзывные и безотзывные (могут быть подтвержденными).
При открытии покрытого (депонированного) аккредитива банк — эмитент перечисляет за счет средств плательщика или предоставленного ему кредита сумму аккредитива (покрытие) в распоряжение исполняющего банка на весь срок действия аккредитива. При открытии непокрытого (гарантированного) аккредитива банк — эмитент предоставляет исполняющему банку право списывать средства с ведущегося у него корреспондентского счета в пределах суммы аккредитива. Порядок списания денежных средств с корреспондентского счета банка — эмитента по гарантированному аккредитиву определяется по соглашению между банками.
Отзывным является аккредитив, который может быть изменен или отменен банком — эмитентом на основании письменного распоряжения плательщика без предварительного согласования с получателем средств и без каких-либо обязательств банка — эмитента перед получателем средств после отзыва аккредитива. Безотзывным признается аккредитив, который может быть отменен только с согласия получателя средств. По просьбе банка — эмитента исполняющий банк может подтвердить безотзывный аккредитив (подтвержденный аккредитив). Порядок предоставления подтверждения по безотзывному подтвержденному аккредитиву определяется по соглашению между банками.
Каждый аккредитив должен содержать указание на его вид.
Аккредитив предназначен для расчетов с одним получателем средств.
Порядок расчетов по аккредитиву устанавливается в договоре.
Платеж по аккредитиву производится в безналичном порядке путем перечисления суммы аккредитива на счет получателя средств. Допускаются частичные платежи по аккредитиву.
6. Расчеты чеками
Чек — это ценная бумага, содержащая ничем не обусловленное распоряжение чекодателя банку произвести платеж указанной в нем суммы чекодержателю. Чекодателем является лицо (юридическое или физическое), имеющее денежные средства в банке, которыми он вправе распоряжаться путем выставления чеков, чекодержателем — лицо (юридическое или физическое), в пользу которого выдан чек, плательщиком — банк, в котором находятся денежные средства чекодателя.
Чек оплачивается плательщиком за счет денежных средств чекодателя.
Для осуществления безналичных расчетов могут применяться чеки, выпускаемые кредитными организациями.
Чек должен содержать все обязательные реквизиты, установленные Гражданским кодексом Российской Федерации, а также может содержать дополнительные реквизиты, определяемые спецификой банковской деятельности и налоговым законодательством. Форма чека определяется кредитной организацией самостоятельно.
7. Расчеты по инкассо
Расчеты по инкассо представляют собой банковскую операцию, посредством которой банк (далее — банк — эмитент) по поручению и за счет клиента на основании расчетных документов осуществляет действия по получению от плательщика платежа. Для осуществления расчетов по инкассо банк — эмитент вправе привлекать другие банки (далее — исполняющий банк).
Расчеты по инкассо осуществляются на основании платежных требований, оплата которых может производиться по распоряжению плательщика (с акцептом) или без его распоряжения (в безакцептном порядке), и инкассовых поручений, оплата которых производится без распоряжения плательщика (в бесспорном порядке).
8. Расчеты платежными требованиями — поручениями
Платежное требование-поручение представляет собой требование поставщика к покупателю оплатить на основании направленных в обслуживающий банк плательщика расчетных и отгрузочных документов стоимость поставленной по договору продукции, выполненных работ, оказанных услуг.
Плательщик обязан представить в банк платежное требование — поручение в течение трех дней со дня поступления его в банк плательщика.
С расчетного счета банк оплачивает обязательства, расходы и поручения организации, проводимые в порядке безналичных расчетов, а также выдает средства на оплату труда и текущие хозяйственные нужды. Операции по зачислению сумм на расчетный счет или списания с него банк производит на основании письменных распоряжений владельцев расчетного счета (денежных чеков, объявлений на взнос денег наличными, платежных поручений) или с их согласия (оплата платежных требований поставщиков и подрядчиков). Исключения составляют платежи, взыскиваемые в бесспорном порядке по решению Государственного арбитража, народного суда, налоговых или финансовых органов.
В бесспорном порядке со счетов организации списывают платежи, не внесенные в срок в государственный бюджет, внебюджетные фонды, фонды социального назначения, за таможенные процедуры, платежи по исполнительным и приравненным к ним документам.
В безакцептном порядке оплачивают счета энергоснабжающих, теплоснабжающих и водопроводно-канализационных организаций.
При недостаточности денежных средств на счете списание денежных средств со счета осуществляется в последовательности, определенной Гражданским кодексом РФ (ст. 855).
Предприятие ежедневно или в другие установленные банком сроки получает от банка выписку из своих счетов с приложением копий документов, на основании которых зачислены или списаны средства.
Выписка из расчетного счета — второй экземпляр лицевого счета предприятия, открытого ему банком. Сохраняя денежные средства предприятий, банк считает себя должником предприятия (его кредиторская задолженность), поэтому остатки средств и поступления на расчетный счет записывает по кредиту расчетного счета, а уменьшение своего долга (списания, выдача наличными) — по дебету. Обрабатывая выписки, бухгалтер должен помнить об одной особенности и записывать зачисленные суммы и остаток по дебету расчетного счета, а списания — по кредиту. Выписка из расчетного счета имеет определенные показатели, часть которых кодируется банком, и эти же коды используются предприятиями.
Выписка банка заменяет собой регистр аналитического учета по расчетному счету и одновременно служит основанием для бухгалтерских записей. Все приложенные к выписке документы гасятся штампом «погашено». Ошибочно зачисленные или списанные с расчетного счета суммы принимаются на счет 76 «Расчеты с разными дебиторами и кредиторами» субсчет 76-2 «Расчеты по претензиям», а банку немедленно сообщается о таких суммах для внесения исправлений. В последующих выписках банк вносит исправления, а в бухгалтерском учете предприятия задолженность списывается.
На полях проверенной выписке против суммы операций и в документах проставляются коды счетов, корреспондирующих со счетом 51 «Расчетные счета», а на документах указывается еще и порядковый номер его записи в выписке. Эти данные необходимы для контроля за движением денежных средств, автоматизации учетных работ, справок, проверок и последующего хранения документов. Проверка и обработка выписок должны производиться в день их поступления.
Полученная из банка выписка проверяется и обрабатывается; подбираются все оправдательные документы, проставляются корреспондирующие счета (коды), а по расходам на содержание и эксплуатацию машин и оборудования, общепроизводственным издержкам обращения, расчетам с бюджетом, кроме того, проставляются и коды статей. Это необходимо потому, что аналитический учет по многим счетам организуется в разрезе статей. Группировка сумм по статьям осуществляется в листках-расшифровках, которые открываются ежемесячно в разрезе счетов, цехов и заполняются по данным документов к соответствующим журналам ордерам.
Учет движения средств на банковских счетах предприятия ведется на активных счетах 51 «Расчетные счета», (движение валютных средств учитывается на счете 52 «Валютные счета» и будет рассмотрено в следующей брошюре).
Помимо счетов 51, 52 Планом счетов предусмотрено использование счета 55 «Специальные счета в банках».
Счет 55 «Специальные счета в банках» активный и предназначен для обобщения информации о наличии и движении денежных средств в российской и иностранных валютах, находящихся на территории страны и за рубежом в аккредитивах, чековых книжках, иных платежных документах (кроме векселей), на текущих, особых и иных специальных счетах, а также о движении средств целевого финансирования (поступлений) в той их части, которая подлежит обособленному хранению.
К счету 55 «Специальные счета в банках» могут быть открыты субсчета:
55-1 «Аккредитивы»,
55-2 «Чековые книжки»
55-3 «Депозитные счета» и др.
На субсчете 55-1 «Аккредитивы» учитывается движение средств, находящихся в аккредитивах.
Порядок осуществления расчетов в форме аккредитивов регулируется Центральным банком Российской Федерации.
Зачисление денежных средств в аккредитивы отражается по дебету счета 55 «Специальные счета в банках» и кредиту счетов 51 «Расчетные счета», 52 «Валютные счета», 66 «Краткосрочные кредиты банков» и других подобных счетов.
Принятые на учет по счету 55 «Специальные счета в банках» средства в аккредитивах списываются по мере использования их (согласно выпискам банка), как правило, в дебет счета 60 «Расчеты с поставщиками и подрядчиками». Неиспользованные средства в аккредитивах после восстановления банком на тот счет, с которого они были перечислены, отражаются по кредиту счета 55 «Специальные счета в банках» в корреспонденции со счетом 51 «Расчетные счета» или 52 «Валютные счета».
Аналитический учет по субсчету 55-1 «Аккредитивы» ведется по каждому выставленному предприятием аккредитиву.
На субсчете 55-2 «Чековые книжки» учитывается движение средств, находящихся в чековых книжках.
Порядок осуществления расчетов по чековым книжкам регулируется правилами банков.
Депонирование средств при выдаче чековых книжек отражается по дебету счета 55 «Специальные счета в банках» и кредиту счетов 51 «Расчетные счета», 52 «Валютные счета», 66 «Краткосрочные кредиты банков» и других подобных счетов. Суммы по полученным в банке чековым книжкам списываются по мере оплаты выданных предприятием чеков, т.е. в суммах погашения банком предъявленных ему чеков (согласно выпискам банка), с кредита счета 55 «Специальные счета в банках» в дебет счетов учета расчетов (76 «Расчеты с разными дебиторами и кредиторами» и др.). Суммы по чекам, выданным, но не оплаченным банком (не предъявленным к оплате), остаются на счете 55 «Специальные счета в банках»; сальдо по субсчету 55-2 «Чековые книжки» должно соответствовать сальдо по выписке банка. Суммы по возвращенным в банк чекам (оставшимся неиспользованными) отражаются по кредиту счета 55 «Специальные счета в банках» в корреспонденции со счетом 51 «Расчетные счета» или 52 «Валютные счета».
Контроль за движением средств в чековых книжках, выданных под отчет работникам предприятия для расчетов с предприятиями — кредиторами, ведется оперативно.
Аналитический учет по субсчету 55-2 «Чековые книжки» ведется по каждой полученной чековой книжке.
На субсчете 55-3 «Депозитные счета» учитывается движение средств, вложенных организацией в банковские и другие вклады. Перечисление денежных средств во вклады отражается по дебету счета 55 «Специальные счета в банках» в корреспонденции со счетом 51 «Расчетные счета» или 52 «Валютные счета». При возврате кредитной организацией сумм вкладов в учете производятся обратные записи.
На отдельных субсчетах, открываемых к счету 55 «Специальные счета в банках», учитывается движение обособленно хранящихся в банке средств целевого финансирования (поступлений). В частности, средства, поступившие на содержание социальных учреждений (детского сада, яслей и др.) от родителей, иных пользователей и из прочих источников; средства на финансирование капитальных вложений, аккумулируемые и расходуемые по просьбе предприятия с отдельного счета; субсидии правительственных органов и т.д.
Филиалы, структурные единицы, входящие в состав предприятия и выделенные на отдельный баланс, которым открыты текущие счета в местных учреждениях банков для осуществления текущих расходов (заработная плата, отдельные хозяйственные расходы, командировочные суммы и т.п.), отражают на отдельном субсчете к счету 55 «Специальные счета в банках» движение указанных средств.
Наличие и движение денежных средств в иностранных валютах учитываются на счете 55 «Специальные счета в банках» обособленно. Построение аналитического учета по этому счету должно обеспечить возможность получения данных о наличии и движении денежных средств в аккредитивах, чековых книжках и т.п. на территории страны и за рубежом.
Счет 57 «Переводы в пути» активный и предназначен для обобщения информации о движении денежных средств (переводов) в валюте Российской Федерации и иностранных валютах в пути, т.е. денежных сумм (преимущественно торговая выручка), внесенных в кассы банков, сберегательные кассы или кассы почтовых отделений для зачисления на расчетный или иной счет предприятия, но еще не зачисленных по назначению.
Основанием для принятия на учет по счету 57 «Переводы в пути» сумм (например, при сдаче выручки) являются квитанции учреждений банка, сберегательной кассы, почтового отделения, копии сопроводительных ведомостей на сдачу выручки инкассаторам банка и т.п.
Движение денежных средств (переводов) в иностранных валютах учитывается на счете 57 «Переводы в пути» обособленно.
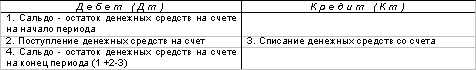
В бухгалтерском учете движение денежных средств на счетах учета отражаются по следующей схеме:
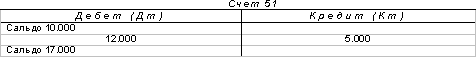
Например, в течение одного банковского дня Ваше предприятие получило 12 тыс. рублей от заказчиков за выполненные работы и в тот же день оплатило поставщику за отгруженные материалы 5 тыс. рублей (остаток на начало дня составлял 10 тыс. рублей). Тогда запись на счете 51 выглядит так:
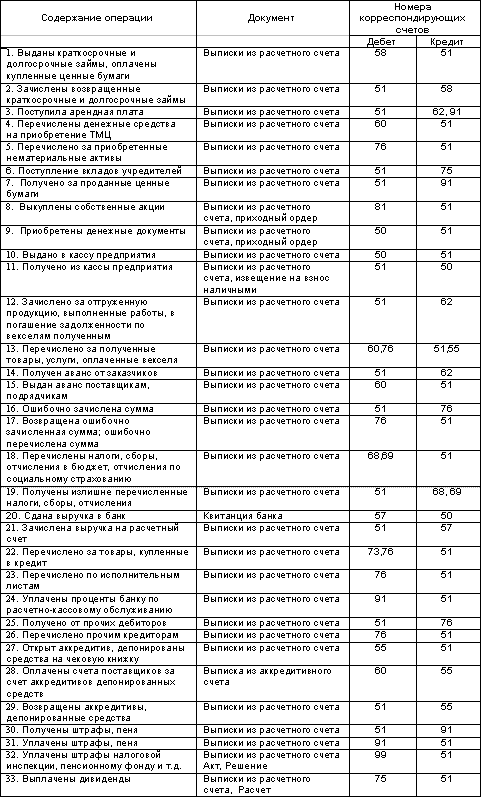
Основные проводки, отражающие состояние банковских счетов предприятия:
9 Заключение
Эта брошюра должна помочь Вам разобраться в таких вопросах как:
порядок наличных и безналичных расчетов;
формы безналичных расчетов;
порядок ведения кассовых операций, оформления кассовой книги;
учет кассовых операций;
учет операций по расчетному и другим счетам.
Кроме того, Вы должны были ознакомиться с основными проводками по учету денежных средств и денежных документов.
Следующая брошюра из блока «Бухгалтерский учет-1» посвящена учету валютных ценностей и операций по валютному счету.
Учет валютных операций и валютных ценностей
Валютные ценности
Виды валютных операций
Оценка валютных средств в текущем учете
Учет кассовых операций в иностранной валюте.
Особенности учета операций по валютному счету
Учет операций по обязательной продаже валютной выручки
Учет операций по покупке-продаже иностранной валюты посредством уполномоченных банков
Особенности учета подотчетных сумм при командировке работников за границу
Курсовые разницы и их отражение в бухгалтерском учете
Записи по учету валютных операций
Заключение
1 Учет валютных операций и валютных ценностей
В хозяйственной практике организации используют денежные средства и совершают сделки не только в российских рублях, но и в различных иностранных валютах. В связи с этим наряду с ценностями и операциями, выраженными в рублях, объектом бухгалтерского учета становятся так называемые валютные ценности и операции.
Ваше предприятие может действовать не только на внутреннем российском рынке, но и экспортировать за рубеж товары и услуги, а также приобретать их за рубежом для реализации на территории России. При этом расчеты, в большинстве случаев будут вестись в иностранной валюте.
Кроме того, в определенных случаях Ваше предприятие может оказывать услуги и реализовывать товары за иностранную валюту на территории РФ.
В обоих случаях возникает необходимость вести учет валютных операций и ценностей, а также соблюдать предписания валютного законодательства.
2 Валютные ценности
Закон РФ «О валютном регулировании и валютном контроле» от 10.12.2003г. №173-ФЗ (далее по тексту — Закон о валютном регулировании) относит к иностранной валюте:
а) денежные знаки в виде банкнот, казначейских билетов, монеты, находящиеся в обращении и являющиеся законным средством наличного платежа на территории соответствующего иностранного государства (группы иностранных государств), а также изымаемые либо изъятые из обращения, но подлежащие обмену указанные денежные знаки;
б) средства на банковских счетах и в банковских вкладах в денежных единицах иностранных государств и международных денежных или расчетных единицах.
Примером денежных знаков могут служить банкноты Федеральной резервной системы США — номиналом в сто (один, два, пять, десять, двадцать, пятьдесят) долларов США.
Международные денежные единицы — это записи на банковских счетах, используемые для облегчения международных безналичных расчетов (не существует банкнот или монет, номинал которых выражен в этих единицах). К валютным ценностям помимо иностранной валюты относятся также:
ценные бумаги в иностранной валюте — платежные документы (чеки, векселя, аккредитивы и другие), фондовые ценности (акции, облигации) и другие долговые обязательства, выраженные в иностранной валюте;
драгоценные металлы — золото, серебро, платина и металлы платиновой группы (палладий, иридий, родий, рутений и осмий) в любом виде и состоянии, за исключением ювелирных и других бытовых изделий, а также лома таких изделий;
природные драгоценные камни — алмазы, рубины, изумруды, сапфиры и александриты в сыром и обработанном виде, а также жемчуг, за исключением ювелирных и других бытовых изделий из этих камней и лома таких изделий.
3 Виды валютных операций
Валютными операциями считаются:
приобретение резидентом у резидента и отчуждение резидентом в пользу резидента валютных ценностей на законных основаниях, а также использование валютных ценностей в качестве средства платежа;
приобретение резидентом у нерезидента либо нерезидентом у резидента и отчуждение резидентом в пользу нерезидента либо нерезидентом в пользу резидента валютных ценностей, валюты Российской Федерации и внутренних ценных бумаг на законных основаниях, а также использование валютных ценностей, валюты Российской Федерации и внутренних ценных бумаг в качестве средства платежа;
приобретение нерезидентом у нерезидента и отчуждение нерезидентом в пользу нерезидента валютных ценностей, валюты Российской Федерации и внутренних ценных бумаг на законных основаниях, а также использование валютных ценностей, валюты Российской Федерации и внутренних ценных бумаг в качестве средства платежа;
ввоз на таможенную территорию Российской Федерации и вывоз с таможенной территории Российской Федерации валютных ценностей, валюты Российской Федерации и внутренних ценных бумаг;
перевод иностранной валюты, валюты Российской Федерации, внутренних и внешних ценных бумаг со счета, открытого за пределами территории Российской Федерации, на счет того же лица, открытый на территории Российской Федерации, и со счета, открытого на территории Российской Федерации, на счет того же лица, открытый за пределами территории Российской Федерации;
перевод нерезидентом валюты Российской Федерации, внутренних и внешних ценных бумаг со счета (с раздела счета), открытого на территории Российской Федерации, на счет (раздел счета) того же лица, открытый на территории Российской Федерации.
Валютные операции между резидентами запрещены, за исключением случаев, определенных статьей 9 Федерального закона №173-ФЗ от 10.12.2003 г.
4. Оценка валютных средств в текущем учете
В России базовой валютой бухгалтерского учета — то есть денежной единицей, используемой для оценки имущества, обязательств и хозяйственных операций, исчисления конечного финансового результата и публикации отчетности — являются российские рубли.
Согласно п. 1 ст. 81 Закона РФ от 21.11.96г. № 129 — ФЗ «О бухгалтерском учете» бухгалтерский учет имущества, обязательств и хозяйственных операций организаций ведется в валюте Российской Федерации — в рублях, независимо от вида валют, фактически использованных при совершении тех или иных хозяйственных операций.
Основным документом, регулирующим бухгалтерский учет валютных операций, является Приказ Минфина РФ от 10.01.2000г. №2н «Об утверждении положения по бухгалтерскому учету «Учет активов и обязательств, стоимость которых выражена в иностранной валюте» (далее — ПБУ 3/2000)
В соответствии с п.4 ПБУ 3/2000 стоимость активов и обязательств (денежных знаков в кассе организации, средств на счетах в кредитных организациях, денежных и платежных документов, финансовых вложений, средств в расчетах, включая по заемным обязательствам, с юридическими и физическими лицами, основных средств, нематериальных активов, материально — производственных запасов, а также других активов и обязательств организации), выраженная в иностранной валюте, для отражения в бухгалтерском учете и бухгалтерской отчетности подлежит пересчету в рубли.
Для того чтобы правильно отразить хозяйственную операцию, совершенную в иностранной валюте в бухгалтерском учете, необходимо точно определить рублевую сумму этой операции. Вы можете сделать это последовательно, проведя следующие действия:
установить курс, по которому ведется пересчет иностранной валюты в рубли;
определить дату пересчета;
произвести расчет;
определить сумму курсовой разницы.
Курс той или иной иностранной валюты по отношению к рублю представляет собой выраженную в рублях цену других национальных валют или международных денежных и расчетных единиц.
Существуют следующие основные виды курсов:
котируемый Центральным банком России;
покупки и продажи наличной валюты в коммерческих банках;
аукционные;
биржевые.
Курс Центрального банка используется в расчетах доходов и расходов государственного бюджета, всех видах платежно-расчетных отношений государства с предприятиями, организациями и гражданами, при налогообложении и для целей бухгалтерского учета. Курсы покупки и продажи наличной валюты в коммерческих банках, аукционные и биржевые предназначены для совершения операций по покупке и продаже иностранной валюты конкретными коммерческими банками, на валютных аукционах и биржах.
Согласно п. 5 ПБУ 3/2000 для пересчета стоимости активов и обязательств, выраженной в иностранной валюте, в рубли производиться по курсу Центрального банка Российской Федерации для этой иностранной валюты по отношению к рублю.
Курс Центрального банка, в соответствии с Законом РФ «О денежной системе Российской Федерации» называется официальным курсом. Центральный банк ежемесячно публикует курсы иностранных валют, котируемых им.
Однако не все иностранные валюты котируются Центральным банком России. В случае, когда хозяйственная операция осуществляется в валюте, официальный курс которой не установлен, пересчет производится в два этапа. Сначала сумма операции пересчитывается в конвертируемую валюту, котируемую ЦБ. Для этого используется курс, публикуемые общепризнанными международными организациями, например агентством Рейтер или газетой Файненшел Таймс. Затем полученная сумма в валюте, котируемой ЦБ, пересчитывается в рубли в обычном порядке.
Валютный курс может изменяться ежедневно и даже несколько раз в течение одного дня. Поэтому большое значение для правильного отражения в бухгалтерском учете хозяйственных операций, совершенных в иностранной валюте, имеет определение даты пересчета иностранной валюты в рубли.
Пересчет выраженной в иностранной валюте стоимости активов и обязательств в рубли производится в соответствии с ПБУ 3/2000.
Для целей бухгалтерского учета указанный пересчет в рубли производится по курсу Центрального банка Российской Федерации, действующему на дату совершения операции в иностранной валюте.
Пересчет стоимости денежных знаков в кассе организации, средств на счетах в кредитных организациях, денежных и платежных документов, краткосрочных ценных бумаг, средств в расчетах (включая по заемным обязательствам) с юридическими и физическими лицами, остатков средств целевого финансирования, полученных из бюджета или иностранных источников в рамках технической или иной помощи Российской Федерации в соответствии с заключенными соглашениями (договорами), выраженной в иностранной валюте, в рубли должен производиться на дату совершения операции в иностранной валюте, а также на отчетную дату составления бухгалтерской отчетности.
Пересчет стоимости денежных знаков в кассе организации и средств на счетах в кредитных организациях, выраженной в иностранной валюте, может производиться, кроме того, по мере изменения курсов иностранных валют, котируемых Центральным банком Российской Федерации.
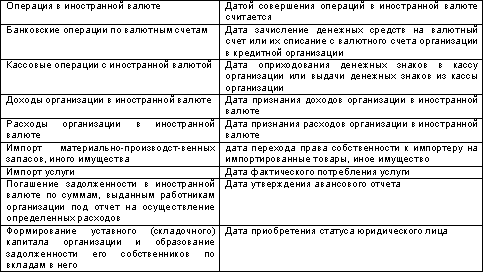
Перечень дат совершения отдельных операций в иностранной валюте
В бюллетенях Центрального банка РФ курсы иностранных валют по отношению к рублю выражаются прямой котировкой, то есть цена единицы или определенного количества единиц иностранных денег выражается в рублях. Например, 1 доллар США равен 28 руб. 05 коп, 100 японских иен равны 26 руб. 59 коп., а 1000 итальянских лир — 13 руб. 80 коп.
Рублевый эквивалент рассчитывается путем умножения суммы в иностранной валюте на цену единицы этой валюты. Таким образом, при курсе 1 доллар США = 28,05 руб., сумма в 1000 долларов США будет отражена как 28050 руб. (28,05 *1000).
Расчеты в иностранной валюте обычно проводятся в следующих формах: банковский перевод, документарное инкассо, документарный аккредитив, по открытому счету, чеками.
Банковский перевод — это расчетная операция, проводимая по средствам пересылки по почте или телеграфом платежного поручения одного банка другому.
Документарное инкассо представляет собой поручение экспортера (кредитора) своему банку получить от импортера (плательщика) непосредственно или через другой банк денежную сумму или подтверждение, что она буде уплачена в определенный срок, против товарных документов.
Документарный аккредитив — это денежное обязательство банка. Которое выставляется на основании поручения его клиента-импортера в пользу экспортера.
5 Учет кассовых операций в иностранной валюте
Для учета операций в иностранной валюте в организациях создается специальная касса. С кассиром по валюте заключают договор о полной индивидуальной материальной ответственности. Кассам устанавливаются лимиты в иностранной валюте. Они должны быть обеспечены всеми инструкциями, контрольными и справочными материалами (справочниками по иностранной валюте, образцами дорожных чеков и еврочеков и т.п.).
Кассиры обязаны строго соблюдать правила совершения операций по приему и выдаче валюты из кассы.
При приеме от клиента платежных документов в иностранной валюте кассир должен проверить их подлинность и платежеспособность по имеющимся контрольным материалам, а также полноту и правильность заполнения реквизитов документов. При отсутствии у кассира соответствующих образцов чеков и контрольных материалов такие чеки к оплате не принимаются.
Фальшивые денежные знаки иностранных государств и платежные документы в иностранной валюте, вызывающие сомнение в их подлинности или имеющие явные признаки подделки, предъявителю не возвращаются и подлежат задержанию кассиром с выдачей предъявителю справки о приеме на экспертизу денежного билета иностранного государства (платежного документа в иностранной валюте), вызывающего сомнение в его подлинности.
Они записываются в отдельный реестр и возвращаются в банк с пометкой «Фальшивая» или «вызывающая сомнение».
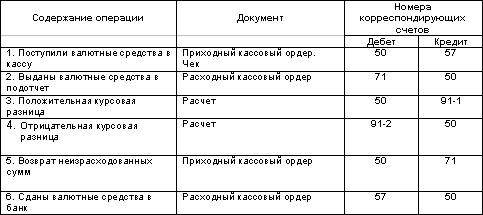
Для обособленного учета наличия и движения наличной иностранной валюты к счету 50 «Касса» открывают соответствующие субсчета.
Основные проводки по счету «Касса» субсчет «Касса в валюте»
6 Особенности учета операций по валютному счету
Организации (юридические лица) имеют право открывать валютный счет на территории РФ в любом банке, уполномоченном Центральным банком на проведение операций с иностранными валютами. Обычно банки открывают счета по отдельным видам иностранных валют. Можно открывать счета сразу в нескольких валютах, что позволяет избежать конверсии валюты из одной в другую, осуществляемой за плату по действующему курсу международного валютного рынка на день совершения операции.
Для открытия валютного счета организация обязана представить в уполномоченный банк следующие документы:
справку о постановке на учет в налоговом органе;
заявление, содержащее полное и точное наименование организации, ее юридический адрес, номера телефонов, телекса, телефакса, скрепленное двумя подписями и печатью. В заявлении содержится обязательство клиента соблюдать банковские правила ведения валютного счета. На обороте заявления банковский работник фиксирует номер присваиваемого клиенту счета, отражает разрешительные визы;
копии учредительных документов (устав, учредительный договор), заверенные в нотариальной конторе или регистрирующем органе.
копии документов о регистрации, заверенные в нотариальной конторе или регистрирующем органе;
карточку установленной формы с образцами подписей и оттиска печати, заверенную нотариально;
справку о регистрации в Пенсионном фонде РФ.
После проверки представленных документов юристом и главным бухгалтером банк оформляет распоряжение на открытие счета, которое дает возможность организации осуществлять операции по валютному счету.
За открытие валютных счетов и осуществление по ним операций организация платит комиссионное вознаграждение в валюте. Каждый уполномоченный банк устанавливает свои тарифы ставок комиссионных вознаграждений. Кроме того, банк взимает с организации суммы в валюте в оплату почтово-телеграфных расходов, комиссионных вознаграждений иностранных банков и других расходов, фактически произведенных в связи с совершением валютных операций.
Для обобщения информации о наличии и движении денежных средств в иностранных валютах на валютных счетах в банках на территории страны и за рубежом используют счет 52 «Валютные счета»
По дебету счета 52 «Валютные счета» отражается поступление денежных средств на валютные счета предприятия. По кредиту счета 52 «Валютные счета» отражается списание денежных средств с валютных счетов предприятия. Суммы, ошибочно отнесенные в кредит или дебет валютных счетов предприятия и обнаруженные при проверке выписок банка, отражаются на счете 76 «Расчеты с разными дебиторами и кредиторами».
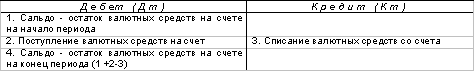
Операции по валютным счетам отражаются в бухгалтерском учете на основании выписок банка и приложенных к ним денежно — расчетных документов.
К счету 52 «Валютные счета»