Организация бухгалтерского учета
Не подлежат амортизации объекты основных средств, потребительские свойства которых с течением времени не изменяются (земельные участки и объекты природопользования).
Начисление амортизационных отчислений по объекту основных средств начинается с первого числа месяца, следующего за месяцем принятия этого объекта к бухгалтерскому учету, и производится до полного погашения стоимости этого объекта либо списания этого объекта с бухгалтерского учета.
Начисление амортизационных отчислений по объекту основных средств прекращается с первого числа месяца, следующего за месяцем полного погашения стоимости этого объекта либо списания этого объекта с бухгалтерского учета.
Расчет амортизации производится по следующей формуле:
И = С перв *(Н а /100)*(К 1 + К 2 + ... +К n — n + 1), где
И — износ за отчетный период,
С перв — первоначальная стоимость основных средств,
Н а — норма амортизации,
К — поправочные коэффициенты (применяются при отклонении от нормативных условий использования основных средств).
Сумма амортизации по полностью амортизированным основным средствам не начисляется.
Учет накопленного износа по основным средствам ведется на счете 02 «Износ основных средств», по кредиту которого записывается сумма ежегодных амортизационных начислений, а по дебету — накопленный износ реализованных, ликвидированных или иным образом выбывших основных средств.
Счет 02 «Износ основных средств», пассивный:
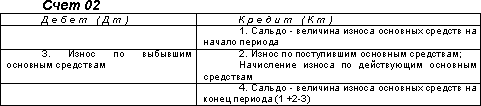
Аналитический учет по счету 02 «Износ основных средств» ведется по видам и отдельным инвентарным объектам основных средств.
5 Переоценка основных средств
Стоимость основных средств, в которой они приняты к бухгалтерскому учету, не подлежит изменению, кроме случаев, установленных законодательством Российской Федерации и Положением по бухгалтерскому учету основных средств.
Изменение первоначальной стоимости основных средств допускается в случаях достройки, дооборудования, реконструкции и частичной ликвидации соответствующих объектов.
Организация имеет право не чаще одного раза в год (на начало отчетного года) переоценивать объекты основных средств по восстановительной стоимости путем индексации или прямого пересчета по документально подтвержденным рыночным ценам с отнесением возникающих разниц на добавочный капитал организации, если иное не установлено законодательством Российской Федерации.
С течением времени первоначальная стоимость основных средств отклоняется от стоимости аналогичных основных средств, приобретаемых или производимых в современных условиях. Для устранения этого отклонения необходимо периодически осуществлять переоценку основных средств и определять восстановительную стоимость.
Восстановительная стоимость — это стоимость воспроизводства основных средств в современных условиях (при современных ценах, современной технике и т.д.).
Переоценка основных средств осуществляется двумя методами: путем индексации их балансовой стоимости и путем прямого пересчета балансовой стоимости. Переоценка осуществляется организацией самостоятельно или путем привлечения экспертов.
Увеличение стоимости объектов основных средств, оборудования к установке и капитального строительства при переоценке отражается по дебету счета 01 «Основные средства» и кредиту счета 83 «Добавочный капитал».
Уменьшение стоимости указанных объектов при переоценке отражается соответственно по дебету счета 83 и кредиту счета 01.
Увеличение суммы износа при переоценке основных средств отражается по кредиту счета 02 «Износ основных средств» и дебету счета 83, а уменьшение износа — по дебету счета 02 «Износ основных средств» и кредиту счета 83 .
При выбытии объекта основных средств сумма его дооценки переносится с добавочного капитала организации в нераспределенную прибыль организации (Д-т 83 К-т 84).
6 Расходы на содержание и ремонт основных средств
По объему и характеру производимых ремонтных работ различают капитальный и текущий ремонт основных средств. Они отличаются сложностью, объемом и сроками выполнения. Ремонты основных средств могут осуществляться хозяйственным способом (силами самой организации) или подрядным способом (силами сторонних организаций).
В обоих случаях на каждый ремонтируемый объект создается ведомость дефектов. В ней указываются:
работы, подлежащие выполнению,
сроки начала и окончания ремонта,
намечаемые к замене детали,
нормы времени на работы и изготовление заменяемых деталей,
сметная стоимость ремонта по статьям расходов.
Фактические расходы, связанные с проведением ремонта или оплатой работ по ремонту основных средств, организации могут относить в дебет счетов учета затрат на производство (20 «Основное производство» и др.) с кредита соответствующих материальных, денежных и расчетных счетов (счета 10 «Материалы», 70 «Расчеты по оплате труда», и др.). На счетах учета затрат на производство и издержек обращения расходы по ремонту основных средств отражаются по соответствующим элементам затрат (материальные затраты, расходы на оплату труда и др.).
На капитальный ремонт, осуществляемый подрядным способом, организация заключает договор с подрядчиком. Приемка законченного капитального ремонта оформляется актом приемки-сдачи (ф.№ ОС —3). Законченные капитальные работы оплачиваются подрядчику из расчета сметной стоимости их фактического объема.
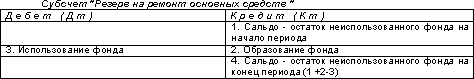
Организации могут создавать ремонтный фонд для накапливания средств на осуществление ремонтных работ, особенно в организациях с сезонным производством. Для учета ремонтного фонда открывается субсчет «Резерв на ремонт основных средств» к счету 96 «Резервы предстоящих расходов».
Субсчет «Резерв на ремонт основных средств» к счету 96 «Резервы предстоящих расходов», пассивный:
Счет 96 «Резервы предстоящих расходов»
Организации могут затраты по ремонту основных средств вначале учитывать по дебету счета 97 «Расходы будущих периодов» (с кредита материальных, расчетных и других счетов), а с этого счета в течение года, как правило, равномерно списывать на издержки производства (обращения). Данный вариант учета расходов по ремонту основных средств целесообразно использовать в тех организациях сезонных отраслей промышленности, где основная часть расходов по ремонту основных средств приходится на первые месяцы года, когда еще не создан ремонтный фонд.
НДС по расходам на ремонт основных средств, выполняемый как хозяйственным, так и подрядным, способом, учитывается на счете 19 в общеустановленном порядке. К данному счету может быть открыт субсчет «Налог на добавленную стоимость по выполненным работам, оказанным услугам «.
Ремонт и содержание основных фондов непроизводственного назначения осуществляется за счет прибыли организации. Фактические расходы по ремонту таких основных средств списываются в дебет счета 99 «Прибыли и убытки» с кредита материальных, денежных и расчетных счетов (10, 70, 60, 69, 76 и др.).
НДС по ремонту основных средств непроизводственного назначения списывается в дебет счета 99 и на уменьшение расчетов с бюджетом не относится.
7 Инвентаризация основных средств
При инвентаризации основных средств комиссия производит осмотр основных средств и заносит в описи их полное наименование, назначение, инвентарные номера и основные технические или эксплуатационные показатели.
Основные средства вносятся в описи по наименованиям в соответствии с основным назначением объекта. Если объект подвергся восстановлению, реконструкции, расширению или переоборудованию и вследствие этого изменилось его основное назначение, то его вносят в опись под наименованием, соответствующим новому назначению.
Выявленные излишки основных средств приходуются по дебету счета 01 «Основные средства» и кредиту счета 99 «Прибыли и убытки».
При недостатке и порче объектов основных средств сумма износа списывается проводкой : дебет счета 02 «Износ основных средств» и кредит счета 01 . Остаточная стоимость основных средств списывается с кредита счета 01 в дебет счета 94 «Недостачи и потери от порчи ценностей». При выявлении конкретных виновников недостающие или испорченные основные средства оцениваются по рыночной стоимости, и списываются с кредита счета 94 в дебет счета 73 «Расчеты с персоналом по прочим операциям». Разница между рыночной ценой и остаточной стоимостью основных средств отражается по дебету счета 94 и кредиту счета 98 «Доходы будущих периодов». По мере погашения задолженности ее виновником соответствующая часть списывается со счета 98 в кредит счета 99 «Прибыли и убытки».
Если конкретные виновники не установлены, то недостающие и испорченные основные средства списываются с кредита счета 94 на издержки производства (обращения) по решению руководителя организации.
8 Выбытие основных средств
Учет операций по выбытию основных средств осуществляется следующим образом. На счете 01 может быть открыт субсчет «Выбытие основных средств». По дебету этого субсчета счета отражается первоначальная стоимость основных средств, а по кредиту — сумма накопленного износа по выбывающим основным средствам. Остаточная стоимость выбывающего основного средства списывается в дебет счета 91 «Прочие доходы и расходы» в корреспонденции со счетом 01.
Например, первоначальная стоимость выбывающего основного средства составляет 10 000 рублей. Сумма амортизации по данному основному средству на момент выбытия составила- 2 000 рублей.
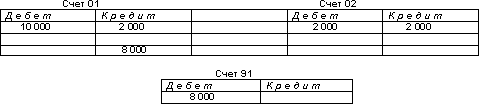
Основные средства, передаваемые в счет вклада в уставный капитал других организаций, отражаются по стоимости, определенной соглашением сторон, по дебету счета 58 «Финансовые вложения» и кредиту счета 91. Первоначальная стоимость передаваемых основных средств списывается с кредита счета 01 «Основные средства» в дебет субсчета «Выбытие основных средств», а сумма износа — дебет счета 02 «Износ основных средств» и кредит субсчета «Выбытие основных средств». Дополнительные расходы, связанные с передачей основных средств, списывают в дебет счета 91 с кредита соответствующих счетов.
Например, первоначальная стоимость основного средства, подлежащего вкладу в Уставный капитал- 10 000 рублей, сумма износа — 2 000 рублей. По соглашению сторон, основные средства вносятся в уставный капитал по стоимости 15 000 рублей.
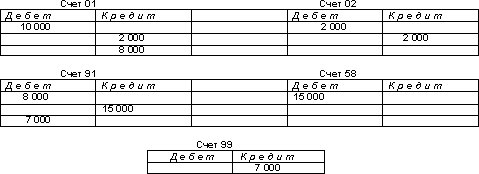
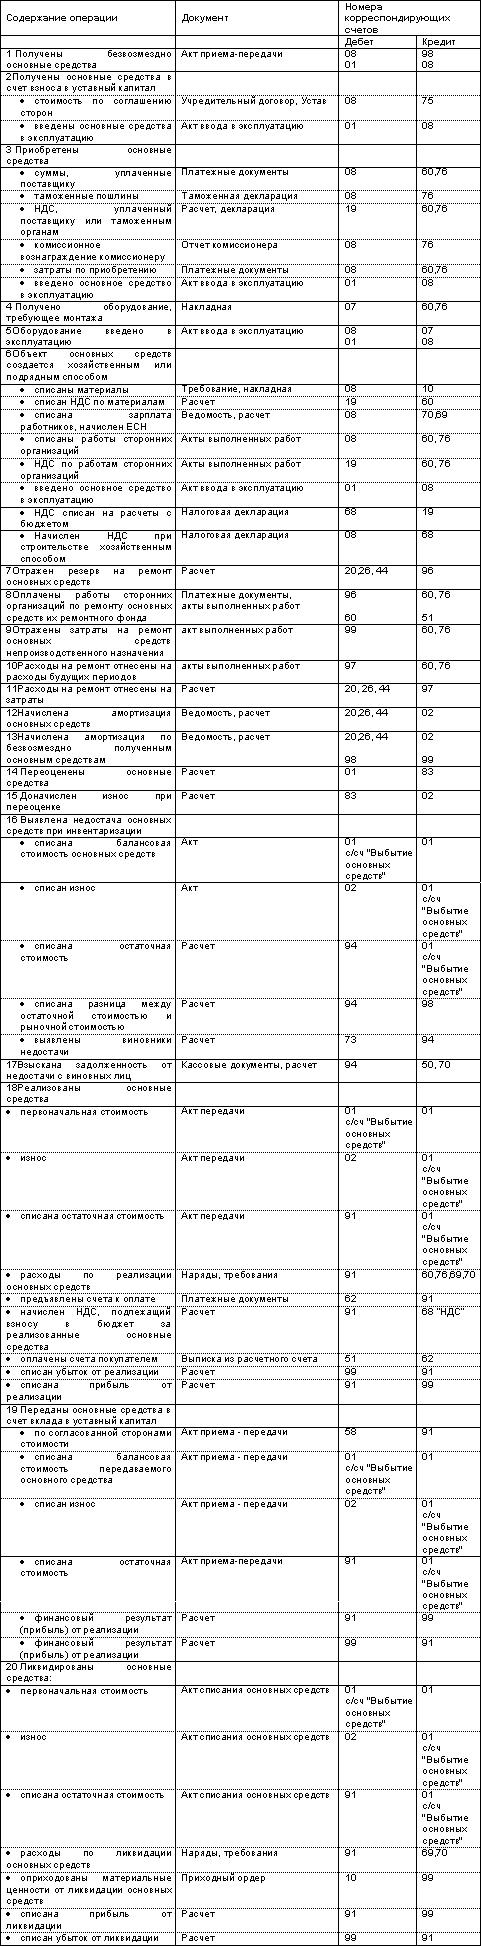
Основные проводки по учету основных средств
9 Заключение
Изучение этой брошюры должно было помочь Вам усвоить следующие положения учета основных средств и нематериальных активов:
определение основных средств в бухгалтерском учете;
правовая регламентация их учета;
оценка основных средств;
учет наличия основных средств;
учет основных средств на счетах;
расчет и списание износа основных средств;
основные проводки по учету основных средств;
Следующая брошюра из блока «Бухгалтерский учет-1» называется «Учет нематериальных активов».
УЧЕТ ПРОИЗВОДСТВЕННЫХ ЗАПАСОВ
Учет производственных запасов
Организация учета производственных запасов
Формы первичной документации
Оценка производственных запасов
Учет движения производственных запасов
Учет неотфактурованных поставок
Порядок учета материалов в пути
Учет НДС по поступившим материальным запасам
Особенности приобретения материалов за наличный расчет
Операции по списанию сырья и материалов
Заключение
1 Учет производственных запасов
Для осуществления основной деятельности помимо помещения и оборудования и других основных средств Вашему предприятию необходимо иметь определенные производственные запасы.
Производственные запасы (сырье, материалы, топливо и др.), являясь предметами труда, обеспечивают вместе со средствами труда и рабочей силы производственный процесс предприятия, в котором они используются однократно. Себестоимость их полностью передается на вновь созданный продукт.
Основные задачи бухгалтерского учета в этой области:
контроль за сохранностью материальных ценностей в местах их хранения и на всех стадиях обработки;
правильное и своевременное документирование всех операций по движению материальных ценностей; выявление и отражение затрат, связанных с их заготовлением; расчет фактической себестоимости израсходованных материалов и их остатков по местам хранения и статьям баланса;
систематический контроль за соблюдением установленных норм запасов, выявление излишних и неиспользуемых материалов, их реализация;
своевременное осуществление расчетов с поставщиками материалов, контроля за материалами, находящимися в пути, неотфактурованными поставками.
В процессе производства материалы используются различно. Одни из них полностью потребляются в производственном процессе (сырье и материалы), другие — изменяют только свою форму (смазочные материалы, краски), третьи — входят в изделия без каких — либо внешних изменений (запасные части), четвертые — только способствуют изготовлению изделий.
К производственным запасам относятся:
сырье и основные материалы;
вспомогательные материалы;
покупные полуфабрикаты;
возвратные отходы;
топливо;
тара и тарные материалы;
запасные части.
Сырье и основные материалы — это те предметы, из которых изготавливают продукт. К сырью относят продукцию добывающей промышленности (зерно, полезные ископаемые, скот, продукты животноводства и т.п.). К материалам относится продукция обрабатывающей промышленности (ткань, мука, пластик и т.п.).
Вспомогательными называют материалы, которые используют для воздействия на сырье и основные материалы, для придания продукции определенных потребительских свойств (пищевые красители, вкусовые добавки) или для обслуживания и ухода за орудиями труда (смазочные материалы).
Покупные полуфабрикаты — это сырье и материалы, прошедшие определенные стадии обработки, но не являющиеся еще готовой продукцией, которые приобретаются у других предприятий и организаций. Их роль в производственном процессе идентична роли сырья и основных материалов.
Возвратные отходы производства — это остатки сырья и материалов, образовавшиеся в процессе их переработки в готовую продукцию и утратившие полностью или частично потребительские свойства исходного сырья и материалов (опилки, стружка и т.п.).
Топливо подразделяется на технологическое (для технологических целей), двигательное (горючее) и хозяйственное (для отопления).
Тара и тарные материалы — предметы, используемые для упаковки и транспортировки, хранения различных материалов и продукции (мешки, ящики, бочки, коробки).
Запасные части служат для замены износившихся деталей машин и механизмов.
Кроме того, материалы классифицируют по техническим свойствам и делят на группы: черные и цветные металлы, прокат, трубы и др.
Указанные классификации производственных запасов используют для построения синтетического и аналитического учета, а также составления государственного статистического наблюдения (отчета) об остатках, поступлении и расходе сырья и материалов в производственно-эксплутационной деятельности.
2.Организация учета производственных запасов
Учет производственных запасов регламентируется Положением о бухгалтерском учете материально-производственных запасов, утвержденным приказом Минфина РФ от 09.06.01 №44н (далее — ПБУ 5/01).
Для успешного выполнения задач, стоящих перед бухгалтерским учетом материалов, необходимо:
иметь номенклатуру — ценник;
установить четкую систему документации и документооборота;
проводить в установленном порядке инвентаризацию и контрольные выборочные проверки остатков материалов, своевременно отражать в учете их результаты.
Внутри каждой из перечисленных групп производственные запасы подразделяют на виды, сорта, марки, типоразмеры.
Для правильной организации учета материалов на предприятиях разрабатывается номенклатура-ценник.
Номенклатура — систематизированный перечень наименований материалов, полуфабрикатов, запасных частей, топлива и других материальных ценностей, используемых на данном предприятии. Номенклатура материальных ценностей должна содержать следующие данные о каждом материале: технически правильное наименование (в соответствии с общесоюзными стандартами — ГОСТ); полную характеристику (марка, сорт, размер, единица измерения и пр.); номенклатурный номер — условное обозначение, заменяющее по существу перечисленные признаки. Если же в номенклатуре указана учетная цена каждого вида материалов, то она называется номенклатурой-ценником.
Впоследствии при выписке каждого документа по движению материалов в нем указывается не только наименование материала, но и его номенклатурный номер, что позволяет избежать ошибок и при записях в складском и бухгалтерском учете материалов.
3 Формы первичной документации
Учет производственных запасов осуществляется на основании следующих первичных документов: приходного ордера, доверенности, акта о приемке материалов, лимитно-заборной карты, требований, накладной на внутреннее перемещение, накладной на отпуск материалов, карточки складского учета материалов, ведомости учета остатков материалов на складе.
Унифицированные первичные учетные документы утверждены Постановлением Госкомстата РФ от 30.10.97 № 71а(с изм. и доп. от 21.01.2003 г.) «Об утверждении унифицированных форм первичной учетной документации по учету труда и его оплаты, основных средств и нематериальных активов, материалов, малоценных и быстроизнашивающихся предметов, работ в капитальном строительстве».
Доверенность (формы № М-2 и № М-2а) применяются для оформления права лица выступать в качестве доверенного лица организации при получении материальных ценностей, отпускаемых поставщиком по наряду, счету, договору, заказу, соглашению.
Форму № М-2а применяют организации, у которых получение материальных ценностей по доверенности носит массовый характер. Выдачу этих доверенностей регистрируют в заранее пронумерованном и прошнурованном журнале учета выданных доверенностей.
Приходный ордер (форма № М-4) применяется для учета материалов, поступающих от поставщиков или из переработки. Приходный ордер в одном экземпляре составляет материально ответственное лицо в день поступления ценностей на склад. Приходный ордер должен выписываться на фактически принятое количество ценностей.
Акт о приемке материалов (форма № М-7) применяется для оформления приемки материальных ценностей, имеющих количественное и качественное расхождение, а также расхождение по ассортименту с данными сопроводительных документов поставщика; составляется также при приемке материалов, поступивших без документов; является юридическим основанием для предъявления претензии поставщику, отправителю.
Лимитно-заборная карта (форма № М-8) применяется при наличии лимитов отпуска материалов для оформления отпуска материалов, систематически потребляемых при изготовлении продукции, а также для текущего контроля за соблюдением установленных лимитов отпуска материалов на производственные нужды и является оправдательным документом для списания материальных ценностей со склада.
Для сокращения количества первичных документов там, где это целесообразно, рекомендуется оформлять отпуск материалов непосредственно в карточках учета материалов (форма № М-17). В этом случае расходные документы на отпуск материалов не оформляются, а сама операция производится на основании лимитных карт, выписываемых в одном экземпляре, и не имеющих значения бухгалтерских документов. Лимит отпуска можно указать и в самой карточке. Представитель структурного подразделения при получении материалов расписывается непосредственно в карточках учета материалов, а в лимитно-заборной карте расписывается кладовщик.
По лимитно-заборной карте ведется также учет материалов, не использованных в производстве (возврат). При этом никаких дополнительных документов не составляется.
Сверхлимитный отпуск материалов и замена одних видов материалов другими допускается только по разрешению руководителя организации, главного инженера или лиц, на это уполномоченных.
Изменение лимита производится теми же лицами, которым предоставлено право его установления.
Требование — накладная (форма № М-11) применяется для учета движения материальных ценностей внутри организации между структурными подразделениями или материально ответственными лицами.
Накладная на отпуск материалов на сторону (форма № М-15) применяется для учета отпуска материальных ценностей хозяйствам своей организации, расположенным за пределами ее территории, или сторонним организациям, на основании договоров и других документов.
Карточка учета материалов (форма № М-17) применяется для учета движения материалов на складе по каждому сорту, виду и размеру; заполняется на каждый номенклатурный номер материала и ведется материально ответственным лицом (кладовщиком, заведующим складом). Записи в карточке ведут на основании первичных приходно-расходных документов в день совершения операции.
Акт об оприходовании материальных ценностей, полученных при разборке и демонтаже зданий и сооружений (форма № М-35), применяется для оформления оприходования материальных ценностей, полученных при разборке и демонтаже зданий и сооружений, пригодных для использования при производстве работ.
Карточка учета малоценных и быстроизнашивающихся предметов (форма № МБ-2) применяется для учета малоценных и быстроизнашивающихся предметов, выданных под расписку работнику для длительного пользования.
Акт выбытия малоценных и быстроизнашивающихся предметов (форма № МБ-4) применяется для оформления поломки и утери малоценных и быстроизнашивающихся предметов.
Акты выбытия впоследствии прикладываются к актам на списание (форма № МБ-8).
Ведомость учета выдачи спецодежды, спецобуви и предохранительных приспособлений (форма № МБ-7) применяется для учета выдачи спецодежды, спецобуви и предохранительных приспособлений работникам в индивидуальное пользование. (Применяется при автоматизированной обработке учетных данных.)
Акт на списание малоценных и быстроизнашивающихся предметов (форма № МБ-8) применяется для оформления списания изношенных и непригодных для дальнейшего использования малоценных и быстроизнашивающихся предметов.
Жизненный цикл производственных запасов на предприятии состоит из трех этапов: поступление — выдача в производство — возврат из него.
В этой связи в учете производственных запасов выделяются следующие группы учетных операций:
учет поступления
учет отпуска в производство и возврата из него
Учет материальных ресурсов на любом производственном предприятии возложен на материально ответственное лицо или бригаду материально ответственных лиц. Материально ответственным лицом может быть как заведующий складом, так и любой другой работник, достигший 18-летнего возраста, с которым заключен договор о полной материальной ответственности. Перечень лиц, с которыми можно заключать договор о полной материальной ответственности и типовой договор о полной индивидуальной материальной ответственности, утвержден постановлением Минтруда РФ от 31 декабря 2002 г. N 85 «Об утверждении перечней должностей и работ, замещаемых или выполняемых работниками, с которыми работодатель может заключать письменные договоры о полной индивидуальной или коллективной (бригадной) материальной ответственности, а также типовых форм договоров о полной материальной ответственности».
Если численность работников Вашего предприятия невелика и номенклатура производственных запасов небольшая, можно не содержать штатных складских работников, а их функции по приемке и отпуску материалов, обеспечению сохранности производственных запасов возложить на работников, чья деятельность непосредственно связана с использованием материалов в порядке совмещения.
С этими работниками необходимо заключить договор о полной материальной ответственности. По мере поступления материалы закрепляются за материально ответственным лицом.
Вы можете избрать для своего предприятия сальдовый или инвентарный метод учета производственных запасов.
При сальдовом методе учета на складе осуществляется количественный учет материалов, а в бухгалтерии — стоимостной. Данные первичных документов по приходу и расходу материалов на складе заносятся в карточки складского учета, в которых подсчитывается остаток материалов в натуральном выражении. Затем на основе этих документов составляются оборотные ведомости. В конце месяца остатки с карточек переносятся в сальдовые книги, подсчитывается стоимость остатков и итоги сравниваются с оборотными ведомостями.
При инвентарном методе на начало каждого месяца проводится инвентаризация остатков материалов на складе материально ответственным лицом с участием бухгалтера. По результатам инвентаризации составляется акт и расчет для списания в затраты на производство каждого из видов потребленных за данный период материалов. Этот акт и расчет, подписанные материально-ответственным лицом и бухгалтером и утвержденный руководителем предприятия, являются основанием для записи в регистры бухгалтерского учета.
4 Оценка производственных запасов
В соответствии с ПБУ 5/01 материально — производственные запасы принимаются к бухгалтерскому учету по фактической себестоимости.
Фактической себестоимостью материально — производственных запасов, приобретенных за плату, признается сумма фактических затрат организации на приобретение, за исключением налога на добавленную стоимость и иных возмещаемых налогов (кроме случаев, предусмотренных законодательством Российской Федерации).
Фактическими затратами на приобретение материально-производственных запасов могут быть:
суммы, уплачиваемые в соответствии с договором поставщику (продавцу);
суммы, уплачиваемые организациям за информационные и консультационные услуги, связанные с приобретением материально — производственных запасов;
таможенные пошлины и иные платежи;
невозмещаемые налоги, уплачиваемые в связи с приобретением единицы материально-производственных запасов;
вознаграждения, уплачиваемые посреднической организации, через которую приобретены материально-производственные запасы;
затраты по заготовке и доставке материально-производственных запасов до места их использования, включая расходы по страхованию;
иные затраты, непосредственно связанные с приобретением материально-производственных запасов.
Не включаются в фактические затраты на приобретение материально-производственных запасов общехозяйственные и иные аналогичные расходы, кроме случаев, когда они непосредственно связаны с приобретением материально-производственных запасов.
Фактическая себестоимость материально-производственных запасов при их изготовлении силами организации определяется, исходя из фактических затрат, связанных с производством данных запасов. Учет и формирование затрат на производство материально-производственных запасов осуществляется организацией в порядке, установленном для определения себестоимости соответствующих видов продукции.
Фактическая себестоимость материально-производственных запасов, внесенных в счет вклада в уставный (складочный) капитал организации, определяется исходя из их денежной оценки, согласованной учредителями (участниками) организации, если иное не предусмотрено законодательством Российской Федерации.
Фактическая себестоимость материально-производственных запасов, полученных организацией безвозмездно, определяется исходя из их рыночной стоимости на дату принятия их к учету.
Фактическая себестоимость материально-производственных запасов, приобретенных по договорам, предусматривающим исполнение обязательств (оплату) неденежными средствами, определяется исходя из стоимости товаров (ценностей), переданных или подлежащих передаче организацией. Стоимость товаров (ценностей), переданных или подлежащих передаче, устанавливается исходя из цены, по которой в сравнимых обстоятельствах обычно организация определяет стоимость аналогичных товаров (ценностей).
Фактическая себестоимость материально-производственных запасов, в которой они приняты к бухгалтерскому учету, не подлежит изменению, кроме случаев, установленных законодательством Российской Федерации и предусмотренных настоящим Положением.
Материально-производственные запасы, на которые цена в течение года снизилась либо которые морально устарели или частично потеряли свое первоначальное качество, отражаются в бухгалтерском балансе на конец отчетного года по цене возможной реализации, если она ниже первоначальной стоимости заготовления (приобретения), с отнесением разницы в ценах на финансовые результаты организации.
В соответствии с ПБУ 5/01 при отпуске материально-производственных запасов в производство и ином выбытии их оценка производится организацией (товаров, учитываемых по продажной (розничной) стоимости) одним из следующих методов:
по себестоимости каждой единицы;
по средней себестоимости;
по себестоимости первых по времени приобретения материально-производственных запасов (метод ФИФО);
по себестоимости последних по времени приобретения материально-производственных запасов (метод ЛИФО).
Применение одного из методов по виду (группе) запасов производится в течение отчетного года.
Материально-производственные запасы, используемые организацией в особом порядке (драгоценные металлы, драгоценные камни и т.п.), или запасы, которые не могут обычным образом заменять друг друга, могут оцениваться по себестоимости каждой единицы таких запасов.
Материально-производственные запасы могут оцениваться организацией по средней себестоимости, которая определяется по каждому виду (группе) запасов как частное от деления общей себестоимости вида (группы) запасов на их количество, соответственно складывающихся из себестоимости и количества по остатку на начало месяца и по поступившим запасам в этом месяце.
Стоимость израсходованных материалов оценивается по формуле:
Р = О н + П — О к , где
Р — стоимость израсходованных материалов;
О н и О к — стоимость начального и конечного остатков материалов;
П — стоимость поступивших материалов.
Оценка материально-производственных запасов может производиться по себестоимости первых по времени приобретения материально-производственных запасов (метод ФИФО).
При методе ФИФО (от английского «FIFO — first in — first out») применяется правило, заключенное в его английском названии:
первая партия в приход — первая партия в расход
Оценка запасов методом ФИФО основана на допущении, что материальные ресурсы используются в течение месяца и иного периода в последовательности их приобретения (поступления), т.е. ресурсы, первыми поступающие в производство (в торговле — в продажу), должны быть оценены по себестоимости первых по времени приобретений с учетом себестоимости запасов, числящихся на начало месяца. При применении этого метода оценка материальных ресурсов, находящихся в запасе (на складе) на конец месяца, производится по фактической себестоимости последних по времени приобретений, а в себестоимости продажи продукции (работ, услуг) учитывается себестоимость ранних по времени приобретений.
Оценка материально — производственных запасов может производиться организацией по себестоимости последних по времени приобретения материально — производственных запасов (метод ЛИФО).
При методе ЛИФО (от английского «LIFO — last in — first out») применяется другое правило:
последняя партия в приход — первая партия в расход
Оценка запасов методом ЛИФО основана на допущении, что ресурсы, первыми поступающие в производство (продажу), должны быть оценены по себестоимости последних в последовательности приобретения. При применении этого метода оценка материальных ресурсов, находящихся в запасе (на складе) на конец месяца, производится по фактической себестоимости ранних по времени приобретения, а в себестоимости продажи продукции (работ, услуг) учитывается себестоимость поздних по времени приобретения.
Организация может применять в течение отчетного года как элемент учетной политики один метод оценки по каждому отдельному виду (группе) материально-производственных запасов.
Оценка материально-производственных запасов на конец отчетного периода (кроме малоценных и быстроизнашивающихся предметов и товаров, учитываемых по продажной (розничной) стоимости) производится в зависимости от принятого метода оценки запасов при их выбытии, то есть по себестоимости каждой единицы запасов, средней себестоимости, себестоимости первых или последних по времени приобретений.
Пример:

Расчет по методу средней себестоимости:
Стоимость израсходованных ТМЦ 1218 = 200+1140/110 х100
5 Учет движения производственных запасов
Для учета наличия и движения производственных запасов используются следующие счета бухгалтерского учета: 10 «Материалы», 14 «Резервы под снижение стоимости материальных ценностей», 15 «Заготовление и приобретение материальных ценностей», 16 «Отклонения в стоимости материальных ценностей», 41 «Товары», 42 «Торговая наценка».
Счет 10 «Материалы» активный имеет следующую структуру:
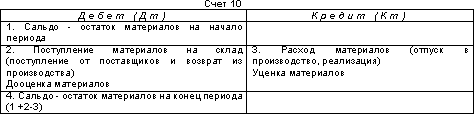
На счете 10 «Материалы» учитываются только материалы, принадлежащие предприятию на праве собственности, полного хозяйственного ведения, оперативного управления. Материалы, находящиеся на ответственном хранении, учитываются на забалансовом счете 002 «Товарно-материальные ценности, принятые на ответственное хранение», сырье и материалы заказчиков, принятые на переработку, но не оплачиваемые (давальческое сырье), учитываются на забалансовом счете 003 «Материалы, принятые в переработку».
Учет материалов ведется по субсчетам: 10-1 «Сырье и материалы», 10-2 «Покупные полуфабрикаты и комплектующие изделия, конструкции, детали», 10-3 «Топливо», 10-4 «Тара и тарные материалы», 10-5 «Запасные части», 10-6 «Прочие материалы», 10-7 «Материалы, переданные в переработку на сторону», 10-8 «Строительные материалы», 10-9 «Инвентарь и хозяйственные принадлежности» и другим по видам материалов.
Материалы учитываются на счете 10 «Материалы» по фактической себестоимости их приобретения (заготовления) или учетным ценам. Аналитический учет по счету 10 «Материалы» ведется по местам хранения материалов и отдельным их наименованиям (видам, сортам, размерам и т.д.).
В зависимости от принятой предприятием организации учета поступление материалов может быть отражено с использованием счетов 15 «Заготовление и приобретение материальных ценностей» и 16 «Отклонение в стоимости материальных ценностей».
Счет 15 «Заготовление и приобретение материальных ценностей» имеет структуру:
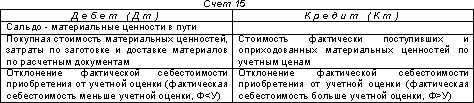
Счет 15 «Заготовление и приобретение материальных ценностей» предназначен для обобщения информации о заготовлении и приобретении материальных ценностей, относящихся к средствам в обороте.
В дебет счета 15 «Заготовление и приобретение материальных ценностей» относится покупная стоимость материальных ценностей, по которым на предприятие поступили расчетные документы поставщиков. При этом записи производятся в корреспонденции со счетами 60 «Расчеты с поставщиками и подрядчиками», 20 «Основное производство», 23 «Вспомогательные производства», 71 «Расчеты с подотчетными лицами», 76 «Расчеты с разными дебиторами и кредиторами» и т.п. в зависимости то того, откуда поступили те или иные ценности, и от характера расходов по заготовке и доставке материалов на предприятие.
В кредит счета 15 «Заготовление и приобретение материальных ценностей» в корреспонденции со счетом 10 «Материалы» относится стоимость фактически поступивших на предприятие и оприходованных материальных ценностей.
Сумма разницы в стоимости приобретенных материальных ценностей, исчисленной в фактической себестоимости приобретения (заготовления) и учетных ценах, списывается со счета 15 «Заготовление и приобретение материальных ценностей» на счет 16 «Отклонение в стоимости материальных ценностей».
Счет 16 «Отклонения в стоимости материальных ценностей» имеет следующую структуру:
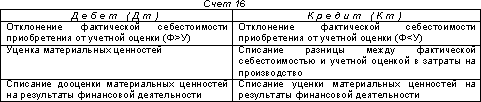
Счет 16 «Отклонение в стоимости материальных ценностей» предназначен для обобщения информации о разницах в стоимости приобретенных материальных ценностей, исчисленной в фактической себестоимости приобретения (заготовления) и