Организация бухгалтерского учета
При вексельном кредите организация-заемщик использует эмитированные векселя для погашения задолженности за приобретенные материалы, товары, полученные услуги, выполненные работы.
Срок обращения каждого векселя обусловлен кредитным договором между банком и организацией-заемщиком. Согласно договору организация получает пакет векселей банка и использует их для оплаты товаров, работ, услуг путем оформления передаточной надписи на обратной стороне векселя. Число передаточных надписей не ограничено.
По истечении срока обращения векселя последний векселедержатель предъявляет вексель к оплате в банк.
Если организация приобретает векселя только как объект финансовых вложений, их учет осуществляется в порядке, установленном для инвестиций в ценные бумаги.
ПБУ 15/01 устанавливает также правила формирования в бухгалтерском учете информации о затратах, связанных с выполнением обязательств по полученным товарным и коммерческим кредитам.
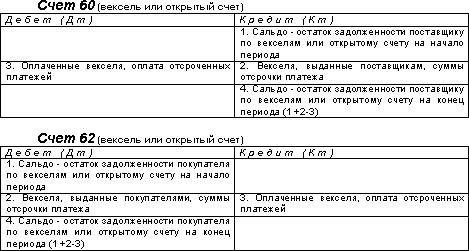
Учет коммерческого кредита ведется на счетах 60 «Расчеты с поставщиками и подрядчиками», 62 «Расчеты с покупателями и заказчиками» по соответствующим субсчетам (расчеты по вексельному кредиту, расчеты по открытому счету). Перечисленные счета имеют следующую структуру:
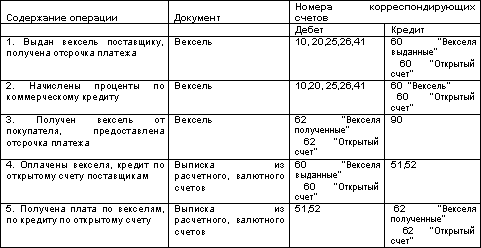
Основные проводки по учету коммерческих кредитов:
5 Учет займов
В условиях рыночной экономики организация может получить заемные средства не только в банке, но и у других организаций внутри страны и за рубежом.
Для обобщения информации о состоянии расчетов с такого рода заимодавцами предусмотрены бухгалтерские счета 66 «Расчеты по краткосрочным кредитам и займам» и 67 «Расчеты по долгосрочным кредитам и займам». На них отражаются полученные займы и другие привлеченные средства в отечественной и иностранной валютах.
Структура этих счетов была рассмотрена выше.
Бухгалтерский учет выданных и полученных займов регулируется нормами ПБУ15/01.
Отражение операций в учете аналогичен учету операций по кредитам банков, которые рассмотрены выше.
Сумма платежей по займам рассчитывается, исходя из величины займа с учетом срока, на который он получен.
Когда проценты по привлеченным средствам выплачиваются должником при возврате предоставленных ссуд и средств, сумма процентных платежей равномерно на протяжении всего срока договора займа относиться в дебет счета 91-2 с кредита счетов 66 «Расчеты по краткосрочным кредитам и займам» и 67 «Расчеты по долгосрочным кредитам и займам».
Возврат полученных ссуд заимодавцев отражается в бухгалтерском учете так же, как и кредитов банков. Задолженность, обеспеченная выданными организацией векселями, со счетов 66 и 67 не списывается, а учитывается обособленно в соответствии с правилами учета вексельных операций.
Долгосрочные займы, привлеченные путем выпуска и размещения облигаций, учитываются на счете 67 по соответствующему субсчету.
При реализации ценных бумаг по цене, превышающей их номинал, разница превышения учитывается как доходы будущих периодов по кредиту счета 98 «Доходы будущих периодов», счета 67 (по номиналу) и дебету счета 51. Суммы, учтенные на счете 98 списываются равномерными частями на счет 91 «Прочие доходы и расходы» в течение всего срока обращения ценных бумаг.
Например, выпущены и реализованы долгосрочные облигации сроком действия 10 лет по цене 12.000 руб. за облигацию в количестве 1000 штук (12.000.000 руб.) при номинале 10.000 руб.
Эта операция будет отражена следующей записью на счетах бухгалтерского учета:
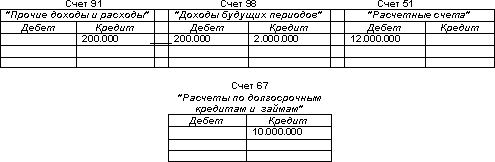
В данном случае номинальная стоимость облигаций (10.000.000 руб.) записывается в кредит счета 67 «Расчеты по долгосрочным кредитам и займам» , сумма превышения цены продажи над номиналом — в кредит счета 98 «Доходы будущих периодов», которая списывается ежегодно равными долями в течение 10 лет (по 2.000.000/10=200.000 руб.).
Если облигации размещены по цене ниже номинальной стоимости, то разница между ценой размещения и номинальной стоимостью облигаций доначисляется равномерно в течение срока обращения облигаций с кредита счета 76 в дебет счета 91.
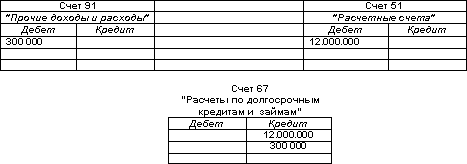
Например, выпущены и реализованы долгосрочные облигации сроком действия 10 лет по цене 12.000 руб. за облигацию в количестве 1000 штук (12.000.000 руб.) при номинале 15.000 руб.
Эта операция будет отражена следующей записью на счетах бухгалтерского учета:
6 Порядок учета процентов и дисконта по выданным в обеспечение займов векселям и облигациям
В случае начисления процентов на вексельную сумму по выданным векселям задолженность по такому векселю показывается у организации — заемщика с учетом причитающихся к оплате на конец отчетного периода процентов по условиям выдачи векселя.
При выдаче векселя для получения займа денежными средствами сумма причитающихся векселедержателю к оплате процентов или дисконта включается векселедателем в состав операционных расходов.
При этом, в целях равномерного (ежемесячного) списания данных расходов организация — заемщик может предварительно учитывать их как расходы будущих периодов.
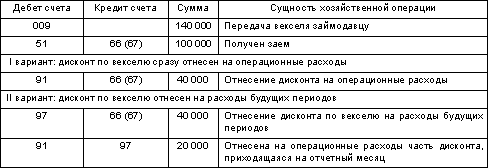
Пример
ЗАО «Дон» получило заем в размере 100 000 рублей на 2 месяца, в обеспечение которого выдало вексель номинальной стоимостью 140 000 рублей. Погашение займа по условиям договора предусмотрено в размере 140 000 рублей (номинальной стоимости векселя).
Отражение операций в бухгалтерском учете:
При начислении процентов по облигациям организация — заемщик указывает кредиторскую задолженность по проданным облигациям с учетом причитающегося к оплате на конец отчетного периода процента по ним.
Проценты или дисконт по размещенным облигациям относятся к операционным расходам в тех отчетных периодах, к которым относятся данные начисления.
Порядок учета процентов или дисконта по проданным облигациям аналогичен порядку учета затрат по переданным векселям.
Начисление причитающихся займодавцу доходов по иным заемным обязательствам производится заемщиком равномерно (ежемесячно) и признается его операционными расходами в тех отчетных периодах, к которым относятся данные начисления.
7 Заключение
Эта брошюра ознакомила Вас с учетом кредитов и займов Вашего предприятия. Вы должны были получить представление о:
видах кредитов;
оформлении банковского кредита;
схемах кредитования, сложившихся в банковской практике;
структуре счетов учета банковских кредитов;
основных проводках по их учету;
способах предоставления коммерческих кредитов;
счетах и основных проводках по учету коммерческих кредитов;
особенностях учета займов и долга, оформленного ценными бумагами.
В следующей брошюре из блока «Бухгалтерский учет-1» Вы узнаете о том, как учитываются основные средства и нематериальные активы.
УЧЕТ ОСНОВНЫХ СРЕДСТВ
Учет основных средств
Классификация и оценка объектов основных средств
Формы первичных документов по учету основных средств
Амортизация основных средств
Переоценка основных средств
Расходы на содержание и ремонт основных средств
Инвентаризация основных средств
Выбытие основных средств
Заключение
1 Учет основных средств
Для того чтобы осуществлять хозяйственную деятельность, Ваше предприятие должно обладать определенным имуществом. Часть этого имущества, обладающая сроком службы более года именуется основными средствами.
К основным средствам относятся: здания, сооружения, рабочие и силовые машины и оборудование, измерительные и регулирующие приборы и устройства, вычислительная техника, транспортные средства, инструмент, производственный и хозяйственный инвентарь и принадлежности, рабочий, продуктивный и племенной скот, многолетние насаждения, внутрихозяйственные дороги и прочие соответствующие объекты.
В составе основных средств учитываются также: капитальные вложения на коренное улучшение земель (осушительные, оросительные и другие мелиоративные работы); капитальные вложения в арендованные объекты основных средств; земельные участки, объекты природопользования (вода, недра и другие природные ресурсы).
К основным средствам относится земля, объекты природопользования, здания и сооружения, рабочие и силовые машины и оборудование, вычислительная техника, транспортные средства и т.п.
При принятии к бухгалтерскому учету активов в качестве основных средств необходимо единовременное выполнение следующих условий:
а) использование в производстве продукции, при выполнении работ или оказании услуг либо для управленческих нужд организации;
б) использование в течение длительного времени, т.е. срока полезного использования, продолжительностью свыше 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев;
в) организацией не предполагается последующая перепродажа данных активов;
г) способность приносить организации экономические выгоды (доход) в будущем.
Сроком полезного использования является период, в течение которого использование объекта основных средств приносит доход организации. Для отдельных групп основных средств срок полезного использования определяется исходя из количества продукции (объема работ в натуральном выражении), ожидаемого к получению в результате использования этого объекта.
Основные нормативно-правовые документы, регламентирующие бухгалтерский учет основных средств и капитальных вложений
Учет основных средств регламентируется «Положением по бухгалтерскому учету основных средств», утв. приказом Минфина РФ от 30.03.2001 г. № 26н (ПБУ 6/01 с изм. и доп.), а также Методическими указаниями по бухгалтерскому учету основных средств, утвержденными приказом Минфина РФ от 13.10.2003 г. № 91. Классификация основных средств производится в соответствии с Общероссийским классификатором основных фондов, утв. постановлением Госстандарта РФ от 26.12.94г № 359 и Классификацией основных средств, включаемых в амортизационные группы, утв. Постановлением Правительства от 01.01.2002 г. №1.
2 Классификация и оценка объектов основных средств
По видам основные средства организации подразделяются на следующие группы: здания, сооружения, рабочие и силовые машины и оборудование, измерительные и регулирующие приборы и устройства, вычислительная техника, транспортные средства, инструмент, производственный и хозяйственный инвентарь и принадлежности, рабочий, продуктивный и племенной скот, многолетние насаждения и прочие основные средства.
По принадлежности основные средства подразделяются на собственные и арендуемые, а по признаку использования — на находящиеся в эксплуатации (действующие), в реконструкции и техническом перевооружении, в запасе (резерве), на консервации. Эта группировка обеспечивает правильное начисление амортизации.
Основные средства принимаются к бухгалтерскому учету по первоначальной стоимости.
Первоначальной стоимостью основных средств, приобретенных за плату, признается сумма фактических затрат организации на приобретение, сооружение и изготовление, за исключением налога на добавленную стоимость и иных возмещаемых налогов (кроме случаев, предусмотренных законодательством Российской Федерации).
Фактическими затратами на приобретение, сооружение и изготовление основных средств являются:
суммы, уплачиваемые в соответствии с договором поставщику (продавцу);
суммы, уплачиваемые организациям за осуществление работ по договору строительного подряда и иным договорам;
суммы, уплачиваемые организациям за информационные и консультационные услуги, связанные с приобретением основных средств;
регистрационные сборы, государственные пошлины и другие аналогичные платежи, произведенные в связи с приобретением (получением) прав на объект основных средств;
таможенные пошлины;
невозмещаемые налоги, уплачиваемые в связи с приобретением объекта основных средств;
вознаграждения, уплачиваемые посреднической организации, через которую приобретен объект основных средств;
начисленные до принятия объекта основных средств к бухгалтерскому учету проценты по заемным средствам, если они привлечены для приобретения, сооружения или изготовления этого объекта;
иные затраты, непосредственно связанные с приобретением, сооружением и изготовлением объекта основных средств.
Не включаются в фактические затраты на приобретение, сооружение или изготовление основных средств общехозяйственные и иные аналогичные расходы, кроме случаев, когда они непосредственно связаны с приобретением, сооружением или изготовлением основных средств.
Фактические затраты на приобретение и сооружение основных средств определяются (уменьшаются или увеличиваются) с учетом суммовых разниц, возникающих в случаях, когда оплата производится в рублях в сумме, эквивалентной сумме в иностранной валюте (условных денежных единицах).
Суммовые разницы обусловлены несовпадением по времени момента поставки (перехода права собственности и оплаты товара. Поэтому на счетах бухгалтерского учета у продавца и покупателя возникают положительные или отрицательные суммовые разницы. Приобретенные основные средства принимаются к бухгалтерскому учету по первоначальной стоимости.
Определение суммовых разниц дано в Положении по бухгалтерскому учету «Учет основных средств» (ПБУ 6/01). Под суммовой разницей понимается разница между рублевой оценкой, выраженной в иностранной валюте (условных денежных единицах), кредиторской задолженности по оплате объекта основных средств, исчисленной (по официальному или иному согласованному курсу) на дату принятия объекта к бухгалтерскому учету и на дату погашения этой задолженности (п. 8 ПБУ 6/01).
Отражение в бухгалтерском учете суммовых разниц, возникающих при приобретении основных средств, и НДС с них зависит от того, когда возникает суммовая разница — до или после ввода приобретенных основных средств в эксплуатацию. Также надо учитывать, имеет ли оно производственное или непроизводственное назначение и как используется основное средство: при производстве и реализации продукции (работ, услуг), облагаемой НДС, или не подлежащей налогообложению данным налогом.
Рассмотрим некоторые из возможных вариантов формирования покупной стоимости объекта основных средств у покупателя, когда стоимость объекта определена в иностранной валюте (условных единицах), а оплата осуществляется в рублях.
Пример 1. Организация приобретает у поставщика основное средство производственного назначения — компьютер стоимостью 1200 у. е., в том числе НДС — 183 у. е., на условиях последующей оплаты. Компьютер будет использоваться в деятельности, подлежащей налогообложению НДС. Право собственности на товар переходит в момент его получения. В момент оприходования основного средства курс доллара составлял 28 руб., в момент оплаты. задолженности по варианту А- 27руб., варианту Б — 29руб. После полной оплаты основное средство было введено в эксплуатацию.
В данном случае оплаченная часть суммовых разниц как фактические затраты по приобретению относятся на счет капитальных вложений, так как суммовые разницы образуются до ввода в эксплуатацию основного средства. В ПБУ 6/01 оговорено положение о том, что фактические затраты на приобретение основных средств определяются с учетом положительных и отрицательных суммовых разниц.
В бухгалтерском учете будут сделаны следующие проводки:
1. Дебет 08 Кредит 60
- 28 476 руб. (1017 USD x28py6/USD) —оприходован полученный от поставщика объект основных средств по курсу на момент оприходования без НДС;
2. Дебет 19 Кредит 60
- 5124руб. (183USDx28py6/USO) —отражена сумма НДС по поступившему компьютеру.
Вариант А.
3. Дебет 60 Кредит 51
- 32 400руб. (1200USDx27py6/USD) —произведена оплата счета поставщика, в том числе НДС — 4924 руб. При этом на счете 60 у покупателя образуется положительная суммовая разница 1200 руб. (32 400 — 28476 — 5124), включающая НДС — 183 руб. Разница положительная для покупателя потому, что фактически оплачено меньше, чем цена, по которой компьютер оприходован.
Поскольку основные средства должны числиться в учете по стоимости, равной фактически произведенной оплате, сумма капитальных вложений и НДС, первоначально принятые к бухгалтерскому учету, должны быть скорректированы на возникшую суммовую разницу:
4. Дебет 08 Кредит 60
-1017 руб. ((1200 USD — 183 USD) x (27pyб/USD-28pyб/USD)) — сторно — на основании бухгалтерской справки корректируется стоимость капитальных вложений с учетом положительной суммовой ризницы по факту оплаты компьютера без НДС;
5. Дебет 19 Кредит 60
- 183 руб (183 USD х(27 руб/USD — 28 руб/USD))- сторно — сторнируется сумма начисленного НДС с учетом положительной суммовой разницы по факту оплаты компьютера;
6 Дебет 01 Кредит 08
- 27456руб. — отражен ввод в эксплуатацию объекта основных средств на основании акта приема-передачи.
7. Дебет 68 Кредит 19
- 4941 руб. — принята к вычету сумма НДС по приобретенному основному средству, фактически уплаченная поставщику.
Вариант Б.
8. Дебет 60 Кредит 51
- 34 800руб. (1200 USD х 29 руб/USD) —произведена оплата поступившего товара поставщику, в том числе НДС-5308 руб.
При этом на счете 60 у покупателя образуется отрицательная суммовая разница 1200 руб. (34 800 —- 28 476 — 5124), включающая НДС —183 руб.
Так как основное средство к моменту оплаты в эксплуатацию не введено, отрицательная суммовая разница корректирует счет капитальных вложений:
9. Дебет 08 Кредит 60
- 1017 руб. ((1200 USD- 183 USD) х (29 руб/USD — 28 руб/USD)) — на основании бухгалтерской справки корректируется стоимость капитальных вложений с учетом отрицательной суммовой разницы по факту оплаты компьютера без НДС;
10. Дебет 19 Кредит 60
- 183руб. (183USDx(29py6/USD--28py6/USD)) — доначислен НДС с отрицательной суммовой разницы по факту оплаты компьютера;
11. Дебет 01 Кредит 08
- 29 493руб. — отражен ввод в эксплуатацию объекта основных средств на основании акта приема-передачи;
12. Дебет 68 Кредит 19
- 5307руб. — принята к вычету сумма НДС по приобретенному основному средству, фактически уплаченная поставщику.
Пример 2.
Изменим условия примера 1 и допустим, что оплата осуществляется после ввода основного средства в эксплуатацию.
Суммовые разницы, возникающие в связи с оплатой задолженности поставщикам после ввода основных средств в эксплуатацию и оприходования их на счете 01 —Основные средства», первоначальную стоимость основных средств не увеличивают.
Эти суммовые разницы учитываются в составе внереализационных походов (расходов) и отражаются на счете 91 «Прочие доходы и расходы»
В бухгалтерском учете это будет отражено проводками, аналогичными проводкам 1, 2 из примера 1.
Вариант А.
Отражение оплаты счета поставщика, как и в проводке 3 примера 1, а далее:
Дебет 19 Кредит 60
- 183pyб (183USDx(27py6/USD — 28py6/USD)) — красное сторно —сторнируется сумма НДС с положительной суммовой разницы по факту оплаты компьютера;
Дебет 68 Кредит 19
- 4941руб. — принята к вычету сумма НДС по приобретенному основному средству, фактически уплаченная поставщику;
Дебет 60 Кредит 91
- 1017 руб. ((1200 USD — 183 USD) х (27py6/USD-Z8pyб/USD)) — принята к учету в составе внереализационных доходов на основании бухгалтерской справки положительная суммовая разница по факту оплаты компьютера без НДС.
Вариант Б.
Дебет 60 Кредит 51
- 34 800руб. (1200 USDx29pyб/USD) —произведена оплата поступившего товара поставщику, в том числе НДС — 5308руб.;
Дебет 19 Кредит 60
- 183 руб. (183 USD х(29 руб/USD--28pyб/USD)) — доначислен НДС с отрицательной суммовой разницы по факту оплаты компьютера;
Дебет 68 Кредит 19
- 5800руб. — принята к вычету сунна НДС по приобретенному основному средству, фактически уплаченная поставщику;
Дебет 91 Кредит 60
- 1017 руб. ((1200 USD — 183 USD) х (29 руб/USD —28 руб/USD) — принята к учету в составе внереализационных расходов на основании бухгалтерской справки отрицательная суммовая разница по факту оплаты компьютера без НДС.
Первоначальной стоимостью основных средств, внесенных в счет вклада в уставный (складочный) капитал организации, признается их денежная оценка, согласованная учредителями (участниками) организации, если иное не предусмотрено законодательством Российской Федерации.
Первоначальной стоимостью основных средств, полученных организацией по договору дарения (безвозмездно), признается их текущая рыночная стоимость на дату принятия к бухгалтерскому учету.
Первоначальной стоимостью основных средств, полученных по договорам, предусматривающим исполнение обязательств (оплату) неденежными средствами, признается стоимость ценностей, переданных или подлежащих передаче организацией. Стоимость ценностей, переданных или подлежащих передаче организацией, устанавливается исходя из цены, по которой в сравнимых обстоятельствах обычно организация определяет стоимость аналогичных ценностей.
При невозможности установить стоимость ценностей, переданных или подлежащих передаче организацией, стоимость основных средств, полученных организацией по договорам, предусматривающим исполнение обязательств (оплату) неденежными средствами, определяется исходя из стоимости, по которой в сравнимых обстоятельствах приобретаются аналогичные объекты основных средств.
Оценка объекта основных средств, стоимость которого при приобретении выражена в иностранной валюте, производится в рублях путем пересчета суммы в иностранной валюте по курсу Центрального банка Российской Федерации, действующему на дату принятия объекта к бухгалтерскому учету.
Первоначальной стоимостью для объектов основных средств считается:
для зданий и сооружений при подрядном способе их строительства — сметная стоимость объекта, при строительстве хозяйственным способом — фактическая себестоимость их возведения;
для оборудования — величина затрат на приобретение, включая расходы на доставку, монтаж, установку и т.п.;
для объектов основных средств, поступивших безвозмездно — их стоимость по данным бухгалтерского учета передающей стороны, с добавлением в необходимых случаях затрат на доставку и установку объекта;
для основных средств, бывших в эксплуатации и приобретенных за плату — фактические затраты на приобретение, доставку и установку.
Стоимость строительства или приобретения основных средств по рыночным ценам, действующим на определенную дату, называется восстановительной. Она, как правило, используется для расчета цены выкупа при долгосрочной аренде (лизинге) и определяется независимыми экспертами (оценщиками).
Первоначальная стоимость основных средств (восстановительная, если проводилась переоценка), отражаемая в бухгалтерском учете, также называется балансовой стоимостью.
Остаточная стоимость основных средств — это их балансовая стоимость за вычетом износа в денежном выражении.
3 Формы первичных документов по учету основных средств
Постановление Госкомстата РФ от 21 января 2003 г. N 7 «Об утверждении унифицированных форм первичной учетной документации по учету основных средств» содержит формы первичных документов, необходимые для правильного оформления операций с основными средствами.
Учет основных средств ведется на основании следующих первичных документов:
Акт о приеме-передаче объекта основных средств (кроме зданий, сооружений);
Акт о приеме-передаче групп объектов основных средств (кроме зданий, сооружений);
Накладная на внутреннее перемещение объектов основных средств;
Акт о приеме-сдаче отремонтированных, реконструированных, модернизированных объектов основных средств;
Акт о списании объекта основных средств (кроме автотранспортных средств);
Инвентарная карточка учета объектов основных средств и др.
Поступление основных средств
Поступление основных средств оформляется актом о приеме-передаче объекта основных средств, который составляется и подписывается комиссией, назначаемой руководителем предприятия.
В акте приемки указываются:
характеристика объекта основных средств;
его местонахождение;
год выпуска или постройки;
дата ввода в эксплуатацию;
результаты испытания и т.д.
Одновременная приемка (оприходование) однотипных инструментов, станков, хозяйственного инвентаря и т.п. объектов, имеющих одинаковую стоимость, может оформляться одним актом.
Каждому объекту основных средств, принятому на учет, присваивается инвентарный номер. Он сохраняется в течение всего времени эксплуатации объекта и обозначается на нем (прикрепляется жетон, делается надпись краской и т.д.).
Не допускается присвоение инвентарных номеров списанных объектов основных средств вновь поступившим объектам, так как это может привести к ошибкам в учете.
Акт приемки передается в бухгалтерию, где заводится инвентарная карточка с указанием инвентарного номера объекта и основных данных о нем (первоначальной или восстановительной стоимости, норм амортизационных отчислений, величина износа на момент приемки).
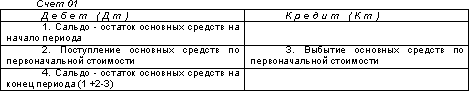
Бухгалтерский учет наличия и движения основных средств, принадлежащих предприятию на правах собственности, осуществляется на счете 01 «Основные средства».
Счет 01 «Основные средства» отражает основные средства по первоначальной стоимости:
Стоимость зданий, сооружений, оборудования, транспортных средств и других отдельных объектов основных средств, приобретаемых предприятием, отражается с использованием счета 08 «Вложения во внеоборотные активы «. Данный счет используется для отражения в бухгалтерском учете всех затрат предприятия, связанных с приобретением и введением в эксплуатацию объектов основных средств, и, таким образом, выполняет функции калькуляционного счета. Аналитический учет по счету 08 ведется по каждому приобретаемому или создаваемому объекту.
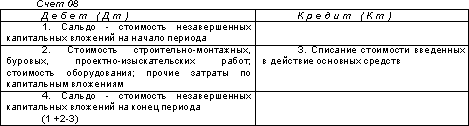
Инвентарная стоимость зданий, сооружений, оборудования, транспортных средств и других отдельных объектов основных средств, складывается из фактических затрат по их приобретению и расходов по их доведению до состояния, в котором они пригодны к использованию в запланированных целях.
Основные средства, приобретаемые за плату у других предприятий и лиц, а также созданные на самом предприятии, отражаются по дебету счета 01 «Основные средства» и кредиту счета 08 « Вложения во внеоборотные активы».
Основные средства, поступившие от других организаций и лиц безвозмездно, отражаются по дебету счета 08 и кредиту счета 98 «Доходы будущих периодов» по рыночной стоимости, при вводе в эксплуатацию безвозмездно полученного основного средства его стоимость списывается с кредита счета 08 в дебет счета 01 «Основные средства». Амортизация по данным основным средствам начисляется в общеустановленном порядке, одновременно на сумму начисленных амортизационных отчислений делается проводка дебет 98 и кредит 91 «Прочие доходы и расходы».
Принятие к учету основных средств, внесенных учредителями в счет их вкладов в уставный капитал, отражается проводкой дебет 08 кредит 75, затем дебет 01 кредит 08.
При приобретении основных средств у иностранного поставщика (по импорту) первоначальной стоимостью основных средств признается сумма фактических затрат на их приобретение. Затраты, понесенные организацией в иностранной валюте, отражаются на соответствующих счетах бухгалтерского учета в рублях по курсу Центрального Банка РФ на дату совершения операции. При принятии к учету полученного основного средства возникшие курсовые разницы списываются на счет 91 «Прочие доходы и расходы».
По договору аренды основных средств арендодатель обязуется предоставить арендатору имущество за плату во временное владение. Арендодатель сданное в аренду имущество учитывает на своем балансе в составе собственных основных средств. Арендатор учитывает имущество, полученное во временное пользование по договору аренды на забалансовом счете 001 «Арендованные основные средства».
Предприятие может самостоятельно изготавливать или сооружать объекты основных средств. В этом случае по дебету счета 08 «Вложения во внеоборотные активы « отражаются все фактические затраты предприятия, связанные с создание объекта, а именно: стоимость используемых материалов, заработная плата работников и отчисления во внебюджетные фонды, стоимость работ сторонних организаций, амортизация основных средств предприятия, используемых при создании нового объекта основных средств, другие расходы. Такой способ создания основных средств называется хозяйственным.
Организация может также заключить договор на создание объектов основных средств со специализированной организацией. В этом случае по дебету счета 08 будет отражена стоимость работ, выполненных в соответствии с договором. Данный способ создания объектов основных средств называется подрядным.
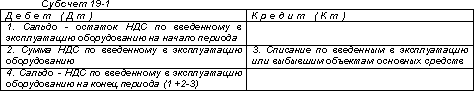
При приобретении основных средств покупатель помимо стоимости основного средства уплачивает продавцу сумму налога на добавленную стоимость. Сумма НДС при приобретении основных средств учитывается на б/сч 19 субсчет «Налог на добавленную стоимость при приобретении основных средств». Порсле фактической оплаты и при наличии счета-фактуры данная сумма НДС списывается с кредита б/сч 19 —1 в дебет б/сч 68 «Расчеты с бюджетом».
Субсчет 19-1 «Налог на добавленную стоимость при приобретении основных средств», активный:
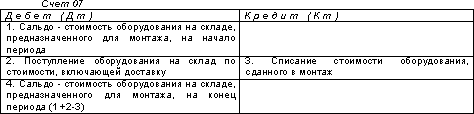
При поступлении оборудования, требующего монтажа, его стоимость отражается по дебету счета 07 «Оборудование к установке» в корреспонденции со счетом 60 «Расчеты с поставщиками и подрядчиками». Сумма НДС по поступившему оборудованию отражается по дебету счета 19 «НДС» и кредиту счета 60.
Монтаж оборудования фиксируется наличием расходов в справке об объемах выполненных работ по монтажу этого оборудования, оформленной в установленном порядке.
При осуществлении строительно-монтажных работ хозяйственным способом стоимость переданного в монтаж оборудования списывается с кредита счета 07 в дебет счета 08.
Счет 07 «Оборудование к установке», активный:
Ваше предприятие приобрело оборудование для производства пива, требующее монтажа. Договорная стоимость оборудования составила 21000 руб. плюс НДС- 18%, включенный в счет, составил 3780 руб. Услуги по доставке — 3000 руб., плюс НДС- 18%, включенный в счет — 540 руб.
| Счёт 07 | |
|
Дебет |
Кредит |
| 21 000 | |
| 3 000 | |
|
Счёт 60 |
Субсчёт 19-1 |
|||
|
Дебет |
Кредит |
Дебет |
Кредит |
|
| 21 000 | ||||
| 3 000 | ||||
| 3 780 | 3 780 | |||
| 540 |
540 |
|||
Фактическая себестоимость приобретенного оборудования составила 24 000 руб.
|
Счёт 07 |
Субсчет 08 |
|||
|
Дебет |
Кредит |
Дебет |
Кредит |
|
| 21 000 | 24 000 | 24 000 | ||
| 3 000 | ||||
Затраты по монтажу оборудования по счету подрядчика составили 5 000 руб. плюс НДС (18% - 900 руб.)
|
Счёт 60 |
Счёт 08 |
|||
|
Дебет |
Кредит |
Дебет |
Кредит |
|
| 21 000 | 24 000 | |||
| 3 000 | ||||
| 3 780 | ||||
| 540 | ||||
| 34 220 | 5 900 | 6 000 | ||
Инвентарная
стоимость
введенного
в эксплуатацию
оборудования
составила 29
000 руб.
(24 000 руб. + 5 000
руб.), а НДС – 5 220
руб. ( 3 780 руб. + 540 руб.
+ 900 руб.)
|
Счёт 08 |
Счёт 01 |
|||
|
Дебет |
Кредит |
Дебет |
Кредит |
|
| 24 000 | 29 000 | 29 000 | ||
| 5 000 | ||||
|
Счёт 51 |
Счет 68 субсчет «НДС» |
|||
| 34 220 | 5 220 | |||
4 Амортизация основных средств
Амортизация (начисление износа) — это отражение стоимости физического и морального износа основных средств. Амортизация дает возможность перенести часть балансовой стоимости основных средств на себестоимость продукции.
Амортизация объектов основных средств производится одним из следующих способов начисления амортизационных отчислений:
линейный способ,
способ уменьшаемого остатка,
способ списания стоимости по сумме чисел лет срока полезного использования,
способ списания стоимости пропорционально объему продукции (работ, услуг).
Применение одного из способов по группе однородных объектов основных средств производится в течение срока полезного использования объекта основных средств.
Срок полезного использования объекта основных средств определяется организацией при принятии объекта к бухгалтерскому учету.
Определение срока полезного использования объекта основных средств производится исходя из:
ожидаемого срока использования этого объекта в соответствии с ожидаемой производительностью или мощностью;
ожидаемого физического износа, зависящего от режима эксплуатации (количества смен), естественных условий и влияния агрессивной среды, системы проведения ремонта;
нормативно — правовых и других ограничений использования этого объекта (например, срок аренды).
В случаях улучшения (повышения) первоначально принятых нормативных показателей функционирования объекта основных средств в результате проведенной реконструкции или модернизации организацией пересматривается срок полезного использования по этому объекту.
В течение срока полезного использования объекта основных средств начисление амортизационных отчислений не приостанавливается, кроме случаев их нахождения на реконструкции и модернизации по решению руководителя организации, и основных средств, переведенных по решению руководителя организации на консервацию на срок более 3 месяцев.
Объекты основных средств стоимостью не более 10000 рублей за единицу, а также приобретенные книги, брошюры и т.п. издания разрешается списывать на затраты на производство (расходы на продажу)