Организация бухгалтерского учета
8 Внутрихозяйственные расчеты
Учет внутрихозяйственных расчетов ведется на счете 79 «Внутрихозяйственные расчеты». Этот счет предназначен для отражения операций по всем видам расчетов с филиалами, представительствами, отделениями и другими обособленными подразделениями организации, выделенными на отдельные балансы (внутрибалансовые расчеты), в частности, расчетов по выделенному имуществу, по взаимному отпуску материальных ценностей, по продаже продукции, работ, услуг, по передаче расходов по общеуправленческой деятельности, по оплате труда работникам подразделений и т.п.
К счету 79 «Внутрихозяйственные расчеты» могут быть открыты субсчета:
79-1 «Расчеты по выделенному имуществу»,
79-2 «Расчеты по текущим операциям»,
79-3 «Расчеты по договору доверительного управления имуществом» и др.
На субсчете 79-1 «Расчеты по выделенному имуществу» учитывается состояние расчетов с филиалами, представительствами, отделениями и другими обособленными подразделениями организации, выделенными на отдельные балансы, по переданным им внеоборотным и оборотным активам.
Имущество, выделенное указанным подразделениям, списывается организацией со счета 01 «Основные средства» и др. в дебет счета 79 «Внутрихозяйственные расчеты».
Имущество, выделенное организацией указанным подразделениям, принимается на учет этими подразделениями с кредита счета 79 «Внутрихозяйственные расчеты» в дебет счета 01 «Основные средства» и др.
На субсчете 79-2 «Расчеты по текущим операциям» учитывается состояние всех прочих расчетов организации с филиалами, представительствами, отделениями и другими обособленными подразделениями, выделенными на отдельные балансы.
На субсчете 79-3 «Расчеты по договору доверительного управления имуществом» учитывается состояние расчетов, связанных с исполнением договоров доверительного управления имуществом. Этот субсчет используется для учета расчетов у учредителя управления, доверительного управляющего, а также расчетов по имуществу, переданному в доверительное управление, учитываемому на отдельном балансе.
Аналитический учет по счету 79 «Внутрихозяйственные расчеты» ведется по каждому филиалу, представительству, отделению или другому обособленному подразделению организации, выделенному на отдельный баланс, а расчетов по договорам доверительного управления имуществом — по каждому договору.
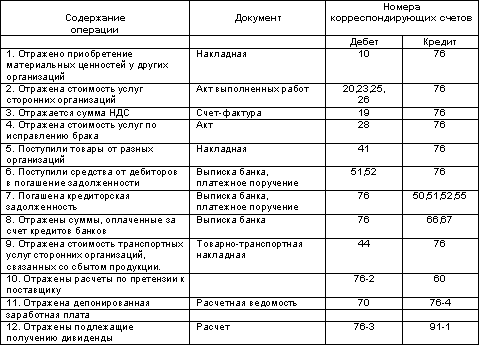
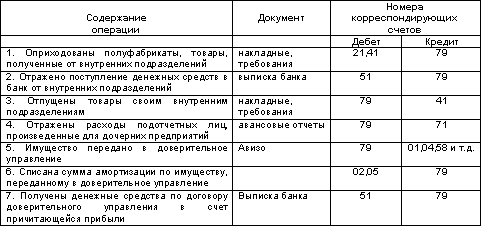
Основные проводки по счету 79 «Внутрихозяйственные расчеты»:
9 Заключение
Прочитав эту брошюру, Вы должны уяснить следующие положения учета расчетов с юридическими и физическими лицами:
основания возникновения расчетных отношений;
особенности учета расчетов с подотчетными лицами;
порядок учета расчетов с поставщиками и подрядчиками;
источники правового регулирования расчетов с российскими и с иностранными поставщиками и подрядчиками;
учет авансовых платежей поставщикам и подрядчикам;
отражение задолженности поставщикам;
учет расчетов, не связанных с основной деятельностью предприятия.
Тема следующей брошюры блока «Бухгалтерский учет-1» — учет расчетов Вашего предприятия с бюджетом.
УЧЕТ РАСЧЕТОВ С БЮДЖЕТОМ
Учет расчетов с бюджетом
Учет расчетов по НДС
Акцизы
Учет расчетов по налогу на прибыль
Единый социальный налог
Заключение
1 Учет расчетов с бюджетом
Ваше предприятие становится налогоплательщиком с момента государственной регистрации. Это означает, что оно должно уплачивать в бюджет и во внебюджетные фонды налоги, акцизы, сборы и иные обязательные платежи.
Нарушение этой обязанности влечет административную ответственность для предприятия и его руководителя в виде штрафов. Кроме того, Российским уголовным законодательством установлено наказание за различные виды налоговых преступлений.
Для открытия счета в банке, то есть для начала фактического ведения хозяйственных операций, требуется представить документ, подтверждающий постановку предприятия на учет в налоговом органе. Необходимо также уведомить налоговый орган об открытии счета в банке и об его реквизитах.
Таким образом, налоговые службы получают возможность контролировать своевременность и правильность налоговых платежей Вашего предприятия.
Основные нормативные документы:
1. Налоговый кодекс РФ
2. Федеральный закон № 129- ФЗ «О бухгалтерском учете» от 21.11.96г.
3. План счетов бухгалтерского учета и Инструкция по его применению (Приказ Минфина России от 31.10.2000г. № 94н).
Налоговый кодекс устанавливает три уровня налогов:
федеральные налоги;
региональные налоги;
местные налоги.
К федеральным налогам, в частности, относятся:
налог на добавленную стоимость
акцизы
налог на доходы физических лиц
единый социальный налог
налог на прибыль организаций
налог на добычу полезных ископаемых
налог на наследование или дарение
водный налог
сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов
государственная пошлина.
К региональным налогам относятся:
налог на имущество организаций
налог на игорный бизнес
транспортный налог
К местным налогам относятся:
земельный налог
налог на имущество физических лиц
другие налоги и сборы
В этой брошюре будет рассмотрен порядок отражения в бухгалтерском учете расчетов с бюджетом по различным налогам и сборам.
2 Учет расчетов по НДС
Основным документом, регламентирующими учет, начисление, расчет и уплату налога на добавленную стоимость, является Налоговый кодекс РФ.
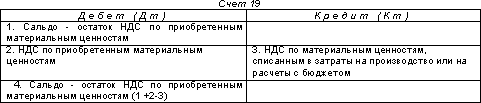
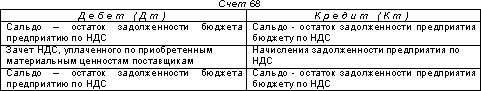
Учет налога на добавленную стоимость ведется на активном счете 19 «Налог на добавленную стоимость по приобретенным ценностям» (субсчета по видам ценностей) и активно-пассивном счете 68 «Расчеты по налогам и сборам « (субсчет «Расчеты по налогу на добавленную стоимость»).
Счет 19 имеет следующую структуру:
Счет 68 имеет следующую структуру:
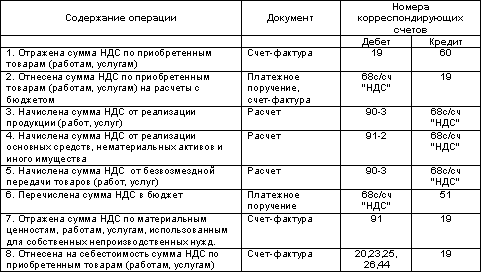
Основные проводки по счету 19 «Налог на добавленную стоимость по приобретенным ценностям» и 68 «Расчеты по налогам и сборам», субсчет «Расчеты по НДС»:
3 Акцизы
Основным нормативным документом, регулирующий порядок исчисления и уплаты акцизов, является Налоговый кодекс РФ. С 01.01.2000г. введена глава 22 НК РФ «Акцизы»
Начисление и уплата акцизов отражаются аналогично НДС на субсчете «Акцизы» счета 68 «Расчеты по налогам и сборам».
4 Учет расчетов по налогу на прибыль
Основные нормативные документы:
Налоговый Кодекс Российской Федерации, глава 25 «Налог на прибыль организаций» и ПБУ 18/02 «Учет расчетов по налогу на прибыль», утвержденное Приказом Минфина РФ от 19 ноября 2002 г. N 114н;.
Бухгалтерская прибыль (убыток) формируется по правилам, предусмотренным ПБУ 9/99 «Доходы организации», ПБУ 10/99 «Расходы организации» и др. Показатель «Прибыль (убыток) до налогообложения», отражаемый по строке 140 формы N 2 «Отчет о прибылях и убытках», соответствует «бухгалтерской» прибыли (убытку). При этом учитываются все доходы и расходы отчетного периода, отраженные на счетах 90, 91 и 99.
Налогооблагаемая прибыль (убыток) - налоговая база по налогу на прибыль организаций, рассчитанная в порядке, установленном законодательством о налогах и сборах (ст.247 НК РФ). В налоговом учете расходами признаются лишь те суммы, которые уменьшают налогооблагаемую прибыль. Бухгалтерская и налогооблагаемая прибыль различаются вследствие несовпадения подходов к признанию доходов и расходов в бухгалтерском и налоговом учете. Указанные несоответствия порождают разницы между бухгалтерской и налогооблагаемой прибылью.
Налог на прибыль, рассчитанный на основании бухгалтерской прибыли (убытка), сформированной в отчетном периоде, по-другому называется условным расходом (доходом) по налогу на прибыль. Для его расчета воспользуйтесь формулой:
Условный расход (доход) по налогу на прибыль (УР/УД) = Бухгалтерская прибыль (убыток) отчетного периода (БП/БУ) х Ставка налога на прибыль
Условный расход (условный доход) по налогу на прибыль равняется величине, определяемой как произведение бухгалтерской прибыли (убытка), сформированной в отчетном периоде, на ставку налога на прибыль, действующую на отчетную дату.
Для отражения этих сумм к счету 99 «Прибыли и убытки», который является источником начисления налога на прибыль, открывается специальный субсчет «Условный расход (доход) по налогу на прибыль».
По итогам отчетного периода, рассчитав сумму налога на бухгалтерскую прибыль, необходимо осуществить проводку:
Дебет 99, субсчет «Условный расход (доход) по налогу на прибыль» Кредит 68, субсчет «Расчеты по налогу на прибыль»
- начислен условный расход по налогу на прибыль или (при наличии бухгалтерского убытка).
Дебет 68 Кредит 99, субсчет «Условный расход (доход) по налогу на прибыль»
- начислен условный доход по налогу на прибыль.
Пример 1.
Организация по данным бухгалтерского учета в I квартале получила доход в размере 50 000 руб., а во II квартале - убыток в размере 5000 руб. Всего по итогам полугодия бухгалтерская прибыль составила 45 000 руб. (50 000 - 5 000).
На основании бухгалтерской прибыли I квартала организация должна исчислить сумму условного расхода по налогу на прибыль:
Дебет 99, субсчет "Условный доход (расход) по налогу на прибыль" Кредит 68, субсчет "Расчеты по налогу на прибыль" - 12 000 руб. (50 000 руб. х 24%) - начислен условный расход по налогу на прибыль, возникший в данном отчетном периоде.
На основании бухгалтерского убытка II квартала исчисляется сумма условного дохода по налогу на прибыль:
Дебет 68, субсчет "Расчеты по налогу на прибыль" Кредит 99, субсчет "Условный доход (расход) по налогу на прибыль" - 1200 руб. (5000 руб. х 24%) - начислен условный доход по налогу на прибыль, возникший в данном отчетном периоде.
Общая величина "текущего налога на прибыль" по итогам II квартала составит 10800 руб. [(12 000 - 1200) или (45 000 руб. х 24%)]. Эта величина соответствует текущей задолженности организации в отчетном периоде перед бюджетом по налогу на прибыль.
Далее необходимо найти разницы между бухгалтерской и налогооблагаемой прибылью (убытком), которые образуются в результате различных правил учета доходов и расходов по правилам бухгалтерского учета и НК РФ. С учетом разницы скорректировать начисленный условный доход (расход) по налогу на прибыль.
Разницы могут быть:
- постоянными;
- временными.
Постоянные разницы (ПР), постоянные налоговые активы (ПНА) и обязательства (ПНО)
Постоянные разницы (ПР) - это доходы (расходы), которые формируют бухгалтерскую прибыль (убыток) отчетного периода, но никогда не учитываются при расчете налогооблагаемой прибыли ни в текущем отчетном, ни в последующих отчетных периодах.
Нормами ПБУ 10/99 не предусмотрены какие-либо ограничения возможности признания расходов. В бухгалтерском учете расходы признаются в сумме фактически произведенных затрат и отражаются по дебету счетов 08 "Вложения во внеоборотные активы", 20 "Основное производство", 26 "Общехозяйственные расходы", 29 "Обслуживающие производства и хозяйства", 44 "Расходы на продажу" и др.
Постоянные разницы (ПР) - это доходы (расходы), которые формируют бухгалтерскую прибыль (убыток) отчетного периода, но никогда не учитываются при расчете налогооблагаемой прибыли ни в текущем отчетном, ни в последующих отчетных периодах.
В Налоговом кодексе существует ряд расходов, которые не учитываются в налогообложении ни при каких обстоятельствах (ст.270 НК РФ).
Некоторые расходы при расчете налога на прибыль нормируются. Нормативная величина некоторых из этих расходов определяется в твердой сумме или расчетным путем на основании таких показателей, как выручка, фонд оплаты труда, ставки Банка России, и может вычисляться нарастающим итогом с начала года. Сверхнормативные расходы могут полностью исключаться из расчета налоговой базы по налогу на прибыль отчетного и последующего отчетных периодов или корректироваться в течение года. На сумму сверхнормативных расходов надо увеличить бухгалтерскую прибыль для получения налоговой базы по налогу на прибыль. Примером может служить сумма процентов по заемным средствам (ст. 269 НК РФ).
Перечисленные расходы являются постоянными разницами, которые исключаются из налоговой базы текущего и последующего отчетного периода.
Постоянная разница возникает также в случае, если в налоговом учете формируются какие-либо резервы и по итогам отчетного периода суммы неиспользованных резервов включаются в состав внереализационных доходов. При этом в бухгалтерском учете формирование таких резервов не предусмотрено. В этом случае при формировании резерва в налоговом учете мы имеем расходы, которые не учитываются в бухгалтерском учете, а при включении суммы неиспользованного резерва во внереализационные доходы в налоговом учете - доходы, которые не учитываются в бухгалтерском учете.
Одновременно в бухгалтерском учете существуют доходы, которые не учитываются при расчете налога на прибыль. В частности, к таким доходам относятся:
- доходы в виде сумм процентов, полученных в соответствии с требованиями статей 78, 79, 176 и 203 НК РФ из бюджета (внебюджетного фонда) (пп. 12 п. 1 ст. 251 НК РФ);
- доходы в виде сумм кредиторской задолженности налогоплательщика перед бюджетами разных уровней (пп. 21 п. 1 ст. 251 НК РФ), списанной или уменьшенной в соответствии с законодательством Российской Федерации или по решению Правительства РФ.
Если подобные операции у вас возникли, значит, "бухгалтерская" прибыль стала больше налоговой. Поэтому ее нужно уменьшить. Для этого разницу умножают на ставку налога на прибыль и результат отражают такой проводкой:
Дебет 68, субсчет "Расчеты по налогу на прибыль" Кредит 99, субсчет "Постоянный налоговый актив"
- начислен постоянный налоговый актив.
Таким образом, постоянные разницы - это:
- доходы (расходы), формирующие бухгалтерскую прибыль (убыток) и не принимающие участия в формировании налоговой базы по налогу на прибыль,
- доходы (расходы), формирующие налоговую базу по налогу на прибыль и не принимающие участия в формировании бухгалтерской прибыли (убытка).
Постоянные разницы могут приводить к увеличению или к уменьшению налогооблагаемой прибыли по сравнению с бухгалтерской.
На основе постоянных разниц (ПР) рассчитывается показатель "постоянное налоговое обязательство" (ПНО). Под ним понимается сумма налога на прибыль, которую необходимо "доплатить" в бюджет в связи с тем, что часть расходов не может быть учтена для целей налогообложения. Это увеличение налоговых платежей по налогу на прибыль в отчетном периоде по сравнению с суммой налога, рассчитанной исходя из "бухгалтерской" прибыли (п.7 ПБУ 18/02).
Обратный показатель - "постоянный налоговый актив" (ПНА). Это сумма налога на прибыль, на которую нужно уменьшить задолженность бюджету по налогу на прибыль в отчетном периоде по сравнению с суммой налога, которая рассчитывается исходя из "бухгалтерской" прибыли в связи с тем, что часть доходов не учитывается для целей налогообложения.
Постоянное налоговое обязательство (активы) образуется, когда у организации есть расходы или доходы, которые учитываются для целей бухгалтерского учета, но не включаются в расчет налога на прибыль.
Величина постоянного налогового обязательства (ПНО) или актива (ПНА) рассчитывается по формуле:
ПНО (ПНА) = ПР х Ставка налога на прибыль,
где ПР - постоянные разницы.
Учет постоянных налоговых обязательств и активов следует вести на счете 99 «Прибыль и убытки» на отдельном субсчете «Постоянное налоговое обязательство» или «Постоянный налоговый актив».
Пример 2.
Производственная организация в 1 квартале получила "бухгалтерскую" прибыль в размере 50 000 руб. Распорядительным документом этой организации установлен размер суточных при командировках ее работников по территории РФ в размере 300 руб. в сутки. Расходы на выплату суточных по служебным командировкам управленческого персонала составили в I квартале 15 000 руб. (300 руб. х 50 сут.). Ставка налога на прибыль составляет 24%. Сверхнормативные суточные выделяются на счетах учета затрат на отдельном субсчете.
На основании "бухгалтерской" прибыли отчетного периода организация должна исчислить сумму условного расхода по налогу на прибыль:
Дебет 99, субсчет "Условный доход (расход) по налогу на прибыль" Кредит 68, субсчет "Расчеты по налогу на прибыль"
- 12 000 руб. (50 000 руб. х 24%) - начислен условный расход по налогу на прибыль, возникший в данном отчетном периоде.
При определении налоговой базы по налогу на прибыль организаций к прочим расходам, связанным с производством и реализацией, согласно постановлению Правительства РФ от 8 февраля 2002 г. N 93 можно отнести суточные в размере 5000 руб.(100 руб. х 50 сут).
Оставшиеся 10 000 руб. (15 000 - 5000) представляют собой постоянные разницы, которые никогда не будут учтены для целей налогообложения - ни в текущем, ни в следующем отчетном периодах.
В бухгалтерском учете делаются проводки:
Дебет 26 Кредит 71
- 5000 руб. (100 руб. х 50 сут.) - учтены в составе управленческих расходов суточные по командировкам в пределах установленных законодательством норм;
Дебет 26, субсчет "Постоянные разницы" Кредит 71
- 10 000 руб. [(300 - 100) руб. х 50 сут.] - сверхнормативные суточные учтены как постоянные разницы.
Поскольку в бухгалтерском учете возникли постоянные разницы, то сумма "условного расхода" по налогу на прибыль должна быть увеличена на постоянное налоговое обязательство по итогам I квартала :
Дебет 99, субсчет "Постоянное налоговое обязательство" Кредит 68
- 2400 руб. (10 000 руб. х 24%) - отражено постоянное налоговое обязательство, возникшее в данном отчетном периоде.
В результате корректировки бухгалтерской прибыли получилась налоговая база по налогу на прибыль в размере 60 000 руб., которая складывается из бухгалтерской прибыли 50 000 руб. и постоянной разницы 10 000 руб.
Задолженность перед бюджетом по налогу на прибыль - "текущий налог на прибыль" - составит 14 400 руб. Эта величина состоит из условного расхода по налогу на прибыль - 12 000 руб. и постоянного налогового обязательства по налогу на прибыль - 2400 руб.
Временные разницы.
Временные разницы возникают, когда момент признания расходов (доходов) в бухгалтерском и налоговом учете не совпадают. То есть в бухгалтерском учете суммы признаются в одном отчетном периоде, а в налоговом учете - в другом, со сдвигом во времени. Суммы, которые в бухгалтерском и налоговом учете признаются в разные периоды, называются временными разницами (п.8 ПБУ 18/02).
Это может происходить при применении различных способов начисления амортизации в бухгалтерском и налоговом учетах. Например, для целей бухгалтерского учета пунктом 18 ПБУ 6/01 установлено, что начисление амортизации объектов основных средств производится одним из следующих способов:
- линейный способ;
- способ уменьшаемого остатка;
- способ списания стоимости по сумме чисел лет срока полезного использования;
- способ списания стоимости пропорционально объему продукции (работ).
А в соответствии с главой 25 "Налог на прибыль организаций" НК РФ налогоплательщики вправе использовать для некоторых амортизационных групп основных средств не только линейный, но и нелинейный способ амортизации, почти удваивающий суммы амортизационных начислений. Возможно также применение специальных коэффициентов для оборудования, являющегося предметом лизинга, и основных средств, используемых для работы в условиях агрессивной среды и (или) повышенной сменности.
Иными словами, временные разницы возникают из-за того, что расходы (доходы), которые вы признали в бухучете, при налогообложении учитываются в том же объеме, но в других отчетных периодах. Так, первоначальная стоимость основных средств в бухгалтерском и налоговом учете совпадает, то есть общая сумма амортизационных отчислений будет одинаковой. Но в данном отчетном периоде отчисления могут различаться.
Временные разницы, в зависимости от их влияния на налогооблагаемую прибыль (убыток), делятся на:
- вычитаемые;
- налогооблагаемые.
Вычитаемые временные разницы (ВВР) и отложенные налоговые активы (ОНА).
Вычитаемые временные разницы (ВВР) возникают, если расходы в бухгалтерском учете признают раньше, чем в налоговом, а доходы - позже, со сдвигом во времени.
Такие ситуации могут возникать, например, если:
сумма начисленных расходов (например, амортизации основных средств) в бухгалтерском учете больше, чем в налоговом;
фирма, использующая кассовый метод, начислила расходы, но фактически их не оплатила;
убыток прошлого периода не был использован в этом году и перенесен на будущее;
в текущем году произошла переплата налога на прибыль и вам должны засчитать его в счет будущих платежей.
Вычитаемая временная разница - это доходы или расходы, которые учитываются при формировании "бухгалтерской" прибыли в текущем отчетном периоде, а налогооблагаемой прибыли - в следующих отчетных периодах. Иными словами, это сумма, на которую текущая налогооблагаемая прибыль больше "бухгалтерской" (однако в последующие периоды это различие исчезнет).
Такие временные разницы приводят к образованию отложенного налога на прибыль, который ведет к уменьшению суммы налога на прибыль в будущих отчетных периодах.
Если вычитаемую временную разницу умножить на ставку налога, получится та сумма налога на прибыль будущих периодов, которую вы оплатили сейчас, но зачтете в будущем. Она носит название отложенный налоговый актив (ОНА).
Отложенный налоговый актив - это положительная разница между реальным, текущим налогом на прибыль и условным расходом по налогу, исчисленным из балансовой прибыли. Он показывает, на сколько можно будет уменьшить сумму этого "условного" налога в следующем за отчетным или в последующих отчетных периодах.
Отложенный актив представляет собой произведение ставки налога на вычитаемую временную разницу
ОНА = ВВР х Ставка налога на прибыль
Аналог ОНА - НДС, который учитывается на счете 19. При выполнении всех необходимых согласно НК РФ условий он будет принят к вычету, будет уменьшать обязательства перед бюджетом. Аналогично будет учитываться и ОНА по налогу на прибыль, но только на счете 09.
Организация признает отложенные налоговые активы в том отчетном периоде, когда возникают вычитаемые временные разницы, если есть вероятность получения в будущем налогооблагаемой прибыли.
Вычитаемые временные разницы, как и налогооблагаемые, в отчетном периоде отражаются в бухгалтерском учете обособленно, а именно в аналитическом учете соответствующего счета учета активов и обязательств, в оценке которых они возникают.
ОНА учитываются на счете 09 "Отложенный налоговый актив".
Пример 3.
В ноябре 2003 г. организация ввела в эксплуатацию оборудование стоимостью 48 000 руб. Срок его полезного использования - 4 года.
Учетной политикой установлено, что организация для целей бухгалтерского учета начисляет амортизацию по оборудованию по сумме чисел лет полезного использования, а для целей налогообложения применяет линейный метод начисления амортизации.
Допустим, что в IV квартале 2003 г. получена бухгалтерская прибыль в размере 50 000 руб.
На основании бухгалтерской прибыли отчетного периода организация должна исчислить сумму условного расхода по налогу на прибыль:
Дебет 99, субсчет "Условный доход (расход) по налогу на прибыль" Кредит 68, субсчет "Расчеты по налогу на прибыль"
- 12 000 руб. (50 000 руб. х 24%)- начислен условный расход по налогу на прибыль, возникший в данном отчетном периоде.
Начислять амортизацию по оборудованию бухгалтер должен с 1 декабря 2003 года. Расхождение данных бухгалтерского и налогового учета представлено ниже в таблице.
|
Показатели |
В бухгалтерском учете |
В налоговом учёте |
| Первоначальная стоимость оборудования | 48 000 | 48 000 |
| Сумма начисленной амортизации за декабрь | 1600 = 48000 х 4 / (1 +2 + 3 + 4) / 12 | 1000 = 48 000 / 4 / 12 |
| Остаточная стоимость на 31.12.2003 | 46400 = (48 000 - 1 600) | 47000 =(48 000 - 1000) |
Вычитаемая временная разница составит 600 руб. (1600 - 1000).
Отложенный налоговый актив с этой разницы равен 144 руб. (600 руб. х 24%.).
В бухгалтерском учете должна быть сделана проводка:
Дебет 09 "Отложенный налоговый актив" Кредит 68, субсчет "Расчеты по налогу на прибыль"
- 144 руб. (600 руб. х 24%.) - отражена сумма отложенного налогового актива.
Уплатить в бюджет налог на прибыль следует в сумме 12 144 руб.(12 000 + 144).
На конец отчетного периода сумма отложенного налогового актива 144 руб. отражается по строке 145 баланса.
По мере уменьшения или полного погашения вычитаемых временных разниц сумма отложенных налоговых активов будет уменьшаться или полностью погашаться.
В нашем примере, когда сумма амортизации в бухгалтерском учете станет меньше суммы амортизации в налоговом учете, будут сделаны бухгалтерские проводки:
Дебет 68, субсчет "Расчеты по налогу на прибыль" Кредит 09 "Отложенный налоговый актив"
- уменьшены (списаны) суммы отложенного налогового актива, приходящиеся на вычитаемые временные разницы.
В итоге за какой-то период времени объект полностью самортизируется.
Объект, по которому образуется отложенный налоговый актив, может выбывать в связи с продажей, ликвидацией или безвозмездной передачей иному собственнику.
Если налог на прибыль будущих отчетных периодов уже не может быть уменьшен на сумму ОНА, то по данному объекту осуществляется бухгалтерская проводка:
Дебет 99 Кредит 09 "Отложенный налоговый актив"
- списана сумма отложенного налогового актива в связи с выбытием объекта, по которому он был начислен.
В дальнейших отчетных периодах происходит списание в состав "налоговых" расходов суммы убытка. При этом бухгалтерская прибыль остается неизменной, так как сумма убытка в бухгалтерском учете была учтена единовременно.
Таким образом, в периоде реализации амортизируемого имущества в бухгалтерском учете необходимо отразить вычитаемую временную разницу в сумме налогового убытка, связанного с такой реализацией.
Налогооблагаемые временные разницы (НВР) и отложенные налоговые обязательства (ОНО).
Налогооблагаемые временные разницы возникают, если расходы в бухгалтерском учете признают позже, чем в налоговом, а доходы - раньше. Это приводит к тому, что в отчетном периоде налогооблагаемая прибыль оказывается меньше бухгалтерской. Однако в следующих периодах ситуация изменится, и бухгалтерская прибыль станет меньше налоговой. Расхождения между данными бухгалтерского и налогового учета согласно ПБУ 18/02 называются налогооблагаемыми временными разницами.
Налогооблагаемые временные разницы могут возникать, например, если:
фирма, использующая кассовый метод, начислила выручку от реализации, штрафные санкции по обязательствам, но фактически деньги не получила;
сумма начисленных расходов (например, амортизации основных средств) в бухгалтерском учете меньше, чем в налоговом;
фирма получила отсрочку или рассрочку по уплате налога на прибыль.
К образованию налогооблагаемых временных разниц ведет и применение различных способов амортизации для целей бухгалтерского и налогового учета, когда в бухгалтерском учете сумма начисленной амортизации ниже, чем в налоговом.
Рассмотрим для примера порядок отражения процентов по кредитам и займам. В бухгалтерском учете он регулируется ПБУ 15/01. Проценты по кредитам и займам, начисленные до момента ввода в эксплуатацию инвестиционного актива, подлежат включению в стоимость инвестиционного актива.
В налоговом учете в соответствии с подпунктом 2 пункта 1 статьи 269 НК РФ проценты по кредитам и займам, уплачиваемые организацией, включаются во внереализационные расходы, но только в той сумме, которая не превышает определенной нормативной величины.
Это значит, что текущий финансовый результат по бухгалтерскому учету будет превышать налогооблагаемую прибыль. И, следовательно, "бухгалтерскую" прибыль нужно увеличить на сумму этих разниц, чтобы соотнести ее с прибылью в налоговом учете.
Налогооблагаемые временные разницы (НВР) рассчитываются так же, как и вычитаемые, но будут иметь противоположный знак. Они отражаются в аналитике бухгалтерского учета соответствующего счета учета активов и обязательств, в оценке которых возникли.
Эти разницы приводят к увеличению сумм налога на прибыль в последующих периодах. При этом сумма налога на прибыль, которую вы должны будете "доплатить" в последующих периодах, называется отложенным налоговым обязательством (ОНО).
Отложенное налоговое обязательство (ОНО) , таким образом, - это отрицательная разница между реальным текущим налогом на прибыль и условным расходом по налогу, исчисленным с балансовой прибыли. Отложенное обязательство показывает, насколько нужно будет увеличить сумму этого "условного" налога в следующем за отчетным периоде (впоследующих отчетных периодах).
Отложенное налоговое обязательство признается в том отчетном периоде, когда возникают налогооблагаемые временные разницы, и рассчитывается по формуле:
ОНО = НВР х Ставка налога на прибыль,
где НВР - налогооблагаемые временные разницы.
Чтобы четче уяснить его суть, можно вспомнить отложенный НДС с выручки при признании момента возникновения обязательств перед бюджетом "по оплате". Такой НДС давно учитывается на счете 76 как предстоящие обязательства перед бюджетом. Аналогично будет учитываться и отложенный налог на прибыль на счете 77.
Как и по правилам начисления отложенного НДС, по мере уменьшения или полного погашения налогооблагаемых временных разниц будут постепенно погашаться и отложенные налоговые обязательства.
Соответственно в аналитике соответствующего счета учета активов и обязательств, в оценке которых учитывается налогооблагаемая временная разница, данные будут корректироваться.
Если выбывает объект актива или обязательства, по которому было