Организация бухгалтерского учета
В бухгалтерском учете ООО "Успех" производятся следующие записи:
Дебет 58-1, Кредит 76 - 15 000 руб. - получено право собственности на приобретенные акции,
Дебет 58-1, Кредит 76 - 407 руб. - начислено комиссионное вознаграждение посредника,
Дебет 19, Кредит 76 - 73 руб. - начислен НДС по услугам посредника,
Дебет 58-1, Кредит 76 - 125 руб. - начислена стоимость консультационных услуг,
Дебет 19, Кредит 76 - 23 руб. - начислен НДС по консультационным услугам.
Таким образом, на счете 58-1 собирается первоначальная стоимость финансовых вложений 15 532 руб. (15 000 + 407 + 125).
Дебет 76, Кредит 51 – 15 630 руб. - перечислены денежные средства в оплату приобретенных акций.
Если организацией приобретаются финансовые вложения за счет заемных средств, то в этом случае необходимо руководствоваться Положением по бухгалтерскому учету "Расходы организации" ПБУ 10/99, утвержденным Приказом Минфина России от 06.05.1999 N 33н, и Положением по бухгалтерскому учету "Учет займов и кредитов и затрат по их обслуживанию" ПБУ 15/01, утвержденным Приказом Минфина России от 02.08.2001 N 60н (в части учета процентов по заемным средствам, израсходованным на приобретение финансовых вложений).
Расходы по уплате процентов по заемным средствам, используемым на приобретение ценных бумаг до принятия к бухгалтерскому учету, включаются в первоначальную стоимость финансовых вложений, при постановке на учет данных активов сумма процентов по заемным средствам относится на операционные расходы организации-заемщика.
Пример.
ООО "Успех" приобретает за счет заемных средств - краткосрочной ссуды банка в сумме 45 000 руб. (сумма ежемесячных процентов по банковской ссуде составляет 750 руб.) - 100 акций ОАО "Русь" через посредника. Стоимость акций 40 000 руб., комиссионное вознаграждение посредника 720 руб., в т.ч. НДС по услугам посредника (18%) 110 руб. Приобретенные акции приняты на балансовый учет.
В бухгалтерском учете ООО "Успех":
Дебет 51, Кредит 66– 45 000 руб. - отражена задолженность по полученному краткосрочному займу,
Дебет 76, Кредит 51 - 40 000 руб. - перечислена предоплата за акции,
Дебет 76, Кредит 66- 750 руб. - начислены проценты по банковской ссуде,
Дебет 19, Кредит 76- 110 руб. - начислен НДС по услугам посредника,
Дебет 66, Кредит 51 - 750 руб. - уплачены проценты по банковской ссуде за прошлый месяц,
Дебет 58, Кредит 76- 40 000 руб. - отражена стоимость приобретенных ценных бумаг,
Дебет 58, Кредит 76 - 600 руб. - отражена стоимость комиссионного вознаграждения,
Дебет 58, Кредит 76 - 750 руб. - сумма процентов по заемным средствам включена в первоначальную стоимость финансовых вложений,
Дебет 91 Кредит 76 - 750 руб. - сумма процентов после постановки акций на учет включена в состав операционных расходов
В зависимости от организационно-правовой формы предприятия, в которое вкладываются средства, инвестиции могут быть опосредованы:
изменением состава участников, оформляемым путем перерегистрации учредительных документов;
приобретением акций предприятия (если оно является акционерным обществом открытого или закрытого типа).
В первом случае приобретается пай, дающий право на участие в прибыли предприятия и в управлении им.
Во втором случае приобретаются ценные бумаги — акции, которые могут быть:
обыкновенными
привилегированными
Обыкновенные акции дают как право на участие в управлении предприятием — право голосовать на общем собрании акционеров, так и на участие в прибыли — право на получение дивидендов.
Привилегированные акции не дают их держателю права на участие в управлении предприятием (за исключением голосования на общем собрании акционеров по вопросам реорганизации и ликвидации акционерного общества), но дивиденды по ним имеют определенный размер и начисляются перед начислением дивидендов по обыкновенным акциям (отсюда название — привилегированные).
Дивиденды по привилегированным акциям могут быть определены как в процентах к их номинальной стоимости (объявляемой в момент выпуска), так и в абсолютном выражении (в твердой денежной сумме).
Привилегированные акции могут быть конвертируемыми, то есть может быть предусмотрена возможность их обмена на обыкновенные акции того же акционерного общества в определенном соотношении (например — 1 к 10).
Существуют также кумулятивные привилегированные акции, по которым акционерное общество может выплачивать дивиденды не ежегодно, а накапливать и выплачивать одним платежом через несколько лет.
Оплата паев или акций возможна как в денежной форме, так и путем передачи в уставной капитал основных средств, нематериальных активов, оборудования, а также материальных оборотных средств.
Денежные средства, вложенные в уставный капитал другого предприятия, отражаются по дебету счета 58 «Финансовые вложения» (субсчет «Паи и акции «) и кредиту счетов учета денежных средств (50 «Касса», 51 «Расчетные счета», 52 «Валютные счета») в зависимости от формы и валюты оплаты, а также в корреспонденции со счетами учета расчетов (60 «Расчеты с поставщиками и подрядчиками», 76 «Расчеты с разными дебиторами и кредиторами»).
Например, Ваше предприятие стало участником общества с ограниченной ответственностью и оплатило пай в размере 10 тыс. руб. со своего расчетного счета. Это будет отражено следующими проводками:

Передача в уставные капиталы других предприятий основных средств, нематериальных активов, оборудования отражается по дебету субсчета 91 «Прочие доходы и расходы», и по кредиту счетов 01 «Основные средства», 04 «Нематериальные активы», 07 «Оборудование к установке» ( по остаточной стоимости) (см. Разделы «Учет основных средств», «Учет нематериальных активов»).
При передаче имущества у организации-инвестора возможны ситуации, когда наблюдается несоответствие денежной оценки вклада (согласованной стоимости) балансовой оценке имущества, передаваемого в качестве вклада в уставный капитал. Здесь возможны два варианта:
согласованная стоимость передаваемого имущества больше балансовой стоимости, что находит отражение в составе внереализационных доходов организации (согласно ст.250 НК РФ они включаются в расчет налога на прибыль в общем порядке);
согласованная стоимость передаваемого имущества ниже его балансовой оценки, что отражается как внереализационные расходы организации
Существует и такая форма вклада в уставной капитал других предприятий как передача права полного хозяйственного ведения на основные средства.
Право полного хозяйственного ведения отличается от права собственности тем, что ограничивает возможность распоряжения имуществом без согласия собственника и дает ему право на участие в прибыли от использования этого имущества.
При передаче основных средств в полное хозяйственное ведение они не отражаются на счете 58 «Финансовые вложения», так как никаких затрат Ваше предприятие не несет (не переуступает право собственности на эти средства).
Объект продолжает числиться на счете 01 «Основные средства» обособленно как переданный в полное хозяйственное ведение. На этот объект продолжают начислять амортизацию, но относят ее не в дебет счета 25 «Общепроизводственные расходы», а в дебет счета 91 «Прочие доходы и расходы» субсчет 91-2 «Прочие расходы» , отражая, таким образом, затраты на инвестиции и уменьшая на эти суммы доходы, полученные от участия в уставном капитале другого предприятия.
Вложение в уставные капиталы других предприятий материальных оборотных средств отражается по той же схеме, что и вложение основных средств, нематериальных активов, оборудования.
Финансовые вложения, вносимые в счет вклада в уставный (складочный) капитал организации, принимаются к бухгалтерскому учету по первоначальной стоимости, которая представляет собой их денежную оценку, согласованную учредителями (участниками) организации, если иное не предусмотрено законодательством Российской Федерации (п.12 ПБУ 19/02).
Случаи, когда законодательством РФ предусмотрены особые правила оценки таких вложений, предусмотрены Федеральным законом от 08.02.1998 N 14-ФЗ "Об обществах с ограниченной ответственностью" и Федеральным законом от 26.12.1995 N 208-ФЗ "Об акционерных обществах".
Так, в соответствии с п.2 ст.15 Закона "Об обществах с ограниченной ответственностью" денежная оценка неденежных вкладов в уставный капитал общества, вносимых участниками общества, утверждается решением общего собрания участников общества, принимаемым всеми участниками общества единогласно.
При этом если номинальная стоимость доли участника общества в уставном капитале общества, оплачиваемой неденежным вкладом, составляет более двухсот минимальных размеров оплаты труда, установленных федеральным законом на дату представления документов для государственной регистрации общества, такой вклад должен оцениваться независимым оценщиком.
Пунктом 3 ст.34 Закона "Об акционерных обществах" также предусмотрено, что в случаях оплаты акций неденежными средствами для определения рыночной стоимости вносимого имущества должен привлекаться независимый оценщик. Величина денежной оценки имущества, произведенной учредителями общества и советом директоров (наблюдательным советом) общества, не может быть выше величины оценки, произведенной независимым оценщиком.
В соответствии с Планом счетов и Инструкцией по его применению информация о состоянии и движении уставного капитала организации отражается на счете 80 "Уставный капитал". Внесение участниками вкладов отражается по кредиту счета 80 и дебету счета 75 "Расчеты с учредителями", субсчет 1 "Расчеты по вкладам в уставный (складочный) капитал". Поступление вкладов учредителей в виде финансовых вложений учитывается по кредиту счета 75, субсчет 1, в корреспонденции со счетом 58 "Финансовые вложения".
Пример.
В оплату акций при учреждении акционерного общества учредителем внесены 1000 акций другого предприятия номинальной стоимостью 150 руб. каждая на общую сумму 150 000 руб., которая согласована всеми учредителями и подтверждена независимым оценщиком. Эта стоимость соответствует размеру вклада данного участника.
В бухгалтерском учете необходимо сделать следующие записи.
1. Дебет 75 Кредит 80
- 150 000 руб. - отражено формирование уставного капитала согласно учредительным документам.
2. Дебет 58 Кредит 75- 150 000 руб. - внесенные учредителем акции приняты к учету в составе финансовых вложений.
Отражение затрат на приобретение акций по дебету субсчета 58-1 «Паи и акции» счета 58 «Финансовые вложения» можно проводить только по документам, подтверждающим факт приобретения акций.
Как уже говорилось, акции (как и другие ценные бумаги) отражаются в учете по фактической стоимости их приобретения.
Согласно п.18 ПБУ 19/02 первоначальная стоимость финансовых вложений, по которой они приняты к учету организацией, может изменяться. Для целей отражения последующей оценки они подразделяются на финансовые вложения, по которым текущая рыночная стоимость определяется, и финансовые вложения, по которым текущая рыночная стоимость не определяется. К первой группе финансовых вложений при отражении их в отчетности применяется правило оценки по рыночной стоимости. Если рыночная стоимость финансовых вложений ниже учетной (первоначальной) стоимости, то необходимо произвести корректировку данной статьи посредством создания резерва под обесценение вложений в ценные бумаги.
Пример
ООО "Успех" имеет на балансе по состоянию на 1 января 2003 г. 200 акций ОАО "Китеж" по номинальной стоимости 500 рублей за акцию на общую сумму 100 000 руб. Котировка данных акций регулярно публикуется. По состоянию на 31 марта 2003 г. рыночная стоимость данных акций понизилась и составила 450 руб. за акцию. В бухгалтерской отчетности данные акции должны быть показаны по рыночной стоимости. С этой целью организацией создан резерв под обесценение ценных бумаг (п.20 ПБУ 19/02). По состоянию на 31 июня 2003 г. рыночная стоимость имеющихся на балансе акций возросла и составила 600 руб. за акцию.
Бухгалтерские записи, отражающие переоценку финансовых вложений, производятся следующим образом.
По состоянию на 31 марта 2003 г. сумма превышения себестоимости над рыночной стоимостью акций составит (500-450)*200=10.000 руб. Создание резерва отражается
Счет 59 Счет 91
| Дебет | Кредит | Дебет | Кредит | |
| 10.000 | 10.000 | |||
По состоянию на 31 июня 2003 г сумма превышения рыночной цены над себестоимостью составит (600-500)*200=20.000 руб. Отнесение на доходы части начисленного резерва при повышении рыночной стоимости ценных бумаг отражается проводкой:
Счет 59 Счет 91
| Дебет | Кредит | Дебет | Кредит | |
| 20. 000 | 20. 000 | |||
Величина резерва определяется отдельно по каждому виду ценных бумаг, котирующихся на бирже или на специальных аукционах, котировка которых регулярно публикуется.
Аналитический учет по субсчету "Резервы под обесценение вложений в ценные бумаги" ведется по каждому резерву.
Если до конца года, следующего за годом создания резерва под обесценение вложений в ценные бумаги, этот резерв в какой-либо части не будет использован, то неизрасходованные суммы присоединяются при составлении бухгалтерского баланса на конец года к финансовым результатам организации соответствующего года (дебет 59 кредит 91).
По долговым ценным бумагам, по которым не определяется текущая рыночная стоимость, разрешается разницу между первоначальной стоимостью и номинальной стоимостью в течение срока обращения равномерно по мере причитающегося по ним дохода относить на финансовые результаты. Данный способ оценки должен быть закреплен в учетной политике организации.
Пример.
ООО "Успех" приобрело облигации ОАО "Китеж" на вторичном рынке через посредника. По данным ценным бумагам текущая рыночная стоимость не определяется. Первоначальная стоимость приобретенных облигаций составляет 7000 руб. Номинальная стоимость приобретенных облигаций 12 000 руб. Срок обращения облигаций 12 месяцев.
В бухгалтерском учете ежемесячно отражается доведение учетной стоимости до номинала (пропорционально сроку обращения) следующей проводкой:
Счет 58 Счет 91
| Дебет | Кредит | Дебет | Кредит | |
| 417 | 417 | |||
417 руб. ((12 000 - 7000)/12)
Если по объекту финансовых вложений, ранее оцениваемому по текущей рыночной стоимости, невозможно определить такую цену при составлении финансовой отчетности, то такой объект отражается по стоимости последней оценки (п.24 ПБУ 19/02).
Ценные бумаги, полученные организацией безвозмездно, принимаются к бухгалтерскому учету по первоначальной стоимости, которая формируется следующим образом.
Первоначальная стоимость ценных бумаг, обращающихся на рынке ценных бумаг, представляет собой их текущую рыночную стоимость на дату принятия к бухгалтерскому учету. При этом под текущей рыночной стоимостью понимается их рыночная цена, рассчитанная организатором торговли на рынке ценных бумаг.
Для ценных бумаг, по которым организатором торговли рыночная цена не рассчитывается, первоначальная стоимость будет представлять собой сумму денежных средств, которую организация могла бы получить в результате продажи этих ценных бумаг по состоянию на дату их принятия к бухгалтерскому учету.
Стоимость полученных безвозмездно активов предварительно отражается по кредиту счета 98 "Доходы будущих периодов", субсчет 2 "Безвозмездные поступления", в корреспонденции со счетом 58 "Финансовые вложения".
Стоимость безвозмездно полученных активов, учтенных на счете 98, списывается в кредит счета 91 "Прочие доходы и расходы" по мере списания стоимости этих активов на счета учета затрат на производство (расходов на продажу).
Исходя из приведенных правил учет ценных бумаг, полученных безвозмездно, нужно вести следующим образом.
Если ценные бумаги предполагается перепродать, то следует включить их стоимость в состав внереализационных доходов с отнесением в кредит счета 91 организации в том отчетном периоде, когда эти ценные бумаги будут ею проданы.
Если ценные бумаги представляют собой долгосрочные инвестиции, то их стоимость организация может включить в состав внереализационных доходов на дату получения права собственности на эти бумаги.
Пример
ООО "Успех" получило безвозмездно от физического лица 50 акций номинальной стоимостью по 1000 руб., которые организация получила от физического лица. Данные акции обращаются на организованном рынке ценных бумаг. Текущая рыночная стоимость одной акции на дату принятия их к бухгалтерскому учету составила 1200 руб.
В бухгалтерском учете необходимо сделать следующую запись:
Счет 58 Счет 91
| Дебет | Кредит | Дебет | Кредит | |
| 60. 000 | 60. 000 | |||
* 1 200 х 50 = 60 000
Получение финансовых вложений при исполнении обязательств неденежными средствами
В соответствии с п.14 ПБУ 19/02 первоначальная стоимость финансовых вложений, полученных организацией по договору, предусматривающему исполнение обязательств неденежными средствами, определяется исходя из стоимости переданных или подлежащих передаче ею активов.
Стоимость переданных активов устанавливается исходя из цены, по которой организация, получающая в качестве оплаты финансовые вложения, в сравнимых обстоятельствах обычно определяет стоимость аналогичных активов.
При невозможности определения стоимости передаваемых активов величина стоимости финансовых вложений, полученных организацией, устанавливается исходя из цены, по которой в сравнимых обстоятельствах могут быть приобретены аналогичные финансовые вложения.
Такой порядок оценки имущества, получаемого при исполнении обязательств по договору неденежными средствами, закреплен и в других ПБУ (например, п.10 ПБУ 5/01 "Учет материально-производственных запасов", п.11 ПБУ 6/01 "Учет основных средств").
Пример
В оплату за отгруженную продукцию, договорная цена которой составляет 240 000 руб. (включая НДС - 18% в сумме 36 610 руб.), организация получила от покупателя облигации, обращающиеся на организованном рынке ценных бумаг.
Номинальная стоимость полученных облигаций составила 300 000 руб.
В бухгалтерском учете эта операция отражается следующей проводкой:
Счет 58 Счет 62
| Дебет | Кредит | Дебет | Кредит | |
| 240.000 | 240. 000 | |||
Получение финансовых вложений в качестве вклада по договору простого товарищества
ПБУ 19/02 устанавливает порядок оценки финансовых вложений, внесенных в качестве вклада по договору простого товарищества. (гл.55 ГК РФ).
Первоначальной стоимостью полученных в этом случае финансовых вложений признается их денежная оценка, согласованная товарищами в договоре простого товарищества (п.15 ПБУ 19/02).
В этой оценке финансовые вложения принимаются к учету товарищем, на которого возложена обязанность ведения общих дел.
Пример
Договором простого товарищества ведение общих дел возложено на ООО "Успех".
В качестве вклада в общее имущество товарищества ООО "Успех" принимает акции, обращающиеся на организованном рынке ценных бумаг, стоимость которых согласно договору составляет 200 000 руб.
В обособленном бухгалтерском учете простого товарищества эта операция отражается следующей проводкой:
Счет 58 Счет 80
| Дебет | Кредит | Дебет | Кредит | |
| 200. 000 | 200.000 | |||
Менее рисковым вложением средств по сравнению с уставным капиталом других предприятий является вложение в облигации и, прежде всего, в те, гарантом по которым выступает государство.
В настоящее время на рынке государственных ценных бумаг обращаются следующие виды облигаций:
государственные краткосрочные облигации (ГКО);
облигации федерального займа (ОФЗ);
облигации государственного сберегательного займа (ОГСЗ);
облигации валютного займа (ОВВЗ или ОВОЗ).
Облигация — это ценная бумага, удостоверяющая внесение ее владельцем денежных средств на сумму, указанную в облигации. Владелец облигации наделяется правом в установленный срок получить номинальную стоимость облигации и фиксированный процент.
В условиях выпуска может быть установлена выплата процентов равными платежами до установленного в облигации срока (срока погашения). Такие облигации называются купонными. Доход по ним выплачивается путем оплаты купонов (отрывных частей облигации).
Облигации могут быть именными и на предъявителя. В зависимости от сроков погашения облигации делятся на долгосрочные и краткосрочные. Долгосрочные имеют срок погашения более года, а краткосрочные — менее года.
Приобретенные облигации заносятся в специальный реестр с указанием номеров и размера процентов по ним. Облигации с копией реестра хранятся в кассе предприятия.
Облигации учитываются по фактической стоимости приобретения на счете 58 «Финансовые вложения», к которым открываются соответствующие субсчета.
Приобретение облигаций оформляется сначала проводкой: дебет счета 76 «Расчеты с разными дебиторами и кредиторами» субсчет «Приобретение облигаций» и кредит счетов учета денежных средств (50 «Касса», 51 «Расчетные счета», 52 «Валютные счета») в зависимости от формы и валюты оплаты, счетов учета расчетов (60 «Расчеты с поставщикам и подрядчиками», 76 «Расчеты с разными дебиторами и кредиторами»), а затем, когда все затраты на приобретение облигаций учтены, проводкой: дебет счета 58 «Финансовые вложения» субсчет 58-2 «Облигации» в зависимости от срока погашения (долгосрочные или краткосрочные) и кредит 76 « Расчеты с разными дебиторами и кредиторами» субсчет «Приобретение облигаций». Необходимо вести аналитический учет в разрезе долгосрочных и краткосрочных облигаций.
Приобретение облигаций, номинал которых выражен в иностранной валюте, отражается в учете в рублевом эквиваленте по официальному курсу, действующему на день совершения операции.
Купонный доход, как часть стоимости облигации, оплачиваемая при покупке, может учитываться также на счете 58 «Финансовые вложения» на отдельном субсчете «Средства полученные и затраты, произведенные по облигационным процентам».
Допустим, Ваше предприятие приобрело 10 купонных облигаций, срок погашения которых наступает через 1,5 года. Стоимость приобретения составила 11.500 руб. за облигацию, в том числе накопленный купонный доход — 2.500 руб. Покупка облигаций была оплачена с расчетного счета предприятия.
Это вложение будет отражено в бухгалтерском учете Вашего предприятия следующим образом:
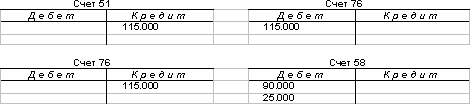
Начисление процентов (доходов) по облигациям отражается записью по дебету счета 76 «Расчеты с разными дебиторами и кредиторами» субсчет «Проценты (доходы) по облигациям» и кредиту счета 91 «Прочие доходы и расходы».
Получение на расчетный счет предприятия процентов (доходов) по облигациям отражается записью по дебету счета 51 «Расчетные счета» и кредиту счета 76 «Расчеты с разными дебиторами и кредиторами» субсчет «Проценты (доходы) по облигациям».
Предприятие, владеющее государственными ценными бумагами, может столкнуться с процедурой новации.
Новация — это обмен ценных бумаг одной категории (выпуска) на другую. Новация государственных ценных бумаг носит принудительный характер. В процессе новации предприятие взамен одних ценных бумаг получает другие, причем обмен может сопровождаться частичной денежной компенсацией стоимости обмениваемых ценных бумаг, либо без нее.
5 Учет финансовых вложений в займы
Ваше предприятие может кредитовать другие предприятия и организации не только путем приобретения их облигаций, но и путем заключения договоров займа (кредитных договоров), а также приобретая их векселя и иные долговые обязательства.
Вексель — это ценная бумага строго установленной формы, удостоверяющая ничем не обусловленное обязательство векселедателя или иного указанного в нем плательщика выплатить по наступлении предусмотренного срока указанную в векселе сумму.
В зависимости от срока, на который предоставляются денежные средства, займы делятся на краткосрочные (не более 1 года) и долгосрочные (более 1 года).
Займы учитываются на субсчете 58-3 «Предоставленные займы», который открывается к счету 58 «Краткосрочные финансовые вложения». Необходимо вести аналитический учет в разрезе предоставленных краткосрочных и долгосрочных займов.
Например, предприятие передало своему партнеру 100 тыс. руб. по договору займа, заключенному на 1 год. Это будет отражено следующей проводкой:

Что касается процентных платежей по займам, то их учитывают по мере возникновения у заемщика обязательства их выплатить, относя в дебет счета 58 «Финансовые вложения» и кредит счета 91 «Прочие доходы и расходы».
Поступление средств в счет погашения займов отражается в зависимости от формы и валюты платежа по дебету счетов 50 «Касса», 51 «Расчетные счета», 52 «Валютные счета» и по кредиту счетов 58 «Финансовые вложения» в зависимости от срока займа.
6 Реализация ценных бумаг, учет прибылей и убытков от финансовых вложений
Принятые к учету финансовые вложения могут быть проданы, погашены, переданы безвозмездно, внесены в уставный капитал других организаций, переданы в счет вклада по договору простого товарищества. Выбытие вложений признается в бухгалтерском учете на дату единовременного прекращения условий их принятия к учету.
Поступления от продажи финансовых вложений в соответствии с ПБУ 9/99 признаются прочими операционными поступлениями либо доходами от обычных видов деятельности. Величина поступления определяется исходя из цены, установленной договором между организацией и покупателем (п.6.1 ПБУ 9/99).
Операционные доходы отражаются по кредиту счета 91-1 "Прочие доходы" в корреспонденции со счетами учета денежных средств или расчетов. При этом в дебет счета 91-2 "Прочие расходы" списывается стоимость реализованных вложений в корреспонденции со счетом 58 "Финансовые вложения".
Пунктом 26 ПБУ 19/02 определены следующие способы оценки финансовых вложений при их выбытии:
по первоначальной стоимости каждой единицы бухгалтерского учета финансовых вложений, т.е. вклады в уставные (складочные) капиталы, предоставление займов, депозитные вклады в кредитных организациях, дебиторская задолженность по переуступке права требования;
по средней первоначальной стоимости (вложения в ценные бумаги других организаций);
по первоначальной стоимости первых по времени приобретения финансовых вложений - способ ФИФО, применяемый только для вложений в ценные бумаги
Способы оценки финансовых вложений при выбытии
| Способ выбытия | Документ | Виды финансовых вложений | |
| Рыночная цена определяется | Рыночная цена не определяется | ||
| Продажа на вторичном рынке | Договор купли-продажи, акт приемки-передачи | Исходя из последней рыночной цены |
1. По стоимости каждой единицы 2. По средней первоначальной стоимости 3. По методу ФИФО |
| Передача в Уставный капитал | Учредительный договор, акт приемки-передачи | Исходя из последней рыночной цены | По первоначальной стоимости |
| Безвозмездная передача | Договор дарения, акт приемки-передачи | Исходя из последней рыночной цены | Исходя из рыночной стоимости аналогичного финансового актива, но не ниже первоначальной стоимости |
| Оплата поставленных ценностей, выполненных работ, оказанных услуг | Договор поставки акт приемки-передачи ценных бумаг | Исходя из последней рыночной цены | Исходя из стоимости переданных активов |
Продажа на вторичном рынке
Выбытие финансовых вложений, по которым текущая рыночная стоимость определяется
Стоимость выбытия финансовых вложений, по которым текущая рыночная стоимость определяется, рассчитывается исходя из последней оценки.
Пример.
В январе 2003 г. ООО "Успех" приобрело 1500 акций, обращающихся на организованном рынке ценных бумаг, по 120 руб. за штуку при номинальной цене 100 руб.
В соответствии с учетной политикой последующая оценка проводится ежеквартально. По состоянию на 31 марта 2003 г. цена составила 150 руб.
20 апреля 2003 г. продано 500 акций по цене 160 руб. за акцию.
В бухгалтерском учете эти операции отражаются следующими записями.
В январе:
Дебет 76 Кредит 51- 180 000 руб. - оплачена продавцу стоимость акций согласно договору;
Дебет 58-1 Кредит 76-180 000 руб. - полученные акции приняты к учету.
В марте:
Дебет 58-1 Кредит 91-1- 45 000 руб. - отражена разница между текущей рыночной стоимостью акций и их предыдущей оценкой (150 руб/шт. х 1500 шт. - 180 000 руб.).
В апреле:
Дебет 76 Кредит 91-1- 80 000 руб. (500 шт. х 160 руб/шт.) - отражена задолженность по оплате акций;
Дебет 51 Кредит 76- 80 000 руб. - получены денежные средства;
Дебет 91-2 Кредит 58-1 75 000 руб. (500 шт. х 150 руб/шт.) - списана стоимость проданных акций по последней оценке;
Дебет 91-9 Кредит 99- 5000 руб. - заключительными оборотами апреля списано сальдо прочих доходов и расходов.
Выбытие финансовых вложений, по которым текущая рыночная стоимость не определяется
При выбытии ценных бумаг, по которым текущая рыночная стоимость не определяется, их стоимость может рассчитываться одним из трех способов:
по первоначальной стоимости каждой единицы финансовых вложений;
по средней первоначальной стоимости;
по первоначальной стоимости первых по времени приобретения финансовых вложений (способ ФИФО).
Способ организация выбирает самостоятельно, закрепляет в учетной политике и применяет его по группе (виду) финансовых вложений последовательно на протяжении нескольких отчетных периодов. При этом по каждой группе (виду) финансовых вложений в течение отчетного года применяется один способ оценки.
При применении способа оценки по первоначальной стоимости каждой единицы финансовых вложений аналитический учет должен обеспечить возможность получения информации о стоимости приобретения каждой единицы финансовых вложений.
Применение способа средней первоначальной стоимости предполагает расчет средней стоимости, приходящейся на одну единицу выбывающих финансовых вложений. Расчет средней первоначальной стоимости производится по каждому виду финансовых вложений.
Пример.
По состоянию на 01.07.2003 у ООО "Успех" на балансе числились акции в количестве 800 шт. по цене 70 рублей за акцию на общую сумму 56 000 рублей. 12 июля 2003 года ООО "Успех" приобрело 100 акций по цене 90 руб. на общую сумму 9 000 рублей.
Средняя стоимость одной акции после приобретения составит 72 рублей ((56 000 руб. + 9 000 руб.) : (800 шт. + 100 шт.)).
25 июля были приобретены еще 500 акций по цене 120 руб. на общую сумму 60 000 руб. Средняя стоимость одной акции после этого приобретения составит 89 рублей ((56 000 руб. + 9 000 руб. + 60 000 руб.) : (800 шт. + 100 шт. + 500 шт.)).
28 июля ООО "Успех" продало 400 акций. Выручка от реализации акций составила 48 000 рублей.
| Дата | Поступление | Выбытие |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||