Организация бухгалтерского учета
Счет 58 Счет 91 Счет 51
| Дебет | Кредит | Дебет | Кредит | Дебет | Кредит | ||
| 35. 600 | 35. 600 | 48. 000 | 48. 000 | ||||
| 12.400 |
Счет 91-9
| Дебет | Кредит |
| 12. 400 | |
| 12.400 | |
Счет 99
| Дебет | Кредит |
| 12.400 | |
Применение способа оценки по первоначальной стоимости первых по времени приобретения финансовых вложений (ФИФО) предполагает, что при продаже первыми выбывают те ценные бумаги, которые были первыми и приобретены.
Оценка ценных бумаг, находящихся в остатке на конец месяца, производится по фактической стоимости последних по времени приобретения ценных бумаг.
Для определения стоимости выбывающих ценных бумаг из суммы остатков на начало месяца и стоимости поступивших за месяц ценных бумаг вычитается стоимость остатка ценных бумаг на конец месяца.
Воспользуемся условиями предыдущего примера.
По состоянию на 01.07.2003 у ООО "Успех" на балансе числились акции в количестве 800 шт. по цене 70 рублей за акцию на общую сумму 56 000 рублей. 12 июля 2003 года ООО "Успех" приобрело 100 акций по цене 90 руб. на общую сумму 9 000 рублей.
25 июля были приобретены еще 500 акций по цене 120 руб. на общую сумму 60 000 руб.
28 июля ООО "Успех" продало 400 акций. Выручка от реализации акций составила 48 000 рублей.
| Дата | Поступление | Выбытие | Остаток | ||||||
| Кол-во | Цена | Стоимость | Кол-во | Цена | Стоимость | Кол-во | Цена | Стоимость | |
| 01.07 | 800 | 70 | 56 000 | ||||||
| 12.07 | 100 | 90 | 9 000 | 900 | |||||
| 25.07 | 500 | 120 | 60 000 | 1400 | |||||
| 28.07 | 400 | 28 000 | |||||||
| Итого | 600 | 69 000 | 400 | 28 000 | |||||
| 01.08 | 1000 | 97 | 97 000 | ||||||
Для определения стоимости выбывающих ценных бумаг сделаем расчет.
1. Определим общую стоимость ценных бумаг, приобретенных за месяц и находившихся в остатке. Она составит 125 000 руб. (56 000 руб. + 69 000 руб.)
2. Найдем стоимость остатка ценных бумаг на конец месяца исходя из фактической стоимости последних по времени приобретения.
Остаток в количестве 1000 шт. составляет:
500 шт. - по цене 120 руб. на общую сумму 60 000 руб.;
100 шт. - по цене 90 руб. на общую сумму 9 000 руб.;
400 шт. ( (1000 шт. - (100 шт. + 500 шт.)) - по цене 70 руб. на общую сумму 28 000 руб.
Итого 97 000 руб. (28 000 руб. + 9 000 руб. + 60 000 руб.).
3. Стоимость выбывающих ценных бумаг составит 28 000 руб. (125 000 руб. – 97 000 руб.).
Счет 58 Счет 91 Счет 51
| Дебет | Кредит | Дебет | Кредит | Дебет | Кредит | ||
| 28. 000 | 28. 000 | 48. 000 | 48. 000 | ||||
| 20.000 |
Счет 91-9
| Дебет | Кредит |
| 20.000 | |
| 20.000 | |
Счет 99
| Дебет | Кредит |
| 20.000 | |
4.4.2. Безвозмездная передача финансовых вложений
ООО "Успех" имеет на балансе финансовый вексель ОАО "Импексбанк" номинальной стоимостью 200 000 руб. Первоначальная стоимость финансового векселя 100 000 руб. (по данному векселю не определяется текущая рыночная стоимость). Согласно договору дарения данный финансовый вексель передается ОАО "Китеж".
Как указывалось выше, согласно п.26 ПБУ 19/02 при выбытии финансового векселя применяется способ оценки по первоначальной стоимости.
В бухгалтерском учете ООО "Успех" будут отражены следующие проводки:
Списание учетной стоимости переданного безвозмездно векселя
Счет 91-2 Счет 58
| Дебет | Кредит | Дебет | Кредит | |
| 100. 000 | 100. 000 | |||
Отражение финансового результата
Счет 99 Счет 91-9
| Дебет | Кредит | Дебет | Кредит | |
| 100. 000 | 100. 000 | |||
Оплата финансовыми вложениями, полученных ценностей, выполненных работ, оказанных услуг
При передаче ценных бумаг в оплату поставленных ценностей, выполненных работ и оказанных услуг их списание производится по первоначальной стоимости каждой единицы.
Пример.
ООО "Успех" имеет на балансе финансовый вексель ОАО "Импексбанк" номинальной стоимостью 200 000 руб., первоначальная стоимость векселя составляет 101 695 руб. ООО "Успех" имеет кредиторскую задолженность перед поставщиком товаров ОАО "Китеж" в сумме 120 000 руб., в том числе НДС (18%) 18 305 руб. В оплату задолженности поставщику ценностей выдан финансовый вексель ОАО "Импекбанк".
В бухгалтерском учете ООО "Успех":
Дебет 60, Кредит 91-1 – 120 000 руб. - отражена передача векселя в погашение задолженности перед ОАО "Китеж",
Дебет 91-2, Кредит 58-2 - 101 695 руб. - списана первоначальная стоимость переданного векселя,
Дебет 91-9, Кредит 99 – 18 305 руб. (120 000 - 101 695) - отражен финансовый результат от передачи векселя,
Дебет 68, Кредит 19 – 15 254 руб. (100 000 х 18 / 118) - сумма НДС по полученным товарам отнесена на расчеты с бюджетом по оплаченным ценностям.
* В расчетно-платежных документах сумма НДС должна быть выделена отдельной строкой, ценности должны быть получены и приняты покупателем к бухгалтерскому учету и оплачены. Соблюдение этих правил дает право на возмещение (зачет) НДС.
Затраты предприятия на приобретение облигаций в большинстве случаев не совпадают с их номинальной стоимостью.
Если облигация бескупонная (не предполагает выплаты процентов до ее погашения), то она продается ниже номинала (суммы подлежащей уплате при погашении).
Купонная облигация продается по цене выше номинальной, так как в цену включается сумма будущих процентных платежей.
Разница между номиналом и фактическими затратами на приобретение облигаций, других аналогичных ценных бумаг (векселей и т.п.) должна быть отнесена на результаты хозяйственной деятельности в течение срока их обращения.
Первый вариант учета этой разницы — ее списание ежемесячно равными долями в течение всего срока, остающегося до погашения ценных бумаг и возврата вложенных средств. Цель списания разниц — уравнять номинальную и учетную стоимость облигации к моменту погашения.
Например, Ваше предприятие приобрело облигации со сроком погашения 10 лет и доходом в 10 % годовых (то есть ежегодный процентный доход составит 80.000 руб.). Номинальная стоимость облигаций — 800.000 руб., цена приобретения — 1.000.000 руб. Разница между номинальной стоимостью и ценой приобретения составит 1.000.000 — 800.000 = 200.000 руб. Значит, ежегодно необходимо списывать 200.000/10 = 20.000 руб. из 80.000 руб. дохода по облигациям (60.000 руб. относятся непосредственно на прибыль).
При реализации или погашении купонных облигаций отдельно определяется доход, полученный от продажи (погашения) купона, (купонный доход), и отдельно финансовый результат от выбытия ценной бумаги.
При наличии на момент продажи или погашения облигации уплаченного процента (дохода), учтенного в момент получения на счете финансовых вложений, полученные проценты (доход) отражаются по кредиту счета 58 «Финансовые вложения» субсчета «Средства полученные и затраты, произведенные по облигационным процентам (доходам)» в корреспонденции со счетом 91 «Прочие доходы и расходы «.
Образующаяся разница между полученным и уплаченным процентом (доходом) по каждому отдельному выпуску облигации подлежит списанию со счета 58 «Финансовые вложения» субсчет «Средства полученные и затраты, произведенные по облигационным процентам (доходам)» на счет 99 «Прибыли и убытки» в день реализации или погашения облигации.
Рассмотрим реализацию купонных облигаций на примере.
Предприятием был приобретен пакет облигаций на общую сумму 115 тыс. рублей. При этом уплаченный при покупке продавцу облигации процентный доход составил 25 тыс. рублей. В момент продажи процентный доход, полученный с покупателя, составил 30 тыс. рублей. Общая стоимость проданного пакета облигаций составила 125 тыс. рублей.
В бухгалтерском учете предприятия операция продажи облигаций выглядит следующим образом:
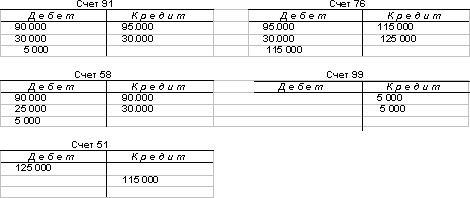
Таким образом, от продажи пакета облигаций получено два вида дохода: процентный доход — 5 тыс. рублей, от выбытия ценной бумаги с баланса — 5 тыс. рублей.
7 Инвентаризация финансовых вложений
Инвентаризация финансовых вложений проводится в рамках общей инвентаризации имущества и финансовых обязательств предприятия.
Проведение инвентаризаций обязательно в следующих случаях:
при передаче имущества организации в аренду, выкупе, продаже, а также в случаях, предусмотренных законодательством при преобразовании государственного или муниципального унитарного предприятия;
перед составлением годовой бухгалтерской отчетности, кроме имущества, инвентаризация которого проводилась не ранее 1 октября отчетного года;
при смене материально ответственных лиц (на день приемки — передачи дел);
при установлении фактов хищений или злоупотреблений, а также порчи ценностей;
в случае стихийных бедствий, пожара, аварий или других чрезвычайных ситуаций, вызванных экстремальными условиями;
при ликвидации (реорганизации) организации перед составлением ликвидационного (разделительного) баланса и в других случаях, предусматриваемых законодательством Российской Федерации или нормативными актами Министерства финансов Российской Федерации.
При инвентаризации финансовых вложений проверяются фактические затраты в ценные бумаги и уставные капиталы других организаций, а также предоставленные другим организациям займы.
При проверке фактического наличия ценных бумаг устанавливается:
правильность оформления ценных бумаг;
реальность стоимости учтенных на балансе ценных бумаг;
сохранность ценных бумаг (путем сопоставления фактического наличия с данными бухгалтерского учета);
своевременность и полнота отражения в бухгалтерском учете полученных доходов по ценным бумагам.
При хранении ценных бумаг в организации их инвентаризация проводится одновременно с инвентаризацией денежных средств в кассе.
Инвентаризация ценных бумаг проводится по отдельным эмитентам с указанием в акте названия, серии, номера, номинальной и фактической стоимости, сроков гашения и общей суммы.
Реквизиты каждой ценной бумаги сопоставляются с данными описей (реестров, книг), хранящихся в бухгалтерии организации.
Инвентаризация ценных бумаг, сданных на хранение в специальные организации (банк — депозитарий — специализированное хранилище ценных бумаг и др.), заключается в сверке остатков сумм, числящихся на соответствующих счетах бухгалтерского учета организации, с данными выписок этих специальных организаций.
Финансовые вложения в уставные капиталы других организаций, а также займы, предоставленные другим организациям, при инвентаризации должны быть подтверждены документами.
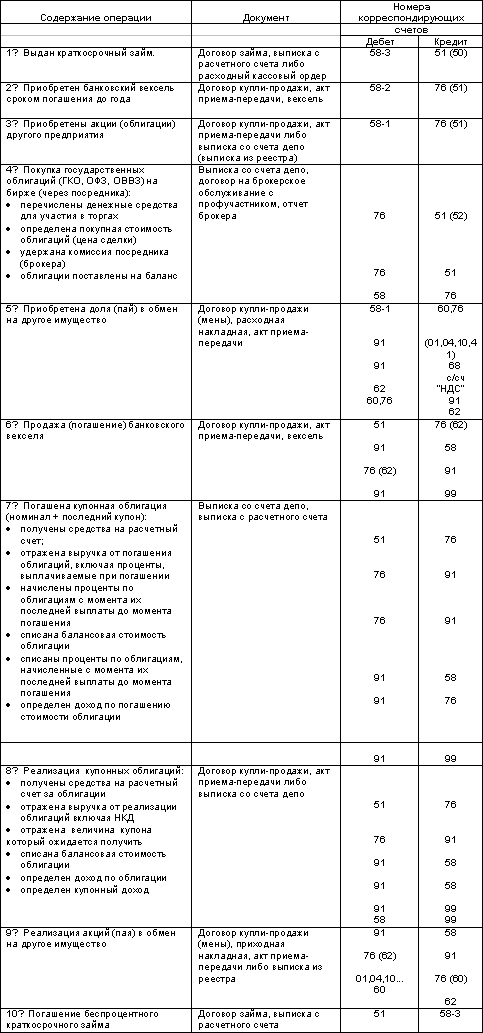
Основные проводки по учету финансовых вложений:
С учетом требования существенности в бухгалтерской отчетности подлежит раскрытию как минимум следующая информация:
способы оценки финансовых вложений при их выбытии по группам (видам);
последствия изменений способов оценки финансовых вложений при их выбытии;
стоимость финансовых вложений, по которым текущая рыночная стоимость определяется, и финансовых вложений, по которым текущая рыночная стоимость не определяется;
разница между текущей рыночной стоимостью на отчетную дату и предыдущей оценкой финансовых вложений, по которым текущая рыночная стоимость определялась;
по долговым ценным бумагам, по которым текущая рыночная стоимость не определялась, - разница между первоначальной стоимостью и номинальной стоимостью в течение срока их обращения;
стоимость и виды ценных бумаг и иных финансовых вложений, переданных в залог;
суммы созданных резервов под обесценение финансовых вложений с указанием: вида финансовых вложений; величины резерва, созданного в отчетном году; величины резерва, признанного операционным доходом отчетного периода; сумм резерва, использованных в отчетном году;
по долговым ценным бумагам и предоставленным займам - данные: об их оценке по дисконтированной стоимости; о величине их дисконтированной стоимости; о примененных способах дисконтирования (раскрываются в пояснениях к бухгалтерскому балансу и отчету о прибылях и убытках).
Поскольку в бухгалтерском балансе сведения о финансовых вложениях представляются в ограниченном составе, то всю остальную необходимую информацию о них следует отражать в пояснительной записке и с подразделением финансовых вложений в зависимости от срока обращения (погашения) на краткосрочные и долгосрочные.
В связи с принятием ПБУ 19/02 в учетную политику организации для целей бухгалтерского учета необходимо внести следующие дополнения:
1) о периодичности переоценки финансовых вложений по текущей рыночной стоимости (ежемесячной или ежеквартальной);
2) о способах расчета стоимости при выбытии финансовых вложений, по которым текущая рыночная стоимость не определяется (по первоначальной стоимости каждой единицы, по средней первоначальной стоимости, по способу ФИФО);
3) о признании доходов по финансовым вложениям в качестве доходов по обычным видам деятельности либо прочих поступлений;
4) о периодичности проведения проверки на обесценение финансовых вложений (по состоянию на 31 декабря отчетного года либо на отчетные даты промежуточной отчетности);
5) о порядке отнесения дисконта на финансовые результаты по долговым ценным бумагам, по которым текущая рыночная стоимость не определяется.
9. Заключение
Эта брошюра должна дать Вам представление о следующих основных понятиях, связанных с учетом финансовых вложений:
виды финансовых вложений;
счета учета финансовых вложений;
особенности учета вложений в уставные капиталы других предприятий;
виды акций и облигаций;
учет затрат на приобретение ценных бумаг;
учет финансовых вложений в займы;
учет реализации ценных бумаг;
учет прибылей и убытков от финансовых вложений.
Следующая брошюра из блока «Бухгалтерский учет-1» расскажет Вам об учете расчетов с юридическими и физическими лицами.
УЧЕТ РАСЧЕТОВ С ЮРИДИЧЕСКИМИ И ФИЗИЧЕСКИМИ ЛИЦАМИ
Учет расчетов с юридическими и физическими лицами
Учет расчетов с поставщиками и подрядчиками
Учет расчетов с покупателями и заказчиками
Учет расчетов с подотчетными лицами
Учет расчетов с персоналом по прочим операциям
Учет расчетов с учредителями
Учет расчетов с разными дебиторами и кредиторами
Внутрихозяйственные расчеты
Заключение
1 Учет расчетов с юридическими и физическими лицами
В хозяйственной деятельности предприятия неизбежно возникает необходимость ведения расчетов с другими предприятиями и организациями, а также с физическими лицами.
Вы оплачиваете Вашим поставщикам и подрядчикам стоимость полученных товаров, выполненных работ и оказанных услуг.
Ваши клиенты платят по Вашим счетам за проданные товары, выполненные Вами работы и оказанные им услуги.
Работники Вашего предприятия получают наличные деньги на командировочные и иные расходы. Возмещается вред, причиненный имуществу Вашего предприятия другими организациями и собственными сотрудниками. Партнеры выплачивают штрафные санкции за нарушение договорных обязательств.
Во всех перечисленных случаях возникают расчетные отношения, которые должны быть отражены в бухгалтерском учете.
2 Учет расчетов с поставщиками и подрядчиками
К поставщикам и подрядчикам относят организации, поставляющие сырье и другие товарно-материальные ценности, а также оказывающие различные виды услуг и выполняющие различные виды работ
Поступление материальных ценностей от поставщиков, выполнение работ и оказание услуг подрядчиками производятся на основании заключенных Вашим предприятием договоров поставки, подряда, поручения, контрактации, энергоснабжения и других.
В договорах содержатся вид поставляемых товаров, выполняемых работ или услуг, условия поставки, сроки отгрузки товаров, выполнения работ, оказания услуг, порядок расчетов (условия платежей). (Подробнее о договорах — см. брошюры «Продажа товаров» и «Договоры» из блока «Законодательство»)
Порядок расчетов между Вашим предприятием и его партнерами, находящимися на территории РФ, определяется Положением ЦБР от 3 октября 2002 г. N 2-П "О безналичных расчетах в Российской Федерации" (с изменениями от 3 марта 2003 г.).
Если же Ваши поставщики или подрядчики — иностранные фирмы, то Вы должны рассчитываться с ними в соответствии с международными правилами, которые были обобщены Международной Торговой Палатой в «Унифицированные правила по инкассо» (публикация Международной торговой палаты N 522, в редакции 1995 г.) и в «Унифицированные правила и обычаи для документарных аккредитивов» (в ред. 1993 г., публикация Международной торговой палаты № 500).
В настоящее время организации сами выбирают форму расчетов за поставленную продукцию или оказанные услуги.
Учет расчетов с поставщиками и подрядчиками ведется на счете 60 «Расчеты с поставщиками и подрядчиками». Авансы выданные также учитываются на счете 60.
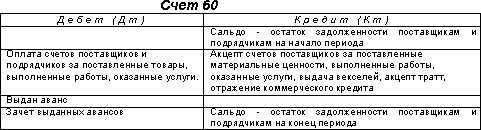
На счете 60 «Расчеты с поставщиками и подрядчиками» ведется учет расчетов за полученные товарно-материальные ценности, выполненные работы, оказанные услуги:
расчетные документы, по которым акцептованы и подлежат оплате;
расчеты, по которым производятся в порядке плановых платежей;
расчетные документы, по которым не поступили (неотфактурованные поставки);
излишки товарно-материальных ценностей, выявленные при их приемке.
По кредиту счета 60 «Расчеты с поставщиками и подрядчиками» в корреспонденции со счетами производственных запасов (№№ 10-16), товаров (№№ 41,45), затрат на производство (№№ 20-29) отражается задолженность Вашего предприятия поставщикам и подрядчикам:
за фактически поступившие товарно-материальные ценности, принятые работы и услуги;
за услуги по доставке товарно-материальных ценностей;
за услуги по переработке материалов Вашего предприятия сторонними организациями.
В задолженность поставщикам и подрядчикам включается также и налог на добавленную стоимость.
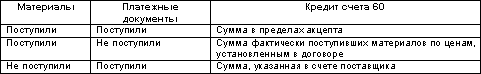
Суммы, отражаемые по кредиту счета 60 «Расчеты с поставщиками и подрядчиками» зависят также от соответствия сроков поступления материальных ценностей и платежных документов.
Отражение задолженности поставщикам
При учете расчетов по импорту к счету 60 «Расчеты с поставщиками и подрядчиками» открывается субсчет «Импортные поставки». По кредиту этого субсчета записываются суммы расчетных документов иностранного поставщика. Расчеты ведутся в валюте контракта. Курсовая разница, возникающая между курсом дня акцепта и курсом дня оплаты, списывается на счет 91 «Прочие доходы и расходы».
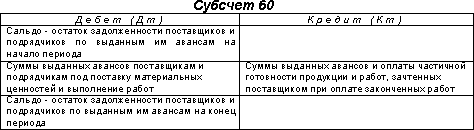
Если условия договоров поставки или подряда предусматривают авансовые платежи (предварительную оплату), то сумма авансов, выдаваемых поставщикам и подрядчикам, отражается на счете 60 субсчет «Расчеты по авансам выданным», который имеет следующую структуру:
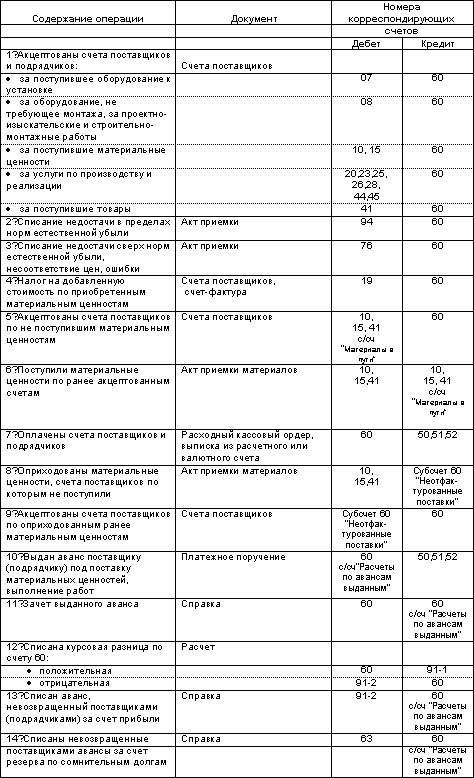
Основные проводки по счету 60 «Расчеты с поставщиками и подрядчиками»:
3 Учет расчетов с покупателями и заказчиками
Учет расчетов с покупателями и заказчиками ведется на счете 62 «Расчеты с покупателями и заказчиками».
Счет 62 «Расчеты с покупателями и заказчиками» дебетуется в корреспонденции со счетами 90 «Продажи», 91 «Прочие доходы и расходы» на суммы, на которые предъявлены расчетные документы.
Счет 62 «Расчеты с покупателями и заказчиками» кредитуется в корреспонденции со счетами учета денежных средств, расчетов на суммы поступивших платежей (включая суммы полученных авансов) и т.п. При этом суммы полученных авансов и предварительной оплаты учитываются обособленно.
Если по полученному векселю, обеспечивающему задолженность покупателя (заказчика), предусмотрен процент, то по мере погашения этой задолженности делается запись по дебету счета 51 «Расчетные счета» или 52 «Валютные счета» и кредиту счета 62 «Расчеты с покупателями и заказчиками» (на сумму погашения задолженности) и 91 «Прочие доходы и расходы» (на величину процента).
Аналитический учет по счету 62 «Расчеты с покупателями и заказчиками» ведется по каждому предъявленному покупателям (заказчикам) счету, а при расчетах плановыми платежами — по каждому покупателю и заказчику. При этом построение аналитического учета должно обеспечивать возможность получения необходимых данных по: покупателям и заказчикам по расчетным документам, срок оплаты которых не наступил; покупателям и заказчикам по не оплаченным в срок расчетным документам; авансам полученным; векселям, срок поступления денежных средств по которым не наступил; векселям, дисконтированным (учтенным) в банках; векселям, по которым денежные средства не поступили в срок.
Учет расчетов с покупателями и заказчиками в рамках группы взаимосвязанных организаций, о деятельности которой составляется сводная бухгалтерская отчетность, ведется на счете 62 «Расчеты с покупателями и заказчиками» обособленно.
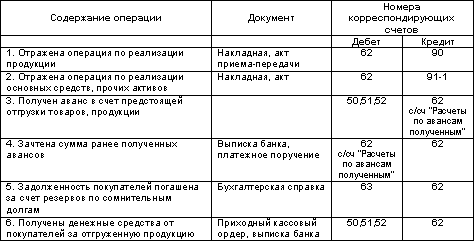
Основные проводки по счету 62 «Расчеты с покупателями и заказчиками»:
4 Учет расчетов с подотчетными лицами
Подотчетными лицами считаются работники предприятия, получающие авансом наличные денежные средства на предстоящие операционные, административные, командировочные расходы.
В соответствии с Письмом ЦБ РФ от 04.10.93 N 18, выдача наличных денег под отчет должна производиться из кассы предприятия.
Если же Ваше предприятие не имеет оборудованной кассы, то кассир или лица, его замещающие, могут получить наличные деньги для выдачи под отчет непосредственно из кассы банка.
Размер и сроки выдачи наличных денег под отчет определяются руководителем предприятия по согласованию с обслуживающим банком.
Выдача наличных денег под отчет на командировочные расходы осуществляется на основании приказа руководителя.
Служебной командировкой считается поездка работника по распоряжению руководителя предприятия для выполнения служебного поручения вне места постоянной работы. За время нахождения в командировке работнику сохраняется заработная плата по месту постоянной работы.
Неизрасходованные наличные деньги, выданные под отчет на командировочные расходы, подлежат сдаче в кассу предприятия не позднее, чем через три дня после окончания срока, на который они были выданы.
Передача подотчетных сумм третьим лицам не допускается.
Работники, получившие наличные деньги под отчет, обязаны предъявить в бухгалтерию авансовый отчет об израсходованных суммах с приложением оправдательных документов и вернуть неизрасходованные деньги. Они также имеют право получить сумму перерасходованных средств.
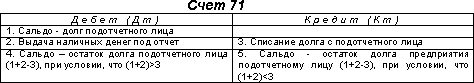
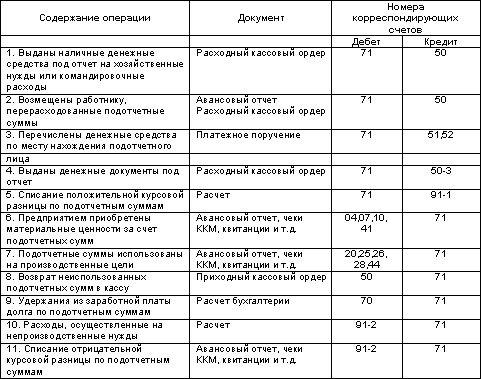
Учет расчетов с подотчетными лицами ведется на активно-пассивном счете 71 Расчеты с подотчетными лицами».
Структура этого счета выглядит следующим образом:
Командировочные, выдаваемые в иностранной валюте, подлежат пересчету в рубли. Порядок пересчета и ведения учета валютных средств Вашего предприятия описан в брошюре "Учет валютных операций и валютных ценностей".
Основные проводки по счету 71 «Расчету с подотчетными лицами»:
5 Учет расчетов с персоналом по прочим операциям
Учет расчетов с персоналом по прочим операциям ведется на счете 73 «Расчеты с персоналом по прочим операциям». На этом счете отражаются операции по всем видам расчетов с персоналом предприятия, кроме расчетов по оплате труда, расчетов с подотчетными лицами.
К счету 73 могут быть открыты субсчета:
73-1 — «Расчеты по предоставленным займам»;
73-2 — «Расчеты по возмещению материального ущерба» и др.
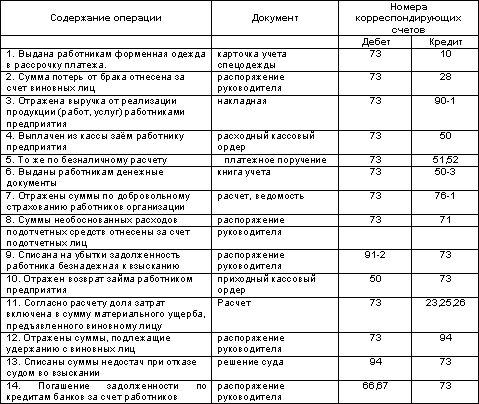
На субсчете 73-1 «Расчеты по предоставленным займам» отражаются расчеты с работниками предприятия по предоставленным им займам, например, на индивидуальное жилищное строительство, приобретение или строительство садовых домиков и т.д. По дебету счета 73 «Расчеты с персоналом по прочим операциям» отражается сумма предоставленного займа в корреспонденции со счетом 50 «Касса» или 51 «Расчетный счет».
На субсчете 73-2 «Расчеты по возмещению материального ущерба» учитываются расчеты по возмещению материального ущерба, причиненного работником предприятию в результате недостач и хищений денежных средств и товарно-материальных ценностей, брака, а также по возмещению других видов ущерба.
Основные проводки по счету 73 «Расчеты с персоналом по прочим операциям»:
6 Учет расчетов с учредителями
Все виды расчетов с учредителями (акционерами акционерного общества, участниками полного товарищества, членами кооператива и др.) по вкладам в уставный капитал организации, по выплате доходов и т.п. учитывают на счете 75 «Расчеты с учредителями».
К счету 75 могут быть открыты следующие субсчета:
1. «Расчеты по вкладам в уставный капитал»;
2. «Расчеты по выплате доходов» и др.
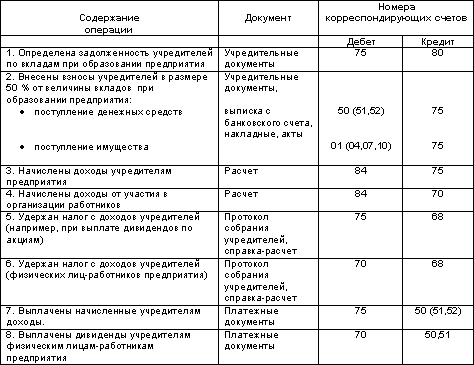
При создании организации на установленную сумму вкладов учредителей в уставный капитал дебетуют счет 75-1 и кредитуют счет 80 «Уставный капитал».
Фактически внесенные вклады учредителей отражают по дебету соответствующих материальных, денежных и других счетов (01,04,10,50,51,52) и кредиту счета 75-1.
Расчеты по вкладам в уставный капитал у предприятий различных организационно правовых форм производятся одинаково. При этом запись по дебету счета 75 «Расчеты с учредителями» и кредиту счета 80 «Уставный капитал» производятся на всю величину уставного капитала, объявленную в учредительных документах.
Начисление доходов от участия в организации отражают по кредиту счета 75-2 и дебету счетов 84 «Нераспределенная прибыль (непокрытый убыток)» — при начислении дохода за счет прибыли отчетного года или нераспределенной прибыли прошлых лет.
При начислении дивидендов с юридических и физический лиц удерживают налог. Начисленные суммы налога отражают по дебету счетов 75 «Расчеты с учредителями» или 70 «Расчеты с персоналом по оплате труда» и кредиту счета 68 «Расчеты по налогам и сборам».
Выплаченные участникам организации суммы доходов списывают с кредита счетов 51 «Расчетные счета» или 52 «Валютные счета» в дебет счетов 75 или 70. При выплате доходов продукцией (работами, услугами) организации их списывают с кредита счета 90 «Продажи» в дебет счетов 75 или 70 .
Основные проводки по счету 75 «Расчеты с учредителями»:
7 Учет расчетов с разными дебиторами и кредиторами
Учет расчетов с дебиторами и кредиторами ведется на счете 76 «Расчеты с дебиторами и кредиторами». На этом счете находят свое отражение расчеты по всякого рода операциям с дебиторами и кредиторами, не упомянутыми в пояснениях к счетам 60 — 75; с разными организациями по операциям некоммерческого характера (учебными заведениями, научными организациями и т.п.); с транспортными (железнодорожными и водными) организациями за услуги, оплачиваемые чеками; по депонированным суммам заработной платы, премий и других аналогичных выплат; по суммам, удержанным из заработной платы работников предприятия в пользу разных организаций и отдельных лиц на основании исполнительных документов или постановлений судебных органов.
К счету 76 «Расчеты с разными дебиторами и кредиторами» могут быть открыты субсчета:
76 —1 — «Расчеты по имущественному и личному страхованию» ( см. выше)
76 —2 — «Расчеты по претензиям»
76 —3 — «Расчеты по причитающимся дивидендам»
76-4 — «Расчеты по депонированным суммам» и др.
Следует обратить внимание на то, что с введением в действие Нового Плана счетов учет расчетов по имущественному и личному страхованию ведется на субсчете 76-1 «Расчеты по имущественному и личному страхованию» счета 76 «Расчеты с разными дебиторами и кредиторами». До этого для учета операций по личному и имущественному страхованию использовался счет 65.
На этом субсчете отражаются операции по расчетам по страхованию имущества и персонала (кроме расчетов по социальному страхованию и обеспечению и обязательному медицинскому страхованию) предприятия, в котором предприятие выступает страхователем.
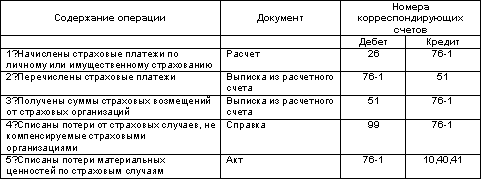
Исчисление суммы страховых платежей отражается по кредиту субсчета 76-1 «Расчеты по имущественному и личному страхованию» счета 76 «Расчеты с разными дебиторами и кредиторами» в корреспонденции со счетами учета затрат на производство или других источников страховых платежей.
В дебет субсчета 76-1 «Расчеты по имущественному и личному страхованию» списываются потери по страховым случаям (уничтожение и порча производственных запасов, готовых изделий и других материальных ценностей) с кредита счетов учета производственных запасов, основных средств и др. По дебету субсчета 76-1 счета 76 также отражается сумма страхового возмещения, причитающаяся по договору страхования работникам предприятия в корреспонденции со счетом 73 «Расчеты с персоналом по прочим операциям». Суммы страховых возмещений, полученных предприятием от страховых организаций в соответствии с договорами страхования, отражаются по дебету счета 51 «Расчетные счета» или 52 «Валютные счета» и кредиту счета 76 субсчет «Расчеты по имущественному и личному страхованию». Не компенсируемые страховыми возмещениями потери от страховых случаев списываются с кредита счета 76 субсчет «Расчеты по имущественному и личному страхованию» на счет 99 «Прибыли и убытки».
Аналитический учет по субсчету 76-1 «Расчеты по имущественному и личному страхованию» ведется по страховщикам и отдельным договорам страхования.
Основные проводки по субсчету 76-1 «Расчеты по имущественному и личному страхованию»:
Также в Новом плане счетов для учета расчета по претензиям предусмотрен счет 76 субсчет 76-2 «Расчеты по претензиям». До введения в действие Нового Плана счетов ( 01.01.01) указанные операции отражались на счете 63.
По дебету субсчета 76-2 отражаются, в частности, расчеты по претензиям:
к поставщика материалов, товаров за обнаруженные несоответствия качества стандартам, техническим условиям, заказу;
к транспортным организациям за недостачи груза в пути сверх норм естественной убыли;
к учреждениям банков по суммам, ошибочно списанным и т.д.
По кредиту субсчета 76-2 отражаются суммы, поступивших платежей в корреспонденции со счетами учета денежных средств.
Аналитический учет по счету 76 ведется по каждому дебитору и кредитору.
Основные проводки